سند رقم ٤٠٧… أين هو؟
والترقيم المسبق يجعل الغائب مرئيًّا:
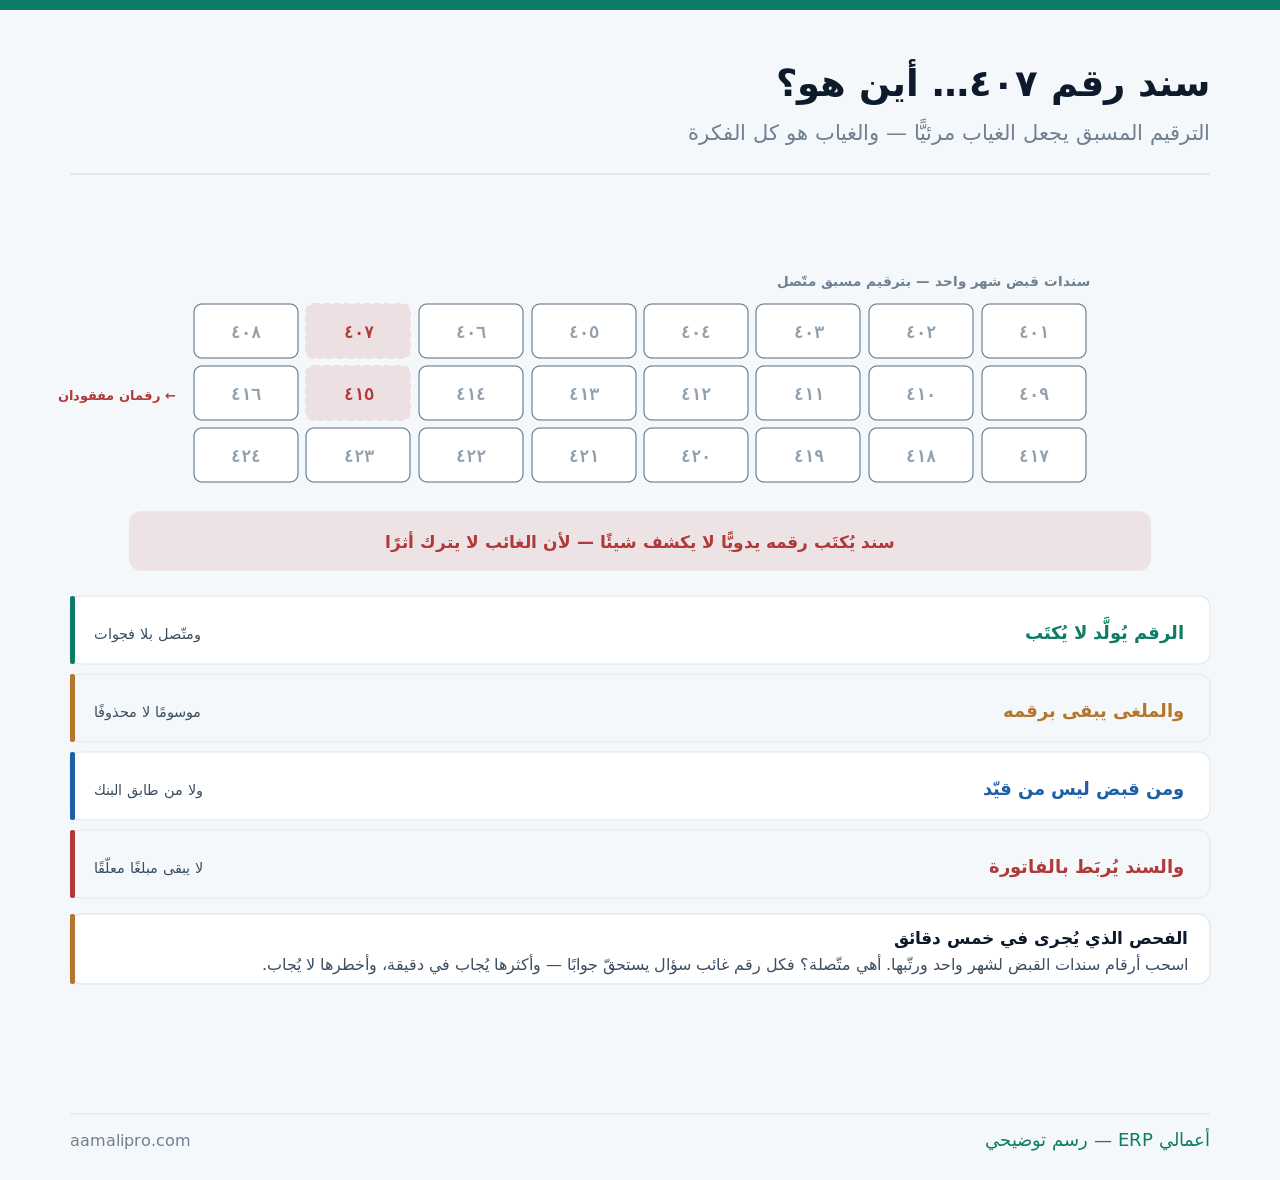
وهذا المقال عن السند بوصفه مستندًا. أمّا ضبط نقدية نقاط البيع وفروق الوردية فمفصَّلة في الرقابة على نقدية نقاط البيع، وأمّا مطابقة كشف البنك ففي التسوية البنكية، وأمّا متابعة التحصيل نفسها ففي أعمار الديون.
ثلاثة سندات — ولكلٍّ وظيفة لا تُخلَط
ولأن الخلط بينها يُنتِج دفترًا لا يُقرأ:
| السند | يُثبِت | ما يُرفَق به |
|---|---|---|
| سند قبض | دخول مال إليك | الفاتورة المسدَّدة |
| سند صرف | خروج مال منك | فاتورة المورّد وأمر الصرف |
| سند قيد | لا مال تحرّك | مذكّرة تشرح السبب |
| سند قبض بالشيك | وعد لا مالًا | حتى يُحصَّل |
| إشعار تحويل بنكي | دخول مؤكَّد | إشعار البنك |
والصفّ الرابع هو الفرق الذي يُغفَل فيُنتِج سيولة وهمية: الشيك المستلَم ليس نقدًا. فسند القبض به يُثبِت أنك استلمت ورقة لا أن المال وصل — والصواب أن يمرّ بحساب «شيكات تحت التحصيل» حتى يُحصَّل فعلًا، وقد فُصِّل في إدارة الشيكات.
والصفّ الثالث يُساء استعماله كثيرًا: سند القيد ليس سلّة لما لا يُعرَف. فهو للتصحيحات والتسويات التي لا يقابلها حركة مال، وكثرته علامة على خلل في الدورة نفسها، وقد فُصِّل في القيود المحاسبية.
ستّة حقول لا يصحّ سند بدونها
ولأن السند الناقص لا يُثبِت شيئًا حين يُحتاج إليه:
| الحقل | لماذا | ما يقع بدونه |
|---|---|---|
| الرقم المتسلسل | يكشف الغائب | لا رقابة أصلًا |
| التاريخ | يحدّد الفترة | قيد في شهر خاطئ |
| المبلغ رقمًا وكتابةً | يمنع التعديل | صفر يُضاف بالقلم |
| من ولمن | الطرف المقابل بالاسم | رصيد لا يُنسَب |
| وسيلة الدفع | نقد · شيك · تحويل | خلط النقد بالوعد |
| المستند المقابل | رقم الفاتورة | مبلغ معلّق بلا تخصيص |
أتعرف على أي فاتورة سُدِّد كل مبلغ قبضته؟نضبط تخصيص السندات على الفواتير في نظامك — فتصير أعمار ديونك تصف الواقع لا تقديرًا.
اطلب ضبط التخصيصوالصفّ الأخير هو أكثرها إهمالًا وأشدّها أثرًا لاحقًا: تخصيص السند على فاتورة. فمبلغ يُقبَض بلا تحديد أي فاتورة يسدّد يُبقي الفواتير القديمة مفتوحة ويُظهِر أعمار ديون خاطئة — ويظهر أثره بعد شهور حين لا يعرف أحد ما سُدِّد وما لم يُسدَّد، وقد فُصِّل في كشف حساب العميل.
والصفّ الثالث تقليد قديم لسبب وجيه: المبلغ كتابةً. فهو يمنع إضافة رقم إلى مبلغ مكتوب — وهو ضابط يبدو شكليًّا حتى تقع الحادثة الأولى.
الرقم يُولَّد لا يُكتَب — والملغى يبقى
ولأن قيمة الترقيم كلّها في اتّصاله:
| القاعدة | لماذا | ما يقع بدونها |
|---|---|---|
| الرقم يُولّده النظام | لا اجتهاد ولا تكرار | رقمان متطابقان |
| متّصل بلا فجوات | الغائب يُرى | لا يُكتشَف الناقص |
| الملغى يُوسَم لا يُحذَف | التسلسل يبقى سليمًا | فجوة تُفسَّر بأي شيء |
| سلسلة لكل نوع | قبض غير صرف | خلط يصعب تتبّعه |
| سلسلة لكل فرع أو صندوق | يُعرَف المصدر | تتبّع أصعب |
والصفّ الثالث هو الفيصل بين نظام يُطمأنّ إليه وآخر لا: الملغى يبقى برقمه موسومًا. فحذف السند الملغى يترك فجوة لا تختلف عن فجوة السند المفقود — وحين يُسأل عن الرقم الغائب يكون الجواب «أُلغي» بلا ما يُثبِته، وهي إجابة لا تُقنِع أحدًا.
والصفّ الخامس يُغفَل حتى تتعدّد الصناديق: سلسلة لكل صندوق. فحين يُصدِر ثلاثة موظّفين سندات من سلسلة واحدة يصعب معرفة من أصدر ماذا — والفصل يجعل كل سلسلة مسؤولية شخص بعينه، وقد فُصِّل في صلاحيات المستخدمين.
من يقبض ليس من يقيّد ولا من يطابق
ولأن اجتماع الثلاثة في شخص يُلغي الرقابة كلّها مهما دقّت المستندات:
- من يستلم المال غير من يسجّل القيد.
- ومن يسجّل غير من يطابق كشف البنك.
- ومن يعتمد الصرف غير من ينفّذه.
- ومن يُنشئ بطاقة المورّد غير من يصرف له.
- وإن تعذّر الفصل فعوّضه بمراجعة — من الخارج أو من المالك.
أسندات شهرك متّصلة… أم فيها فجوات؟نضبط سلاسل السندات وترقيمها ووسم الملغى وربطها بالفواتير في نظامك — فيصير الغياب مرئيًّا.
اطلب ضبط السنداتوالخطوة الأخيرة هي الواقعية التي تُغفَل في أكثر ما يُكتَب عن الرقابة: المنشأة الصغيرة لا تستطيع الفصل. فمحاسب واحد يفعل كل شيء — والعلاج ليس التظاهر بالفصل بل ضابط تعويضي صريح: مراجعة شهرية من المالك لكشف البنك مقابل السندات، وهي تستغرق نصف ساعة وتفعل أكثر ممّا تفعله سياسة مكتوبة لا تُطبَّق.
والخطوة الرابعة يُغفَل خطرها: من يُنشئ المورّدين ويصرف لهم. فهو يستطيع إنشاء مورّد وصرف مبلغ إليه بلا أن يمرّ ذلك بأحد، وقد فُصِّل في إدارة المدفوعات.
مبلغ بلا تخصيص يُفسِد أعمار ديونك
ولأن السداد الجزئي والمتعدّد هو الحالة الطبيعية لا الاستثناء:
| الحالة | المعالجة | ما يقع بدونها |
|---|---|---|
| سداد فاتورة كاملة | تخصيص مباشر | واضح |
| سداد جزئي | يُخصَّص على الفاتورة نفسها | تظهر غير مسدَّدة |
| مبلغ يغطّي عدّة فواتير | يُوزَّع بالأقدم أوّلًا | يُترَك معلّقًا |
| دفعة مقدَّمة بلا فاتورة | حساب مقدَّمات | رصيد دائن للعميل |
| مبلغ لا يُعرَف سببه | حساب معلّق مؤقّت | يُنسى سنوات |
والصفّ الأخير يجب أن يكون استثناءً نادرًا وله موعد: مبلغ في حساب معلّق. فوصول تحويل بلا بيان يقع فعلًا — والقاعدة أن يُحقَّق فيه خلال أسبوع، فحساب معلّق يتراكم سنوات يصير مقبرة لأخطاء لا يعرف أحد أصلها.
والصفّ الثالث يحتاج قاعدة معلنة: الأقدم أوّلًا ما لم يحدّد العميل غير ذلك. فإن حدّد فاتورة بعينها يُحترَم تحديده — وهذا مهمّ حين تكون فاتورة متنازَعًا عليها، وقد فُصِّل في الفواتير المعترَض عليها.
متى يُقيَّد المال: عند الاستلام أم التحصيل؟
ولأن الفرق بينهما يصنع سيولة على الورق لا وجود لها:
| الوسيلة | متى يُثبَت الدخول | ما يُنتبَه له |
|---|---|---|
| نقد | فورًا | يُودَع في يومه |
| شيك مستلَم | عند التحصيل | حتى ذلك: تحت التحصيل |
| تحويل بنكي | عند ظهوره في الكشف | لا بصورة الإشعار |
| بطاقة أو محفظة | عند التوريد | يصل صافيًا بعد العمولة |
| شيك آجل | ليس قبضًا أصلًا | أوراق قبض |
والصفّ الثالث أشيع خطأ في هذا الباب: القيد بصورة إشعار التحويل. فالصورة تُثبِت أن أحدًا أمر بالتحويل لا أن المال وصل — وقد يُلغى أو يُرتجَع أو يُرسَل إلى حساب آخر، والقاعدة أن ما لا يظهر في كشف البنك لم يصل.
والصفّ الرابع يُنتِج فرقًا صغيرًا متكرّرًا: ما يصل من البوّابة صافٍ بعد العمولة. فمن يقيّد المبلغ الصافي إيرادًا يُخفِض إيراده ومصروفه معًا، والصواب إثبات الإيراد كاملًا والعمولة مصروفًا، وقد فُصِّل في مطابقة بوابات الدفع.
ثلاثة فحوص شهرية على سنداتك
ولأن هذه أنفع نصف ساعة تقضيها في دفترك:
| الفحص | ما يكشفه | الإشارة |
|---|---|---|
| اتّصال الأرقام | سند مفقود أو محذوف | أي فجوة تُسأل |
| سندات بلا مستند مقابل | مبالغ غير مخصَّصة | يجب أن تقترب من الصفر |
| عمر الحساب المعلّق | ما لم يُفسَّر | فوق شهر: افحص |
والفحص الأول لا يحتاج نظامًا ولا مهارة: ترتيب الأرقام. وهو أرخص إجراء رقابي موجود على الإطلاق — دقائق تكشف ما قد لا تكشفه مراجعة كاملة، لأن السند المفقود لا يترك أثرًا في أي تقرير آخر.
والفحص الثاني يقيس انضباط دورتك كلّها: سندات معلّقة بلا تخصيص. فارتفاعها يعني أن من يقبض لا يعرف على أي فاتورة يخصّص — وهذه مشكلة إجراء وتدريب لا مشكلة نظام.
خمسة أخطاء تتكرّر في السندات
رقم يُكتَب باليد
فيتكرّر أو يُترَك أو يُقفَز عنه — ويفقد الترقيم كل قيمته لأن الغائب لا يترك أثرًا.
حذف السند الملغى
فتبقى فجوة لا تختلف عن فجوة المفقود. والملغى يبقى برقمه موسومًا بسبب الإلغاء.
قبض بلا تخصيص
فتظهر فواتير مسدَّدة على أنها مفتوحة، وأعمار ديون لا تصف الواقع، وتحصيل يطارد ما حُصِّل.
الشيك يُعامَل نقدًا
فتظهر سيولة لا وجود لها. والشيك المستلَم يمرّ بتحت التحصيل حتى يُحصَّل فعلًا.
شخص يقبض ويقيّد ويطابق
فتسقط الرقابة كلّها مهما دقّت المستندات. وإن تعذّر الفصل فمراجعة شهرية من المالك.
ومتى لا تحتاج هذا الضبط كلّه؟
هذا القسم يخالف مصلحتنا — فضبط السلاسل والصلاحيات عمل تهيئة نبيعه. لكن بعضه لا يلزم كل حال:
| الحالة | ما يكفي | ما يبقى لازمًا |
|---|---|---|
| كل التحصيل بالتحويل البنكي | الكشف نفسه سجلّ | التخصيص على الفواتير |
| المالك يقبض بنفسه | سلسلة واحدة | الترقيم المتّصل |
| مبيعات نقدية بنقطة بيع | تقرير الوردية | مطابقة الإيداع |
| منشأة بموظّفين اثنين | فصل جزئي | مراجعة المالك الشهرية |
والصفّ الأول يستحقّ وقفة لأنه يغيّر الباب كلّه: من يحصّل بالتحويل البنكي وحده لديه سجلّ لا يُزوَّر — كشف البنك نفسه. فالسند عنده مستند تخصيص لا مستند إثبات، والضبط المطلوب أخفّ كثيرًا.
وأنجع علاج في هذا الباب كلّه يخالف بيعنا مرّة أخرى: قلّل النقد نفسه. فكل ريال يُقبَض تحويلًا أو بطاقة يُلغي حاجتك إلى سلسلة رقابية كاملة — وهو أرخص من أي نظام، وقد فُصِّل في الرقابة على نقدية نقاط البيع.
قائمة فحص للسندات
- الرقم يُولّده النظام ولا يُكتَب يدويًّا.
- سلسلة مستقلّة لكل نوع ولكل صندوق أو فرع.
- الملغى يُوسَم بسببه ولا يُحذَف.
- المبلغ رقمًا وكتابةً في السند المطبوع.
- وسيلة الدفع مسجَّلة: نقد أم شيك أم تحويل.
- كل سند مخصَّص على فاتورته أو فواتيره.
- الشيك المستلَم في تحت التحصيل حتى يُحصَّل.
- التحويل لا يُقيَّد إلّا بظهوره في كشف البنك.
- من يقبض غير من يقيّد غير من يطابق.
- اتّصال أرقام السندات يُفحَص شهريًّا.
وابدأ بالبند العاشر إن لم تبدأ بغيره: فحص اتّصال الأرقام — فهو لا يحتاج إعدادًا ولا صلاحية ولا موافقة، ويكشف في خمس دقائق ما قد لا تكشفه مراجعة كاملة.