لماذا لا يساوي الإيداع مبيعاتك؟
لكل فرق سبب معروف ومعالجة محدّدة. والمشكلة ليست في وجودها بل في تركها بلا معالجة:
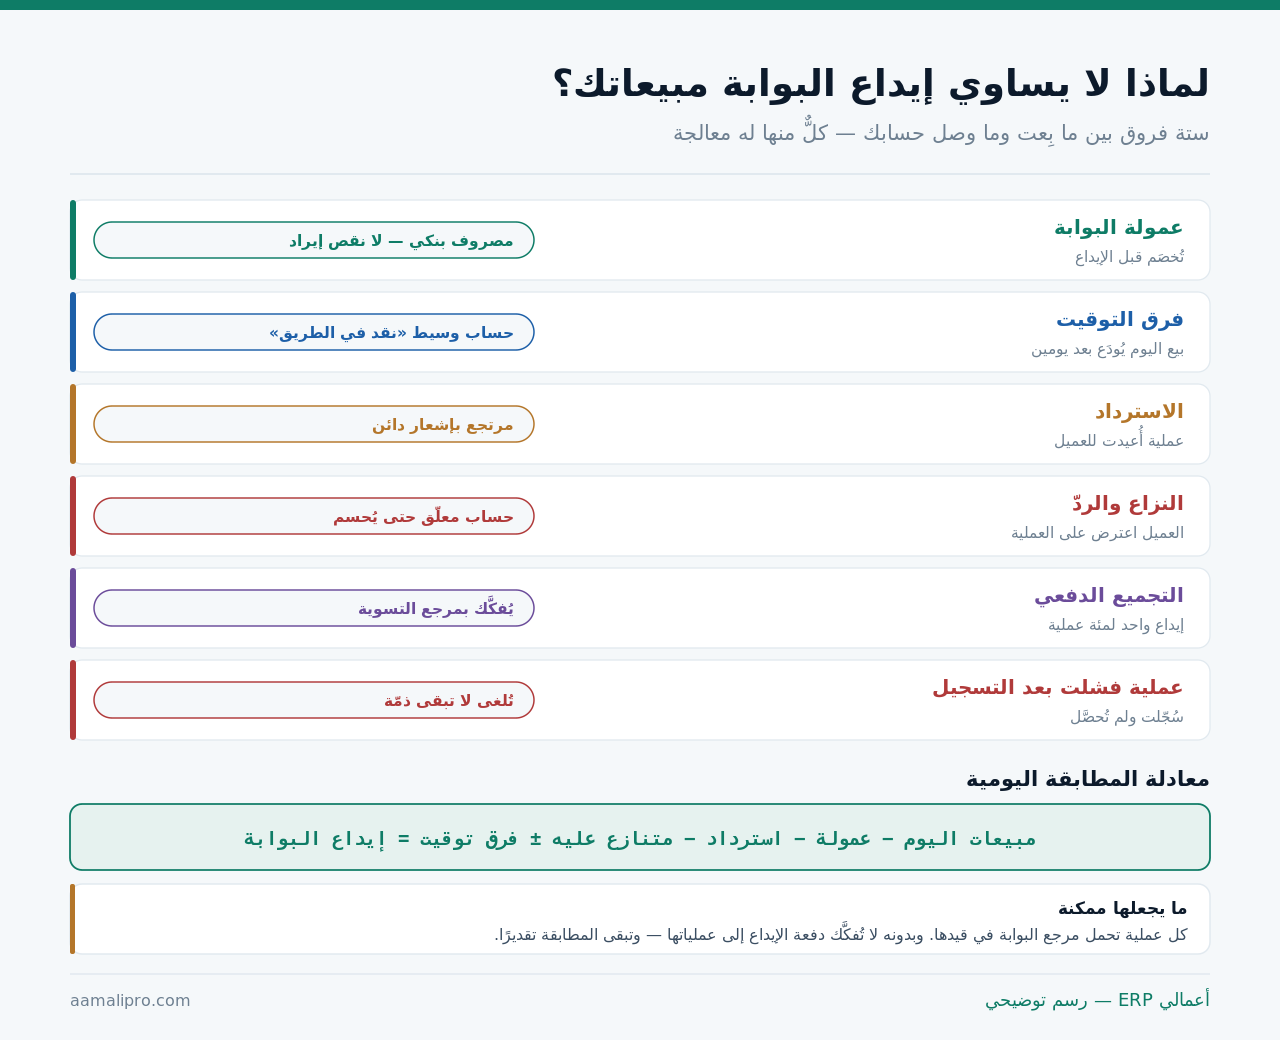
والفرق الأول أشيع خطأ في معالجته: العمولة تُخصَم قبل الإيداع فيُسجَّل الإيراد صافيًا. والصحيح تسجيل الإيراد كاملًا والعمولة مصروفًا مستقلًا — وإلّا لا تعرف كم دفعت للبوابة سنويًا، ولا تستطيع التفاوض على نسبتها.
حساب «النقد في الطريق»: الحلقة المفقودة
بين لحظة البيع ولحظة الإيداع يومان أو ثلاثة. والمال في هذه الفترة ليس في البنك وليس ذمّة على العميل — وهو يحتاج مكانًا:
| اللحظة | القيد | الأثر |
|---|---|---|
| العميل يدفع | من نقد في الطريق إلى إيراد | البيع مثبَت |
| البوابة تودع | من البنك إلى نقد في الطريق | المال وصل |
| العمولة تُخصَم | من مصروف بنكي إلى نقد في الطريق | الكلفة ظاهرة |
| استرداد للعميل | من مرتجع إلى نقد في الطريق | البيع أُلغي |
والفائدة العملية للحساب: رصيده في أي لحظة هو ما لك عند البوابة ولم يصل بعد. ورصيد يكبر بلا مبرّر يعني إمّا إيداعًا تأخّر أو عمليات لم تُسوَّ.
واجعله جزءًا من مطابقتك البنكية لا خارجها — كيف ينفّذ النظام التسويات البنكية؟.
معادلة المطابقة اليومية
المعادلة التي تُغلق اليوم بلا فرق معلّق:
مبيعات اليوم − العمولة − الاسترداد − المتنازع عليه ± فرق التوقيت = إيداع البوابة
معادلة المطابقة اليوميةوحين لا تُغلق، الأسباب محدودة وتُفحَص بالترتيب:
- عملية سُجّلت ولم تُحصَّل — فشلت بعد التسجيل ولم تُلغَ.
- عملية حُصّلت ولم تُسجَّل — انقطاع في الربط.
- عمولة بنسبة مختلفة عن المتفق عليه — راجع العقد.
- استرداد لم يُقيَّد — تمّ في البوابة ولم يصل الدفاتر.
- إيداع من يومين مدموجين — يُفكَّك بمرجع التسوية.
والسبب الأول هو الأخطر لأنه يضخّم إيرادك: عملية ظهرت ناجحة ثم فشلت. وتبقى في دفاترك بيعًا لم يُقبَض أبدًا. والفحص اليومي يمسكها في يومها.
أتُغلق يومك بالمعادلة أم بالتقريب؟ نربط بوابتك بالنظام ونبني المطابقة اليومية بمرجع لكل عملية — لا بتقدير.
اطلب عرضًا توضيحيًاالنزاع والاسترداد: فرق يهمّ
يُخلَط بينهما وهما مختلفان في المعالجة والأثر:
| الوجه | الاسترداد | النزاع |
|---|---|---|
| من بدأه | أنت | العميل عبر بنكه |
| المعالجة | مرتجع بإشعار دائن | حساب معلّق حتى يُحسم |
| التوقيت | فوري غالبًا | أسابيع |
| رسوم إضافية | غالبًا لا | غالبًا نعم |
| الأثر إن تكرر | طبيعي في التجزئة | قد يرفع عمولتك |
والسطر الأخير له أثر مالي مباشر يُغفَل: نسبة النزاعات المرتفعة ترفع عمولة البوابة أو تُعرّض الحساب لمراجعة. فمتابعتها ليست ترفًا محاسبيًا بل حماية لتكلفتك.
والسطر الثاني قاعدة محاسبية: لا تُقيَّد المبالغ المتنازع عليها إيرادًا مؤكَّدًا ولا خسارة مؤكَّدة. تبقى في حساب معلّق حتى يُحسم — ثم تُنقَل إلى موضعها.
حين تتعدّد البوابات وطرق الدفع
أكثر المتاجر تستعمل أكثر من طريقة. وكل طريقة تحتاج معاملة مستقلة:
| الطريقة | ما يميّزها محاسبيًا |
|---|---|
| بطاقة عبر بوابة | عمولة ودورة إيداع وتسوية دفعية |
| تحويل بنكي مباشر | بلا عمولة — لكن الربط بالطلب يدوي |
| الدفع عند الاستلام | يُحصَّل عبر الشاحن — ذمّة عليه |
| محفظة رقمية | دورة تسوية مختلفة وعمولة مختلفة |
| التقسيط عبر مزوّد | يُودَع كاملًا بعمولة أعلى |
والسطر الثالث هو الأكثر إشكالًا: الدفع عند الاستلام ليس تحصيلًا بل ذمّة على شركة الشحن. وحتى تُورَّد، المال ليس لك فعليًا — ومعاملته كنقد محصَّل تُظهر سيولة لا تملكها.
والقاعدة العامة: حساب وسيط لكل قناة على حدة. ودمجها كلها في حساب واحد يجعل أي فرق مجهول المصدر — ويحوّل المطابقة إلى بحث.
العمولات: كم تدفع فعلًا؟
نسبة العمولة المعلنة ليست كل ما تدفعه. والتكلفة الفعلية تُجمَع من بنود متفرقة:
| البند | يظهر في العرض؟ |
|---|---|
| نسبة على كل عملية | نعم |
| رسم ثابت لكل عملية | أحيانًا |
| رسم شهري للحساب | أحيانًا |
| رسم النزاع | نادرًا |
| رسم الاسترداد | نادرًا |
| فرق عملة إن بِعت بعملة أخرى | نادرًا |
والرسم الثابت لكل عملية هو ما يقلب الحساب في المتاجر ذات الفواتير الصغيرة: رسم ثابت على فاتورة بخمسين ريالًا نسبته أضعافه على فاتورة بخمسمئة. واحسب تكلفتك الفعلية كنسبة من إجمالي مبيعاتك لا من النسبة المعلنة.
وراجعها سنويًا: اجمع كل ما دُفع للبوابة واقسمه على مبيعاتك. الرقم الناتج هو عمولتك الحقيقية — وهو ورقتك في أي تفاوض.
أربعة ضوابط تمنع أكثر المشكلات
- لا عملية بلا مرجع بوابة في قيدها — الأساس لكل ما بعده.
- تنبيه على أي فرق يتجاوز حدًّا في المطابقة اليومية.
- صلاحية الاسترداد مفصولة عن صلاحية البيع.
- مراجعة أسبوعية للعمليات المعلّقة — لا تتراكم.
والضابط الثالث يمنع مخاطرة حقيقية: من يبيع لا يسترد. لأن اجتماع الصلاحيتين في يد واحدة يسمح ببيع صوري ثم استرداد إلى وجهة أخرى — والفصل يمنعه بلا تعقيد.
والضابط الرابع يمنع تراكمًا يستحيل حلّه لاحقًا: عملية معلّقة عمرها أسبوع تُحلّ، وعمرها سنة تُشطَب. والشطب خسارة كان يمكن تفاديها.
أربعة أرقام تُقرأ دوريًا
رصيد النقد في الطريق
ما لك عند البوابات ولم يصل. ارتفاعه بلا مبرّر يعني إيداعًا تأخّر أو عمليات لم تُسوَّ.
العمولة كنسبة فعلية
كل ما دُفع للبوابة ÷ المبيعات. رقمك الحقيقي لا المعلَن — وورقتك في التفاوض.
نسبة الاسترداد والنزاع
ارتفاعها يشير إلى مشكلة في المنتج أو الوصف أو الشحن — قبل أن ترفع عمولتك.
والرابع يومي وبسيط: عدد العمليات المعلّقة. وصفر هو الوضع الطبيعي — وأي رقم فوق الصفر لأكثر من يومين يحتاج نظرة.
والبطاقة الثالثة تستعمل رقمًا ماليًا لكشف مشكلة تشغيلية: ارتفاع الاسترداد في صنف بعينه يعني وصفًا مضلّلًا أو جودة أقلّ من المتوقّع — وهي معلومة لا تصل من قناة أخرى.
الإقفال الشهري مع البوابات: أربع نقاط قطع
المطابقة اليومية تُغلق الأيام. والإقفال الشهري يطرح سؤالًا آخر: ما الذي يخصّ هذا الشهر فعلًا؟ وأربع نقاط تُحسم قبل الإغلاق:
| الحالة عند نهاية الشهر | يخصّ أي شهر؟ | المعالجة |
|---|---|---|
| بيع في آخر يوم — إيداع الشهر التالي | الشهر الحالي | إيراد + نقد في الطريق |
| عمولة على بيع الشهر الحالي تُخصَم لاحقًا | الشهر الحالي | مصروف مستحقّ |
| استرداد لبيع من شهر سابق | شهر الاسترداد | مرتجع في شهره |
| نزاع لم يُحسم | يبقى معلّقًا | لا إيراد ولا خسارة |
والسطر الأول هو نقطة القطع الأهمّ: البيع يخصّ يوم وقوعه لا يوم وصول المال. ومن يعترف بالإيراد عند الإيداع يُزيح مبيعات آخر الشهر إلى الشهر التالي — فيبدو الشهران كلاهما مشوّهًا.
والسطر الثاني يُغفَل كثيرًا: عمولة لم تُخصَم بعد ما زالت مصروف هذا الشهر. وتأجيلها يُظهر ربح الشهر أعلى مما هو، ثم يحمّل الشهر التالي مصروفًا ليس له.
- أقفل المطابقة اليومية لآخر يوم قبل أي شيء آخر.
- سجّل العمولة المستحقّة على مبيعات لم تُودَع بعد.
- راجع رصيد النقد في الطريق — يجب أن يساوي ما ستودعه البوابة.
- افحص المعلّقات القديمة وقرّر: تُتابَع أم تُشطَب.
والخطوة الثالثة هي اختبار الإقفال كلّه: رصيد «النقد في الطريق» يجب أن يطابق تقرير البوابة للمعلَّق. وفرق بينهما يعني عملية ضائعة في أحد الاتجاهين — ويُحلّ الآن لا بعد ثلاثة أشهر.
ومتى لا يستحق الربط الآلي كلفته؟
هذا القسم يخالف مصلحتنا — الربط بند تسعير في كل مشروع. لكنه لا يستحق دائمًا:
أقلّ من ٣٠ عملية شهريًا
إدخال يدوي أسبوعي من كشف البوابة أرخص وأبسط. والربط هنا كلفة بناء وصيانة لعمليات تُعدّ باليد في دقائق.
بوابة بلا واجهة برمجية
بعض المزوّدين لا يتيحون ربطًا موثوقًا. واستيراد ملف التسوية دوريًا أثبت من ربط هشّ ينقطع.
قناة مؤقتة أو تجريبية
قناة تجرّبها ثلاثة أشهر. لا تربطها — راقبها يدويًا حتى تقرّر إبقاءها.
والبطاقة الثانية تخالف ما يُقال في العروض: استيراد ملف تسوية يومي أثبت من ربط لحظي هشّ. لأن الربط الذي ينقطع دون إشعار يترك فجوات لا تُكتشف إلا في الإقفال.
ونقولها صراحة: الربط لا يُغني عن المطابقة. من يظنّ أن الربط يعني أن الأرقام صحيحة تلقائيًا سيكتشف الفرق بعد أشهر — والربط ينقل البيانات، والمطابقة هي التي تتحقّق منها.
كم عملية وأي بوابات؟ صِف لنا قنواتك وحجم عملياتك — نقترح الأنسب: ربطًا آليًا أو استيرادًا دوريًا أو إدخالًا يدويًا.
اطلب تصميم ربطقائمة فحص لتسوية بوابات الدفع
- كل عملية تحمل مرجع البوابة في قيدها.
- الإيراد يُسجَّل كاملًا والعمولة مصروفًا مستقلًا.
- حساب «نقد في الطريق» موجود ويُقرأ يوميًا.
- حساب وسيط لكل قناة دفع على حدة.
- الدفع عند الاستلام ذمّة على الشاحن لا نقد محصَّل.
- المتنازع عليه في حساب معلّق لا في الإيراد.
- معادلة المطابقة تُغلق يوميًا لا شهريًا.
- تنبيه على أي فرق يتجاوز حدًّا معلنًا.
- صلاحية الاسترداد مفصولة عن صلاحية البيع.
- العمليات المعلّقة تُراجَع أسبوعيًا.
- العمولة الفعلية تُحسب كنسبة من المبيعات شهريًا.
- نسبة الاسترداد والنزاع تُتابَع بالصنف.
تسع من اثنتي عشرة تعني تسوية يُوثَق بها. والبند الأول شرط لكل ما بعده — بلا مرجع لكل عملية تبقى كل مطابقة تقديرًا.