شيك في الدرج… ليس نقدًا في الحساب
وهذه المحطّات التي يمرّ بها كل شيك:
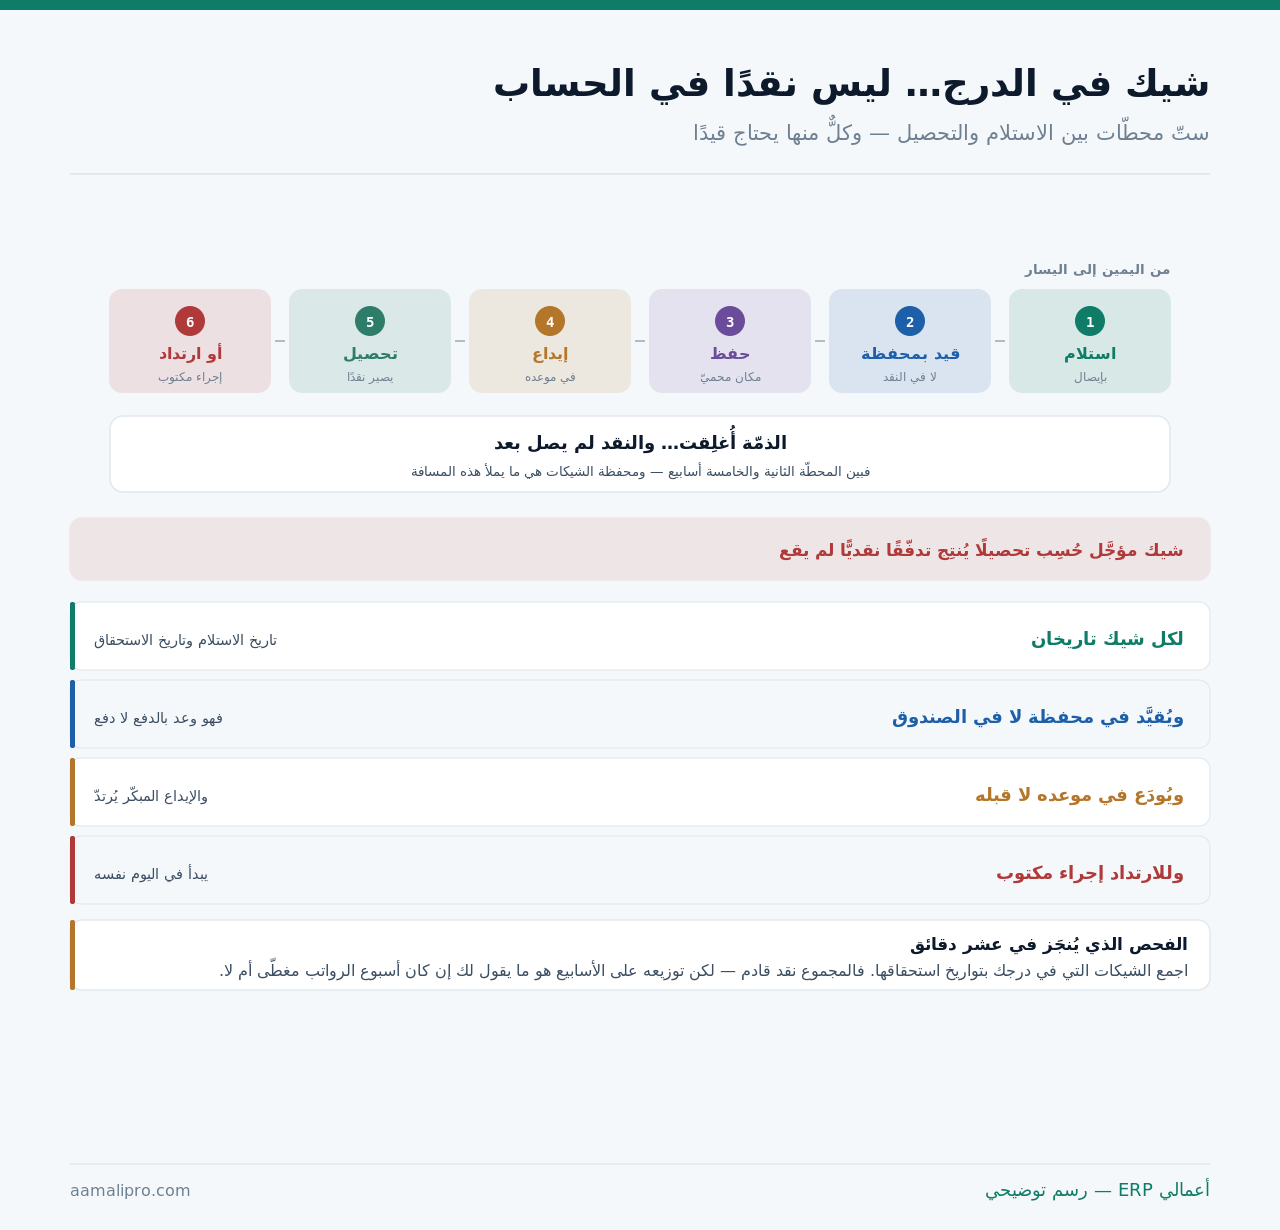
ولاحظ المسافة بين المحطّتين الثانية والخامسة: الذمّة أُغلِقت والنقد لم يصل. فالعميل لم يعد مدينًا بالمعنى المعتاد — لكنك لا تملك المال بعد، وهذه الحالة الوسطى هي التي تحتاج محفظة مستقلّة.
وهذا عن الشيك كأداة لها تاريخ. أمّا متابعة الذمم بأعمارها فمفصَّلة في تقارير أعمار الديون ومتابعة التحصيل، وسلّم التحصيل في حل مشكلة ضعف متابعة التحصيل، والبيع بجدول أقساط في البيع بالتقسيط: جدول أقساط لا فاتورة أجل.
سبعة حقول تُقيَّد يوم الاستلام
ولأن ما لا يُقيَّد يوم وصوله يُقيَّد بعد شهر بالتقريب:
| الحقل | لماذا | ما يقع بدونه |
|---|---|---|
| رقم الشيك والبنك | المرجع | لا يُتتبَّع |
| المبلغ | الأساس | — |
| تاريخ الاستحقاق | الأهمّ | إيداع في غير موعده |
| تاريخ الاستلام | يختلف عن الاستحقاق | خلط في التقارير |
| الساحب والعميل | قد يختلفان | شيك طرف ثالث بلا ربط |
| الفواتير التي يغطّيها | الإغلاق الصحيح | ذمم لا تُقفَل |
| مكان الحفظ | الاستخراج | بحث في الأدراج |
والحقل الخامس يستحقّ انتباهًا: شيك من طرف ثالث — عميلك يسدّد بشيك مسحوب باسم غيره. وهو شائع، ويحتاج ربطًا صريحًا بعميلك في القيد وإلّا ضاع الأثر بينهما عند الارتداد.
ويُعطى العميل إيصالًا باستلام الشيك لا بالتحصيل: «استلمنا شيكًا رقم كذا بتاريخ كذا» — والفرق مهمّ إن ارتدّ، وقد فُصِّلت المصادقة في كشف حساب العميل: مصادقة تُنهي نصف الخلاف.
محفظة مستقلّة لا خانة في النقد
ولأن مكان القيد يحدّد صدق كل تقرير بعده:
- حساب مستقلّ باسم «شيكات تحت التحصيل» — لا صندوق ولا بنك.
- ويُقفَل به رصيد العميل عند الاستلام.
- ويُحوَّل إلى البنك عند الإيداع لا قبله.
- ويُثبَت التحصيل حين يظهر في كشف البنك.
- ويُعاد إلى ذمّة العميل عند الارتداد.
والخطوة الخامسة تُغفَل فتبقى الدفاتر كاذبة: شيك ارتدّ ولم يُعَد إلى ذمّة العميل — فيبدو العميل مسدِّدًا وهو مدين، ويستمرّ الشراء بالأجل على أساس خاطئ، وقد فُصِّلت الأرصدة التي لا يجوز وجودها في الأرصدة الشاذّة: ما يجب ألّا يوجد في دفاترك.
يُودَع في موعده… لا قبله ولا بعده
ولأن الخطأ في الاتجاهين يكلّف:
| الحالة | ما يقع | العلاج |
|---|---|---|
| إيداع قبل التاريخ | ارتداد ورسوم وحرج | تنبيه بالتاريخ |
| إيداع متأخّر أسبوعين | أسابيع تُضاف لدورتك | جدول أسبوعي |
| إيداع في يومه | الأصحّ | تنبيه قبل يومين |
| تظهير لمورّد | يُخرَج من المحفظة | يُوثَّق لمن ظُهِّر |
| شيك بلا تاريخ استحقاق واضح | يُراجَع فورًا | لا يُقبَل ناقصًا |
والصفّ الثاني خسارة صامتة: شيكات تنتظر في الدرج بعد استحقاقها. فالمال متاح ولا يُودَع لأن أحدًا لا يراجع الجدول — ومهمّة أسبوعية من عشر دقائق تُنهي هذا كلّه.
والصفّ الرابع يحتاج ضبطًا: تظهير شيك لمورّد يُخرِجه من محفظتك ويُغلِق التزامًا — ويُسجَّل لمن ظُهِّر ومتى، فإن ارتدّ عاد إليك بمطالبتين لا واحدة، وقد فُصِّلت دورة الالتزامات في تقارير الموردين والالتزامات المستحقة.
أتعرف كم شيكًا يستحقّ عندك هذا الأسبوع؟نضبط لك محفظة شيكات بتواريخها وتنبيهًا قبل كل استحقاق بيومين — وتقريرًا أسبوعيًّا بما يُودَع.
اطلب ضبط المحفظةالشيك المرتدّ: ورقة تعود ومعها معلومة
ولأن سبب الارتداد يقرّر ما تفعله بعده:
| سبب الارتداد | ما يعنيه | الخطوة التالية |
|---|---|---|
| رصيد غير كافٍ | الأخطر | مراجعة الحدّ والسجلّ |
| اختلاف التوقيع | سبب فنّي | إعادة تقديم بعد التصحيح |
| تاريخ غير صحيح | خطأ كتابي | شيك بديل |
| اختلاف المبلغ رقمًا وكتابةً | خطأ كتابي | شيك بديل |
| حساب أُقفِل | إشارة مقلقة | تسوية بوسيلة أخرى |
والتفريق بين الصفّ الأول وما بعده هو جوهر المعالجة: الأسباب الكتابية تُصحَّح في يوم — والشيك يُعاد تقديمه أو يُستبدَل بآخر، وقد تُعاد المحاولة مرّة واحدة بعد التأكّد. أمّا عدم كفاية الرصيد فمعلومة عن قدرة الساحب لا عن ورقته.
ويُوثَّق الارتداد بمستنده من البنك لا بمكالمة: إشعار الإرجاع هو الأصل — ويُحفَظ مع صورة الشيك ووجهيه، فهو أساس أي مطالبة لاحقة، وقد فُصِّل بناء الملفّ في النزاعات التجارية: ملفّ يُبنى قبل الخلاف.
وقيد الارتداد يُنفَّذ في يومه: يخرج المبلغ من المحفظة ويعود إلى ذمّة الساحب وتُسجَّل رسوم البنك — وتأخيره أسبوعًا يجعل رصيد العميل كاذبًا في كل تقرير يُقرأ خلاله، وقد فُصِّلت الأرصدة التي لا يجوز وجودها في الأرصدة الشاذّة.
وما يترتّب على الورقة المرتدّة من إجراءات نظامية يُسأل عنه مختصّ — والمكتوب هنا معالجة دفترية ومستندية لا رأي في إجراء.
المحفظة تُقرأ بالأسابيع لا بالمجموع
ولأن المجموع لا يقول متى يصل المال:
| القراءة | ما تكشفه | القرار المرتبط |
|---|---|---|
| المجموع الكلّي | حجم النقد القادم | محدود الفائدة وحده |
| التوزيع على الأسابيع | متى يصل | جدولة السداد |
| ما يستحقّ خلال ٣٠ يومًا | السيولة القريبة | الالتزامات القريبة |
| المتأخّر عن استحقاقه | إهمال في الإيداع | أودِعه اليوم |
| التركّز في عميل واحد | خطر مركَّز | راجِع حدّه |
والقراءة الثانية هي التي تجعل المحفظة أداة تخطيط: شيكاتٌ كبيرة كلّها في الشهر الثالث لا تحلّ أزمة الشهر الأول. والتوزيع الأسبوعي يُدمَج مع توقّعك النقدي، وقد فُصِّل في حل مشكلة صعوبة متابعة التدفقات النقدية.
وتُقرأ المحفظة مع الشيكات الصادرة في صفحة واحدة: ما يدخل وما يخرج في الأسبوع نفسه. فأسبوع فيه شيكان صادران يفوقان الشيك الوارد يحتاج تدبيرًا يُعرَف اليوم لا يوم الاستحقاق.
والقراءة الخامسة إنذار مبكّر: نصف محفظتك من عميل واحد — فارتداد واحد يقلب شهرك، وقد فُصِّل في تركّز الخطر في المنشأة.
ونصف الملفّ يخرج منك
ولأن ما تُصدِره يحتاج الانضباط نفسه:
- سجلّ بالشيكات الصادرة وتواريخها — وإلّا فمفاجأة في الرصيد.
- وتغطية الرصيد قبل التاريخ بيومين — حمايةً لسمعتك.
- وتوقيعان فوق حدّ معيّن — فلا صرف بلا مراجعة.
- ودفتر الشيكات في مكان محميّ — فالمفقود منه يُستعمَل.
- وإلغاء الشيك التالف بمستند — حفاظًا على التسلسل.
والضابط الثاني هو الذي يحمي ما لا يُشترى: شيك يرتدّ منك يُغيّر تعامل السوق معك — والتغطية تُراجَع أسبوعيًّا بجدول الصادر لا في يوم الاستحقاق.
والضابط الثالث جزء من فصل المهامّ: من يُعِدّ الشيك لا يوقّعه وحده — وقد فُصِّل في كيف يساعد النظام على منع التلاعب المالي؟ وإدارة الموافقات المالية قبل الصرف.
الشيك أداة… لا ضمانة
ولأن قبوله قرار ائتماني لا إجراء كتابي:
| الحالة | الحكم | ما يُشترَط |
|---|---|---|
| عميل قديم منتظم | يُقبَل | ضمن حدّه |
| عميل جديد أول تعامل | بحذر | دفعة مقدَّمة أوّلًا |
| شيك طرف ثالث | بحذر | ربط صريح بعميلك |
| تاريخ بعيد جدًّا | يُناقَش | كلفة الانتظار تُحسَب |
| عميل ارتدّ له شيك سابقًا | لا يُقبَل بلا تسوية | سجلّ سداده |
والقاعدة التي تُغفَل: الشيك لا يزيد قدرة العميل على السداد — بل يحدّد موعدًا فقط. فمن لا يستطيع الدفع بعد شهرين لن يستطيع لأنه وقّع ورقة، وقرار القبول يُبنى على سجلّه لا على وجود الشيك.
والصفّ الرابع يُحسَب لا يُجامَل: شيك بعد ستّة أشهر هو أجل ستّة أشهر بكلفة نقد محبوس، ويُقارَن بخصم سداد مبكّر — وقد فُصِّل حساب الخصم في حساب الخصم: كم بيعًا إضافيًّا يعوّضه؟.
أتقبل الشيكات بالسجلّ أم بالمجاملة؟نربط محفظة الشيكات بحدود الائتمان وسجلّ الارتداد — فيمنع النظام قبول شيك من عميل تجاوز حدّه.
اطلب ربط الائتمانخمس قدرات تكفي
ولأن أكثرها موجود ولا يُفعَّل:
| القدرة | ما تمكّنه | إن غابت |
|---|---|---|
| حساب محفظة مستقلّ | فصل عن النقد | سيولة وهمية |
| حقل تاريخ استحقاق | التنبيه والجدولة | متابعة يدوية |
| تقرير بالاستحقاق الأسبوعي | التخطيط | مجموع بلا زمن |
| قيد ارتداد بضغطة | إعادة الذمّة | قيود يدوية تُنسى |
| ربط الشيك بفواتيره | إغلاق صحيح | ذمم معلّقة |
والقدرة الرابعة توفّر أخطاء متكرّرة: الارتداد قيد مركّب — يُعيد الذمّة ويُخرِج المبلغ من المحفظة ويُسجّل الرسوم. وتنفيذه يدويًّا يُنتِج نصف قيد في نصف الحالات.
والقدرة الخامسة تُنهي أرصدة معلّقة: شيك بمبلغ يغطّي ثلاث فواتير — فبلا ربط تبقى الفواتير مفتوحة ويبقى المبلغ معلّقًا، وقد فُصِّل في إقفال الفترات المالية داخل النظام.
ومتى لا تحتاج وحدة للشيكات؟
ونقولها ونحن نبيع وحدات الخزينة والشيكات: أكثر المنشآت يكفيها جدول من سبعة أعمدة.
| الحالة | الكافي | متى تنتقل |
|---|---|---|
| شيك أو اثنان في الشهر | جدول وتذكير بالتقويم | عند عشرة |
| تحصيل نقدي أو تحويل غالبًا | لا محفظة تُدار | مع أول شيك آجل |
| شيكات بتواريخ قريبة | إيداع فوري | مع الآجال الطويلة |
| عشرات الشيكات شهريًّا | يستحقّ وحدة | فورًا |
| تظهير للموردين | يستحقّ تتبّعًا | فورًا |
والصفّ الأول صادق: شيكان في الشهر لا يحتاجان وحدة — يحتاجان حسابًا محاسبيًّا واحدًا وجدولًا فيه رقم الشيك وتاريخه ومبلغه وعميله. والانضباط في السطر الأول: أن يُكتَب يوم الاستلام.
والنصيحة التي تقلّل ما تشتريه منّا: ابدأ بالحساب المحاسبي لا بالوحدة. ففصل «شيكات تحت التحصيل» عن الصندوق يحلّ المشكلة الأكبر — وهي قراءة السيولة — بلا ريال إضافي، وما بعده تسهيلات في المتابعة لا في الصحّة.
قائمة فحص للشيكات
وتُراجَع أسبوعيًّا في عشر دقائق:
القيد
محفظة مستقلّة — لا صندوق ولا بنك.
التاريخان
استلام واستحقاق — لا واحد.
الإيداع
في موعده — بتنبيه قبل يومين.
الارتداد
إعادة الذمّة في اليوم نفسه.
الصادر
تغطية قبل التاريخ بيومين.
وابدأ بجمعة واحدة اليوم: افتح درج الشيكات ورتّبها بتاريخ الاستحقاق. فإن وجدت شيكًا مضى موعده فقد وجدت مالًا كان في متناولك — وإن وجدت أسبوعًا خاليًا قبل الرواتب فقد عرفت ما تحتاج ترتيبه من الآن.