بيعة واحدة… وسبعة مواعيد
وهذه صورة ما تتحوّل إليه الفاتورة الواحدة:
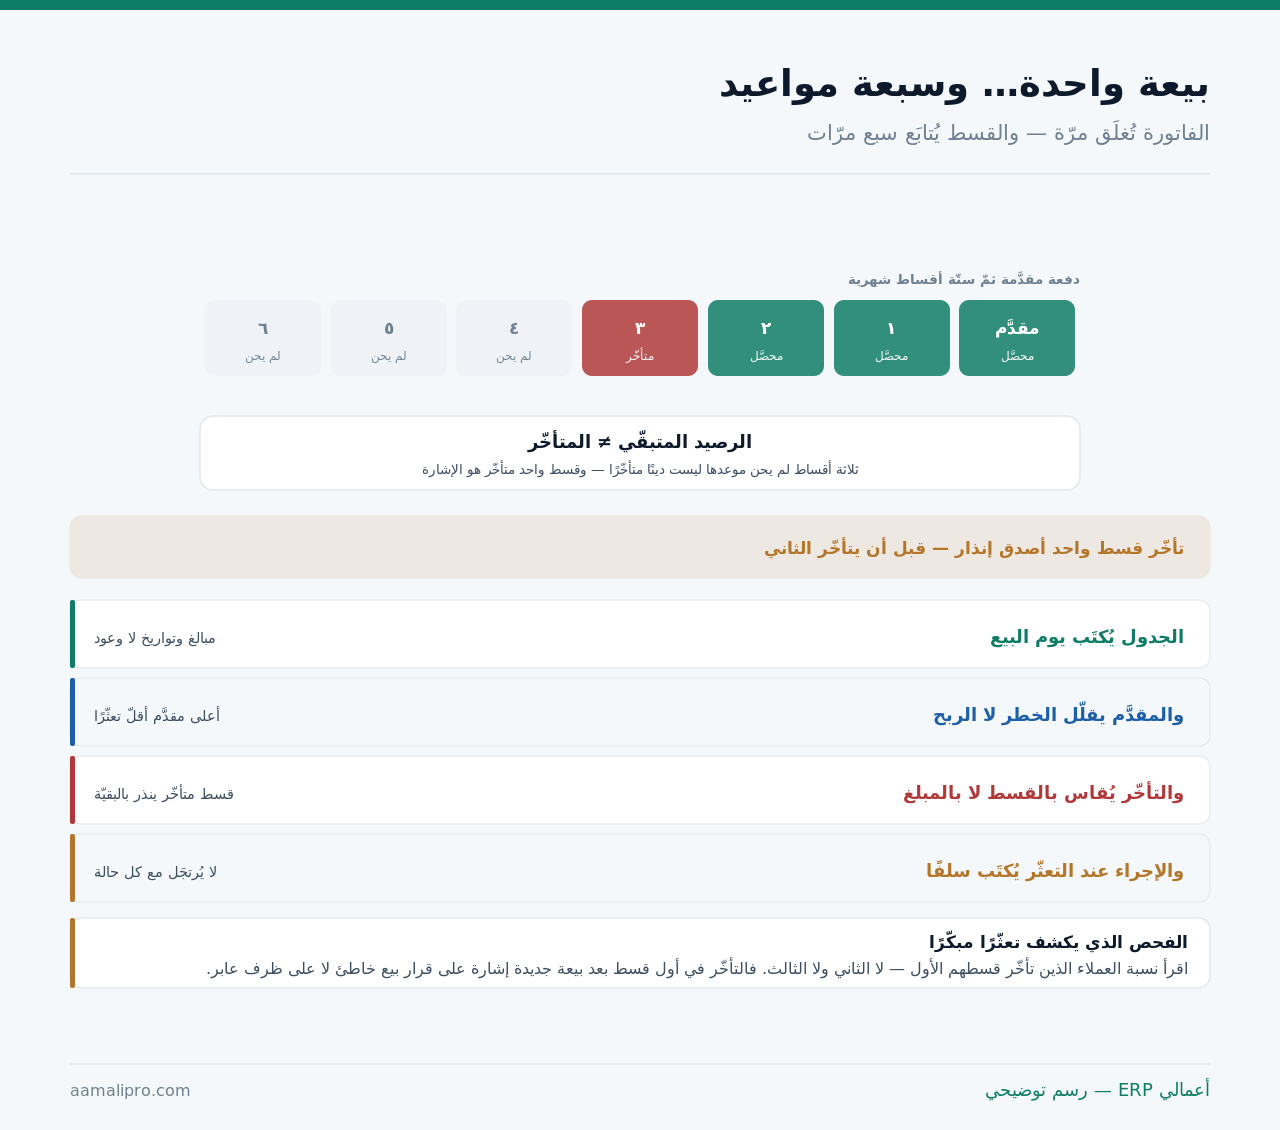
وهذا عن البيع بجدول أقساط. أمّا البيع بالأجل المفتوح — فاتورة تُسدَّد كاملة بعد ثلاثين يومًا — فمفصَّل في سياسة الائتمان: من يشتري بالأجل وبكم؟، ومتابعة أعماره في تقارير أعمار الديون. والفرق جوهري: الأجل موعد واحد، والتقسيط مواعيد متتابعة.
خمسة أرقام تُحدَّد قبل التوقيع
ولأن ما لا يُحدَّد يُتفاوَض عليه لاحقًا في أسوأ وقت:
| الرقم | أثره | الخطأ الشائع |
|---|---|---|
| الدفعة المقدَّمة | أكثر ما يقلّل التعثّر | التنازل عنها للإغراء |
| عدد الأقساط | كلّما طالت زاد الخطر | مدد طويلة بلا داعٍ |
| قيمة القسط | يجب أن تناسب دخل العميل | قسط يفوق قدرته |
| يوم الاستحقاق | قريب من دخله | يوم عشوائي |
| ما يقع عند التأخّر | يُكتَب سلفًا | يُترَك للاجتهاد |
والرقم الأول أقوى أدواتك: الدفعة المقدَّمة تفرز العميل قبل أن تبيع له. فمن لا يستطيع دفع ٢٠٪ اليوم يصعب أن يدفع الباقي على أقساط — والتنازل عنها لإتمام البيعة هو أشيع سبب للتعثّر.
والرقم الرابع تفصيل صغير الأثر كبير: استحقاق يوافق موعد دخل العميل يرفع نسبة السداد في موعده بلا أي إجراء إضافي — وهذا يُعرَف بالسؤال لا بالافتراض.
ويُحسَم قبل التوقيع أيضًا سؤالان يخصّان السلعة نفسها: ما الذي يقع بها قبل اكتمال السداد؟ فبعض المنشآت تشترط بقاء ارتباط بالسلعة حتى آخر قسط، وبعضها تسلّم كامل الحقّ عند التسليم — والفرق يُغيّر الضمانة المطلوبة وحسبة الخطر معًا. وماذا لو تعطّلت السلعة أثناء السداد؟ فالعميل الذي يدفع أقساطًا عن جهاز متوقّف يتوقّف بدوره، والربط بين خدمة الضمان ومتابعة الأقساط يمنع تعثّرًا ليس ماليًّا في أصله.
وصياغة هذين البندين وأثرهما النظامي يُسأل عنهما مختصّ — والمكتوب هنا تنظيم إداري لما يُتَّفق عليه قبل البيع لا رأي في أحكامه.
الفرز قبل البيع أرخص من التحصيل بعده
ولأن أكثر التعثّر يُصنَع لحظة الموافقة:
- اطلب ما يثبت الهوية والعنوان — لا اسمًا ورقمًا فقط.
- واسأل عن مصدر دخل منتظم يناسب القسط.
- واقرأ سجلّه معك إن كان عميلًا قديمًا.
- وضع سقفًا لأول تعامل يقلّ عن سقف العميل المعروف.
- ووثّق موافقتك ومن أعطاها.
والخطوة الخامسة تُنهي جدلًا داخليًّا لاحقًا: من وافق على هذه البيعة؟ فحين يتعثّر عميل يصير السؤال محرجًا إن لم يكن الجواب مسجَّلًا — وقد فُصِّل مبدأ الموافقات في إدارة الموافقات المالية قبل الصرف.
أتُفرِز عملاء التقسيط أم تبيع لكل من طلب؟نضبط لك سقوفًا ودفعة مقدَّمة إلزامية وموافقة مسجَّلة قبل إصدار أي جدول أقساط.
اطلب ضبط الفرزما الذي يجب أن يفعله نظامك؟
ولأن متابعة الأقساط يدويًّا تنهار عند العميل الخمسين:
| القدرة | ما تمكّنه | إن غابت |
|---|---|---|
| جدول أقساط لكل بيعة | مواعيد ومبالغ | متابعة بالذاكرة |
| فصل المستحقّ عن غير المستحقّ | قراءة صحيحة للمتأخّر | تضخيم الديون |
| تذكير آليّ قبل الاستحقاق | رفع نسبة السداد | اتصالات يدوية |
| سداد جزئي وتوزيعه | واقع التحصيل | قيود يدوية |
| تقرير أعمار بالأقساط | إنذار مبكّر | اكتشاف متأخّر |
والقدرة الثانية هي التي تُصحّح قراءتك كلّها: ثلاثة أقساط لم يحن موعدها ليست دينًا متأخّرًا. ومن يقرأ رصيد العميل كاملًا على أنه متأخّر يوقف عملاء منتظمين ويُفزِع نفسه بلا سبب.
والقدرة الرابعة واقع يومي لا استثناء: عميل يدفع نصف قسط. والقاعدة تُكتَب سلفًا — أيُسدَّد أقدم قسط أوّلًا؟ — وإلّا صار كل سداد جزئي اجتهادًا يختلف بين موظّف وآخر.
وقدرة سادسة تُطلَب حين يكبر العدد: السداد الذاتي عبر رابط أو تحويل مرجعي. فأكثر ما يؤخّر القسط ليس العجز بل عناء الدفع نفسه — ومن يستطيع السداد من جهازه في دقيقة يدفع في موعده أكثر ممّن ينتظر زيارة محصّل.
ويُنتبَه إلى أن جدول الأقساط يخصّ البيعة لا العميل: عميل واحد قد يحمل ثلاث بيعات بثلاثة جداول. وخلطها في رصيد واحد يُضيع تتبّع أي بيعة تعثّرت — والتقارير تُقرأ بالبيعة أوّلًا ثمّ بالعميل.
التذكير قبل الاستحقاق لا بعده
ولأن أرخص تحصيل يقع قبل أن يتأخّر أحد:
| التوقيت | الإجراء | الغرض |
|---|---|---|
| قبل ٣ أيام | تذكير آليّ | منع النسيان |
| يوم الاستحقاق | إشعار | تأكيد |
| بعد ٣ أيام | اتصال قصير ودّي | فهم السبب |
| بعد ١٠ أيام | مخاطبة مكتوبة | توثيق |
| بعد قسطين | تصعيد وفق المكتوب | حماية الباقي |
ويُوحَّد ما يُقال في كل محطّة: نصّ ثابت للتذكير ونصّ ثابت للمخاطبة. فترك الصياغة لكل محصّل يُنتِج نبرات مختلفة مع عملاء متشابهين — وأحيانًا نبرة تخسر عميلًا كان سيسدّد بعد أسبوع.
والمحطّة الثالثة أهمّ ممّا تبدو: اتصال قصير يسأل لا يطالِب. فأكثر التأخّر أوّله سهو أو ظرف مؤقّت، والاتصال المبكّر الودّي يحلّه ويحفظ العلاقة — وقد فُصِّل سلّم التصعيد في حل مشكلة ضعف متابعة التحصيل من العملاء.
ويُرسَل للعميل كشف يبيّن ما سُدِّد وما بقي: الغموض يؤخّر السداد أكثر ممّا يؤخّره العجز — وقد فُصِّل في كشف حساب العميل: مصادقة تُنهي نصف الخلاف.
الإجراء يُكتَب قبل أن تحتاجه
ولأن الارتجال هنا يُنتِج معاملة مختلفة لكل عميل:
- حدّد متى يُعَدّ العميل متعثّرًا — قسطان مثلًا.
- واعرض جدولة جديدة قبل أي إجراء أشدّ.
- وأوقِف البيع الجديد له — لا التعامل كلّه.
- ووثّق كل تواصل بتاريخه ومضمونه.
- وما بعد ذلك يُسأل عنه مختصّ — الإجراءات النظامية لها أصولها.
والخطوة الثالثة تفريق مهمّ: إيقاف البيع الجديد لا إيقاف الخدمة. فمن أوقفتَ خدمته صار خصمًا لا مدينًا، ومن أوقفتَ بيعه الجديد فقط يبقى في دائرة التعامل ويسدّد.
كم يكلّفك التقسيط فعلًا؟
ولأن الزيادة التي تضيفها ليست ربحًا صافيًا:
| البند | كيف يُحسَب | ملاحظة |
|---|---|---|
| كلفة النقد المحبوس | قيمة الأقساط × مدّتها | أكبر بند |
| كلفة المتابعة | وقت المحصّل واتصالاته | تُنسى دائمًا |
| نسبة التعثّر المتوقّعة | من تاريخك أنت | لا من تقدير |
| كلفة الإجراءات | عند الحالات المتعثّرة | قليلة الحدوث مرتفعة الأثر |
والبند الثالث يُحسَب من دفاترك لا من الانطباع: كم بيعة تقسيط من كل مئة لم تُحصَّل كاملة؟ فهذه النسبة هي التي تُسعِّر المنتج لا تقديرك للسوق، وقد فُصِّل حساب أثر الخصومات في حساب الخصم: كم بيعًا إضافيًّا يعوّضه؟.
وما يتّصل بصياغة الزيادة وأحكامها يُسأل عنه مختصّ — والمكتوب هنا حساب إداري للكلفة لا رأي في المعالجة.
أربعة أرقام تُقرأ شهريًّا
ولأن هذا الملفّ ينهار بصمت إن لم يُقَس:
| الرقم | ما يكشفه | الإشارة السيّئة |
|---|---|---|
| نسبة الأقساط المسدَّدة في موعدها | صحّة المحفظة | تنخفض شهرًا بعد شهر |
| نسبة تأخّر القسط الأول | جودة الفرز | مرتفعة = مشكلة بيع |
| متوسّط أيام التأخّر | كفاءة المتابعة | يطول |
| المبلغ القائم مقابل رأس مالك | الخطر المركَّز | نسبة كبيرة من سيولتك |
والرقم الرابع هو الحدّ الذي يوقف التوسّع: محفظة تقسيط تفوق ما تحتمله سيولتك تعني أنك موّلت عملاءك من رأس مالك التشغيلي. وقد فُصِّل خطر التركّز في تركّز الخطر في المنشأة ورؤية النقد في متابعة التدفقات النقدية.
والرقم الثاني يفرّق بين مشكلتين مختلفتين تمامًا: ضعف تحصيل أم سوء اختيار عميل؟ فالأول يُعالَج بالمتابعة والثاني بالفرز — ومن يخلط بينهما يعالج الخطأ بالدواء الخطأ.
وتُقرأ هذه الأرقام بالدفعة لا بالمجموع: عملاء الربع الأول مجموعة، وعملاء الربع الثاني مجموعة أخرى. فمقارنة سلوك سداد كل مجموعة على حدة تكشف إن كان الفرز قد تراخى في فترة معيّنة — وهذا لا يظهر أبدًا في متوسّط المحفظة كلّها لأن المنتظمين القدامى يغطّون على الجدد.
كم من رأس مالك قائم على أقساط الآن؟نُخرِج لك أربعة أرقام شهرية — السداد في الموعد وتأخّر القسط الأول ومتوسّط التأخّر والمبلغ القائم.
اطلب تقرير الأقساطومتى يكون التقسيط قرارًا خاطئًا؟
ونقولها ونحن نبيع وحدات إدارة الأقساط: التقسيط ليس مناسبًا لكل نشاط.
| الحالة | الأصحّ | لماذا |
|---|---|---|
| هامشك رقيق أصلًا | لا تقسّط | التعثّر يمحو الربح |
| سيولتك مشدودة | لا تقسّط | تموّل عميلك من تشغيلك |
| بضاعة رخيصة سريعة | بيع نقدي | المتابعة أغلى من الصنف |
| عملاء يصعب الوصول إليهم | لا تقسّط | التحصيل شبه مستحيل |
| سلعة مرتفعة القيمة ومعمّرة | يصلح تمامًا | يزيد المبيعات فعلًا |
والصفّ الثالث يُغفَل كثيرًا: تقسيط صنف زهيد الثمن يعني ستّ متابعات وتذكيرات ومكالمات على مبلغ لا يحتمل هذه الكلفة. فالتقسيط أداة للسلع المرتفعة لا لكل شيء.
والنصيحة التي تقلّل ما تشتريه منّا: جرّب على عشرين بيعة قبل أن تفتح الباب. تابِعها ستّة أشهر واقرأ نسبة التعثّر الحقيقية عندك — فإن كانت مقبولة فوسّع بثقة، وإن كانت مرتفعة فقد اكتشفتها بعشرين عميلًا لا بمئتين، وهذه أرخص تجربة ممكنة.
قائمة فحص للبيع بالتقسيط
وتُراجَع قبل فتح الباب وبعد كل ربع:
المقدَّم
نسبة إلزامية — لا يُتنازَل عنها للإغراء.
الجدول
يُكتَب يوم البيع بمبالغ وتواريخ.
التذكير
قبل الاستحقاق بثلاثة أيام.
التعثّر
إجراء مكتوب — وجدولة قبل التصعيد.
الحدّ
المبلغ القائم لا يتجاوز ما تحتمله سيولتك.
وابدأ برقم واحد اليوم: نسبة عملائك الذين تأخّر قسطهم الأول. فهذه النسبة وحدها تقول لك إن كانت مشكلتك في التحصيل أم في قرار البيع — وهما مشكلتان لكلٍّ علاج مختلف تمامًا.