من مستحقّ إلى مشطوب: خمس محطات
ولأن أهمّ ما في السلّم هو الخطّ الفاصل في وسطه:
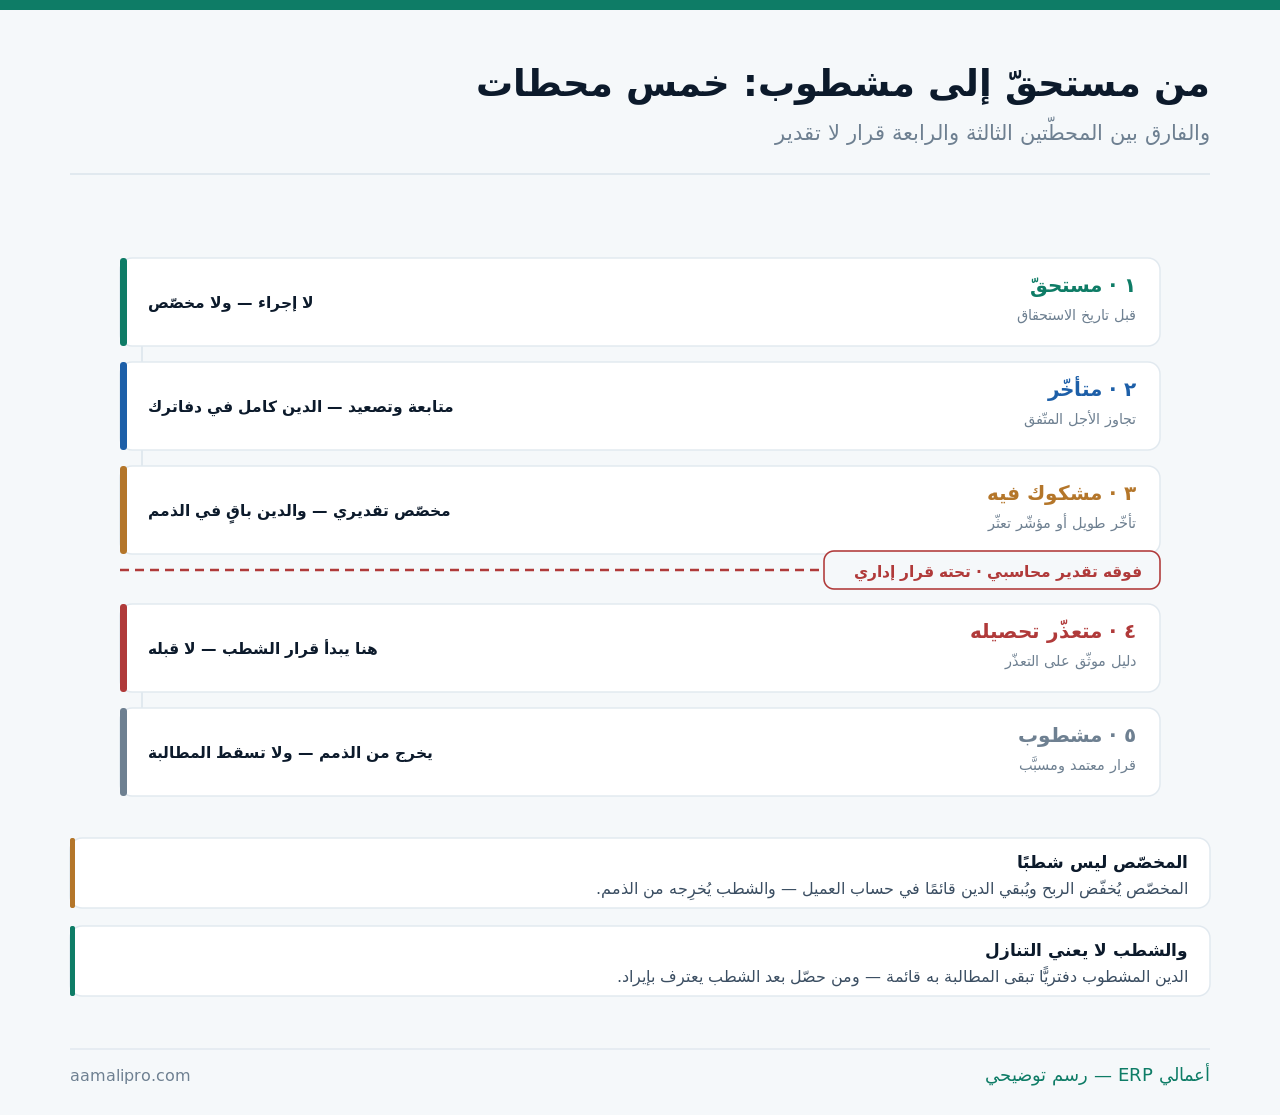
وهذا المقال عن نهاية الطريق: القرار بأن الدين لن يُحصَّل. أمّا فئات الأعمار وسلّم التصعيد ومخصّص المشكوك فيه فمفصَّلة في أعمار الديون، وأمّا إجراءات التحصيل ففي إدارة التحصيل، وأمّا منح الأجل وحدوده ففي سياسة الائتمان.
المخصّص ليس شطبًا — والفرق عملي
ولأن الخلط بينهما يُنتِج إمّا أصولًا وهمية وإمّا حسابات عملاء ضائعة:
| الوجه | المخصّص | الشطب |
|---|---|---|
| طبيعته | تقدير محاسبي | قرار إداري |
| حساب العميل | يبقى بكامل الدين | يُخفَّض أو يُقفَل |
| من يقرّره | المحاسب بسياسة | صاحب صلاحية معتمدة |
| قابلية العكس | يُعدَّل كل فترة | لا يُعاد بسهولة |
| أثره على الربح | يُخفّضه عند التكوين | لا يُخفّضه مرّتين |
والصفّ الأخير هو أكثر ما يُخطئ فيه من يشطب: لا تخفيض مرّتين. فالدين الذي كُوِّن له مخصّص كامل سبق أن خفَّض الربح يوم التكوين — وشطبه لاحقًا يُقفِل الاثنين معًا ولا يُنتِج مصروفًا جديدًا، ومن يقيّده مصروفًا مرّة أخرى يُنقِص ربحه بلا سبب.
والصفّ الثاني يفرّق بين إدارتين مختلفتين: حساب العميل. فالمخصّص لا يمسّ حساب العميل فيبقى مطالبًا بكامل دينه، والشطب يُخرِج الرقم من الذمم — ولهذا لا يُشطَب دين ما زال التحصيل جاريًا فيه مهما طال.
ما يُجمَع قبل أن يُقال «متعذّر»
ولأن الشطب بلا ملفّ يبدو إخفاءً لا معالجة:
| الدليل | ما يُثبِته | قوّته |
|---|---|---|
| سجلّ المطالبات والمراسلات | أن التحصيل جرى فعلًا | أساسي |
| إغلاق نشاط المدين أو تعثّره | انقطاع مصدر السداد | قوي |
| إجراء قانوني وما انتهى إليه | استنفاد المسار | الأقوى |
| تعذّر الوصول بعد محاولات موثّقة | اختفاء المدين | متوسّط |
| كلفة التحصيل تفوق الدين | قرار اقتصادي مسبَّب | يُوثَّق بحساب |
| مضيّ الزمن وحده | لا يُثبِت شيئًا | غير كافٍ |
أعندك ملفّ لكل دين مشطوب؟نبني في نظامك ملفّ التعذّر ومسار اعتماده بحدوده المبلغية — فلا يُشطَب دين بلا دليل ولا بلا صاحب قرار.
اطلب ضبط دورة الشطبوالصفّ الأخير هو أشيع مبرّر وأضعفه: مضيّ الزمن. فدين عمره ثلاث سنوات لمدين نشط قادر ليس متعذّرًا بل مُهمَلًا — والعمر مؤشّر يستدعي المخصّص، أمّا الشطب فيحتاج دليلًا على أن التحصيل نفسه لم يعد ممكنًا.
والصفّ الخامس قرار مشروع تمامًا لكنه يُكتَب بحساب لا بانطباع: كلفة التحصيل. فمطالبة قضائية بمبلغ صغير قد تكلّف أضعافه — والصواب أن يُوثَّق التقدير ويُعتمَد الشطب لهذا السبب صراحةً، وقد فُصِّل بناء الملفّ في ملفّ النزاع.
قبل الشطب: أن تقبض بعضه
ولأن نصف الدين حاضرًا خير من كامله مشطوبًا:
| المسألة | الصواب | ما يقع بالخطأ |
|---|---|---|
| متى تُعرَض التسوية | قبل استنفاد المسار | بعد الشطب بلا جدوى |
| صيغتها | مكتوبة وموقّعة | اتفاق شفهي يُنكَر |
| المتبقّي | يُسقَط صراحةً أو يبقى | يبقى معلّقًا بلا قرار |
| الدفع | فور التوقيع أو بجدول | وعد بلا مواعيد |
| الإخلال بالجدول | يُعيد المطالبة بالكامل | تسوية تُستعمَل تأجيلًا |
والصفّ الأخير هو الشرط الذي يمنع استعمال التسوية حيلةً: سقوطها بالإخلال. فمدين يوقّع على جدول ثمّ يتوقّف بعد أول دفعة قد يكون اشترى وقتًا لا أكثر — والنصّ على عودة المطالبة بكامل الدين عند الإخلال يجعل التسوية جادّة.
والصفّ الثالث يُغفَل فيُنتِج رصيدًا معلّقًا سنوات: المتبقّي. فقبض سبعين في المئة بلا نصّ على الثلاثين الباقية يترك رقمًا في الذمم لا أحد يعرف صفته — والصواب أن يُسقَط صراحةً في نصّ التسوية أو يبقى مطالَبًا به صراحةً.
من يعتمد الشطب — وبأي ترتيب؟
ولأن صلاحية الشطب هي أخطر صلاحية في دورة الذمم:
- يُرفَع بمذكّرة تحمل الدليل لا برسالة.
- ويُعتمَد بحدّ مبلغيّ متدرّج — كلّما كبر صعد.
- ولا يعتمده من أصدر الفاتورة ولا من حصّلها.
- ويُنفَّذ بقيد له مرجع يعود إلى المذكّرة.
- ويُقفَل حساب العميل أو يُقيَّد فلا يُباع له أجلًا.
كم في ذممك ممّا لن يصل؟نراجع معك كشف ذممك ونفصل ما يستحقّ مخصّصًا عمّا يستحقّ شطبًا — بدليل مكتوب لكل حالة.
اطلب مراجعة الذمموالخطوة الثالثة هي الضابط الذي يمنع أخطر تلاعب في هذا الباب: فصل الصلاحيات. فمن يستطيع أن يبيع ثمّ يشطب يستطيع أن يُخفي تحصيلًا لم يورّده — والفصل يجعل ذلك مستحيلًا بإجراء لا برقابة، وقد فُصِّل في منع التلاعب المالي.
والخطوة الأخيرة تمنع تكرار الخسارة نفسها: تقييد الحساب. فعميل شُطِب دينه ثمّ اشترى بالأجل مرّة أخرى يُنتِج خسارة ثانية — والقيد يُرفَع بقرار إن سدّد لا بمرور الوقت.
ما يُقفَل وما يبقى
ولأن الشطب حدث محاسبي وتشغيلي معًا:
| الحالة | المعالجة | ما يُنتبَه له |
|---|---|---|
| كُوِّن له مخصّص كامل | يُقفَل المخصّص بالدين | لا مصروف جديد |
| لم يُكوَّن له مخصّص | مصروف ديون معدومة | يظهر أثره في الفترة |
| مخصّص جزئي | الفارق مصروف | يُحسَب لا يُقدَّر |
| ضريبة القيمة المضافة | لها شروط خاصّة | تُسأل قبل التعديل |
| الرصيد الدائن للعميل | يُقاصّ أوّلًا | قبل أي شطب |
والصفّ الأخير يُغفَل فيُنتِج شطبًا خاطئًا: المقاصّة أوّلًا. فعميل له دفعة مقدّمة أو إشعار دائن في حساب آخر لا يُشطَب دينه قبل مقاصّتها — وقد فُصِّلت في المقاصّة بين الحسابات.
والصفّ الرابع لا يُجتهَد فيه: الضريبة. فتعديل ضريبة مخرجات على دين مشطوب له شروط ومدد محدّدة — ومعالجته بالاجتهاد تُنتِج فرقًا يظهر في المراجعة، والصواب سؤال المختصّ، وقد فُصِّلت الجاهزية في الجاهزية للمراجعة الضريبية.
الشطب دفتريّ — والمطالبة تبقى
ولأن كثيرين يظنّون أن الشطب تنازل، وهو ليس كذلك:
| المسألة | الصواب | الخطأ الشائع |
|---|---|---|
| المطالبة القانونية | تبقى قائمة | إسقاطها بالشطب |
| سجلّ المشطوبات | يُحفَظ لا يُحذَف | إخراج العميل نهائيًّا |
| التحصيل بعد الشطب | يُعترَف به إيرادًا | إعادة فتح الفاتورة القديمة |
| التعامل مستقبلًا | نقدًا فقط | عودة للأجل بلا قرار |
| الإفصاح | ضمن سياسة معلنة | شطب صامت |
والصفّ الثالث يقع كثيرًا ويُفسِد فترتين معًا: إعادة فتح الفاتورة. فمن حصّل مبلغًا بعد الشطب لا يعيد قيد الفاتورة القديمة — بل يعترف بالمقبوض إيرادًا في فترته، وإعادة الفتح تُغيّر فترة مقفلة وتُربِك المقارنة.
والصفّ الثاني يُغفَل مع أنه أرخص حماية: سجلّ المشطوبات. فحفظ من شُطِب دينه يمنع البيع له بالأجل مرّة أخرى ويُغذّي قرار الائتمان القادم، وقد فُصِّل في فتح حساب العميل.
ثلاثة أرقام عن ديونك المعدومة
ولأن الشطب يصف بيعك أكثر ممّا يصف عملاءك:
| الرقم | ما يكشفه | ما تفعله |
|---|---|---|
| المشطوب إلى المبيعات الآجلة | كلفة البيع بالأجل | قارِنها بهامشك |
| عمر الدين يوم الشطب | بطء اكتشافك | قصِّر دورة التصعيد |
| تركّز المشطوب في قناة أو مندوب | خلل في المنح لا الحظّ | راجِع من يمنح الأجل |
والرقم الأول يُنضِج قرارًا تجاريًّا كاملًا: نسبة المشطوب إلى المبيعات الآجلة. فإن بلغت نسبة تقارب هامشك فأنت تبيع بلا ربح — والعلاج ليس تشديد التحصيل بل إعادة النظر في من يُمنَح الأجل أصلًا.
والرقم الثالث يكشف ما يُنسَب عادةً إلى سوء الحظّ: تركّز المشطوب. فتجمّعه عند مندوب أو قناة أو صنف بعينه يعني خللًا في قرار المنح لا تعثّرًا عامًّا في السوق — والمعالجة تكون عند مصدر القرار.
خمسة أخطاء في التعامل مع الديون المتعثّرة
إبقاء الدين المتعذّر أصلًا في الدفاتر
فتُقرأ أصولك أكبر ممّا هي، ويبدو الربح أعلى من النقد بلا تفسير.
الشطب بمضيّ الزمن وحده
فدين قديم لمدين نشط ليس متعذّرًا بل مُهمَلًا — والعمر يستدعي المخصّص لا الشطب.
تحميل المصروف مرّتين
مرّة بالمخصّص ومرّة بالشطب — والدين الذي كُوِّن له مخصّص كامل يُقفَل به ولا يُنقِص الربح ثانيةً.
شطب يعتمده من أصدر الفاتورة
فمن يبيع ويشطب يستطيع إخفاء تحصيل لم يورّده — والفصل إجراء لا رقابة.
ظنّ الشطب تنازلًا عن الحقّ
فتُترَك المطالبة القائمة — والشطب معالجة دفترية لا إسقاطًا للدين.
ومتى لا تحتاج سياسة شطب مكتوبة؟
هذا القسم يخالف مصلحتنا — فضبط دورة المخصّصات والشطب في النظام عمل تهيئة نبيعه. لكنه لا يلزم كل منشأة:
| الحالة | ما يكفي | ما يبقى لازمًا |
|---|---|---|
| بيع نقدي بالكامل | لا ذمم أصلًا | لا شيء |
| عملاء قلائل معروفون | قرار مباشر موثّق | الدليل مكتوب |
| حالات نادرة جدًّا | اعتماد فرديّ | فصل الصلاحية |
| بيع آجل واسع | تلزم سياسة معلنة | كل ما سبق |
والصفّ الثاني هو الأشيع في المنشآت الصغيرة: عملاء معدودون. فالمالك يعرف كل واحد منهم بالاسم ويقرّر مباشرةً — والذي يبقى لازمًا حتى هنا هو أن يُكتَب سبب الشطب في سطرين، فالذاكرة تُنسي بعد سنة وتترك القيد بلا تفسير.
والإشارة التي تقول إن السياسة صارت لازمة ليست حجم الذمم بل أول مرّة يُشطَب فيها دين وتختلفون على من قرّر ذلك.
قائمة فحص للديون المعدومة
- الفرق بين المخصّص والشطب مكتوب في سياستك.
- ولا يُشطَب دين ما زال التحصيل جاريًا فيه.
- ولكل شطب ملفّ يحمل دليل التعذّر.
- ومضيّ الزمن وحده ليس دليلًا.
- والاعتماد بحدّ مبلغيّ متدرّج.
- ولا يعتمده من أصدر الفاتورة أو حصّلها.
- والرصيد الدائن يُقاصّ قبل أي شطب.
- والمعالجة الضريبية تُسأل لا يُجتهَد فيها.
- وسجلّ المشطوبات محفوظ ويمنع الأجل مستقبلًا.
- ونسبة المشطوب إلى المبيعات الآجلة تُقرأ سنويًّا.
وابدأ بالبند الثالث إن لم تبدأ بغيره: ملفّ لكل شطب — فهو ما يفرّق بين معالجة محاسبية سليمة وإخفاء لخسارة، ولا يكلّف أكثر من صفحة تُرفَق بالقيد.