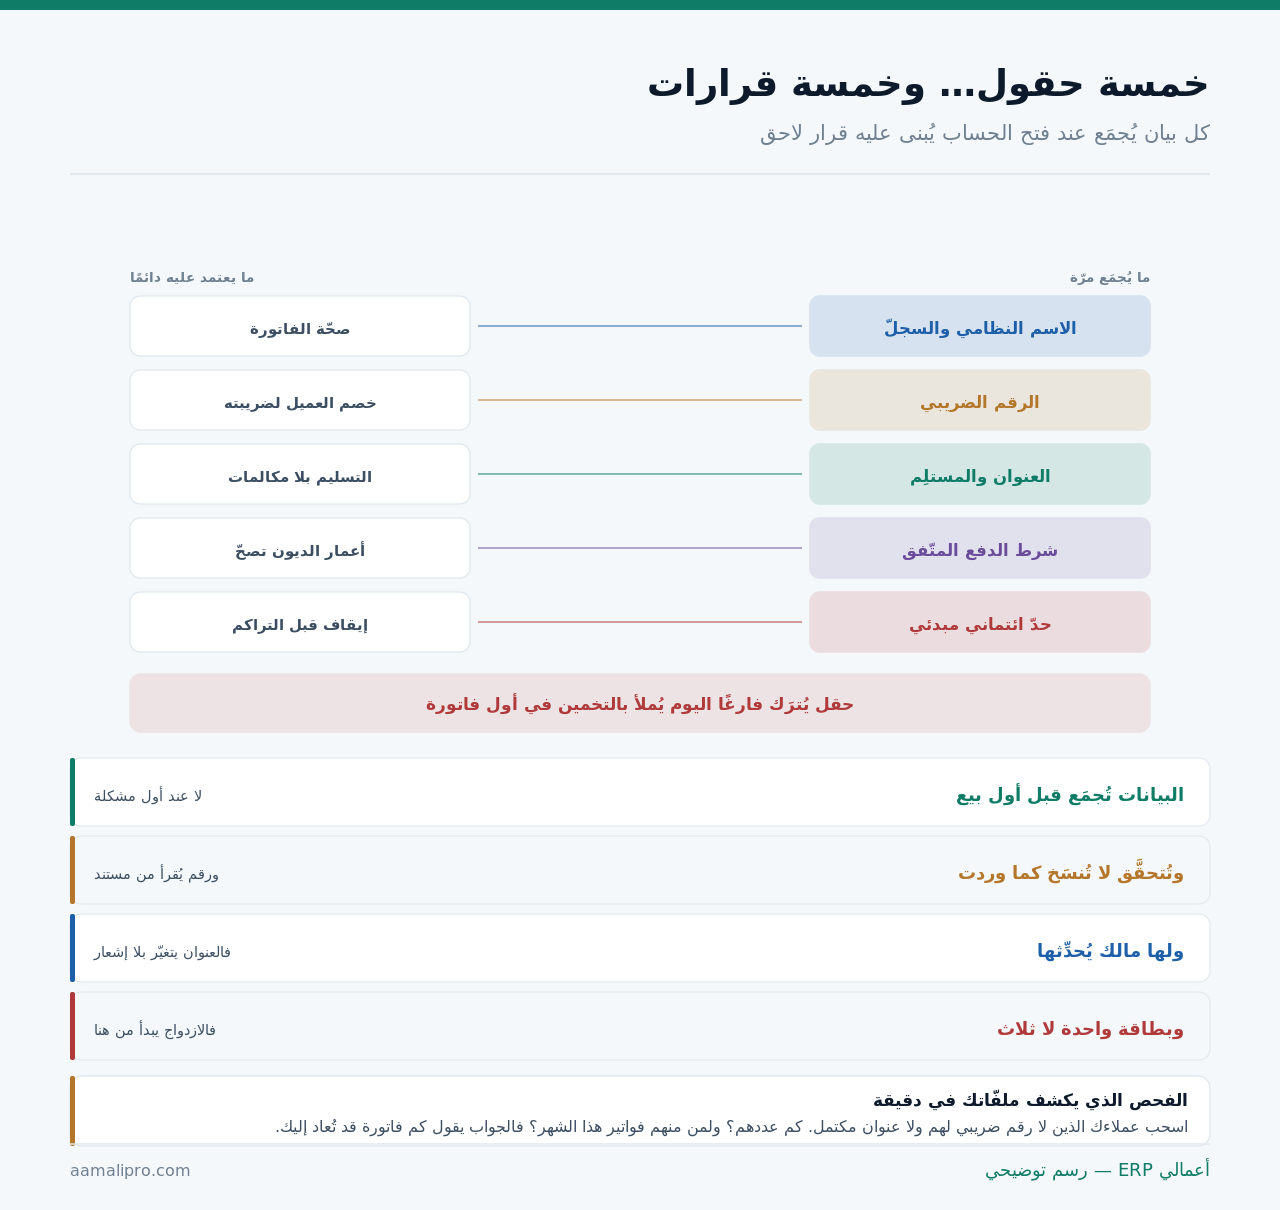
خمسة حقول… وخمسة قرارات
ولأن كل حقل يُجمَع مرّة يُبنى عليه قرار يتكرّر:
وهذا المقال عن ملفّ العميل بوصفه بيانات. أمّا منح الأجل وحدوده فمفصَّل في سياسة الائتمان، وأمّا حوكمة البطاقات عمومًا ففي البيانات الرئيسية، وأمّا متطلّبات الفاتورة نفسها ففي أخطاء الفوترة الإلكترونية.
ما يُطلَب — وما لا يُطلَب
ولأن طلب ما لا يلزم يؤخّر أول بيع بلا فائدة:
| المستند | متى يلزم | ما يُبنى عليه |
|---|---|---|
| السجلّ التجاري | للمنشآت دائمًا | الاسم النظامي الصحيح |
| شهادة الرقم الضريبي | إن كان مسجَّلًا | بيانات الفاتورة |
| العنوان الوطني | للفوترة والتسليم | مطلب في المستندات |
| تفويض من يوقّع | عند الأجل أو العقد | صحّة الالتزام |
| قوائم مالية | عند أجل كبير فقط | حدّ ائتماني |
| ما لا علاقة له بالتعامل | لا يُطلَب | يؤخّر بلا فائدة |
والصفّ الأخير مبدأ عملي وامتثالي معًا: لا تجمع ما لا تستعمله. فكل مستند تحتفظ به يصير مسؤولية حفظ وحماية عليك — وطلب أوراق لا يبنى عليها قرار يبطئ البيع ويزيد ما تحرسه بلا مقابل، وقد فُصِّلت حماية البيانات الشخصية في البيانات الشخصية.
والصفّ الرابع يُغفَل حتى يقع الخلاف: من يوقّع عن المنشأة. فأمر شراء يوقّعه من لا يملك الالتزام قد يُنكَر — والسؤال عن التفويض عند فتح الحساب أهون بكثير من السؤال عنه بعد التسليم.
تُتحقَّق البيانات… لا تُنسَخ كما وردت
ولأن أكثر الأخطاء تدخل النظام في هذه اللحظة بالذات:
| البيان | كيف يُتحقَّق | الخطأ الشائع |
|---|---|---|
| الاسم النظامي | من السجلّ حرفيًّا | الاسم الدارج بين الناس |
| الرقم الضريبي | يُقرأ من الشهادة | يُملى في الهاتف |
| العنوان | من العنوان الوطني | وصف تقريبي |
| الهاتف والبريد | رسالة تأكيد | رقم مندوب لا منشأة |
| اسم جهة الاتصال | وصفتها | اسم أول من ردّ |
والصفّ الثاني هو الذي يُنتِج أكثر الفواتير المرفوضة: رقم ضريبي يُملى شفاهةً. فرقم من خمس عشرة خانة يُنقَل بالسمع يخطئ في خانة أو خانتين — والفاتورة تُرفَض أو تُقبَل ثمّ يُطالَب عميلك بتصحيحها، فتُصدِر إشعارًا وتُعيد الإصدار.
والصفّ الأخير يُغفَل فيسبّب انقطاعًا لاحقًا: جهة الاتصال باسم شخص لا بصفة. فالموظّف يتغيّر وتبقى بطاقتك تحمل اسمه — والصواب تسجيل الاسم والصفة معًا: «محمّد — مدير المشتريات»، فحين يرحل تعرف من تسأل عنه.
البطاقة المكرّرة تبدأ من هنا
ولأن التنظيف لاحقًا أصعب بعشر مرّات من المنع الآن:
| الضابط | كيف يعمل | ما يمنعه |
|---|---|---|
| بحث إلزامي قبل الإنشاء | بالاسم والهاتف والرقم | بطاقة ثانية للعميل نفسه |
| الرقم الضريبي فريد | لا يتكرّر في بطاقتين | ازدواج مؤكَّد |
| معيار تسمية موحَّد | لا اجتهاد في الاختصار | ثلاث صيغ لاسم واحد |
| صلاحية الإنشاء محصورة | ليست لكل مندوب | بطاقات بلا حوكمة |
| فروع العميل تحت واحد | أب وأبناء | ذمم مبعثرة |
كم بطاقة مكرّرة في ملفّ عملائك؟نفحص بطاقات عملائك ونكشف المكرّر ونضبط البحث الإلزامي قبل الإنشاء — فيتوقّف التكرار من مصدره.
اطلب فحص الازدواجوالصفّ الأخير يُغفَل فيُفسِد أهمّ قراءة: عميل بثلاثة فروع في ثلاث بطاقات منفصلة. فلا تعرف حجم تعاملك معه فعلًا، ولا تستطيع أن تضع له حدًّا ائتمانيًّا واحدًا، ولا يظهر في تحليل الربحية بحجمه الحقيقي — وقد فُصِّل في ربحية العميل.
والصفّ الأول أرخص ضابط وأكثره فعالية: بحث قبل الإنشاء. فأكثر الازدواج يقع بحسن نيّة — مندوب لم يجد العميل باسمه المختصر فأنشأ بطاقة جديدة، وشاشة تُلزِمه بالبحث أوّلًا تُنهي ذلك.
ما يُثبَّت في البطاقة يُطبَّق بلا تذكُّر
ولأن ما لا يُثبَّت في البطاقة يُعاد التفاوض عليه في كل فاتورة:
- شرط الدفع — نقدًا أم أجلًا وكم يومًا ومن أي تاريخ.
- وقائمة الأسعار أو شريحته لا سعر يُكتَب يدويًّا.
- وشرط التسليم — من مستودعك أم إليه ومن يتحمّل النقل.
- والحدّ الائتماني المبدئي ولو كان صغيرًا.
- وعملة التعامل إن كان خارجيًّا.
كم عميلًا عندك بلا رقم ضريبي أو عنوان مكتمل؟نضبط نموذج فتح حساب العميل بحقوله الإلزامية وضوابط منع الازدواج في نظامك — فتُصدَر فاتورتك من أول مرّة.
اطلب ضبط ملفّ العميلوالخطوة الرابعة تُغفَل مع العميل الجديد تحديدًا: حدّ ائتماني ولو صغيرًا. فترك الخانة فارغة يعني حدًّا مفتوحًا عمليًّا — والأصل أن يبدأ الجديد بحدّ متواضع يكبر بسجلّ سداد، لا أن يُمنَح ما يُمنَحه عميل قديم من أول يوم، وقد فُصِّل في سياسة الائتمان.
والخطوة الثانية تُنهي نوعًا كاملًا من الخلافات الداخلية: ربط العميل بشريحة سعرية. فالسعر يظهر من نفسه ولا يُترَك لمن يفوتِر، وقد فُصِّل في قوائم الأسعار.
العميل الفرد: ما يختلف
ولأن معاملة الأفراد بنموذج المنشآت تُعطِّل البيع وتجمع ما لا يلزم:
| المسألة | العميل الفرد | العميل المنشأة |
|---|---|---|
| المستندات | اسم وهاتف غالبًا | سجلّ ورقم ضريبي |
| الفاتورة | مبسَّطة في الغالب | ببيانات المشتري |
| البيانات المحفوظة | الأقلّ ما يلزم | ما يلزم للتعامل |
| الأجل | نادر | شائع بضوابط |
| التحقّق | خفيف | من المستندات |
والصفّ الثالث مسؤولية لا خيار: الاحتفاظ بأقلّ ما يلزم من بيانات الأفراد. فحفظ صور هويّات ومعلومات لا يُبنى عليها قرار يزيد ما تحرسه ويوسّع أثر أي تسرّب — والأصل جمع ما يمكّن من إتمام المعاملة فقط.
والصفّ الرابع يُغفَل ثمّ يُكتشَف متأخّرًا: الأجل للأفراد. فهو نادر لسبب وجيه — التحصيل من فرد أصعب والضمانات أضعف. ومن يمنحه يفعله استثناءً موثَّقًا لا عادةً، وقد فُصِّل في أعمار الديون.
البيانات تتقادم — ومن يُحدِّثها؟
ولأن ملفًّا صحيحًا يوم فتحه يصير خاطئًا بعد سنتين بلا أن يخطئ أحد:
| ما يتغيّر | كيف يُكتشَف | من يُحدِّث |
|---|---|---|
| العنوان | شحنة تُعاد | المبيعات فورًا |
| جهة الاتصال | بريد يرتدّ | من علم أوّلًا |
| الرقم الضريبي | رفض فاتورة | المحاسبة بمستند |
| الاسم النظامي | تغيير سجلّ | بمستند لا بمكالمة |
| الحدّ الائتماني | مراجعة دورية | الإدارة المالية |
والصفّ الرابع يستحقّ ضابطًا صارمًا: تغيير الاسم النظامي بمستند. فهو أخطر تعديل ممكن على بطاقة عميل لأنه يمسّ صحّة كل فاتورة بعده — ولا يُقبَل فيه إخبار هاتفي، وقد فُصِّل حفظ التغييرات في سجلّ التغييرات.
والصفّ الأول أرخص تحديث وأكثره إهمالًا: العنوان. فمن يكتشفه هو من أُعيدت شحنته، ثمّ يخبر زميله شفاهةً ولا يُحدَّث الملفّ — فتُعاد الشحنة التالية أيضًا. والقاعدة أن من علم بالتغيير يُحدِّث أو يُبلِّغ من يُحدِّث في يومه.
ثلاثة أرقام تقيس جودة ملفّاتك
ولأن جودة البيانات لا تُقاس بالانطباع:
| الرقم | ما يكشفه | الإشارة |
|---|---|---|
| نسبة الملفّات الناقصة | انضباط الفتح | فوق العُشر: راجِع النموذج |
| بطاقات بلا حركة منذ سنة | ازدواج أو عملاء منتهون | راجِعها وأغلِقها |
| فواتير أُعيدت لخطأ بيانات | أثر مباشر ومكلف | يجب أن يقترب من الصفر |
والرقم الثالث هو الذي يُقنِع الإدارة بالإجراء: فاتورة تُعاد. فهي ليست مسألة ترتيب بيانات بل تأخير تحصيل أسبوعين وجهد إصدار مرّتين وانطباع سيّئ عند عميل — وربطه بعدد الملفّات الناقصة يُظهِر الصلة مباشرة.
والرقم الثاني يكشف ما لا يظهر: بطاقات ميتة. فأكثرها ليس عملاء انتهوا بل بطاقات مكرّرة أُنشِئت بالخطأ ثمّ هُجِرت لصالح الأخرى — ومراجعتها مرّة في السنة تُنظّف الملفّ وتُصحّح تقاريرك.
خمسة أخطاء في فتح الحسابات
رقم ضريبي بالسمع
خمس عشرة خانة تُملى في الهاتف تخطئ في خانة — فتُرفَض الفاتورة أو تُصحَّح بإشعار وإعادة إصدار.
اسم دارج بدل النظامي
فلا يطابق سجلّه، ولا يُعثَر عليه في البحث، وتُنشَأ له بطاقة ثانية بعد شهر.
خانة الحدّ الائتماني فارغة
وهي عمليًّا حدّ مفتوح — والجديد يبدأ بحدّ متواضع يكبر بسجلّ سداد لا بمجاملة.
فروع العميل ببطاقات منفصلة
فلا تعرف حجم تعاملك معه، ولا تضع له حدًّا واحدًا، ولا يظهر بحجمه في تحليل الربحية.
جمع مستندات لا تُستعمَل
فتصير مسؤولية حفظ وحماية بلا مقابل — ويؤخّر أول بيع بلا فائدة.
ومتى يكون النموذج عائقًا؟
هذا القسم يخالف مصلحتنا — فضبط النماذج والحقول الإلزامية عمل تهيئة نبيعه. لكن التشديد له ثمن:
| الحالة | ما يكفي | ما يبقى لازمًا |
|---|---|---|
| بيع تجزئة نقدي | بلا ملفّ أصلًا | لا شيء |
| عميل يشتري مرّة واحدة | الحدّ الأدنى | بيانات الفاتورة |
| مبلغ صغير نقدًا | اسم وهاتف | لا مستندات |
| عميل قديم بلا أجل | ما لديك يكفي | تحديث عند التغيير |
والقاعدة التي تحكم هذا كلّه: التشديد يتناسب مع الأجل والمبلغ لا مع الشكل. فمن يبيع نقدًا لا يحتاج قوائم مالية ولا تفويضًا ولا حدًّا ائتمانيًّا — والمخاطرة عنده صفر. أمّا من يسلّم بأجل تسعين يومًا فكل حقل ناقص خطر محتمل.
ونموذج طويل إلزامي في بيع سريع يُنتِج أسوأ نتيجة ممكنة: موظّف يملأ الخانات بأي شيء ليمرّ. فتحصل على بيانات موجودة وخاطئة، وهي أسوأ من بيانات ناقصة تُعرَف — والحلّ نموذجان: خفيف للنقدي وكامل للأجل، وقد فُصِّلت سرعة الإدخال في سرعة إدخال البيانات.
قائمة فحص لفتح حساب العميل
- بحث إلزامي قبل إنشاء أي بطاقة.
- الاسم النظامي من السجلّ حرفيًّا لا الدارج.
- الرقم الضريبي يُقرأ من الشهادة لا يُملى.
- وهو فريد لا يتكرّر في بطاقتين.
- العنوان من العنوان الوطني للفوترة والتسليم.
- جهة الاتصال باسمها وصفتها معًا.
- شرط الدفع والشريحة السعرية مثبَّتان في البطاقة.
- حدّ ائتماني مبدئي ولو صغيرًا لا خانة فارغة.
- فروع العميل تحت بطاقة أمّ واحدة.
- لا يُجمَع مستند لا يُبنى عليه قرار.
وابدأ بالبند الأول إن لم تبدأ بغيره: البحث قبل الإنشاء — فهو إعداد يُضبَط مرّة، ويمنع وحده أكثر مصادر الفوضى في ملفّاتك: البطاقة المكرّرة التي تُنشَأ بحسن نيّة.