ما بعد التحصيل الداخلي — لا التحصيل نفسه
ولأن دورة التحصيل لها ثلاثة فصول ولكلٍّ مقاله:
وموضع هذا المقال ممّا يجاوره: تحسين التحصيل عن الإجراءات الداخلية ومسار التصعيد داخل منشأتك، وأعمار الديون عن قراءة التقرير وسلّم المتابعة، والديون المعدومة عن المخصّص والشطب ومعالجتهما، والفواتير المعترَض عليها عن الدَّين المتنازَع عليه — وهذا عن الدَّين غير المتنازَع عليه الذي لا يُسدَّد.
والتمييز الأخير أهمّ ما في هذا القسم: الدَّين المعترَض عليه لا يُصعَّد بل يُحسَم. فمن يرسل ملفًّا فيه خلاف على الكمّية أو الجودة إلى مكتب تحصيل يُنتِج مشكلةً أكبر — والتصعيد لِما لا خلاف عليه ولم يُسدَّد.
كلّما شاخ الدَّين قلّ ما يعود منه
ولأن الرقم الذي يحكم القرار هو صافي ما يصلك لا قيمة الفاتورة:
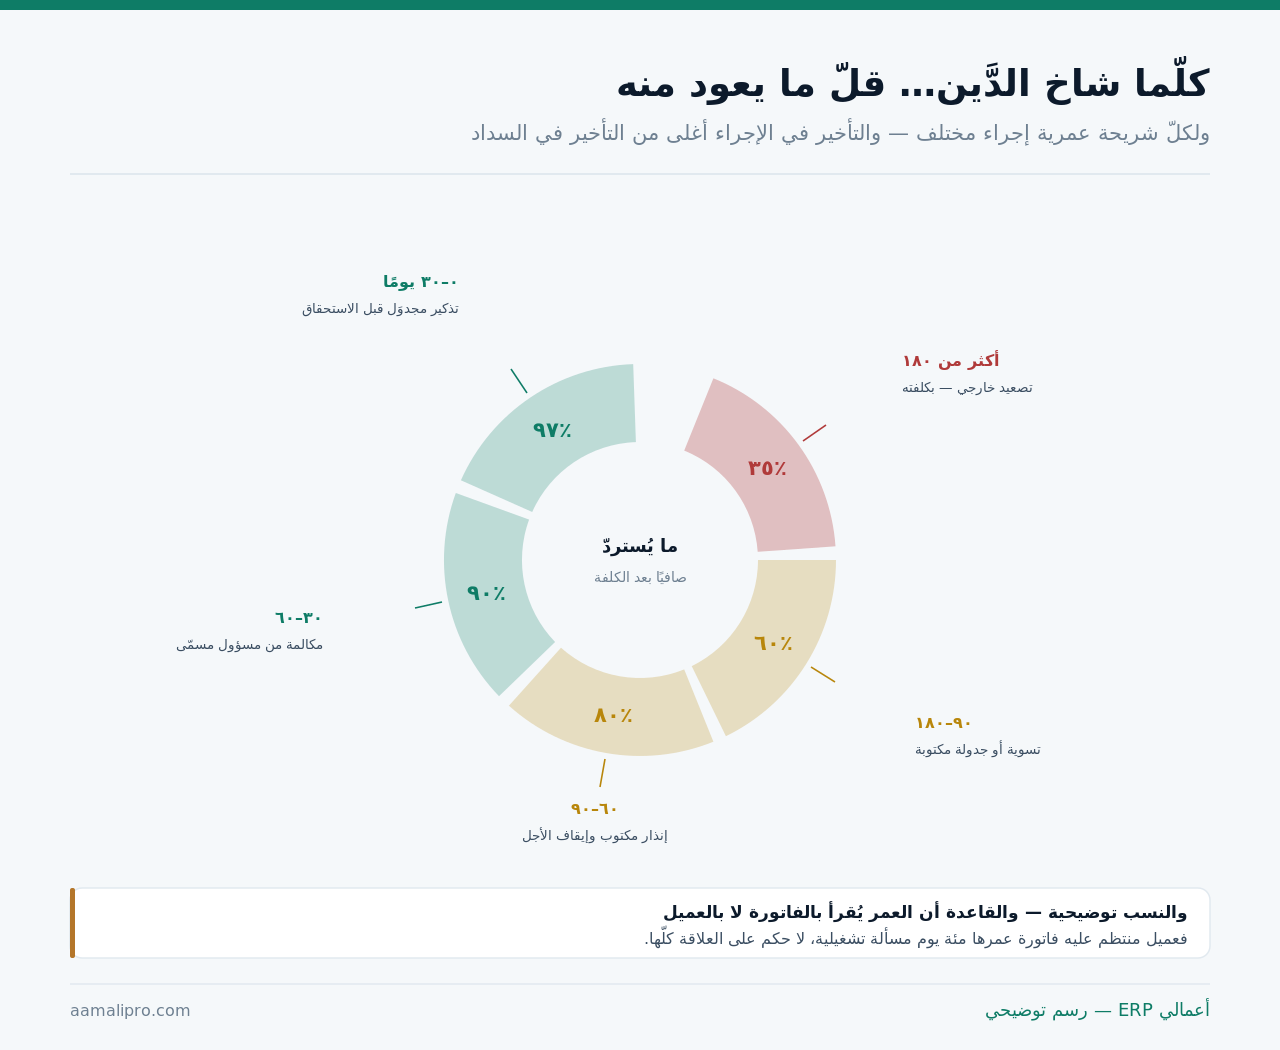
والقراءة تكون بالفاتورة لا بالعميل: فعميل منتظم عليه فاتورة عمرها مئة يوم مسألة تشغيلية — سبق أن ضاع مستندها أو اختلف تخصيصها — لا حكم على العلاقة. ومن يعامل الفاتورة معاملة العميل يخسر عميلًا جيّدًا بسبب ورقة، وقراءة الأعمار بالعميل وبالفاتورة معًا في أعمار الديون.
خمسة تُستنفَد قبل أن تُصعِّد
ولأن التصعيد بلا استيفاء ما قبله يُضعِف موقفك ويكلّفك:
| الإجراء | لماذا قبل التصعيد؟ | إن أُهمِل |
|---|---|---|
| مصادقة على الرصيد | يُقرّ العميل بالمبلغ كتابةً | يُنازَع في المبلغ نفسه |
| إغلاق أيّ اعتراض معلّق | يفصل الخلاف عن التأخّر | يتحوّل الملفّ إلى نزاع |
| إيقاف الأجل والتوريد | يمنع تضخّم الرصيد | يكبر الدَّين أثناء المتابعة |
| إنذار مكتوب بمهلة | آخر فرصة موثَّقة | يُقال إنه فوجئ |
| جمع ملفّ المستندات | يُسلَّم جاهزًا لمن يتابع | تأخير أسابيع بلا سبب |
والإجراء الأوّل هو أقوى ورقة تملكها وأرخصها: مصادقة موقَّعة على الرصيد. فهي تنقل النقاش من «كم عليّ؟» إلى «متى أدفع؟» — وهي إجراء دوري في الأصل لا خطوة استثنائية، وقد فُصِّل في كشوف الحسابات والمصادقة.
والإجراء الثالث يُؤجَّل خوفًا من خسارة العميل فيُنتِج خسارةً أكبر: عميل متأخّر يستمرّ توريده يصير أكثر تأخّرًا. والإيقاف إجراء لا عقاب، وضبطه بحدّ ائتماني معلَن في سياسة الائتمان.
التسوية والجدولة: حساب لا تنازل
ولأن قبول أقلّ اليوم قد يكون أعلى من انتظار الكامل:
| الخيار | متى يصلح | الشرط |
|---|---|---|
| جدولة على دفعات | العميل يعمل ونقده متعثّر | مكتوبة بتواريخ ومبالغ |
| تسوية بأقلّ فورًا | الاسترداد الكامل مشكوك فيه | إبراء مكتوب عند السداد |
| جدولة مع ضمان | مبلغ كبير ومدّة طويلة | شيك أو ضمان بحسب ما يُقبَل |
| مقاصّة بمشتريات منه | يوجد تعامل متبادل | اتّفاق مقاصّة موثَّق |
| الانتظار بلا اتّفاق | ليس خيارًا | يستهلك الوقت والحقّ |
والخيار الثاني هو الذي يقاومه أكثر المُلّاك: قبول ستّين في المئة اليوم. والحساب يقول إن ستّين نقدًا الآن أفضل من مئة يُنتظَر ثلاث سنوات بكلفة متابعة ومخاطرة — والقرار يُبنى على احتمال التحصيل لا على الحقّ المجرَّد. وقياس أثر ذلك على نقدك في وضوح التدفّق النقدي.
والخيار الأوّل يفشل إن كان شفهيًّا: جدولة بتواريخ ومبالغ وتوقيع، وبشرط أن يُوقِف تخلّفُ دفعةٍ الاتّفاقَ كلّه ويُعيد المبلغ الأصلي مستحقًّا. وبلا هذا الشرط تصير الجدولة تأجيلًا متكرّرًا لا حلًّا.
اقرأ أعمار ذممك بالفاتورة وبالعميلفي «أعمالي ERP» يُقرأ عمر كل فاتورة ورصيد كل عميل ومسار متابعته — فيُتَّخذ القرار على رقم لا على انطباع.
اطلب عرضًامكتب تحصيل أم محامٍ أم بنفسك؟
ولأن لكلّ مسار كلفةً ومدّةً وأثرًا مختلفًا:
| المسار | يصلح لـ | كلفته وأثره |
|---|---|---|
| متابعة داخلية مكثّفة | مبالغ صغيرة وعملاء قائمين | وقت فريقك فقط |
| مكتب تحصيل متخصّص | مبالغ متوسّطة وعدد كبير | نسبة من المحصَّل |
| محامٍ ومطالبة نظامية | مبالغ كبيرة أو تعنّت | أتعاب ومدّة أطول |
| بيع الدَّين إن أمكن | محافظ كبيرة | خصم كبير — يُسأل عنه |
| الترك بلا قرار | لا يصلح لشيء | خسارة كاملة مؤجَّلة |
والمسار الثاني يُختار بمعايير لا بالنسبة وحدها: أيعمل بنسبة من المحصَّل فقط؟ وما إجراءاته؟ وكيف يخاطب عميلك؟ فمكتب يخاطب عميلك بأسلوب سيّئ يحصّل مبلغًا ويُتلِف سمعتك في سوق صغير. ويُطلَب نموذج مراسلاته قبل التعاقد.
والمسار الثالث يُسأل عنه مختصّ نظامي قبل البدء: الإجراءات والمدد والمستندات المطلوبة تختلف، وقد تسقط المطالبة بمضيّ مدّة. ولذلك يكون سؤال المختصّ في وقت مبكّر لا بعد سنتين، وترتيب ملفّ الأدلّة في ملفّ النزاع.
الكلفة الحقيقية: أربعة بنود لا بند
ولأن نسبة المكتب أصغر بنود الكلفة أحيانًا:
| البند | كيف يُقدَّر | ملاحظة |
|---|---|---|
| نسبة المكتب أو الأتعاب | من المحصَّل أو مقطوعة | أوضحها وأسهلها حسابًا |
| وقت فريقك في التجهيز | ساعات جمع المستندات والردّ | يُغفَل دائمًا |
| كلفة رأس المال طوال المدّة | المبلغ × مدّة الانتظار | أكبرها في المدد الطويلة |
| العلاقة والسمعة | لا تُقاس بالريال | تُقدَّر بحجم السوق |
والبند الثالث هو الذي يقلب المقارنة: مبلغٌ يُنتظَر سنتين ليس المبلغ نفسه. فلو كانت كلفة تمويلك عشرة في المئة فأنت تخسر خُمس المبلغ في الانتظار وحده — وهذا وحده قد يجعل تسويةً بأربعة أخماسه اليوم أفضل من كامله بعد سنتين.
والبند الرابع يُقدَّر بحجم سوقك: في سوق ضيّق تعرف فيه المنشآت بعضها يكون أثر التصعيد أوسع. ولا يعني هذا الامتناع — بل اختيار المسار الأهدأ أوّلًا وتوثيق أنك أعطيتَ فرصًا كافية.
ما يُسلَّم: ستّة مستندات
ولأن الملفّ الناقص يُؤخّر شهرًا ويُضعِف الموقف:
ما يُثبِت الاستحقاق
أمر الشراء أو العقد، والفاتورة، وما يُثبِت التسليم موقَّعًا. وهذه ثلاثة لا يُقبَل الملفّ بدونها.
ما يُثبِت المطالبة
كشف الحساب، والمصادقة إن وُجدت، ونسخ الإنذارات بتواريخ إرسالها.
ما يُثبِت السداد الجزئي
سندات القبض وتخصيصها — فنصف الخلاف يقع على ما سُدِّد لا على ما استُحقّ.
ما لا يُسلَّم
مراسلات داخلية وتقديرات وآراء الفريق. فما يُسلَّم يُقرأ كاملًا — بما فيه ما يضرّك.
والبطاقة الثالثة تكشف مفاجأةً شائعة: الخلاف على التخصيص لا على الاستحقاق. فعميل سدّد مبالغ متفرّقة بلا تحديد لأيّ فاتورة، فيظنّ أن القديم سُدِّد وتظنّ أنت أن الجديد سُدِّد — وضبط التخصيص في كشوف الحسابات.
والبطاقة الرابعة تحذير عملي: ما يُسلَّم يُقرأ كاملًا. فرسالة داخلية تقول «العميل محقّ في اعتراضه» تُضعِف ملفّك كلّه. ويُجهَّز الملفّ بما يُثبِت لا بما يُفسِّر، وترتيب أرشفته في أرشفة المستندات.
أثره على العلاقة: ثلاث حالات
ولأن التصعيد ليس نهاية العلاقة دائمًا:
| الحالة | ما يُتوقَّع | ما يُفعَل |
|---|---|---|
| عميل متعثّر مؤقّتًا | يعود بعد أن يستقرّ | جدولة قبل التصعيد |
| عميل يماطل عادةً | لا يتغيّر بلا ضغط | تصعيد مبكّر وإيقاف أجل |
| عميل متوقّف عن العمل | لا يعود | أسرع مسار للاسترداد |
والحالة الأولى تُدار بمصارحة مبكّرة لا بصمت: عميل يمرّ بضيق مؤقّت يُقدِّر جدولةً مكتوبة ويعود عميلًا أفضل. ومن يفاجئه بمكتب تحصيل بلا محاولة يخسر علاقةً كانت ستعود — والفرق أنك سألتَه قبل أن تُصعِّد.
والحالة الثالثة تتطلّب سرعةً لا تدرّجًا: الدائنون يتساوون في السرعة لا في الحقّ. فمن يتحرّك مبكرًا على عميل متوقّف يجد ما يُحصَّل، ومن ينتظر يجد قائمةً طويلة قبله — وما يُفعَل عند تعثّر عميل كبير في تعثّر العميل.
كيف يظهر في دفاترك
ولأن التصعيد يُنتِج ثلاثة قيود لا قيدًا واحدًا:
| الحدث | المعالجة | الخطأ الشائع |
|---|---|---|
| التصعيد نفسه | لا قيد — الدَّين كما هو | شطبه لأنه صُعِّد |
| المخصّص بحسب العمر | يُرفَع مع تقادم الدَّين | يُترَك حتى الشطب |
| تسوية بأقلّ | الفرق خسارة تُقيَّد | يُخصَم من الإيراد |
| نسبة المكتب أو الأتعاب | مصروف تحصيل | يُخصَم من المقبوض بلا قيد |
| ما حُصِّل بعد الشطب | إيراد استرداد | يُعاد فتح الفاتورة القديمة |
والصفّ الأوّل هو أشيع خلط: التصعيد إجراء تحصيل لا حدث محاسبي. فالدَّين يبقى في دفاترك بقيمته، والمخصّص يُرفَع بحسب العمر والاحتمال — والشطب قرار مستقلّ له سببه واعتماده، وقد فُصِّل في الديون المعدومة.
والصفّ الرابع يُخفي كلفةً يجب أن تُقاس: نسبة المكتب مصروف تحصيل يُقيَّد لا خصمًا صامتًا من المقبوض. فمن يقيّد الصافي فقط لا يعرف كم كلّفه التحصيل الخارجي في السنة، وأصل التفريق في قيود اليومية.
أين ينتهي دور النظام في التحصيل المتعثّر
ولأن هذا الباب قرار وعلاقة قبل أن يكون تقريرًا:
| المسألة | أيحلّها النظام؟ | ملاحظة |
|---|---|---|
| أعمار الديون بالفاتورة وبالعميل | نعم | أساس القرار |
| تسجيل الإنذارات وتواريخها | نعم | يصير سندًا |
| تخصيص المدفوعات على الفواتير | نعم | يمنع نصف الخلاف |
| متابعة جدولة بدفعاتها | نعم | مهامّ بمواعيد |
| قرار التسوية بأقلّ | لا | قرار مالك |
| اختيار جهة التصعيد | لا | اختيار وعلاقة |
| إقناع عميل بالسداد | لا | مكالمة لا تقرير |
والمسألة الثالثة أنفع ما يمنعه: تخصيص المدفوعات على فواتيرها. فنصف الخلاف في الملفّات المتعثّرة ليس على الاستحقاق بل على ما سُدِّد — ومن يخصّص كل دفعة يوم قبضها لا يواجه هذا الخلاف أصلًا.
خطة من ستّ خطوات لكلّ ملفّ متعثّر
ولأن الملفّ الذي يُدار بقائمة يُغلَق أسرع ممّا يُدار بالانفعال:
- افصل المتنازَع عليه عن المتأخّر — فلكلٍّ مسار مختلف تمامًا.
- اطلب مصادقة على الرصيد، وأوقِف الأجل، وأرسِل إنذارًا بمهلة.
- احسب: كم تُقدِّر استرداده الآن مقابل ما تُقدِّره بعد سنة بكلفة الانتظار.
- اعرض جدولة أو تسوية مكتوبة قبل الخروج إلى الخارج.
- إن صعّدتَ: جهّز الملفّ الستّة، واسأل مختصًّا عن المدد قبل لا بعد.
- اقرأ ربعيًّا: كم صُعِّد، وكم حُصِّل، وبكم كلفة — وأصلِح ما قبل التصعيد لا بعده.
والخطوة السادسة هي التي تُنهي تكرار المشكلة: ملفّات التصعيد تصف سياستك الائتمانية لا عملاءك. فإن تكرّر التصعيد على فئة بعينها فالخلل في حدّ الائتمان أو في شروط الفتح — لا في الحظّ، وضبط ذلك في سياسة الائتمان.
امنع المتعثّر قبل أن تحصّلهاعرض كيف تُقرأ الأعمار وتُخصَّص المدفوعات وتُدار الإنذارات والجدولة في «أعمالي ERP».
تواصل معنا