أربعة قرارات مترابطة — لا قرار واحد
وتقديم قرار التوريد على الباقي هو ما يُفقِدك المال والعميل معًا:
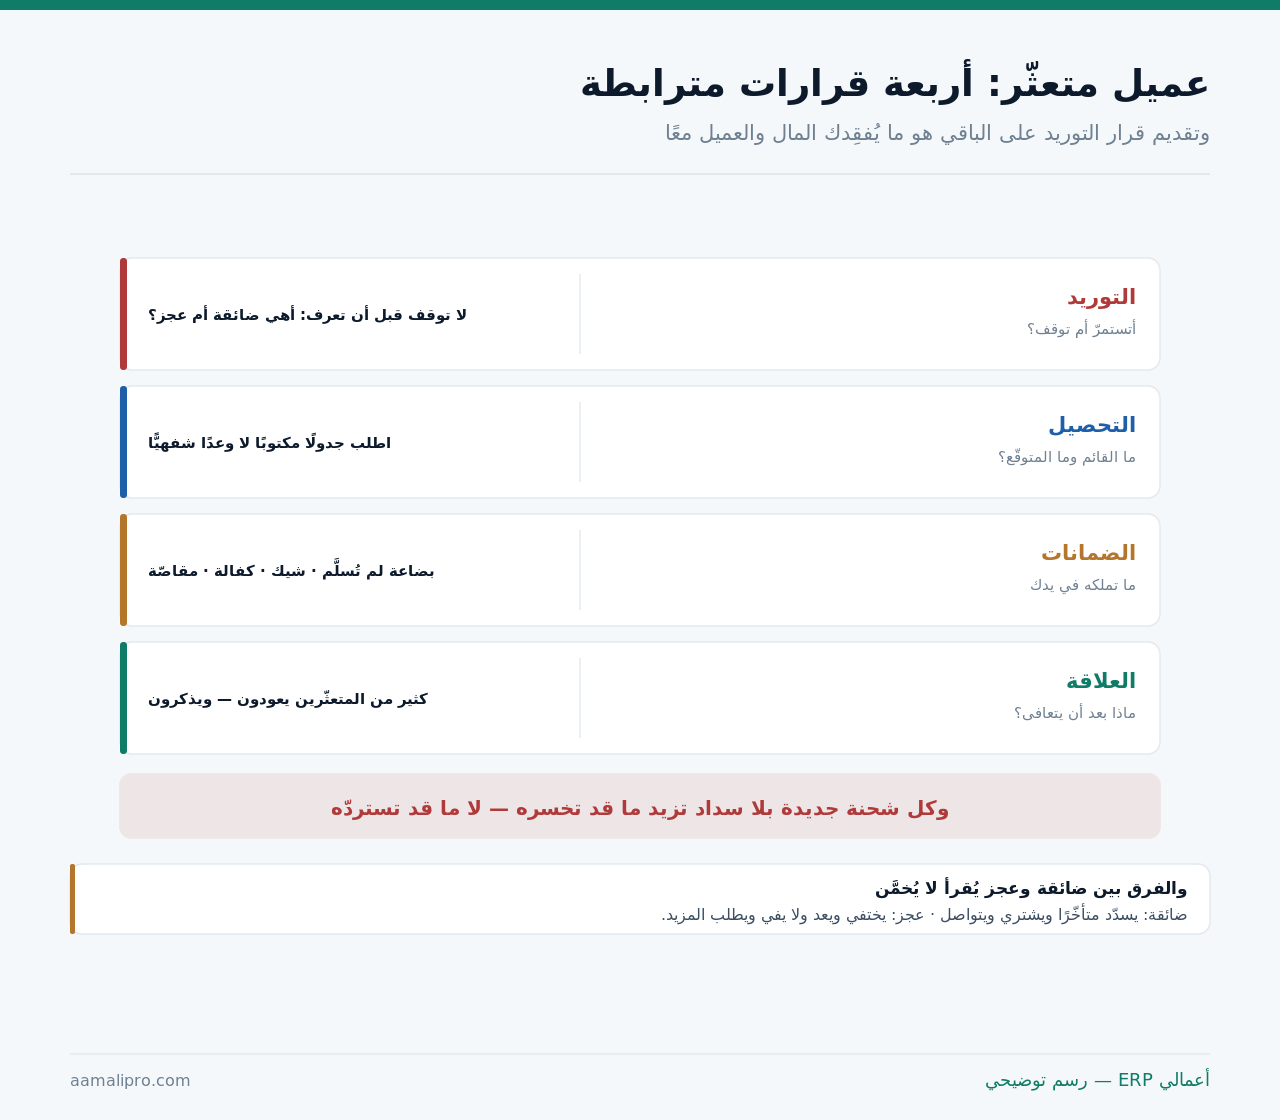
وموضع هذا المقال من غيره: أعمار الديون عن الدورة العادية للتأخّر والتصعيد، والديون المعدومة عن نهاية الطريق وقرار الشطب، وهذا عن عميل قائم دخل في تعثّر فعليّ وأنت ما زلت تورّده.
ستّ إشارات تفرّق بين الحالتين
ولأن القرار كلّه يختلف باختلاف الجواب:
| الإشارة | ضائقة مؤقّتة | عجز |
|---|---|---|
| التواصل | يردّ ويشرح | يختفي ويتهرّب |
| السداد | جزئي ومتأخّر | يتوقّف تمامًا |
| الطلبات | تصغر وتستمرّ | تكبر فجأةً |
| الوعود | يفي بأكثرها | يعد ولا يفي مرارًا |
| مورّدوه الآخرون | يتأخّر معهم أيضًا | أوقفوه قبلك |
| نشاطه | يعمل بأقلّ | توقّف أو تقلّص كثيرًا |
والصفّ الثالث هو أخطر إشارة وأكثرها إغراءً: طلب يكبر فجأةً. فعميل متأخّر يطلب ضعف المعتاد قد يكون يبني مخزونًا قبل التوقّف — والقاعدة أن الطلب الكبير من متأخّر لا يُنفَّذ إلّا بسداد يسبقه، وقد فُصِّل في سياسة الائتمان.
والصفّ الخامس أسرع طريق إلى الحقيقة: مورّدوه الآخرون. فسؤال زميل في السوق — بلا تشهير ولا تفصيل — يكشف إن كان الأمر خاصًّا بك أم عامًّا، وهذا يُغيّر التقدير كلّه.
ويبقى سؤال يسبق الإشارات كلّها ويُغفَل كثيرًا: أهو تعثّر عام أم مشكلة معك أنت؟ فعميل يسدّد لغيرك ويؤخّرك أنت لا يمرّ بضائقة — بل رتّبك في آخر قائمته، وأسبابُ ذلك تُعرَف بالسؤال المباشر: خلاف على فاتورة لم يُحسَم، أو تأخّر منك في تسليم سابق، أو مندوب لم يتابع. وهذه الحالة تُعالَج بإصلاح ما بينكما لا بتشديد التحصيل — ومن يعاملها معاملة العجز يخسر عميلًا كان قادرًا على السداد.
خمس صيغ بين الاستمرار والإيقاف
ولأن الخيار ليس أبيض ولا أسود:
| الصيغة | تصلح حين | ما يُنتبَه له |
|---|---|---|
| توريد نقدي فقط | ضائقة ونشاط قائم | لا يزيد تعرّضك |
| توريد مقابل سداد جزئي | يريد الاستمرار | نسبة مكتوبة لا وعد |
| توريد الأصناف الحرجة فقط | يخدم عملاءه بها | يُبقيه عاملًا |
| إيقاف مؤقّت معلن | انقطع التواصل | بمهلة وشرط عودة |
| إيقاف نهائي | عجز بيّن | بعد تأمين ما تملك |
والصفّ الثاني هو أعدل الصيغ وأكثرها نجاحًا: التوريد مقابل سداد جزئي. فأن يُسدَّد جزء من القديم مع كل طلب جديد يجعل رصيده ينزل بينما نشاطه يستمرّ — وهي الصيغة التي تُنقِذ الطرفين حين تكون الضائقة حقيقية.
والصفّ الأخير لا يُتَّخذ قبل خطوة: تأمين ما تملك. فالإيقاف النهائي يُنهي التفاوض غالبًا — ويُفعَل بعد تأمين البضاعة والضمانات لا قبله، وقد فُصِّل في ملفّ النزاع.
ستّة تُؤمَّن قبل أي تصعيد
ولأن ما في يدك أقوى ممّا تطالب به:
| ما تملكه | قيمته | ما يُفعَل |
|---|---|---|
| بضاعة جاهزة لم تُسلَّم | الأعلى | لا تُسلَّم قبل السداد |
| شيكات أو أدوات سداد | مرتفعة | راجِع مواعيدها الآن |
| كفالة أو ضمان | مرتفعة | اقرأ شروط التنفيذ |
| مبالغ له عندك | مقاصّة مباشرة | تُوثَّق قبل التنفيذ |
| بضاعة أمانة لديه | ملكك لا ملكه | استردّها بمستند |
| إقرار بالمديونية | يُثبِت الرقم | اطلبه مبكّرًا لا متأخّرًا |
أتعرف ما لك عند كل عميل بالضبط؟نُخرِج من نظامك ذمم كل عميل بأعمارها وشيكاته وبضاعته غير المسلَّمة — قبل أي قرار توريد.
اطلب كشف تعرّضكوالصفّ الأخير أرخص إجراء وأكثره إغفالًا: إقرار بالمديونية. فمصادقة على كشف الحساب أو إقرار موقَّع بالرقم يُنهي نصف الجدل لاحقًا — ويُطلَب وهو ما زال يريد استمرار التعامل، لا بعد أن ينقطع، وقد فُصِّل في كشف حساب العميل.
والصفّ الخامس يُغفَل فيضيع: بضاعة الأمانة. فما لديه من بضاعتك لم تُبَع بعد هو ملكك لا ملكه — واستردادها بمستند قبل أن تتشابك الأمور أسهل بكثير، وقد فُصِّلت في بضاعة الأمانة.
خمسة شروط لجدولة تُنفَّذ
ولأن جدولة بلا شروط تصير تأجيلًا مجّانيًّا:
- اكتبها ووقّعها — لا اتفاق شفهيّ ولا رسالة عابرة.
- واربطها بدفعة أولى فورية تُثبِت الجدّية.
- واجعل الإخلال يُعيد المطالبة كاملة بنصّ صريح.
- واربط التوريد الجديد بالالتزام بها لا بالعكس.
- وراجِعها شهريًّا ولا تنتظر نهايتها.
والشرط الثاني هو ما يفرّق بين نيّة وتسويف: دفعة أولى فورية. فمن يوقّع جدولًا بلا أن يدفع اليوم شيئًا قد يكون يشتري وقتًا — ودفعة ولو صغيرة تُغيّر التقدير كلّه.
والشرط الثالث يمنع أن تصير الجدولة حماية له منك: عودة المطالبة عند الإخلال. فبدونه يصير الجدول سقفًا جديدًا للمماطلة — وبه يبقى الدين كاملًا معلّقًا على التزامه، وقد فُصِّل في الديون المعدومة.
متى يتغيّر تصنيفه في دفاترك؟
ولأن تأخّر الاعتراف يُظهِر أصولًا لا وجود لها:
| الحالة | المعالجة | ما يُنتبَه له |
|---|---|---|
| تأخّر ضمن المعتاد | يبقى في الذمم | متابعة عادية |
| تعثّر بمؤشّرات | مخصّص تقديري | يُخفّض الربح ولا يُخرِج الدين |
| جدولة موقَّعة | يُقرأ بمواعيدها الجديدة | ويُتابَع التزامه |
| عجز بأدلّة | يُدرَس الشطب | بترتيبه المعروف |
| توقّف التوريد | لا يُغيّر التصنيف وحده | الدين قائم كما هو |
أيعكس تصنيف ذممك احتمال التحصيل؟نضبط في نظامك مؤشّرات التعثّر ومخصّصها وجدولة الديون — فتقرأ ذممًا تعكس الواقع لا الأمل.
اطلب ضبط تصنيف الذمموالصفّ الثاني هو ما يجعل قوائمك صادقة قبل أن تُحسَم المسألة: المخصّص. فتكوينه لا يعني أنك يئست — بل أنك تعترف باحتمال، والدين يبقى في حساب العميل مطالبًا به كاملًا، وقد فُصِّل الفرق في الديون المعدومة.
والصفّ الأخير يُصحّح فهمًا شائعًا: الإيقاف ليس شطبًا. فتوقّفك عن التوريد قرار تجاري لا يُغيّر شيئًا في الدفاتر — والتصنيف يتبع احتمال التحصيل لا حال العلاقة.
وإن تعافى: على أي شروط يعود؟
ولأن كثيرًا من المتعثّرين يعودون — ويذكرون كيف عومِلوا:
| المسألة | الترتيب الصحيح | ما يُتجنَّب |
|---|---|---|
| العودة | نقدًا ثمّ أجلًا محدودًا | العودة بالحدّ القديم |
| الحدّ الائتماني | يُبنى من جديد | استعادته تلقائيًّا |
| ما تبقّى من دين | يُسوّى قبل الاستئناف | تجاهله لكسب الطلب |
| التعامل خلال التعثّر | يُذكَر له | التذكير في كل تفاوض |
| الدرس عندك | راجِع كيف كبر رصيده | تكرار الحالة بعميل آخر |
والصفّ الأخير هو أنفع ما يخرج من الحادثة: كيف كبر رصيده؟ فعميل بلغ ما بلغ لم يصل فجأةً — والمراجعة تكشف حدًّا لم يُطبَّق أو تصعيدًا تأخّر، وقد فُصِّل في أعمار الديون.
والصفّ الأول يُصاغ بلا إهانة: نقدًا ثمّ أجلًا محدودًا. فالعودة المتدرّجة قاعدة تُطبَّق على كل من تعثّر — وحين تكون سياسةً معلنة لا قرارًا شخصيًّا تُقبَل بلا حرج.
ثلاثة أرقام تُقرأ أسبوعيًّا
ولأن التعثّر يُكتشَف مبكّرًا أو يُدفَع ثمنه متأخّرًا:
| الرقم | ما يكشفه | ما تفعله |
|---|---|---|
| تعرّضك الكلّي عنده | دين + بضاعة + التزام | اقرأه كرقم واحد |
| اتّجاه سداده عبر ستّة أشهر | تدهور تدريجي | تصرّف عند الاتّجاه لا الحدث |
| نسبة طلباته إلى سداده | أيبني رصيدًا؟ | أوقِف الزيادة |
والرقم الأول يُغفَل لأنه موزَّع على شاشات: التعرّض الكلّي. فدينه القائم وبضاعة جاهزة له والتزام أمر شراء مفتوح كلّها تعرّض واحد — وقراءتها مجتمعة تُظهِر رقمًا أكبر ممّا يظنّه من يتابع الذمم وحدها.
والرقم الثالث إنذار مبكر يسبق التوقّف بأشهر: الطلبات مقابل السداد. فعميل تتزايد طلباته ويثبت سداده يبني رصيدًا عندك — والانتباه إليه في شهره الثالث أرخص من معالجته في شهره العاشر.
خمسة أخطاء مع العميل المتعثّر
الاستمرار في التوريد أملًا في التحصيل
فكل شحنة تزيد ما قد تخسره — والتوريد يُربَط بسداد جزئي لا بوعد.
تنفيذ طلب كبير من متأخّر
فقد يكون يبني مخزونًا قبل التوقّف — والكبير لا يُنفَّذ إلّا بسداد يسبقه.
الإيقاف قبل تأمين ما تملك
فينتهي التفاوض قبل استرداد بضاعتك أو توثيق دينك.
جدولة شفهية بلا شروط
فتصير تأجيلًا مجّانيًّا — والجدول يُوقَّع ويُربَط بدفعة أولى وبعودة المطالبة عند الإخلال.
إغفال بضاعة الأمانة لديه
فهي ملكك لا ملكه — واستردادها بمستند مبكّرًا أسهل بكثير.
ومتى لا يستحقّ التأخّر تصعيدًا؟
هذا القسم يخالف مصلحتنا — فضبط الائتمان والمتابعة عمل نقدّمه. لكن ليس كل تأخّر تعثّرًا:
| الحالة | الأرجح | ما يكفي |
|---|---|---|
| تأخّر بسبب دورة اعتماد عنده | إجرائيّ لا مالي | اعرف دورته وواعِدها |
| خلاف على فاتورة بعينها | نزاع لا عجز | عالِج الفاتورة وحدها |
| تأخّر أول مرّة بعد سنوات | ظرف عابر | اتصال ودّي لا تصعيد |
| تأخّر متكرّر مع طلبات متزايدة | يستحقّ التحرّك | الترتيب كاملًا |
والصفّ الثاني يُخلَط كثيرًا فيُفسِد علاقة سليمة: النزاع لا العجز. فعميل يحجب سداد فاتورة يعترض عليها ويسدّد الباقي ليس متعثّرًا — والخلط بينهما يُنتِج تصعيدًا في غير موضعه، وقد فُصِّل في الفواتير المعترَض عليها.
والصفّ الأول أشيع ممّا يُظنّ: دورة الاعتماد. فمنشآت كبيرة تصرف في مواعيد ثابتة بعد اكتمال مستندات — ومعرفة دورتها ومواعيدها يُنهي قلقًا شهريًّا متكرّرًا.
قائمة فحص عند تعثّر عميل
- اقرأ تعرّضك الكلّي عنده كرقم واحد.
- وفرِّق بين ضائقة وعجز بالإشارات لا بالانطباع.
- ولا تُنفِّذ طلبًا كبيرًا من متأخّر.
- واربط أي توريد بسداد جزئي مكتوب.
- ولا تُسلِّم بضاعة جاهزة قبل السداد.
- واستردّ بضاعة الأمانة بمستند.
- واطلب إقرارًا بالمديونية مبكّرًا.
- واكتب الجدولة ووقّعها بدفعة أولى.
- واجعل الإخلال يُعيد المطالبة كاملة.
- وكوِّن مخصّصًا يعكس احتمال التحصيل.
وابدأ بالبند الأول إن لم تبدأ بغيره: التعرّض الكلّي — فهو الرقم الذي يجعل بقيّة القرارات مبنيّة على حجم حقيقي، ومن لا يعرفه يقرّر بجزء من الصورة.