الحيازة عندك والملكية عنده
والفرق بينهما هو أصل كل قاعدة في هذا الباب:
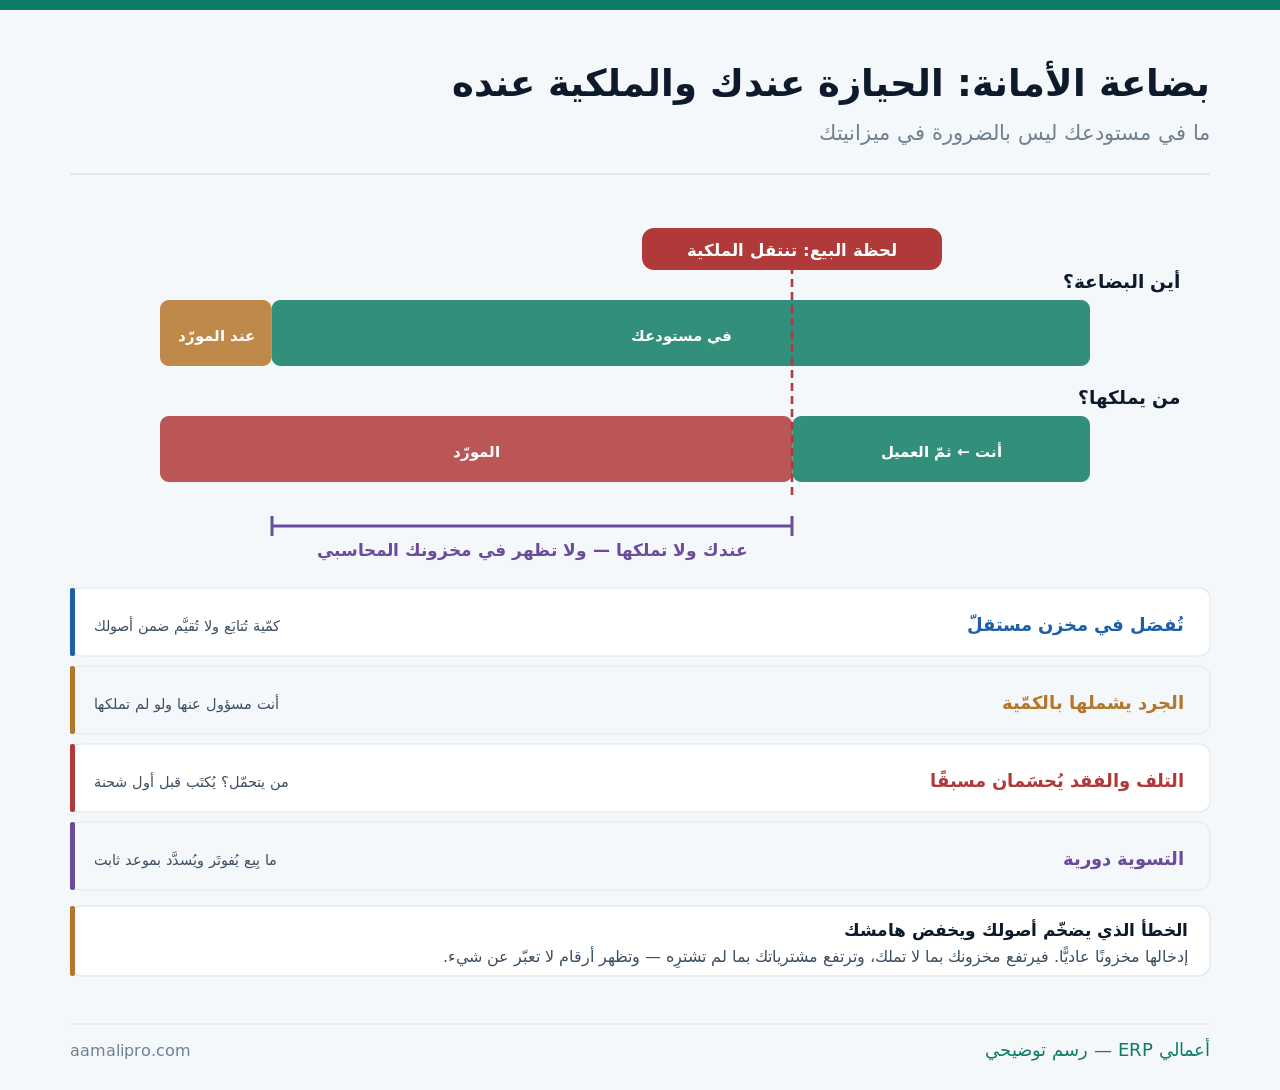
والقاعدة الأساسية: الملكية تنتقل لحظة البيع لا لحظة الاستلام. فأنت حائز أمين حتى تبيع — وعندها تشتريها وتبيعها في اللحظة نفسها تقريبًا.
ونضع الحدّ: ما يخصّ المعالجة المحاسبية والنظامية والضريبية لهذه الترتيبات يُسأل عنه مختصّ ويُحتفَظ بجوابه مكتوبًا. وما هنا الإدارة التشغيلية — وهي ما يجعل أي معالجة ممكنة أصلًا.
لماذا يقبلها الطرفان؟
ولأن فهم دوافع الطرفين يحدّد شروط الاتفاق:
| الطرف | ما يكسبه | ما يخسره |
|---|---|---|
| أنت — المتجر | بضاعة بلا نقد ولا مخاطرة ركود | هامش أقلّ عادةً |
| أنت — المتجر | تشكيلة أوسع بلا رأس مال | مساحة وعمل إداري |
| المورّد | وصول لرفّك وانتشار | نقده محبوس عندك |
| المورّد | بيانات عن الطلب الفعلي | مخاطرة التلف والفقد |
والسطر الأول يفسّر أكثر ما يُغفَل: هامش الأمانة أقلّ من هامش الشراء. فأنت لم تخاطر بنقدك — والمورّد يأخذ مقابل ذلك. والمقارنة الصحيحة ليست بين الهامشين، بل بين هامش الأمانة وكلفة رأس المال الذي وفّرته.
والسطر الثالث يمنحك ورقة تفاوض: المورّد يريد رفّك. فإن كان صنفه يُباع فعلًا فأنت في موقع أقوى — وقد فصّلنا أدوات التفاوض في التفاوض مع المورّدين: ما تملكه من أرقام.
الفصل: مخزن مستقلّ لا خلط
وهذا أهمّ إجراء عملي في المقال كلّه:
- مخزن مستقلّ باسم واضح — «أمانة: مورّد كذا».
- الكمّية تُتابَع والقيمة لا تدخل أصولك.
- الصنف يُميَّز ولو كان له نظير مملوك.
- البيع يُنشئ حركتين — شراء ثمّ بيع.
- تقرير مستقلّ لما بِيع وما تبقّى.
والخطوة الرابعة تجعل الأرقام صحيحة تلقائيًّا: البيع يُنشئ شراءً في اللحظة نفسها. فتظهر التكلفة مع الإيراد — ويكون هامشك حقيقيًّا بلا تسوية شهرية.
ستّة بنود تُكتَب قبل أول شحنة
ونتحدّث عن الترتيب الإداري — أمّا الصياغة النظامية فتُسأل عن مختصّ:
| البند | ما يحسمه | إن غاب |
|---|---|---|
| من يتحمّل التلف والفقد | أثناء وجودها عندك | أكثر ما يُتنازَع عليه |
| مدّة البقاء | متى تُرجَع إن لم تُبَع | مخزون يبقى سنوات |
| دورية التسوية والسداد | أسبوعية أم شهرية | مطالبات متأخّرة |
| حقّ الجرد المشترك | متى وكيف | خلاف على الأرقام |
| التسعير للجمهور | من يحدّده؟ | تنازع على السعر |
| من يتحمّل النقل | ذهابًا وإيابًا | كلفة غير محسوبة |
والبند الأول أشيع مصدر خلاف: سُرِق صنف أمانة — من يتحمّله؟ والعرف يختلف، والمكتوب هو ما يُنفَّذ. والصياغة العادلة عادةً: التلف والفقد أثناء الحيازة على الحائز، وعيوب التصنيع على المورّد.
والبند الثاني يمنع تحوّل الأمانة إلى راكد دائم: مدّة بقاء معلنة. فبعدها تُرجَع أو يُعاد التفاوض — وقد فصّلنا معالجة الراكد في متابعة الهدر والفاقد وتأثيره على الأرباح.
كم صنفًا عندك أمانةً ولا يظهر منفصلًا؟نضبط مخازن الأمانة والتمييز والتسوية في نظامك — فتعرف ما تملكه وما تحوزه بدقّة.
افصل ما لا تملكهالجرد: تشملها بالكمّية لا بالقيمة
ولأنك مسؤول عنها ولو لم تملكها:
| المسألة | كيف تُعالَج | ملاحظة |
|---|---|---|
| هل تُجرَد؟ | نعم — بالكمّية | مسؤوليتك عنها قائمة |
| هل تدخل قيمة المخزون؟ | لا | ليست أصلك |
| من يحضر الجرد؟ | يُفضَّل حضور المورّد | يُنهي الخلاف مسبقًا |
| الفروق | تُسوّى بقاعدة التلف المكتوبة | لا اجتهاد وقتها |
| الدورية | أكثر من المملوك | لأن التسوية مالية |
والسطر الثالث يوفّر نقاشًا كاملًا: جرد مشترك بحضور ممثّل المورّد. فالرقم المتفق عليه في اللحظة لا يُنازَع لاحقًا — والغياب يجعل كل فرق موضع شكّ.
والسطر الأخير يفاجئ من يعتاد الجرد السنوي: الأمانة تُجرَد أكثر. فكل جرد هو تسوية مالية مع طرف آخر — لا مجرّد تحقّق داخلي.
التسوية الدورية: ما بِيع يُفوتَر
وهي القلب التشغيلي للترتيب كلّه:
- أخرِج تقرير المبيعات من أصناف الأمانة للفترة.
- أرسِله للمورّد بموعد ثابت لا عند الطلب.
- يُصدِر فاتورة بما بِيع فقط.
- طابِق الكمّيات قبل الاعتماد.
- سدّد في الأجل المتفق — من نقد بِيع فعلًا.
والخطوة الثانية تبني الثقة: تقرير يُرسَل بموعد ثابت. فالمورّد الذي يعرف أنه سيستلم تقريرًا كل أحد لا يسأل — والذي لا يستلم شيئًا يفترض الأسوأ.
حين تكون البضاعة ملكك عند غيرك
وهو الوجه الآخر — وأخطر لأنك تملك ما لا تراه:
مخزون في ميزانيتك لا تراه
يُتابَع بتقرير لا بزيارة — وإلّا صار رقمًا لا سند له.
من يجرده؟
حقّ جرد مكتوب — أو تقرير موقَّع دوري.
متى تعترف بالبيع؟
حين يبيعه هو لا حين يستلمه — وهذا يغيّر إيرادك.
التلف عنده
يُحسَم مسبقًا — وإلّا صار خصمًا مفاجئًا.
الاسترداد
حقّ سحب ما لم يُبَع بمهلة معلنة.
الخطر الأكبر
تعثّره — فبضاعتك عنده وقد تختلط بمخزونه.
والبطاقة الثالثة تمسّ إيرادك مباشرةً: تسليم البضاعة إلى وكيل ليس بيعًا. فمن يعترف بالإيراد عند الشحن يُظهِر مبيعات لم تقع — ويفاجأ بمرتجعات كبيرة لاحقًا.
والبطاقة الأخيرة تُدار بالحدود لا بالثقة: لا تضع عند طرف واحد أكثر ممّا تحتمل خسارته. وقد فصّلنا مبدأ التركّز في تركّز الخطر: عميل واحد ومورّد واحد وحساب واحد.
أربعة أرقام تقرّر استمرار الترتيب
ولأن الأمانة قد تبدو مجّانية وهي ليست كذلك:
| الرقم | ما يقوله | الحدّ |
|---|---|---|
| دوران أصناف الأمانة | هل تستحقّ الرفّ؟ | يُقارَن بالمملوك |
| هامشها بعد كل شيء | الربح الحقيقي | يُقارَن بكلفة رأس المال |
| المساحة المشغولة | كلفة بديلة | صنف مملوك كان سيربح أكثر؟ |
| الفروق عند الجرد | كلفة خفيّة | تُحسَب على هامشها |
والرقم الثالث يُغفَل دائمًا: الرفّ ليس مجّانيًّا. فصنف أمانة بطيء يشغل مكانًا كان يمكن أن يحمل صنفًا مملوكًا سريع الدوران — والمقارنة تكون بالعائد على المساحة لا بالهامش وحده.
والرقم الرابع يقلب الجدوى أحيانًا: فروق الجرد تُخصَم من هامش الأمانة. فإن كان هامشك ١٠٪ وفروقك ٣٪ فقد ذهب ثلث ربحك — وهذا يُقاس لا يُفترَض.
ما الذي يلزم من نظامك؟
وأربعة أشياء تكفي — وبلا الأولى لا يصحّ شيء:
| ما يلزم | ما يفعله | إن غاب |
|---|---|---|
| مخازن متعدّدة | فصل الأمانة عن المملوك | خلط لا يُفكّ |
| مخزون بكمّية بلا قيمة | متابعة بلا تضخيم أصول | ميزانية مضخَّمة |
| تقرير مبيعات بالمخزن | أساس التسوية | حساب يدوي شهري |
| حركة شراء عند البيع | تكلفة مع الإيراد | هامش خاطئ |
والمتطلّب الثاني هو الأدقّ وأكثر ما يُسأل عنه: كمّية تُتابَع وقيمة لا تُحتسَب. وهو ما يجعل تقرير المخزون صحيحًا كمّيًّا وماليًّا في آنٍ واحد.
والمتطلّب الثالث يجعل التسوية دقيقتين بدل يوم: تقرير مبيعات مفلتَر بالمخزن. وقد فصّلنا حوكمة هذه التقارير في حوكمة التقارير: من يبني ومن يعتمد؟.
ومتى ترفض ترتيب الأمانة؟
وهنا ما لا يخدم المورّد الذي يعرض عليك: ليست كل أمانة مكسبًا.
| الحالة | لماذا ترفض | البديل |
|---|---|---|
| صنف بطيء يشغل مساحة | الرفّ أثمن من الهامش | اطلب مساحة أقلّ |
| لا تستطيع فصله في نظامك | ستُفسِد أرقامك | اضبط النظام أولًا |
| التلف عليك بلا حدّ | مخاطرة بلا مقابل | تفاوض على السقف |
| صنف يحتاج مناولة خاصّة | كلفة تشغيل غير محسوبة | احسبها أو ارفض |
| المورّد يشترط سعر بيع مرتفع | لن يُباع أصلًا | ارفض |
ونقولها ونحن نبيع أنظمة تدير هذا: لا تقبل أمانة قبل أن تستطيع فصلها. فمن يُدخِلها مخزونًا عاديًّا يحصل على أصول مضخَّمة ومشتريات وهمية وهامش مشوَّه — وأرقامه بعد سنة لا تصلح لأي قرار. وجدول بسيط يفصلها خير من نظام يخلطها.
قائمة فحص لبضاعة الأمانة
عشرة بنود — الثلاثة الأولى قبل أول شحنة:
- مخزن مستقلّ باسم المورّد.
- تمييز الصنف عن نظيره المملوك.
- الكمّية تُتابَع والقيمة لا تُحتسَب.
- من يتحمّل التلف مكتوب.
- مدّة البقاء معلنة.
- دورية التسوية بموعد ثابت.
- الجرد المشترك متفق عليه.
- حركة شراء عند البيع آليًّا.
- هامشها مقارَن بالمملوك.
- العائد على المساحة مقيس.
والبند العاشر هو الذي يحسم التجديد: كم يربح المتر الذي تشغله؟ فالأمانة التي تربح أقلّ من متوسّط رفّك تُستبدَل بصنف مملوك — ولو كلّفك ذلك نقدًا.