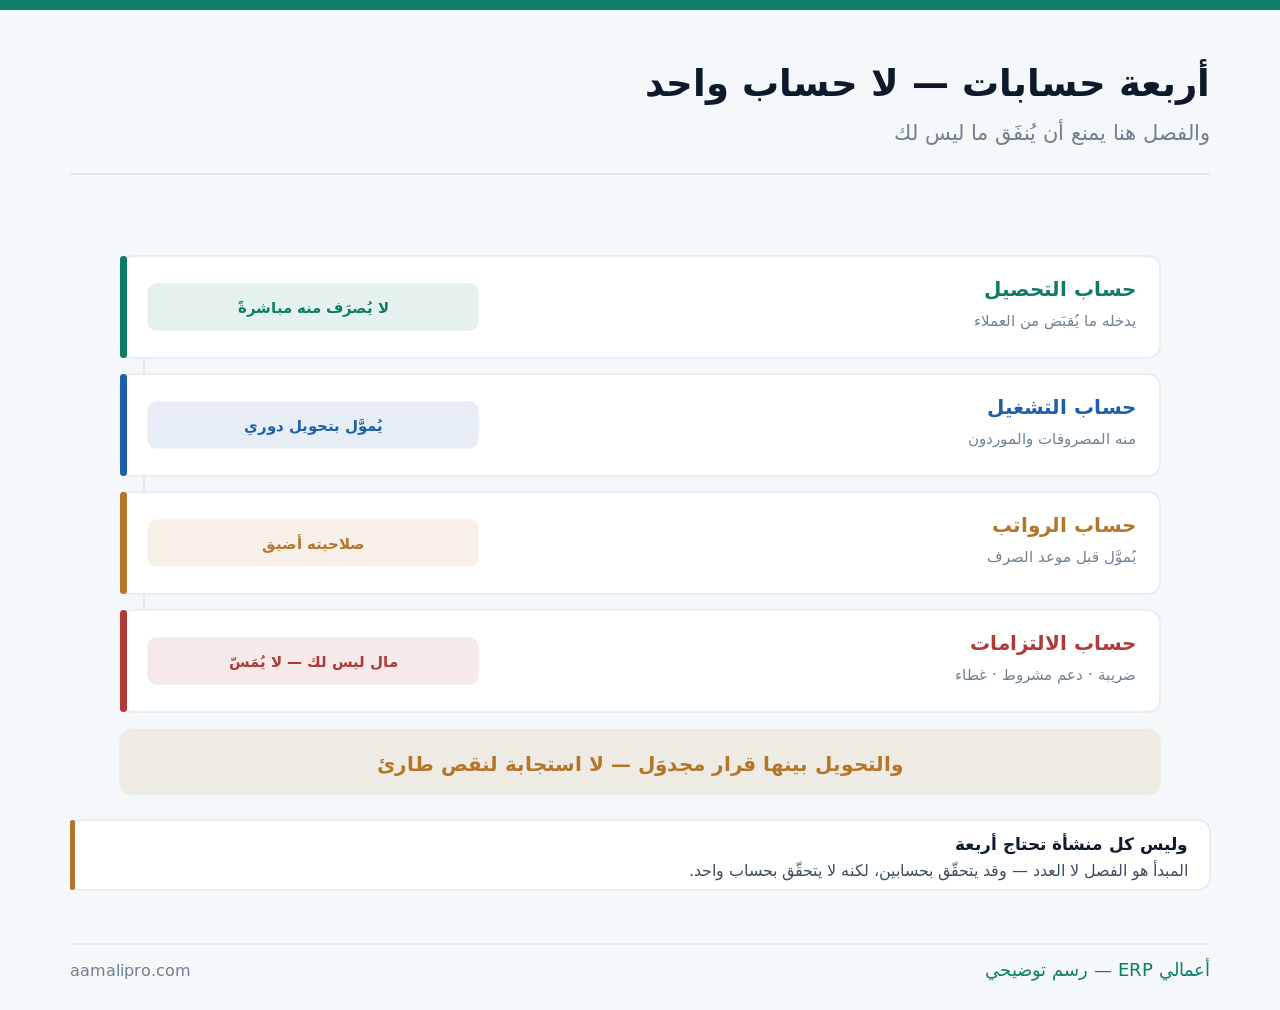
أربعة حسابات — لا حساب واحد
ولأن الفصل هنا يمنع أن يُنفَق ما ليس لك:
وهذا المقال عن هيكلة الحسابات وأغراضها. أمّا مطابقة كشف البنك بدفاترك فمفصَّلة في التسوية البنكية، وأمّا من يوقّع ويعتمد الصرف ففي التفويض البنكي، وأمّا توظيف ما يفيض ففي النقد الفائض.
خمسة أمور يفعلها الفصل ولا يفعلها التقرير
ولأن كثيرين يقولون: يكفيني تقرير يفصلها:
| ما يفعله الفصل | كيف | ما يقع بالتقرير وحده |
|---|---|---|
| يمنع الصرف من الخطأ | المال ليس في متناول اليد | يُنبِّه بعد الصرف |
| يجعل الرصيد المتاح صادقًا | ما تراه هو ما تملكه | رقم يحتاج طرحًا ذهنيًّا |
| يبسّط الصلاحيات | لكل حساب من يصل إليه | صلاحية واحدة للكلّ |
| يسهّل المطابقة | حركات متجانسة | كشف مختلط |
| يكشف التمويل الخفيّ | استعمال مال الغير | يظهر متأخّرًا |
والصفّ الأخير هو أخطر ما يعالجه الفصل: التمويل بمال الغير. فمنشأة تشغّل نفسها بضريبة محصَّلة أو بدفعات مقدّمة لا تعلم أنها تفعل ذلك — والرقم يبدو رصيدًا حتى يأتي الاستحقاق، وقد فُصِّل في وضوح التدفّق النقدي.
والصفّ الأول هو الفرق العملي كلّه: المنع قبل الوقوع. فتقرير يقول إن ثلث الرصيد ليس لك لا يمنع أحدًا من تحويله — وحساب منفصل يجعل الخطوة نفسها تحتاج قرارًا، وقد فُصِّل مبدأ المنع في منع التلاعب المالي.
التحويل بينها قرار مجدوَل
ولأن الفصل يسقط إن كان التحويل بضغطة عند كل نقص:
| المسألة | الترتيب الصحيح | ما يقع بالخطأ |
|---|---|---|
| التمويل من التحصيل إلى التشغيل | دوري بمبلغ مخطّط | عند كل نقص |
| تمويل الرواتب | قبل الموعد بأيام | في يوم الصرف |
| حساب الالتزامات | يُغذّى فور التحصيل | يُغذّى عند الاستحقاق |
| السحب من الالتزامات | باعتماد استثنائي | كأي تحويل |
| الرصيد الأدنى لكل حساب | معلن ومراقَب | صفر ثمّ ارتباك |
كم من رصيدك ليس لك؟نبني في نظامك فصل الأغراض ومسار التحويل المجدوَل بينها — فيصير الرصيد المتاح رقمًا يمكن الاعتماد عليه.
اطلب ضبط هيكلة الحساباتوالصفّ الثالث هو ما يجعل الفصل حقيقيًّا لا شكليًّا: التغذية فور التحصيل. فمن يُحوِّل حصّة الالتزامات يوم قبضها لا يجد نفسه عند الاستحقاق يبحث عن سيولة — ومن يؤجّل التغذية يكون قد أنفق المال مرّتين في نيّته.
والصفّ الرابع يحمي المبدأ من التآكل: السحب باعتماد استثنائي. فأول سحب من حساب الالتزامات لتغطية نقص طارئ يُلغي الفصل عمليًّا — وجعله يحتاج قرارًا موثّقًا يبقي الاستثناء استثناءً.
لكل حساب من يصل إليه
ولأن الفصل يُضاعِف أثره حين يقترن بصلاحية أضيق:
| الحساب | من يصل | ما يُقيَّد |
|---|---|---|
| التحصيل | اطّلاع واسع وصرف ضيّق | لا صرف مباشر |
| التشغيل | الصرف اليومي بحدود | حدّ لكل مستوى |
| الرواتب | أضيق الصلاحيات | دفعة واحدة معتمدة |
| الالتزامات | صرف باعتماد أعلى | لا صلاحية يومية |
| الاطّلاع للمحاسب | على الكلّ بلا صرف | يمكّن المطابقة |
أصلاحية واحدة لكل حساباتك؟نضبط في نظامك حسابات البنوك ومطابقتها وصلاحيات من يرى ومن يصرف — لكل حساب على حدة.
اطلب ضبط الصلاحيات والمطابقةوالصفّ الأخير يُغفَل فيُعطَّل عمل المحاسب أو تُوسَّع صلاحيته بلا داعٍ: اطّلاع بلا صرف. فالمطابقة تحتاج رؤية كل الحركات ولا تحتاج قدرة على التحويل — والفصل بينهما متاح في كل بنك تقريبًا، وقد فُصِّلت الصلاحيات في حوكمة الصلاحيات.
والصفّ الثالث يستحقّ تشدّدًا خاصًّا: حساب الرواتب. فهو يحمل بيانات حسّاسة ومبالغ كبيرة دفعةً واحدة — وحصر الوصول فيه بأقلّ عدد ممكن يقلّل خطرًا كبيرًا بكلفة إجرائية بسيطة.
خمسة أسباب تبرّر حسابًا إضافيًّا
ولأن كل حساب يضيف عملًا فلا يُفتَح بلا سبب:
- غرض لا يجوز خلطه — مال محصَّل لجهة أو محجوز.
- أو نشاط يلزم فصله بقرار شركاء أو نظام.
- أو عملة مختلفة يتكرّر التعامل بها.
- أو بنك ثانٍ لتوزيع الخطر وضمان استمرار.
- أو قناة تحصيل لها مطابقة خاصّة كبوّابة دفع.
والسبب الرابع يُغفَل حتى يقع العطل: بنك ثانٍ. فتعطّل خدمة بنك ليوم واحد يوقف تحصيلك وصرفك معًا إن كنت عنده وحده — وحساب احتياطي فعّال بحدّ أدنى يجعل التوقّف عارضًا لا أزمة، وقد فُصِّل مبدأ الاستمرارية في انقطاع الخدمة.
وما لا يبرّر حسابًا جديدًا: الرغبة في تتبّع مصروف. فهذا عمل مراكز التكلفة في نظامك لا عمل البنك — وفتح حساب لكل قسم يُضاعِف المطابقة بلا فائدة، وقد فُصِّل في مراكز التكلفة.
الفروع والعملات: متى يُفصَل ومتى لا؟
ولأن الفصل الجغرافي مسألة أخرى غير الفصل بالغرض:
| الحالة | الترتيب المناسب | ما يُنتبَه له |
|---|---|---|
| فروع في مدينة واحدة | حساب واحد ومراكز تكلفة | لا حاجة للفصل البنكي |
| فرع بتحصيل نقدي كبير | حساب إيداع محلّي | يُرحَّل دوريًّا للمركز |
| كيانات مستقلّة | حسابات مستقلّة لزامًا | لا خلط بين الكيانات |
| عملة أجنبية متكرّرة | حساب بالعملة | يمنع تحويلين وخسارتين |
| عملة نادرة الاستعمال | لا يستحقّ | حوِّل عند الحاجة |
والصفّ الثالث لا يقبل اجتهادًا: الكيانات المستقلّة. فخلط أموال كيانين في حساب واحد يُنتِج ذممًا بينهما لا أحد يتابعها، ويُعقّد الزكاة والتوحيد معًا — وقد فُصِّل في توحيد القوائم.
والصفّ الرابع يوفّر مالًا مباشرةً: حساب بالعملة. فمن يستقبل بعملة ويدفع بها ثمّ يحوّل مرّتين يدفع فارق صرف مرّتين بلا سبب، وقد فُصِّل في المحاسبة متعدّدة العملات.
الحساب في البنك… والحساب في دفاترك
ولأن الهيكلة لا تكتمل إلّا بانعكاسها في النظام:
| المسألة | الصواب | ما يقع بالخطأ |
|---|---|---|
| لكل حساب بنكي حساب في الشجرة | مقابلة واحد لواحد | حساب بنوك واحد |
| التحويل الداخلي | قيد بين حسابين | يظهر إيرادًا أو مصروفًا |
| النقد المقيَّد | يُفصَل في العرض | ضمن النقد المتاح |
| رسوم كل حساب | تُتابَع على حدة | تُجمَع بلا قراءة |
| المطابقة | لكل حساب دورته | مطابقة مجمّعة |
والصفّ الثاني خطأ شائع يُضخّم أرقامك: التحويل الداخلي. فنقل مبلغٍ بين حسابيك ليس إيرادًا ولا مصروفًا — وظهوره كذلك يُفسِد قراءة الحركة والتدفّق معًا، وقد فُصِّل في القيود المحاسبية.
والصفّ الرابع يكشف كلفةً صامتة: رسوم كل حساب. فحسابات متعدّدة تعني رسومًا متعدّدة — وقراءتها على حدة تُظهِر حسابًا لا يستحقّ الإبقاء، وقد فُصِّلت في الرسوم البنكية.
ثلاثة أرقام عن حساباتك
ولأن الهيكلة تُراجَع سنويًّا لا تُبنى مرّة:
| الرقم | ما يكشفه | ما تفعله |
|---|---|---|
| الرصيد المتاح فعلًا | ما تملك التصرّف فيه | خطّط به وحده |
| حركات حساب الالتزامات | أسحبتَ منه؟ | راجِع كل سحب |
| رسوم كل حساب سنويًّا | حساب لا يستحقّ | أغلِق ما لا يُستعمَل |
والرقم الأول هو ثمرة الهيكلة كلّها: المتاح فعلًا. فمنشأة تعرف رقمها المتاح بلا حساب ذهني تتّخذ قرارات أسرع وأسلم — والفارق بينه وبين مجموع الأرصدة هو مقدار ما كنت تخاطر به قبل الفصل.
والرقم الثاني مؤشّر إنذار مبكر: السحب من الالتزامات. فتكراره يعني أن تشغيلك لا يغطّي نفسه ويستعير من مال مستحقّ — وهذه إشارة تسبق أزمة السيولة بأشهر.
خمسة أخطاء في هيكلة الحسابات
قراءة مجموع الأرصدة رصيدًا متاحًا
فيُقرَّر شراء أو توزيع بمال نصفه ليس لك — والمتاح يُحسَب بعد ما هو محجوز.
الاكتفاء بتقرير يفصل الأغراض
فالتقرير يُنبِّه ولا يمنع — والحساب المنفصل يجعل الخطوة نفسها تحتاج قرارًا.
السحب من حساب الالتزامات
فأول سحب لتغطية نقص طارئ يُلغي الفصل عمليًّا — ويُبقيه استثناءً اعتماد موثّق.
حساب لكل قسم
فالتتبّع عمل مراكز التكلفة لا عمل البنك — وكل حساب يضيف مطابقة ورسومًا.
قيد التحويل الداخلي إيرادًا
فنقل المال بين حسابيك ليس إيرادًا ولا مصروفًا — وظهوره كذلك يُفسِد كل قراءة.
ومتى يكفيك حساب واحد؟
هذا القسم يخالف مصلحتنا — فضبط تعدّد الحسابات ومطابقتها في النظام عمل تهيئة نبيعه. لكنه لا يلزم كل منشأة:
| الحالة | ما يكفي | ما يبقى لازمًا |
|---|---|---|
| منشأة ناشئة بحركة قليلة | حساب واحد | معرفة ما ليس لك |
| لا التزامات محصَّلة لجهات | حساب واحد | فصل الشخصي عن التجاري |
| رواتب لعدد قليل | من حساب التشغيل | اعتماد الدفعة |
| تحصيل كبير أو التزامات متعدّدة | يلزم الفصل | كل ما سبق |
والصفّ الثاني يحمل أهمّ فصل على الإطلاق ولو كان الحساب واحدًا: الشخصي والتجاري. فمنشأة بحساب واحد يمكن أن تُدار، ومنشأة يختلط حسابها بحساب مالكها لا يُعرَف ربحها أصلًا — وقد فُصِّل في حسابات الملاك.
والإشارة التي تقول إن الفصل صار لازمًا ليست حجم الرصيد بل أول مرّة تحتاج فيها إلى حساب يدوي لتعرف كم تستطيع أن تنفق.
قائمة فحص لهيكلة حساباتك
- لكل حساب غرض مكتوب لا اسم فقط.
- وما يُحصَّل لجهات لا يُخلَط بمالك.
- والتحويل بين الحسابات مجدوَل لا استجابة لنقص.
- وحساب الالتزامات يُغذّى فور التحصيل.
- والسحب منه يحتاج اعتمادًا استثنائيًّا.
- ولكل حساب صلاحية أضيق ما تكفي.
- وللمحاسب اطّلاع بلا قدرة صرف.
- ولكل حساب بنكي حساب مقابل في الشجرة.
- والتحويل الداخلي قيد بين حسابين لا إيراد.
- والرصيد المتاح يُقرأ بلا حساب ذهني.
وابدأ بالبند الثاني إن لم تبدأ بغيره: ما ليس لك يُفصَل — فهو البند الوحيد الذي يمنع ضررًا فوريًّا، وبقيّة البنود تحسّن الإدارة لا أكثر.