خصمٌ بلا فاتورة… ولا أحد يسأل
وانظر إلى كشف شهر واحد كما هو:
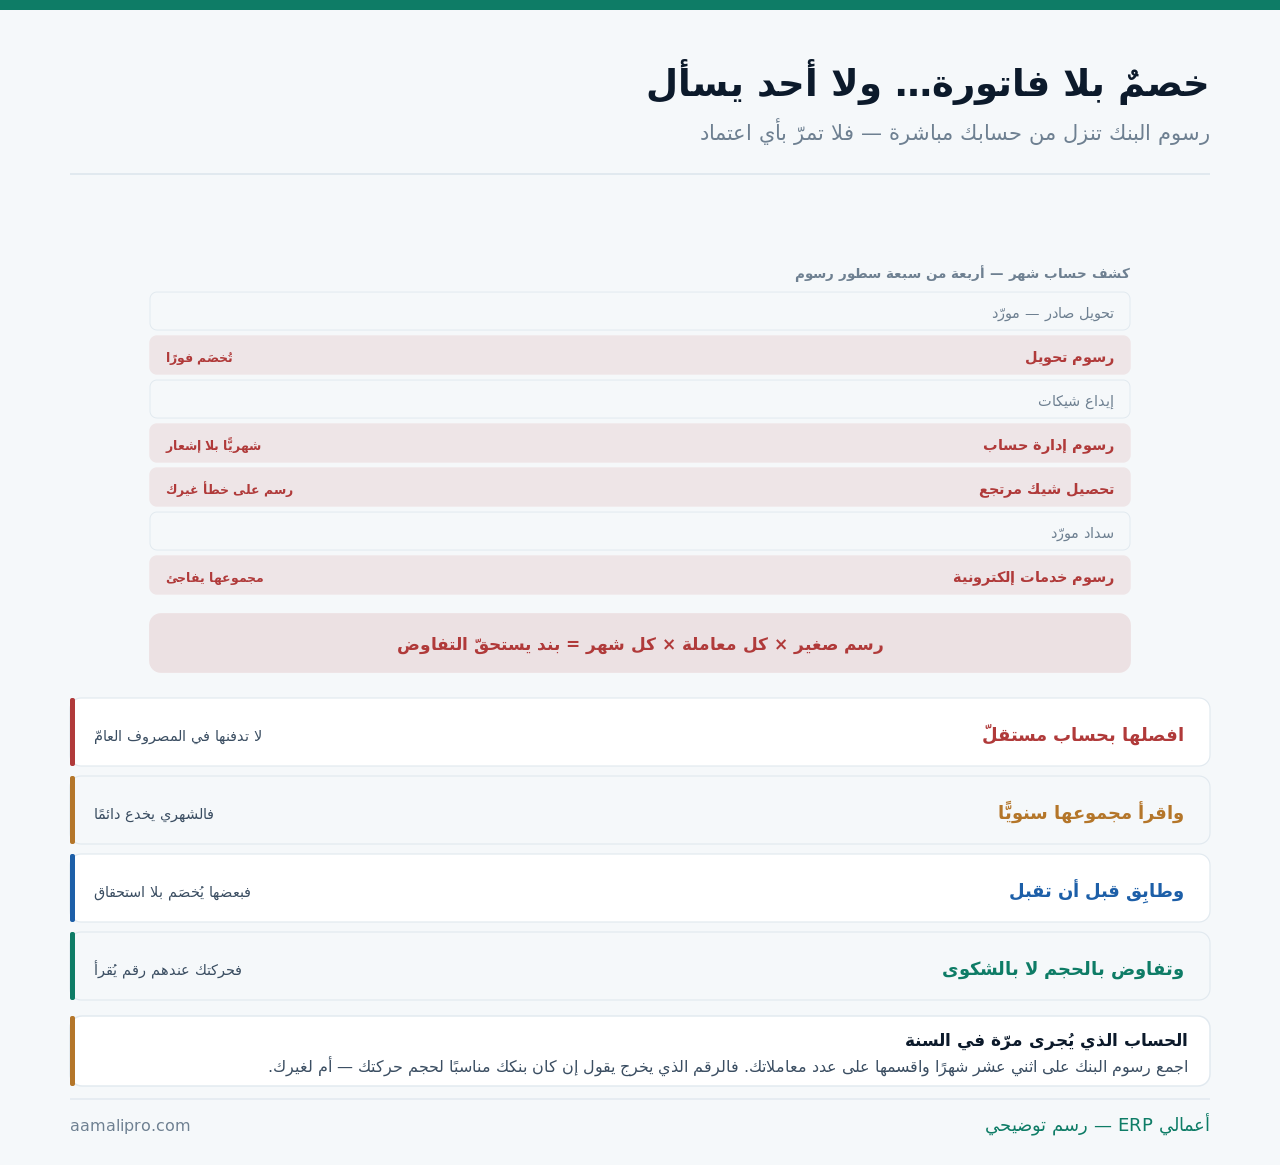
وهذا المقال عن الرسوم بوصفها بندًا يُدار. أمّا مطابقة كشف البنك بدفترك عمومًا فمفصَّلة في التسوية البنكية، وأمّا عمولات بوابات الدفع الإلكتروني ففي مطابقة بوابات الدفع، وأمّا كلفة التسهيلات والقروض ففي التسهيلات البنكية.
ستّة أنواع — ولكلٍّ علاج مختلف
ولأن الخلط بينها يمنع خفض أيّ منها:
| النوع | مثاله | أيمكن خفضه؟ |
|---|---|---|
| رسم ثابت دوري | إدارة حساب شهريًّا | بالتفاوض أو بتغيير الباقة |
| رسم بالمعاملة | كل تحويل صادر | بتقليل العدد |
| رسم بالنسبة | تحويل خارجي | بالتفاوض بالحجم |
| رسم على خطأ | شيك مرتجع · رصيد غير كافٍ | بترتيب داخلي |
| رسم على خدمة | خطاب ضمان · اعتماد | بحسب الحاجة نفسها |
| فرق صرف مضمَّن | أخفاها جميعًا | بمقارنة السعر |
والصفّ الرابع هو الوحيد الذي تملك خفضه إلى الصفر بلا مكالمة مع أحد: رسوم أخطائك. فشيك يرتدّ لعدم كفاية رصيد، وتحويل يُعاد لخطأ في الآيبان، ودفعة تُكرَّر — كلّها رسوم تدفعها مقابل خلل في ترتيبك أنت لا في خدمة البنك.
والصفّ الأخير أكبرها في المنشآت المستوردة وأقلّها ظهورًا: فرق سعر الصرف المضمَّن. فالبنك قد لا يذكر رسمًا صريحًا على التحويل الخارجي، ويكون ربحه في السعر نفسه — وقارنه بالسعر السائد يوم التحويل، وقد فُصِّل ذلك في المحاسبة بعملات متعدّدة.
حساب مستقلّ… وإلّا فلا رقم لديك
ولأن ما لا يُفصَل لا يُقاس ولا يُخفَّض:
| المعالجة | ما تعرفه | الحكم |
|---|---|---|
| ضمن مصروفات عمومية | لا شيء | أسوأ المعالجات |
| حساب «مصاريف بنكية» واحد | الإجمالي | الحدّ الأدنى المقبول |
| حسابان: رسوم وفوائد | الفصل عن كلفة التمويل | الأنسب لأكثر المنشآت |
| تفصيل بالنوع | ما يمكن خفضه | حين تكبر الأرقام |
| تحميل على الفرع أو النشاط | من يستهلكها | عند تعدّد الوحدات |
والصفّ الثالث هو الفصل الذي يُغفَل ويُفسِد قراءة مهمّة: الرسوم ليست فوائد. فالفوائد كلفة تمويل تتبع قرار الاقتراض، والرسوم كلفة خدمة تتبع حجم حركتك — وخلطهما يجعل نسبة كلفة التمويل تبدو أعلى ممّا هي، ويُبنى عليها قرار خاطئ في السداد المبكّر.
والصفّ الأخير يهمّ من له فروع: رسوم يستهلكها فرع ويدفعها الجميع. ففرع يحوّل عشرين مرّة شهريًّا وآخر مرّتين يظهران متساويين في التكلفة — وتحميل الرسم على مصدره يُصحّح ذلك، وقد فُصِّل في مراكز التكلفة.
ما يُخصَم بلا استحقاق — ويُستردّ
ولأن كثيرين يفترضون أن ما خصمه البنك صحيح بالضرورة:
| ما يُفحَص | كيف | ما يُكتشَف |
|---|---|---|
| رسم مكرّر في الشهر نفسه | قراءة الكشف بالنوع | خصم مزدوج |
| رسم على خدمة ألغيتها | قارِن بما تستعمله | اشتراك ما زال يُخصَم |
| رسم يخالف الاتفاقية | ارجع إلى جدول الرسوم | تعرفة أعلى من المتّفق |
| رسم على معاملة لم تقع | طابِق بالحركة | خطأ يُصحَّح بمطالبة |
| رسم زاد فجأة | قارِن بالشهر السابق | تغيير تعرفة بلا إشعار |
أتدفع رسمًا على خدمة ألغيتها؟نضبط مطابقة كشف البنك في نظامك بالنوع لا بالإجمال — فيظهر ما خُصِم بلا استحقاق في شهره لا بعد سنة.
اطلب ضبط المطابقةوالصفّ الثاني أشيعها وأسهلها استردادًا: خدمة أُلغيت ورسمها مستمرّ. فبطاقة لم تعد تُستعمَل، أو خدمة إشعارات، أو باقة أُعلِيت مرّة لغرض انتهى — كلّها تُخصَم بهدوء حتى يقرأها أحد.
والصفّ الأخير يستحقّ عادة شهرية: مقارنة رسوم الشهر بالذي قبله. فالتغيير المفاجئ إمّا خطأ يُصحَّح أو تعرفة جديدة تستحقّ سؤالًا — وكلاهما يضيع إن لم يُقرأ إلّا مرّة في السنة.
نصف رسومك يُخفَّض بلا مكالمة واحدة
ولأن أرخص خفض هو الذي لا يحتاج موافقة أحد:
- اجمع التحويلات في دفعة واحدة بدل عشر دفعات متفرّقة.
- وتأكّد من الرصيد قبل إصدار الشيك — فالارتداد أغلى رسم ممكن.
- وتحقّق من الآيبان مرّة واحدة وخزّنه في بطاقة المورّد.
- وألغِ الخدمات التي لا تستعملها بعد جردها مرّة في السنة.
- ووحّد بنك التحصيل والصرف ما أمكن — فالتحويل الداخلي أرخص.
كم دفعتَ للبنك السنة الماضية؟نفصل رسوم البنك بحساباتها في نظامك ونربطها بمصادرها — فيصير الرقم قابلًا للقراءة والتفاوض.
اطلب فصل الرسوم البنكيةوالخطوة الأولى أكبرها أثرًا في المنشآت كثيرة الموردين: جدولة سداد أسبوعية. فبدل تحويل يخرج كل يوم برسمه، تخرج دفعة واحدة في يوم ثابت — فينخفض عدد الرسوم إلى الخمس، ويتحسّن ضبط السيولة معه، وقد فُصِّل في إدارة المدفوعات وجدولتها.
والخطوة الثالثة تمنع رسمًا مضاعفًا: آيبان محفوظ في بطاقة المورّد. فالتحويل المرتدّ لخطأ في الرقم يكلّف رسم الإرسال ورسم الإعادة معًا، ويؤخّر السداد ويُحرِج العلاقة.
التفاوض بالحجم لا بالشكوى
ولأن البنك لا يستجيب لانزعاجك بل لرقمك:
| ما تُحضِره | لماذا يعمل | ما تطلبه |
|---|---|---|
| عدد معاملاتك الشهري | أنت عميل بحجم معلوم | باقة بحجمك |
| متوسّط رصيدك | مال يعمل عندهم | إعفاء من الثابت |
| عرض بنك آخر | الأقوى | مطابقة أو أفضل |
| خطّة نموّك | عميل غدًا أكبر | تعرفة متدرّجة |
| شكوى عامّة | لا تُنتِج شيئًا | تجنّبها |
والصفّ الثالث هو الوحيد الذي يغيّر التعرفة فعلًا: عرض مكتوب من بنك آخر. فطلب التخفيض بلا بديل يُقابَل بالاعتذار المهذّب، وطلبه ومعك عرض يُقابَل بمراجعة حقيقية — والحصول على العرض لا يكلّف إلّا زيارة.
والصفّ الثاني يُغفَل مع أنه أقوى ورقة لدى كثير من المنشآت: متوسّط الرصيد. فمن يُبقي مبلغًا معتبرًا طوال الشهر يقدّم للبنك قيمة حقيقية — وهي ورقة تفاوض مشروعة تُذكَر صراحةً، وقد فُصِّلت إدارة الفائض في النقد الفائض.
والتوقيت في هذا الباب يصنع نصف النتيجة: تفاوَض حين تكون على وشك التوسّع لا حين تشتكي. ففتح فرع جديد أو بدء استيراد أو زيادة رواتب تُدار عبر البنك كلّها لحظات يكون فيها البنك مستعدًّا لتقديم تعرفة أفضل ليحتفظ بالحركة القادمة. أمّا مكالمة تُجرى بعد كشف حساب مزعج فتُقابَل بشرح للتعرفة لا بتعديل لها — والفرق بين المكالمتين هو أن الأولى تعرض نموًّا والثانية تعرض انزعاجًا.
ثلاث قراءات من رسومك
ولأن الرقم المفصول يقول شيئًا عن تشغيلك لا عن بنكك:
| ما تقرؤه | ما يعنيه | ما تفعله |
|---|---|---|
| رسوم الأخطاء تتكرّر | خلل في ترتيبك | راجِع إجراء السداد |
| رسوم المعاملات ترتفع | دفعات متفرّقة كثيرة | جدولة أسبوعية |
| الرسوم الثابتة تفوق المتغيّرة | باقة أكبر من حاجتك | راجِع الباقة |
والصفّ الأول هو أنفعها وأكثرها إيلامًا: رسوم الشيكات المرتدّة والأرصدة غير الكافية ليست كلفة بنكية أصلًا — بل غرامة على ضعف التخطيط النقدي. وهي البند الوحيد الذي يمكن أن يصل إلى الصفر، وقد فُصِّل التنبّؤ بالسيولة في وضوح التدفّق النقدي.
والصفّ الثالث يكشف اختيارًا قديمًا لم يُراجَع: باقة اختيرت حين كانت منشأتك أصغر أو أكبر. فالباقات تُبنى على عدد معاملات وحدود سحب، وحين يتغيّر نشاطك تصير الباقة إمّا ضيّقة برسوم تجاوز أو واسعة برسم ثابت لا تستعمله.
خمسة أخطاء تتكرّر في التعامل مع الرسوم
دفنها في المصروف العامّ
فلا يوجد رقم يُقال حين يُسأل عنه، ولا شيء يُتفاوَض عليه لأن لا أحد يعرف كم بلغ.
قبول ما خصمه البنك
بافتراض أنه صحيح دائمًا. وخدمة أُلغيت ورسمها مستمرّ من أشيع ما يُكتشَف عند أول مراجعة.
خلط الرسوم بالفوائد
فتبدو كلفة تمويلك أعلى ممّا هي، ويُبنى على ذلك قرار خاطئ في السداد المبكّر.
التحويل عند كل فاتورة
فيتضاعف عدد الرسوم بلا سبب. ودفعة أسبوعية واحدة تخفض العدد إلى الخمس.
التفاوض بالشكوى
بلا عدد معاملات ولا متوسّط رصيد ولا عرض بديل — فيُقابَل باعتذار مهذّب لا بمراجعة.
ومتى لا يستحقّ هذا كلّه؟
هذا القسم يخالف مصلحتنا — فترتيب الحسابات وربط الرسوم بمصادرها عمل تهيئة نبيعه. لكنه ليس لكل حال:
| الحالة | ما يكفي | متى تُراجِع |
|---|---|---|
| معاملات قليلة شهريًّا | حساب واحد | فوق مئة معاملة |
| الرسوم زهيدة سنويًّا | قراءة سنوية | حين تصير شهرية معتبرة |
| حساب واحد وبنك واحد | لا تحميل على فروع | عند الحساب الثاني |
| لا تحويلات خارجية | لا فروق صرف | عند أول استيراد |
والصفّ الأول هو المعيار العملي: عدد المعاملات لا حجم المنشأة. فمنشأة كبيرة بعشر تحويلات شهريًّا رسومها تافهة، وأخرى صغيرة بثلاثمئة تحويل رسومها بند حقيقي. والقياس بالعدد لا بالإيراد.
والصفّ الأخير يتغيّر بأسرع ممّا يُتوقَّع: أول استيراد. فتظهر معه رسوم لم تكن موجودة — تحويل خارجي، واعتماد، وفرق صرف مضمَّن قد يفوق كل ما سبقه مجتمعًا، وقد فُصِّل في التكلفة الواصلة.
قائمة فحص لرسوم البنك
- حساب مستقلّ للرسوم منفصل عن الفوائد.
- كشف الحساب يُقرأ بالنوع لا بالإجمال.
- مقارنة شهرية برسوم الشهر السابق.
- جرد سنوي للخدمات المشترَك بها فعلًا.
- الآيبان محفوظ في بطاقة المورّد لا يُكتَب يدويًّا.
- جدولة سداد أسبوعية بدل تحويل لكل فاتورة.
- رصيد كافٍ مؤكَّد قبل إصدار أي شيك.
- سعر الصرف يُقارَن بالسائد عند كل تحويل خارجي.
- الرسوم تُحمَّل على الفرع أو النشاط الذي استهلكها.
- مراجعة تعرفة البنك مرّة في السنة بعرض بديل.
وابدأ بالبند السابع إن لم تبدأ بغيره: تأكيد الرصيد قبل الشيك — فهو أغلى رسم في القائمة كلّها وأقلّها استحقاقًا، ولا يكلّف إلّا نظرة واحدة قبل التوقيع.