من يُخرِج المال من حسابك؟
والتفويض في جوهره مصفوفة: مبالغ × أشخاص:
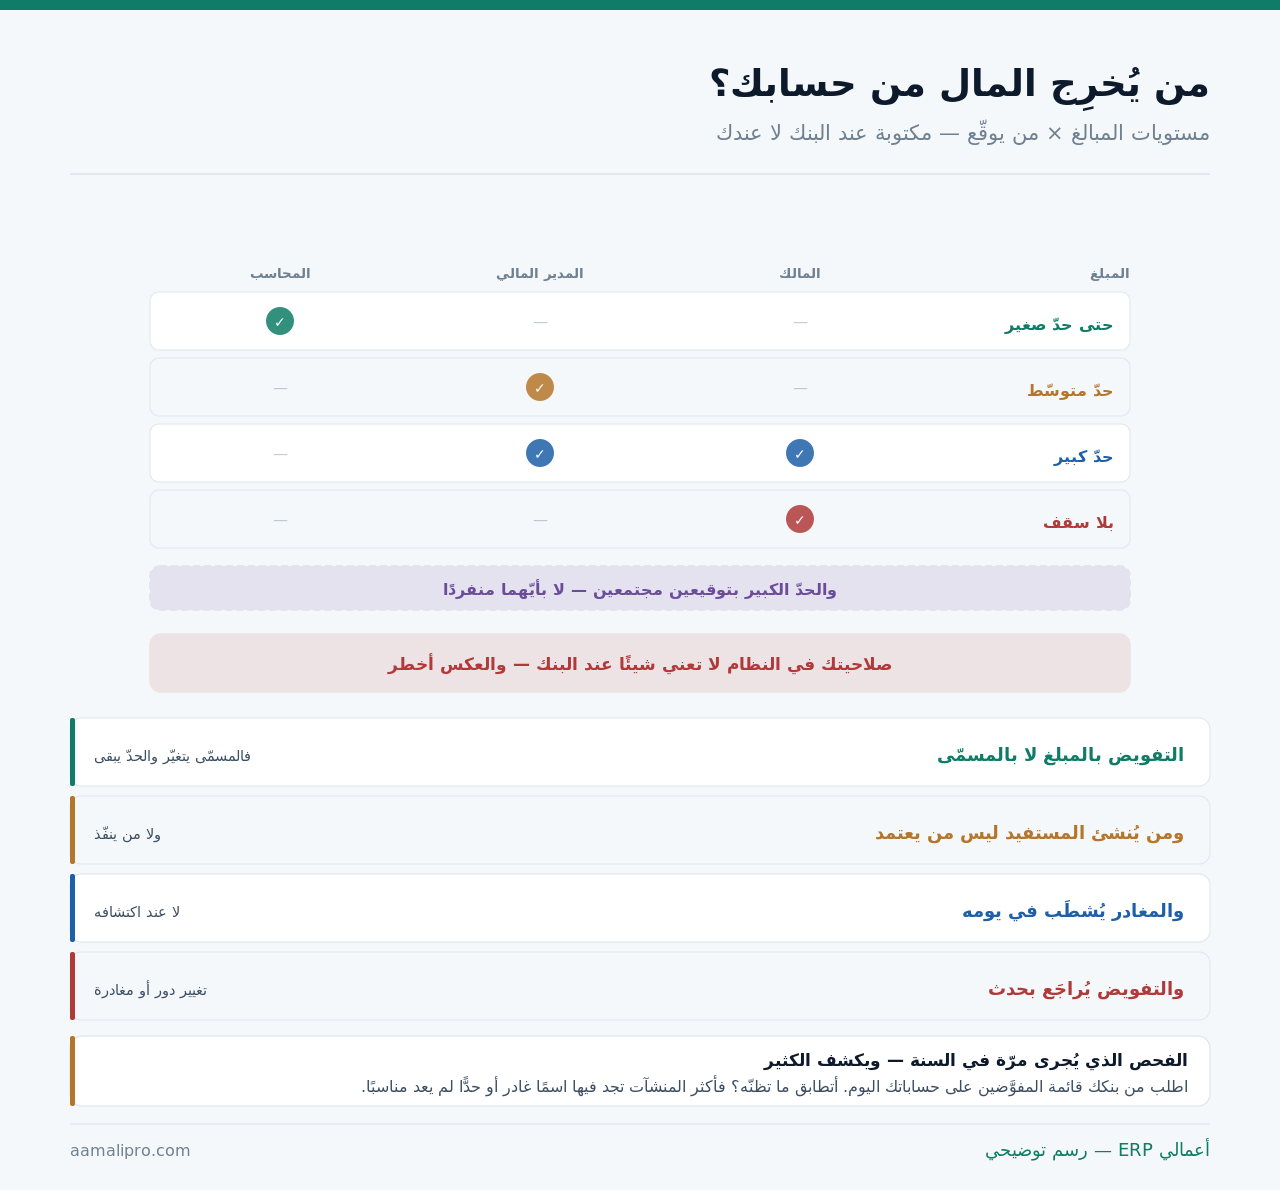
وهذا المقال عن التفويض لدى البنك. أمّا سندات الصرف داخل منشأتك وفصل مهامّها فمفصَّلة في سندات القبض والصرف، وأمّا رسوم البنك ففي رسوم البنك، وأمّا صلاحيات نظامك ففي حوكمة الصلاحيات.
التفويض بالمبلغ لا بالمسمّى
ولأن المسمّى يتغيّر والحدّ يبقى:
| ما يُحدَّد | الصيغة النافعة | ما يقع بدونه |
|---|---|---|
| حدّ لكل مستوى | مبلغ صريح | اجتهاد عند كل تحويل |
| من يوقّع منفردًا | حتى حدّ معلوم | انفراد بمبالغ كبيرة |
| ما يحتاج توقيعين | فوق حدّ | مخاطرة مركّزة |
| المفوَّض البديل | عند الغياب | تعطّل الصرف في إجازة |
| ما لا يُفوَّض إطلاقًا | إغلاق حساب · قرض | صلاحية أوسع من المقصود |
والصفّ الأخير يُغفَل حتى يُكتشَف متأخّرًا: ما لا يُفوَّض. فنموذج التفويض قد يشمل ضمنًا صلاحيات أوسع من التحويل — كطلب تسهيل أو ربط وديعة أو إغلاق حساب. وقراءة النموذج بندًا بندًا قبل توقيعه تكشف ذلك، وقد فُصِّلت التسهيلات في التسهيلات البنكية.
والصفّ الرابع مسألة عملية لا رقابية: البديل عند الغياب. فتفويض بشخص واحد يعني توقّف الصرف كلّه في إجازته أو سفره — والبديل يُسمّى مسبقًا بحدّه، فلا يُضطَرّ أحد إلى حلول مرتجلة وقت الحاجة.
من يُنشئ المستفيد ليس من يعتمد
ولأن أخطر التجميعات تقع في المنصّة البنكية لا في نظامك:
| المهمّة | من يفعلها | ما يقع بالتجميع |
|---|---|---|
| إضافة مستفيد جديد | موظّف محدّد | إنشاء وصرف بيد واحدة |
| إدخال التحويل | المحاسب | تنفيذ بلا مراجعة |
| اعتماد التحويل | مفوَّض مختلف | صرف بلا اعتماد |
| مطابقة الكشف | شخص ثالث | إخفاء ما نُفِّذ |
| إدارة المستخدمين في المنصّة | مقيَّدة جدًّا | منح النفس صلاحية |
أمن يُنشئ المستفيد هو من يحوّل إليه؟نراجع فصل المهامّ في منصّتك البنكية ونطابقه بصلاحيات نظامك — فلا تجتمع مهمّتان في يد.
اطلب مراجعة فصل المهامّوالصفّ الأخير هو أخطر ما في الباب وأقلّه انتباهًا: من يدير مستخدمي المنصّة البنكية. فهو يستطيع أن يمنح نفسه أو غيره صلاحية اعتماد — وكل الضوابط الأخرى تسقط أمامه. والقاعدة أن تكون هذه الصلاحية عند المالك أو بتوقيعين، لا عند من يستعمل المنصّة يوميًّا.
والصفّ الأول أشيع تسرّب حقيقي: إنشاء مستفيد ثمّ التحويل إليه. فمن يملك الاثنين يستطيع أن يُنشئ حسابًا باسم يشبه اسم مورّد ويحوّل إليه — والفصل بينهما يُنهي ذلك بلا حاجة إلى مراقبة، وقد فُصِّل في إدارة المدفوعات.
التوقيع المزدوج: حماية لا تعطيل
ولأنه يُرفَض غالبًا خوفًا من البطء وهو أرخص ضابط متاح:
| الاعتراض | الردّ العملي | الترتيب |
|---|---|---|
| «يُبطئ الصرف» | فوق حدّ فقط | الصغير بتوقيع واحد |
| «الثاني غير متاح» | بديل مسمّى | يُحلّ بالتصميم |
| «يعني عدم ثقة» | يحمي الموقّع نفسه | يُشرَح لا يُفرَض |
| «حسابنا صغير» | حادثة واحدة تكفي | الحدّ يناسب حجمك |
| «المالك يوقّع كل شيء» | يعطّل فعلًا | فوّض الصغير |
والصفّ الثالث هو الردّ الذي يُقنِع من يشعر بالإهانة: التوقيع المزدوج يحمي الموقّع. فمن يوقّع وحده على مبالغ كبيرة يتحمّل وحده أي سؤال لاحق — ووجود ثانٍ يجعل القرار مشتركًا ويحمي كليهما، وهذا يُشرَح لا يُفرَض.
والصفّ الأخير عكس المتوقّع: المالك الذي يوقّع كل شيء يُعطِّل نفسه. فيتراكم عنده صرف صغير يستهلك وقته، ويُضطرّ الفريق إلى انتظاره أو الالتفاف عليه — والتفويض المتدرّج يحرّره لما يستحقّ نظره.
خمس لحظات يُحدَّث فيها التفويض
ولأن التفويض يتقادم بصمت بلا أن يُنبِّه أحد:
- عند مغادرة مفوَّض — في يومه لا عند اكتشافه.
- وعند تغيير دوره ولو بقي في المنشأة.
- وعند تغيّر حجم نشاطك فالحدود تتقادم.
- وعند فتح حساب جديد فلا يُنسَخ التفويض القديم بلا مراجعة.
- ومرّة سنويًّا مراجعة كاملة ولو لم يتغيّر شيء.
من المفوَّض على حساباتك اليوم؟نساعدك على مراجعة مصفوفة التفويض البنكي ومطابقتها بصلاحيات نظامك — فلا يبقى اسم غادر ولا حدّ متقادم.
اطلب مراجعة التفويضوالخطوة الأولى هي الأهمّ وأكثرها تأخّرًا: المغادر يُشطَب في يومه. فإلغاء بريده وصلاحياته في النظام يقع عادةً بسرعة، أمّا التفويض البنكي فيحتاج زيارة أو نموذجًا فيُؤجَّل — ويبقى اسمه مفوَّضًا شهورًا، وقد فُصِّل ذلك في حوكمة الصلاحيات.
والخطوة الثالثة تُغفَل مع أنها منطقية: الحدود تتقادم. فحدّ وُضِع حين كانت مشترياتك ربع ما هي اليوم يعني أن كل تحويل صار يحتاج المالك — أو أن أحدهم صار يقسّم التحويلات ليبقى تحت الحدّ، وهو أسوأ ما يمكن أن يقع.
التفويض ليس على القنوات كلّها بالضرورة
ولأن المال يخرج بطرق كثيرة لا بطريقة واحدة:
| القناة | ما يُنتبَه له | الضابط |
|---|---|---|
| التحويل عبر المنصّة | الأكثر استعمالًا | حدود واعتماد |
| الشيكات الورقية | تفويض منفصل أحيانًا | دفتر محفوظ ومرقَّم |
| البطاقات المرتبطة بالحساب | تُغفَل تمامًا | سقف يومي وشهري |
| الخصم المباشر والاشتراكات | يخرج بلا توقيع | قائمة مراجَعة |
| التحويل الدوري المجدوَل | يعمل بعد مغادرة من أنشأه | يُراجَع دوريًّا |
والصفّ الأخير مفاجأة حقيقية لكثيرين: تحويل دوري أنشأه موظّف غادر. فهو يستمرّ في العمل شهرًا بعد شهر بلا أن يوقّع عليه أحد — وشطب المفوَّض لا يوقف ما أنشأه، وقائمة التحويلات الدورية تُراجَع مستقلّة.
والصفّ الثالث يُغفَل لأنه يبدو صغيرًا: البطاقات. فسقفها اليومي مضروبًا في ثلاثين قد يفوق حدّ التفويض نفسه — وضبط سقوفها جزء من مصفوفة التفويض لا مسألة منفصلة.
أين يعيش هذا كلّه؟
ولأن التفويض الذي لا يُعرَف مضمونه لا يُدار:
| ما يُحفَظ | أين | لماذا |
|---|---|---|
| نسخة من نموذج التفويض | ملفّ الخزينة | مرجع عند أي سؤال |
| مصفوفة الحدود المعتمدة | وثيقة داخلية | تُطابَق بما عند البنك |
| قرار الاعتماد | محضر أو قرار مالك | يُثبِت من أذن |
| تاريخ آخر مراجعة | مع تنبيه للتالية | يمنع التقادم |
| قائمة القنوات والسقوف | شاملة البطاقات والدوري | وإلّا بقيت ثغرة |
والصفّ الثاني هو الذي يكشف الفجوة: مصفوفة داخلية تُطابَق بما عند البنك. فأن تكتب ما تظنّه ثمّ تطلب من البنك ما لديه ثمّ تقارن — إجراء يستغرق ساعة مرّة في السنة، ويكشف في أكثر المنشآت فرقًا واحدًا على الأقلّ.
والصفّ الثالث يهمّ عند تعدّد الشركاء: قرار الاعتماد. فتفويض يُمنَح بلا قرار موثَّق قد يُنازَع فيه لاحقًا — وسطر في محضر يُنهي ذلك، وقد فُصِّل في اتفاقية الشركاء.
ثلاثة فحوص سنوية على تفويضك
ولأن هذه أنفع ساعة تقضيها في هذا الباب كلّه:
| الفحص | ما يكشفه | الإشارة |
|---|---|---|
| مطابقة قائمة البنك بمصفوفتك | أسماء أو حدود متقادمة | أي فرق يُصحَّح فورًا |
| تحويلات قريبة من الحدّ | تقسيم متعمَّد؟ | تكرارها يستدعي سؤالًا |
| التحويلات الدورية القائمة | ما أنشأه من غادر | تُراجَع بالكامل |
والفحص الثاني إشارة رقابية معروفة: تحويلات تقف تحت الحدّ بقليل. فتحويلان بمبلغين متقاربين في يوم واحد لمستفيد واحد قد يعنيان تقسيمًا لتجنّب التوقيع الثاني — وليس كل حالة سوء نيّة، لكن تكرارها يستحقّ سؤالًا، وقد فُصِّل في المراجعة الداخلية.
والفحص الأول هو الأساس: ما عند البنك لا ما تظنّه. فالمصفوفة الداخلية قد تكون صحيحة تمامًا وممتازة التصميم — لكن البنك ينفّذ نموذجه هو، وأي فرق بينهما يعني أن رقابتك على الورق فقط.
خمسة أخطاء في التفويض البنكي
اسم مغادر يبقى مفوَّضًا
فصلاحيات النظام تُلغى بسرعة والتفويض البنكي يُؤجَّل لأنه يحتاج نموذجًا — ويبقى شهورًا.
تفويض بالمسمّى لا بالمبلغ
فالمسمّى يتغيّر والصلاحية تنتقل معه بلا قرار — والحدّ الصريح يبقى ثابتًا مهما تغيّر الأشخاص.
إدارة مستخدمي المنصّة عند من يستعملها
فيستطيع أن يمنح نفسه اعتمادًا — وكل الضوابط الأخرى تسقط أمام هذه الصلاحية.
إغفال البطاقات والتحويل الدوري
فالمال يخرج منهما بلا توقيع — وتحويل دوري أنشأه من غادر يستمرّ بعده.
مفوَّض واحد بلا بديل
فيتوقّف الصرف في إجازته، وتُبتكَر حلول مرتجلة هي نفسها الثغرة.
ومتى يكون التشديد تعطيلًا؟
هذا القسم يخالف مصلحتنا — فمراجعة الصلاحيات والمصفوفات خدمة نقدّمها. لكن التشديد له ثمن:
| الحالة | الأنسب | ما يبقى لازمًا |
|---|---|---|
| المالك وحده يصرف | تفويض واحد | بديل عند سفره |
| حساب واحد بحركة قليلة | حدّان لا خمسة | شطب المغادر |
| كل الصرف لمورّدين ثابتين | قائمة مستفيدين مقفلة | ضبط الإضافة |
| منشأة بفروع ومديرين | مصفوفة كاملة | كل ما سبق |
والصفّ الثالث ضابط ممتاز يُغفَل ويُغني عن كثير: قائمة مستفيدين مقفلة. فحين يكون الصرف كلّه لمورّدين معروفين، يصير ضبط إضافة المستفيد أهمّ من ضبط مبلغ التحويل — فلا يخرج المال إلّا إلى حسابات مُقرّة سلفًا مهما كان المبلغ.
والصفّ الأول واقعيّ: مالك يصرف بنفسه. فلا معنى لمصفوفة ولا لتوقيع مزدوج — والذي يلزمه بديل مسمّى عند سفره، فأكثر ما يُربِك المنشآت الصغيرة توقّف كل شيء في أسبوع غياب واحد.
قائمة فحص للتفويض البنكي
- مصفوفة تفويض مكتوبة بالحدود لا بالمسمّيات.
- وتُطابَق بما لدى البنك مرّة في السنة.
- ولكل مستوى بديل مسمّى عند الغياب.
- وما فوق حدّ معلوم بتوقيعين مجتمعين.
- ومن يُنشئ المستفيد غير من يعتمد التحويل.
- وإدارة مستخدمي المنصّة مقيَّدة بأعلى مستوى.
- والبطاقات بسقوف يومية وشهرية معلومة.
- والتحويلات الدورية تُراجَع قائمتها دوريًّا.
- والمغادر يُشطَب من التفويض في يومه.
- وما لا يُفوَّض مذكور صراحةً في القرار.
وابدأ بالبند الثاني إن لم تبدأ بغيره: اطلب قائمة المفوَّضين من بنكك — فهو إجراء لا يكلّف شيئًا ولا يحتاج قرارًا، ويكشف في أكثر المنشآت فرقًا واحدًا على الأقلّ بين ما تظنّه وما هو قائم فعلًا.