من يفعل… ومن يراقب… ومن يراجع
ولأن الخلط بين الثلاثة يُنتِج رقابة لا يثق بها أحد:
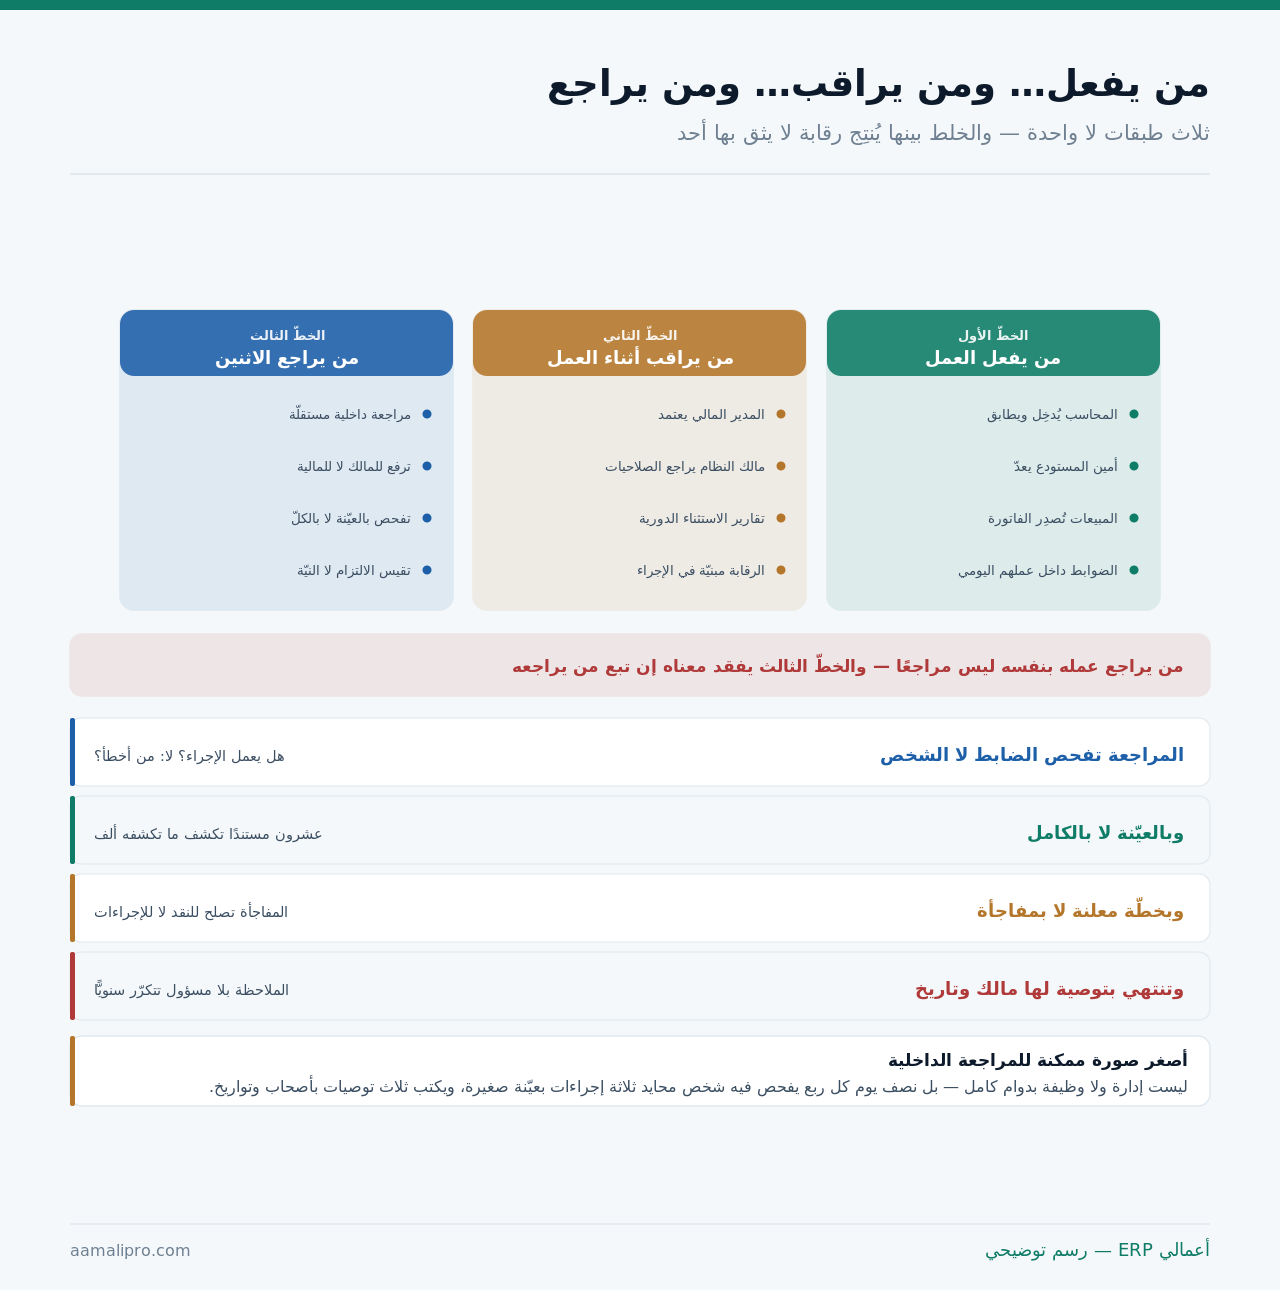
وهذا يختلف عن المراجعة الخارجية التي تُجرى مرّة سنويًّا لغرض آخر — وقد فُصِّلت في الاستعداد للمراجعة الخارجية. فتلك تُبدي رأيًا في القوائم، وهذه تفحص أن إجراءاتك تعمل.
الضابط الذي لا يُفحَص يتآكل
ولأن التآكل يقع بلا قرار ولا سوء نيّة:
| الضابط | كيف يتآكل | ما يكشفه الفحص |
|---|---|---|
| مسار الاعتماد | يُتجاوَز في العاجل ثمّ يصير عادة | نسبة ما مرّ بلا اعتماد |
| المطابقة الشهرية | تُوقَّع بلا فحص | فروق قديمة لم تُسوّ |
| الصلاحيات | تُمنَح ولا تُلغى | حسابات بلا صاحب |
| المطابقة الثلاثية | تُعطَّل «مؤقّتًا» | فواتير بلا أمر شراء |
| فصل المهامّ | يُدمَج عند نقص الموظّفين | شخص يُدخِل ويعتمد |
والصفّ الأخير أكثرها وقوعًا في المنشآت الصغيرة ولا يُعالَج بالإنكار: حين يقلّ العدد يُدمَج الدور. والمراجعة لا تطلب المستحيل — بل تطلب ضابطًا تعويضيًّا: مراجعة المالك لتقرير أسبوعي مثلًا.
وأثر التآكل يظهر متأخّرًا وبكلفة: ثغرة بقيت سنة تُنتِج خسارة سنة — وقد فُصِّلت الأنواع في كيف يمنع النظام المحاسبي التلاعب المالي؟.
ستّة مجالات تكفي منشأة متوسّطة
ولأن محاولة فحص كل شيء تُنتِج ألّا يُفحَص شيء:
| المجال | ما يُفحَص فيه | الدورية |
|---|---|---|
| المشتريات والسداد | أمر شراء · مطابقة · اعتماد | ربع سنوي |
| النقد والبنوك | التسوية · التحويلات · الصندوق | ربع سنوي |
| المخزون | الجرد · الفروق · التسويات | نصف سنوي |
| الرواتب | الإضافات · المغادرون · الحسابات | نصف سنوي |
| الصلاحيات | من يملك ماذا · المغادرون | ربع سنوي |
| الفوترة والتحصيل | ما سُلِّم ولم يُفوتَر · الخصومات | ربع سنوي |
والمجال الثاني يُبدأ به دائمًا: حيث يتحرّك النقد. فأكثر ما يقع من خسائر مباشرة يقع هنا — وقد فُصِّلت تسوية البنك في التسوية البنكية في النظام المحاسبي.
ولا تُفحَص المجالات الستّة في مرّة واحدة: مجالان في كل ربع — فتُغطّى كلّها في سنة، ويبقى الجهد محتملًا.
عشرون مستندًا تكشف ما تكشفه ألف
ولأن الفحص الشامل مستحيل عمليًّا وغير لازم:
- اختر عشرين إلى ثلاثين مستندًا من الفترة — لا خمسة ولا مئتين.
- ونوّع الاختيار — بعضها كبير وبعضها صغير وبعضها من نهاية الشهر.
- وأضِف عيّنة موجَّهة — ما تجاوز حدًّا أو ما وقع في يوم إجازة.
- وافحص كل مستند بأربعة أسئلة — أمُعتمَد؟ أمطابِق؟ أمستنده كامل؟ أفي وقته؟
- واحسب نسبة الخرق لا عدده — ثلاثة من عشرين تعني ١٥٪.
ونسبة الخرق تُقارَن بنفسها لا بغيرها: ١٥٪ في هذا الربع مقابل ٢٢٪ في السابق اتّجاه جيّد ولو بقي الرقم عاليًا — وقد فُصِّل قياس الالتزام في قياس الالتزام بالإجراءات.
من يقوم بها في منشأة صغيرة؟
ولأن أكثر المنشآت لا تحتمل وظيفة مراجع داخلي:
| الخيار | يناسب | شرطه |
|---|---|---|
| المالك بنفسه | أقلّ من ٢٠ موظّفًا | وقت معلن لا متى تيسّر |
| موظّف من قسم آخر | متوسّطة | ألّا يفحص قسمه |
| المحاسب القانوني الخارجي | حين تلزم خبرة | اتفاق منفصل عن المراجعة |
| مراجع داخلي متفرّغ | كبيرة أو متعدّدة الفروع | يتبع المالك أو اللجنة |
| تناوب بين مديري الأقسام | صغيرة بفريق ناضج | خطر المجاملة |
والخيار الأول أوفر ما يبدأ به: المالك يفحص بنفسه نصف يوم كل ربع — فهو مستقلّ بطبيعته ويعرف أين يشكّ. والشرط أن يكون وقتًا معلنًا في التقويم لا «متى تيسّر».
والخيار الثاني يحتاج قاعدة واحدة صريحة: لا يفحص أحد قسمه — فمن يفحص عمله أو عمل من يعمل معه يوميًّا لا يستطيع أن يكتب ملاحظة.
متى فُحِص آخر إجراء عندك؟نُجري معك مراجعة أولى على مجالين: نُخرِج العيّنة ونفحصها ونكتب التوصيات بأصحابها — ونعلّم فريقك الطريقة.
اطلب مراجعة أولىالنظام يختصر نصف العمل
ولأن أكثر ما تحتاجه المراجعة موجود في السجلّات:
| التقرير | ما يكشفه | زمن استخراجه |
|---|---|---|
| مستندات بلا اعتماد | تجاوز المسار | دقائق |
| فواتير بلا أمر شراء | تجاوز الدورة | دقائق |
| حركات خارج ساعات العمل | الشاذّ زمنيًّا | دقائق |
| تعديلات بعد الاعتماد | تغيير متأخّر | من سجلّ التدقيق |
| مستخدمون بلا دخول ٩٠ يومًا | حسابات متروكة | دقائق |
| خصومات فوق الحدّ | تجاوز الصلاحية | دقائق |
والتقرير الثالث يكشف أكثر ممّا يبدو: حركات في الثانية صباحًا أو في يوم إجازة — وأكثرها مبرَّر، لكن قراءتها تكشف من يعمل خارج الإطار أو حسابًا يُستعمَل من غير صاحبه.
وكلّها تعتمد على سجلّ تدقيق يعمل — وقد فُصِّل في سجلّ التدقيق في نظام ERP. ومن لا يملك سجلًّا يراجع بالورق لا بالنظام.
صفحتان لا عشرون
ولأن التقرير الطويل لا يُقرأ ولا يُنفَّذ:
- ما فُحِص — المجال والفترة وحجم العيّنة، في ثلاثة أسطر.
- وما وُجِد — ملاحظة في سطرين بمثال واحد محدَّد.
- وأثره — ما الذي قد يقع لو استمرّ؟
- والتوصية — إجراء محدَّد لا «يجب الاهتمام».
- ومالك وتاريخ لكل توصية.
- وحالة توصيات المرّة السابقة — نُفِّذت أم لا.
وتُصاغ الملاحظة بلا أسماء: «ثلاثة مستندات من عشرين مرّت بلا اعتماد» لا «فلان تجاوز». فالمراجعة تفحص الضابط لا الشخص — وإن تكرّر من شخص بعينه فتلك مسألة إدارية تُعالَج خارج التقرير.
ثلاثة شروط تجعلها ذات معنى
ولأن مراجعة بلا استقلال إجراء شكليّ يستهلك وقتًا:
| الشرط | ما يعنيه | كسره الشائع |
|---|---|---|
| يرفع لمن لا يفحصه | المالك أو لجنة | يتبع المدير المالي |
| يصل لما يريد | بيانات وسجلّات بلا إذن مسبق | يُعطى ما يُختار له |
| لا مصلحة له في النتيجة | لا يفحص عمله ولا عمل رئيسه | يفحص قسمه |
والشرط الثاني يُكسَر بلطف: «سنُخرِج لك التقرير» بدل أن يستخرجه بنفسه. والفرق كبير — فمن يختار البيانات يختار النتيجة، ولو بحسن نيّة.
ويُعالَج ذلك بصلاحية قراءة واسعة للمراجع: يرى كل شيء ولا يعدّل شيئًا — وهي أنظف صلاحية في النظام كلّه، وقد فُصِّلت في إدارة المستخدمين والصلاحيات.
المراجعة التي يخافها الفريق لا تعمل
ولأن الاستقبال يحدّد ما ستراه:
- أعلِن الخطّة سلفًا — أي مجال ومتى، فلا مفاجأة.
- واسأل قبل أن تحكم — لماذا تُفعَل هكذا؟ فقد يكون للخرق سبب.
- واذكر ما يعمل جيّدًا — لا الملاحظات وحدها.
- ولا تربطها بالعقاب — وإلّا أُخفِي ما يجب أن يُرى.
والمفاجأة تصلح للنقد لا للإجراءات: الجرد المفاجئ للصندوق مبرَّر — أمّا فحص دورة المشتريات فيُعلَن، لأن الغرض معرفة كيف تعمل الدورة عادةً لا اصطياد يوم سيّئ.
ومتى تكون المراجعة الداخلية عبئًا؟
ونقولها ونحن نبيع خدمات المراجعة والضبط: أكثر المنشآت الصغيرة لا تحتاج مراجعة رسمية.
| الحالة | الكافي | متى تنتقل |
|---|---|---|
| المالك يرى كل عملية | لا مراجعة — هو الرقابة | حين يفوّض |
| أقلّ من عشرة موظّفين | فحص ربعي بسيط للنقد | مع أول فرع |
| لا نقد ولا مخزون | ضوابط النظام تكفي | مع أول مخزون |
| فروع أو نقد كثير | تستحقّ برنامجًا | فورًا |
والصفّ الأول هو الحدّ الفاصل: المراجعة الداخلية أداة تفويض — تُحتاج حين يصير بين المالك والعملية أشخاص. فمن يرى كل تحويل ويعتمد كل شراء هو الخطّ الثالث بنفسه.
والنصيحة التي تقلّل ما تشتريه منّا: ابدأ بمجال واحد ونصف يوم — النقد والبنوك. فإن خرجت بثلاث ملاحظات حقيقية فالمنهج يعمل عندك، وإن لم تخرج بشيء فضوابطك أقوى ممّا ظننت ولا تحتاج برنامجًا كاملًا.
قائمة فحص للمراجعة الداخلية
وتُقرأ قبل كل جولة ربعية:
الاستقلال
يرفع لمن لا يفحصه · ولا يفحص قسمه.
النطاق
مجالان كل ربع — لا ستّة دفعةً.
العيّنة
عشرون مستندًا · بعضها موجَّه.
التقرير
صفحتان · توصيات بأصحاب وتواريخ.
المتابعة
حالة توصيات المرّة السابقة أولًا.
وابدأ بنصف يوم واحد هذا الربع: افحص عشرين تحويلًا بنكيًّا — أمعتمَدة؟ أمن حساب مسجَّل؟ أمرفقها كامل؟ فما تخرج به يقول لك إن كنت تحتاج برنامجًا أم لا.