أربع بوّابات — والاستقطاع يقع بمرورها
ولأن سقوط واحدة منها يُسقِط الالتزام كلّه:
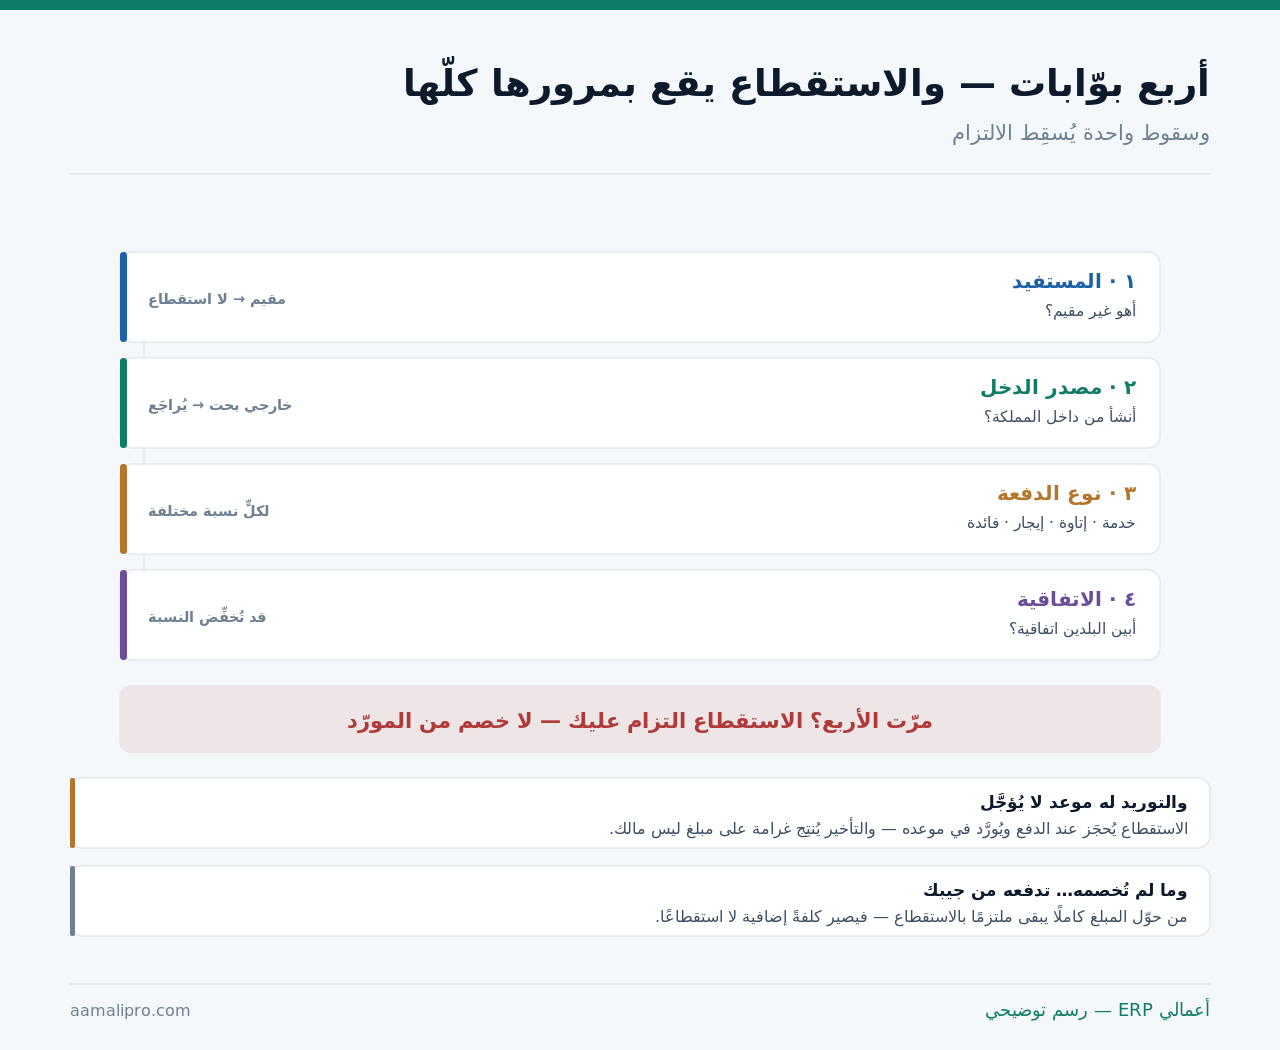
وموضع هذا المقال من غيره: خصم ضريبة المدخلات عن استرداد ما دفعتَه، ووعاء الزكاة عن احتساب وعائك، وهذا عن التزام ينشأ لحظة تدفع لغيرك — وهو الوحيد بينها الذي يقع في لحظة التحويل لا في الإقرار.
دفعات تمرّ بلا انتباه
ولأن أكثرها لا يبدو «مدفوعات لغير مقيم» في نظر من يصرفها:
| الدفعة | كيف تُصنَّف عادةً | ما يُغفَل |
|---|---|---|
| اشتراك برمجي شهري | مصروف تقنية | المستفيد خارج المملكة |
| أتعاب مستشار أجنبي | أتعاب مهنية | نوع الخدمة يحدّد المعاملة |
| رسم امتياز أو علامة | مصروف تشغيلي | إتاوة لا خدمة |
| إيجار معدّة من الخارج | مصروف إيجار | له معاملته الخاصّة |
| فوائد تمويل خارجي | عبء تمويلي | يُسأل عنه صراحةً |
| حملة إعلانية عبر منصّة أجنبية | مصروف تسويق | أكثرها تكرارًا وأقلّها انتباهًا |
والصفّ الأخير هو أشيعها في المنشآت الصغيرة والمتوسّطة: الإعلان عبر منصّة أجنبية. فهو يُدفَع ببطاقة ويُقيَّد مصروفًا تسويقيًّا ولا يمرّ على المالية أصلًا — ولهذا يتراكم عبر سنة كاملة بلا أن يسأل عنه أحد، وقد فُصِّل ضبط الاشتراكات في حوكمة الاشتراكات.
والصفّ الثالث يُخلَط فيه بابان: الإتاوة والخدمة. فما يُدفَع مقابل حقّ استعمال علامة أو برنامج ليس كالمدفوع مقابل عمل يُؤدّى — والتصنيف يُغيّر المعاملة، فيُسأل عنه لا يُجتهَد فيه.
بند واحد في العقد يحسم الكلفة
ولأن السكوت عنه يعني غالبًا أنك تتحمّله:
| صيغة العقد | ما تعنيه | أثرها عليك |
|---|---|---|
| المبلغ شامل أي ضرائب | الاستقطاع من داخله | كلفتك هي المتّفق عليه |
| المبلغ صافٍ للمورّد | تدفعه فوق المبلغ | كلفتك أعلى ممّا وقّعت |
| لا ذكر للضرائب | خلاف عند أول دفعة | تتحمّله غالبًا |
| المورّد يرفض أي خصم | ترتيب تجاري لا نظامي | الالتزام يبقى عليك |
| شهادة استقطاع تُسلَّم له | قد ينتفع بها لديه | ورقة تُنهي كثيرًا من الجدل |
والصفّ الأخير أرخص أداة تفاوض في هذا الباب: شهادة الاستقطاع. فالمورّد الذي يرفض الخصم يظنّه خسارة صافية — وإفهامه أن ما استُقطِع يُوثَّق له بشهادة قد ينتفع بها في بلده يُغيّر النقاش من رفض إلى ترتيب.
والصفّ الثاني يُوقَّع بحسن نيّة ثمّ يُكتشَف: المبلغ صافٍ. فمعناه أنك تدفع المتّفق عليه كاملًا ثمّ تدفع الاستقطاع فوقه من مالك — والفرق يظهر في كلفة العقد لا في بند ضريبي، وقد فُصِّل تحليل العروض في توحيد العروض للمقارنة.
من الفاتورة إلى التوريد: خمس خطوات
ولأن الخلل يقع في الخطوة الأولى دائمًا:
- صنِّف المورّد عند فتح حسابه — مقيم أو غير مقيم.
- وحدّد نوع الدفعة على البطاقة لا عند كل فاتورة.
- واحجز المبلغ عند الاعتماد قبل التحويل لا بعده.
- وأصدِر شهادة للمورّد بما استُقطِع.
- وورِّد في الموعد — واحتفظ بما يُثبِت ذلك.
أتمرّ مدفوعاتك الخارجية بلا سؤال؟نضبط تصنيف الموردين وأنواع الدفعات في نظامك — فيُنبَّه على الاستقطاع عند الاعتماد لا بعد التحويل.
اطلب ضبط دورة الاستقطاعوالخطوة الأولى هي التي تُغني عن الباقي كلّه: التصنيف عند فتح الحساب. فمن يصنّف المورّد يوم إنشائه يجعل النظام يسأل تلقائيًّا عند كل فاتورة له — ومن يترك ذلك للذاكرة يعتمد على أن ينتبه المحاسب في كل مرّة، وقد فُصِّل التأهيل في تأهيل المورّد الجديد.
والخطوة الثالثة تحسم الفارق بين استقطاع وكلفة: الحجز عند الاعتماد. فما إن يُحوَّل المبلغ كاملًا حتى يتعذّر استرجاعه من المورّد عمليًّا — واللحظة الوحيدة التي تملك فيها القرار هي قبل التحويل.
اتفاقيات تجنّب الازدواج: لا تُطبَّق بالافتراض
ولأن وجود اتفاقية لا يكفي وحده:
| المسألة | الصواب | الخطأ الشائع |
|---|---|---|
| وجود اتفاقية | يُتحقَّق منه بالبلد | يُفترَض لأنه بلد معروف |
| شهادة الإقامة الضريبية | تُطلَب من المورّد | تُطبَّق المعاملة بلا مستند |
| المستفيد الفعلي | قد يختلف عن المتعاقد | الاكتفاء باسم الفاتورة |
| تاريخ الشهادة | سارية للفترة | شهادة قديمة |
| المعاملة المخفَّضة | تُوثَّق بملفّ | تُطبَّق ثمّ تُسأل |
أتُطبِّق معاملة مخفَّضة بلا مستند؟نبني في نظامك ملفّ كل مورّد غير مقيم — شهادته وأنواع دفعاته — فيُسنَد كل قرار بمستند لا بذاكرة.
اطلب ضبط ملفّات الموردينوالصفّ الأخير هو القاعدة الحاكمة هنا: وثِّق أوّلًا. فتطبيق معاملة مخفَّضة بلا ملفّ يجعلك في المراجعة كمن لم يستقطع أصلًا — والفارق بين الحالتين ورقة تُطلَب في دقيقة يوم التعاقد وتتعذّر بعد سنتين، وقد فُصِّل مبدأ الملفّ في الجاهزية للمراجعة.
والصفّ الثاني يُغفَل لأنه يبدو إجراءً شكليًّا: شهادة الإقامة. فهي المستند الذي يربط المورّد ببلد الاتفاقية — وطلبها يكون عند التعاقد مع ما يُطلَب من مستندات أخرى لا عند أول مطالبة.
أين يظهر — وبأي صفة؟
ولأنه مبلغ يمرّ بك ولا يخصّك:
| الحدث | المعالجة | ما يُنتبَه له |
|---|---|---|
| قيد الفاتورة | المصروف بكامل المبلغ | لا يُنقَص بالاستقطاع |
| الاستقطاع المحجوز | التزام لجهة ثالثة | ليس إيرادًا لك |
| التحويل للمورّد | بالصافي | وحسابه يُقفَل بالكامل |
| التوريد | يُقفِل الالتزام | بمرجع يُحفَظ |
| صيغة «صافٍ للمورّد» | الفرق مصروف عليك | يُظهَر لا يُخفى |
والصفّ الأول يُخطئ فيه من يظنّ الاستقطاع خصمًا: المصروف كامل. فالخدمة التي اشتريتها بمبلغها كاملًا هي مصروفك — والاستقطاع ليس تخفيضًا للسعر بل مبلغ من مستحقّ المورّد تحجزه لجهة أخرى.
والصفّ الأخير يُغفَل فيُشوَّه تحليل الكلفة: فرق الصافي. فمن تعاقد بصيغة صافية يتحمّل مبلغًا إضافيًّا يخصّ العقد نفسه — وإظهاره ضمن كلفة العقد يجعل المقارنة القادمة مع مورّد آخر صحيحة، وقد فُصِّل في وضوح التكاليف.
خمسة مواضع يتسرّب منها
ولأنه نادرًا ما يُخطأ فيه عمدًا:
| الموضع | كيف يتسرّب | ما يمنعه |
|---|---|---|
| الدفع بالبطاقة | لا يمرّ على المالية | وسيلة دفع واحدة معلومة |
| مورّد وسيط محلّي | يُخفي المستفيد الحقيقي | سؤال عن المستفيد النهائي |
| دفعة مقدّمة | تُصرَف قبل الفاتورة | الفحص عند الصرف |
| تجديد تلقائي | يتكرّر بلا مراجعة | مراجعة سنوية للمتكرّر |
| فرع أو شركة شقيقة | يُظنّ داخليًّا | المعاملة بالكيان لا بالعلاقة |
والموضع الأول هو الأشيع وأسهلها منعًا: البطاقة. فاشتراك يُدفَع ببطاقة موظّف لا يمرّ على أي دورة اعتماد — وتوحيد وسيلة الدفع للمدفوعات الخارجية يُعيدها كلّها إلى مسار واحد يُفحَص، وقد فُصِّل في إدارة المصروفات الرقمية.
والموضع الأخير يقع في المجموعات: الشركة الشقيقة. فالمعاملة بين كيانين مستقلّين لا تصير داخلية لأن الملكية واحدة — والتعامل معها كذلك يُنتِج فروقًا تظهر عند التوحيد، وقد فُصِّل في توحيد القوائم.
ثلاثة أرقام عن مدفوعاتك الخارجية
ولأن الرقم يسبق المفاجأة بأشهر:
| الرقم | ما يكشفه | ما تفعله |
|---|---|---|
| إجمالي المدفوع لغير المقيمين سنويًّا | حجم تعرّضك | راجِعه ربعيًّا |
| عدد الموردين غير المصنَّفين | ثغرة في البطاقات | أغلِقها بدفعة واحدة |
| ما دُفِع بلا مرور على المالية | قنوات خارج الدورة | وحّد وسيلة الدفع |
والرقم الثاني هو أسرع ما يُصلَح: الموردون غير المصنَّفين. فمراجعة بطاقات الموردين مرّة واحدة وتصنيفها تُغلِق الباب من مصدره — والعمل ساعات لا أسابيع، وأثره يمتدّ إلى كل فاتورة قادمة.
والرقم الأول يُقرأ ربعيًّا لا سنويًّا: حجم التعرّض. فمن يعرف كم دفع للخارج هذا الربع يستطيع أن يسأل عن معاملته وهو قادر على التصحيح — ومن يكتشف الرقم بعد سنتين يكتشفه مع غرامة.
خمسة أخطاء في الاستقطاع
تحويل المبلغ كاملًا ثمّ التفكير
فيتعذّر استرجاعه من المورّد — واللحظة الوحيدة التي تملك فيها القرار هي قبل التحويل.
اعتباره خصمًا يفاوض عليه المورّد
وهو التزام عليك لا بند تسعير — ورفض المورّد لا يُسقِطه عنك.
تطبيق معاملة مخفَّضة بلا مستند
فتُعامَل في المراجعة كمن لم يستقطع — والشهادة تُطلَب يوم التعاقد لا بعد سنتين.
إغفال المدفوعات بالبطاقة
اشتراكات وإعلانات تتراكم سنة كاملة خارج أي دورة اعتماد — وتوحيد وسيلة الدفع يُعيدها للمسار.
تصنيف نوع الدفعة اجتهادًا
فما هو إتاوة قد يُقيَّد خدمة — والتصنيف يُغيّر المعاملة، ويُسأل عنه لا يُجتهَد فيه.
ومتى لا يحتاج الأمر دورة كاملة؟
هذا القسم يخالف مصلحتنا — فبناء دورة الاستقطاع في النظام عمل تهيئة نبيعه. لكنه لا يلزم كل منشأة:
| الحالة | ما يكفي | ما يبقى لازمًا |
|---|---|---|
| كل مورديك محلّيون | لا ينطبق أصلًا | سؤال عند أول مورّد خارجي |
| اشتراك خارجي واحد صغير | فحص يدوي عند التجديد | أن يُسأل عنه مرّة |
| مدفوعات خارجية متكرّرة | تلزم الدورة | كل ما سبق |
| عقود بمبالغ كبيرة | يلزم بند العقد قبل التوقيع | ومراجعة مختصّ |
والصفّ الثاني هو الأشيع ويُبالَغ في ردّ الفعل عليه: اشتراك واحد. فلا يستدعي بناء دورة كاملة في النظام — بل سؤالًا واحدًا يُطرَح مرّة ويُكتَب جوابه في ملفّ المورّد، ويُراجَع عند التجديد.
والإشارة التي تقول إن الدورة صارت لازمة ليست حجم المبلغ بل أول مرّة لا تستطيع أن تعدّ فيها مدفوعاتك الخارجية من الذاكرة.
قائمة فحص للمدفوعات الخارجية
- كل مورّد مصنَّف مقيمًا أو غير مقيم على بطاقته.
- ونوع الدفعة محدَّد قبل أول فاتورة.
- وبند الضرائب مكتوب في العقد لا مسكوت عنه.
- والفحص يقع عند الاعتماد لا بعد التحويل.
- ولا دفعة خارجية تمرّ خارج وسيلة الدفع المعتمدة.
- وشهادة الإقامة الضريبية مطلوبة عند التعاقد.
- وأي معاملة مخفَّضة لها ملفّ يسندها.
- وشهادة الاستقطاع تُسلَّم للمورّد.
- والتوريد في موعده بمرجع محفوظ.
- والنِّسَب والتعريفات تُسأل من مختصّ لا يُجتهَد فيها.
وابدأ بالبند الأول إن لم تبدأ بغيره: تصنيف الموردين — فهو عمل ساعات مرّة واحدة، ويجعل كل فاتورة قادمة تسأل عن نفسها بدل أن تعتمد على انتباه من يعالجها.