من يرى ماذا؟ خمس طبقات
وكل طبقة أعمق تُفتَح لعدد أقلّ:
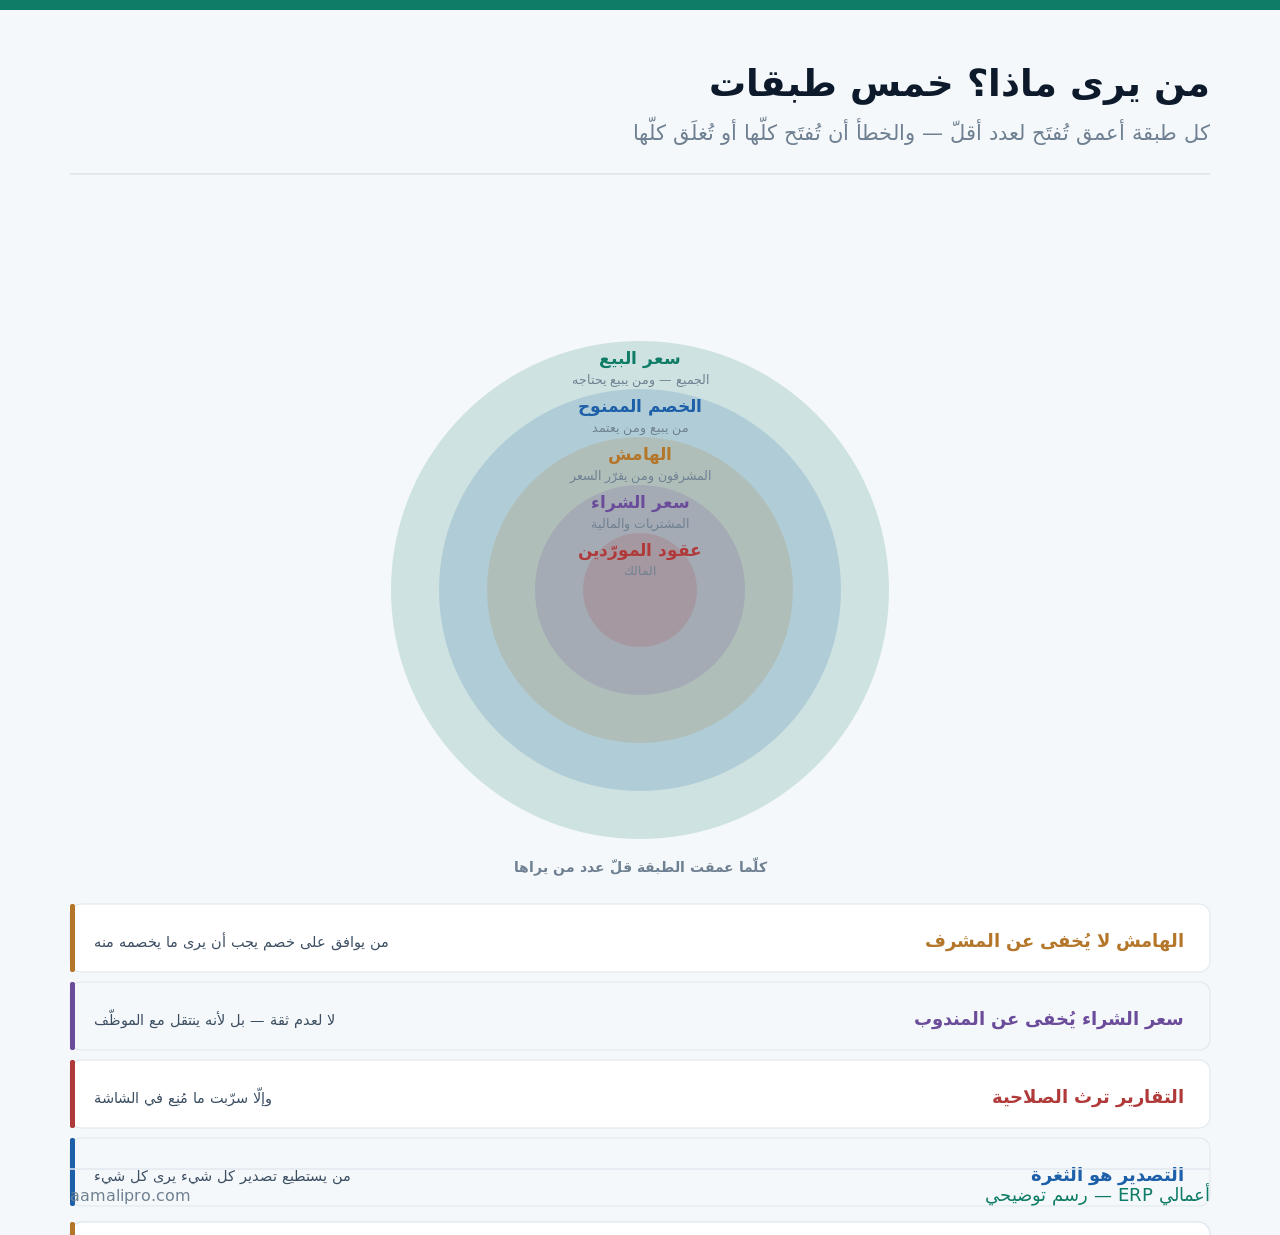
والخطأ في الاتجاهين: فتحها كلّها للجميع، أو إغلاقها كلّها عن الجميع. فالأول يُخرِج أسرارك التجارية، والثاني يجعل من يقرّر يقرّر بلا معلومة.
وهذا المقال عن المعلومة التجارية. أمّا تصميم الأدوار عمومًا فمفصَّل في تسلّل الصلاحيات: من يملك ماذا بعد سنتين؟، وحماية الوصول في حماية الوصول: خمس طبقات.
ما الذي يقع حين تُفتَح كلّها؟
ولأن الضرر لا يقع دائمًا بسوء نيّة:
| ما يقع | كيف | الأثر |
|---|---|---|
| انتقال الأسعار مع الموظّف | إلى منافس أو مورّد | الأشيع |
| تسريب غير مقصود | لقطة شاشة أو ملفّ | يصعب تتبّعه |
| استعمال في تفاوض ضدّك | مورّد يعرف هامشك | يضعف موقفك |
| إحباط داخلي | موظّف يرى هامشًا يظنّه مبالغًا | مطالبات وتذمّر |
| تسعير خاطئ من موظّف | يخصم على أساس رقم فهمه خطأً | خسارة مباشرة |
والحالة الأولى هي الأشيع ولا تحتاج نيّة سيّئة: الموظّف يحمل ما تعلّمه. فمن عرف أسعار شرائك لثلاث سنوات يحملها معه أينما ذهب — وهذه معلومة يصعب استرجاعها.
والحالة الرابعة تُعالَج بالشرح لا بالإخفاء وحده: هامش ٤٠٪ يبدو كبيرًا لمن لا يرى المصروفات. فمن يرى الهامش يجب أن يرى معه ما يُقتطَع منه، وقد فصّلنا الطبقات في هامش المنتج: ثلاث طبقات.
من يحتاج أي طبقة؟
والقاعدة: يُمنَح ما يلزم للقرار — لا أكثر ولا أقلّ:
| الدور | ما يحتاجه | ما لا يحتاجه |
|---|---|---|
| الكاشير أو المندوب | سعر البيع وحدّ الخصم | الهامش وسعر الشراء |
| مشرف المبيعات | الهامش لاعتماد الخصم | عقود المورّدين |
| أمين المستودع | الكمّيات والمواقع | الأسعار والتكاليف |
| المشتريات | سعر الشراء والعروض | هوامش البيع أحيانًا |
| المحاسب | التكاليف للقيد | اتفاقات تجارية |
| المالك أو المدير | كل شيء | — |
والسطر الثالث يُغفَل كثيرًا: أمين المستودع لا يحتاج أسعارًا. فعمله بالكمّيات — وفتح تقرير المخزون بالقيمة له يعرض تكاليفك كلّها بلا سبب.
والسطر الثاني يوضّح المبدأ: من يوافق على خصم يجب أن يرى ما يخصمه منه. فإخفاء الهامش عن المشرف يجعله يعتمد بلا أساس — وهذا ضرر لا حماية.
الثغرة ليست في الشاشة
وهذا أكثر ما يُهمَل في تصميم الصلاحيات:
- التقارير ترث الصلاحية — لا تُمنَع في الشاشة وتُتاح في تقرير.
- التصدير يُقيَّد — من يصدّر كل شيء يرى كل شيء.
- الطباعة تُراعى — قائمة أسعار مطبوعة تخرج من الباب.
- الملفّات المرفقة — عقد مورّد مرفق يفتحه من يرى المستند.
- سجلّ من صدّر ماذا — يُراجَع دوريًّا.
والخطوة الرابعة تُنسى فتُفسِد الترتيب: مرفقات المستندات. فعرض سعر مورّد مرفق بأمر الشراء يراه كل من يرى الأمر — والصلاحية يجب أن تمتدّ إلى المرفق.
من يستطيع تصدير تكاليفك اليوم؟نراجع معك صلاحيات التقارير والتصدير والمرفقات — ونحدّد من يرى كل طبقة ولماذا.
راجِع طبقاتكما يبقى بعد أن يغادر
ولأن إغلاق الحساب لا يستردّ ما خرج:
| ما يخرج | كيف يُقلَّل | ملاحظة |
|---|---|---|
| ما في ذاكرته | لا يُسترَدّ | قلّل ما يراه أصلًا |
| ملفّات صدّرها | تقييد التصدير وسجلّه | يُراجَع قبل المغادرة |
| مستندات على بريده | سياسة عدم الإرسال الخارجي | يُغلَق البريد فورًا |
| نسخ على جهازه | منع التخزين المحلّي | يُمسَح عند التسليم |
| وصول باقٍ | إغلاق في اليوم نفسه | أبسط إجراء وأكثره إهمالًا |
والسطر الأول يفسّر لماذا يبدأ الحلّ من التصميم: ما رآه لسنتين لا يُمحى. فالحماية الحقيقية ليست في إغلاق الحساب — بل في ألّا يُفتَح له ما لا يلزمه من البداية.
والسطر الأخير يُنجَز في دقائق ويُهمَل كثيرًا، وقد فصّلناه في تسلّل الصلاحيات: إنهاء الوصول والعمل عن بُعد: إجراء المغادرة.
المكتب المحاسبي والمطوّر والمراجع
ولأنهم يرون ما لا يراه أكثر موظّفيك:
المكتب المحاسبي
يرى التكاليف بحكم عمله — ويُوقَّع معه على السرّية.
المراجع الخارجي
وصول مؤقّت بمدّة وبغرض محدّد.
المطوّر أو المزوّد
يرى البيانات أثناء الدعم — بطلب وبأثر مسجَّل.
الاستشاري
بيانات مُخفاة إن كان الغرض تحليلًا لا تشغيلًا.
ما يُغفَل
حسابات تبقى مفتوحة بعد انتهاء التعاقد.
ما يُوثَّق
من طلب الوصول ومتى ولماذا وإلى متى.
والبطاقة الخامسة أشيع ثغرة في هذا الباب: حساب مزوّد سابق ما زال يعمل. والمراجعة الربعية لحسابات الأطراف الخارجية تُغلِقها، وقد فصّلناها في محاسب داخلي أم مكتب خارجي؟.
والبطاقة الرابعة تُطبَّق كثيرًا في التحليل: لا يحتاج المحلّل أسماء عملائك. فبيانات مُخفاة تكفي لأكثر أعمال التحليل — وتحمي ما لا يلزم كشفه.
الأرقام في الاجتماعات والرسائل
وأكثر التسرّب لا يقع من النظام أصلًا:
| الموقف | ما يقع | المعالجة |
|---|---|---|
| اجتماع بحضور موسّع | أرقام تُعرَض للجميع | شريحة بحسب الحضور |
| مجموعة رسائل عامّة | أسعار تُرسَل للجميع | مجموعات بحسب الدور |
| ملفّ مشترك | يبقى بعد انتهاء الحاجة | صلاحية بمدّة |
| شاشة مفتوحة | يراها من يمرّ | قفل تلقائي |
| حديث أمام العميل | الأخطر | قاعدة معلنة |
والموقف الأخير يقع بحسن نيّة ويكلّف كثيرًا: موظّف يذكر هامشًا أو سعر شراء أمام عميل. وقاعدة واحدة معلنة — «لا نناقش التكاليف أمام العملاء» — تكفي، وقد فصّلنا ضوابط التعامل في الشكاوى: ضوابط من يستقبل.
والموقف الثاني أشيع من غيره اليوم: قائمة أسعار في مجموعة تضمّ من غادر. فالمجموعات تُنظَّف كما تُنظَّف الحسابات.
التصميم: بالمعلومة لا بالوظيفة
وهذا التحوّل يُبسِّط كل شيء:
- اكتب الطبقات الخمس في صفحة.
- اكتب القرارات التي يتّخذها كل دور.
- اربط كل قرار بطبقته — يظهر ما يلزم.
- راجِع الفرق بين ما يلزم وما هو مفتوح اليوم.
- أغلِق الزائد تدريجيًّا — وأعلِن السبب.
والخطوة الثالثة تكشف مفاجآت: أدوار تحتاج أقلّ ممّا لديها بكثير. وأكثر ما تجده مفتوحًا لم يُفتَح بقرار — بل بنسخ صلاحيات موظّف قديم.
ما الذي يجب أن يستطيعه نظامك؟
وخمس قدرات — بلا الأولى لا يمكن شيء:
| القدرة | ما تمكّنه | إن غابت |
|---|---|---|
| إخفاء حقل لا شاشة كاملة | رؤية جزئية | إمّا الكلّ أو لا شيء |
| صلاحية على التقارير | اتّساق مع الشاشة | تسريب بالتقرير |
| تقييد التصدير | إغلاق الثغرة | كل شيء قابل للخروج |
| صلاحية على المرفقات | حماية العقود | تُفتَح مع المستند |
| سجلّ من رأى أو صدّر | تتبّع | لا أثر |
والقدرة الأولى هي الفارق العملي: إخفاء عمود التكلفة في شاشة يراها المندوب. فبلا ذلك تُضطرّ إلى منعه من الشاشة كلّها — فيفقد ما يحتاجه، أو تفتحها فيرى ما لا يلزمه.
والقدرة الخامسة تُستعمَل عند الشكّ لا يوميًّا: من صدّر تقرير التكاليف الشهر الماضي؟ وقد فصّلنا مبدأ الأثر في كيف تمنع حذف أو تعديل العمليات المالية دون رقابة؟.
ومتى يكون الإخفاء ضررًا؟
وهنا ما لا يخدمنا ولا يخدم من يبيعك تشديدًا: الإخفاء الزائد يُنتِج قرارات أسوأ.
| الحالة | الضرر | الأصحّ |
|---|---|---|
| إخفاء الهامش عن من يخصم | يخصم بلا أساس | يراه مع حدّه |
| إخفاء التكلفة عن المشتريات | تفاوض أعمى | يراها كاملةً |
| إخفاء الأرقام عن مدير الفرع | لا يستطيع الإدارة | أرقام فرعه كاملةً |
| تشديد يعطّل العمل | التفاف بالجداول | راجِع التصميم |
| سرّية مبالغة | تُقرأ عدم ثقة | اشرح المبدأ |
ونقولها ونحن نبيع أنظمة فيها صلاحيات مفصّلة: لا تبدأ بمصفوفة صلاحيات من مئة سطر. فأكثر المنشآت تحتاج ثلاثة مستويات لا خمسة عشر: من يرى السعر، ومن يرى الهامش، ومن يرى كل شيء. والتعقيد الزائد يُنتِج صلاحيات لا أحد يفهمها فتُنسَخ كما هي عند كل موظّف جديد — وهذا بالضبط ما كنت تحاول تجنّبه.
قائمة فحص لرؤية الأرقام
عشرة بنود — الثلاثة الأولى تُنجَز في ساعة:
- الطبقات الخمس مكتوبة.
- القرارات لكل دور مكتوبة.
- ما هو مفتوح اليوم مقارَن بما يلزم.
- عمود التكلفة مخفيّ عمّن لا يقرّر به.
- تقرير المخزون بالقيمة مقيَّد.
- التصدير مقيَّد ومسجَّل.
- المرفقات ترث الصلاحية.
- حسابات الأطراف الخارجية مراجَعة ربعيًّا.
- مجموعات الرسائل منظَّفة.
- لا جداول جانبية — وإن وُجِدت فالتصميم خاطئ.
والبند العاشر مقياس لكل ما سبقه: ابحث عن الجداول الجانبية عند فريقك. فوجودها يعني أن النظام لا يعطيهم ما يحتاجون — والعلاج تعديل الصلاحية لا منع الجدول.