التوزيع: مهمّة مهمّة لا كتلة واحدة
ولكل مهمّة نصيبها — وبعضها لا يُسنَد بحال:
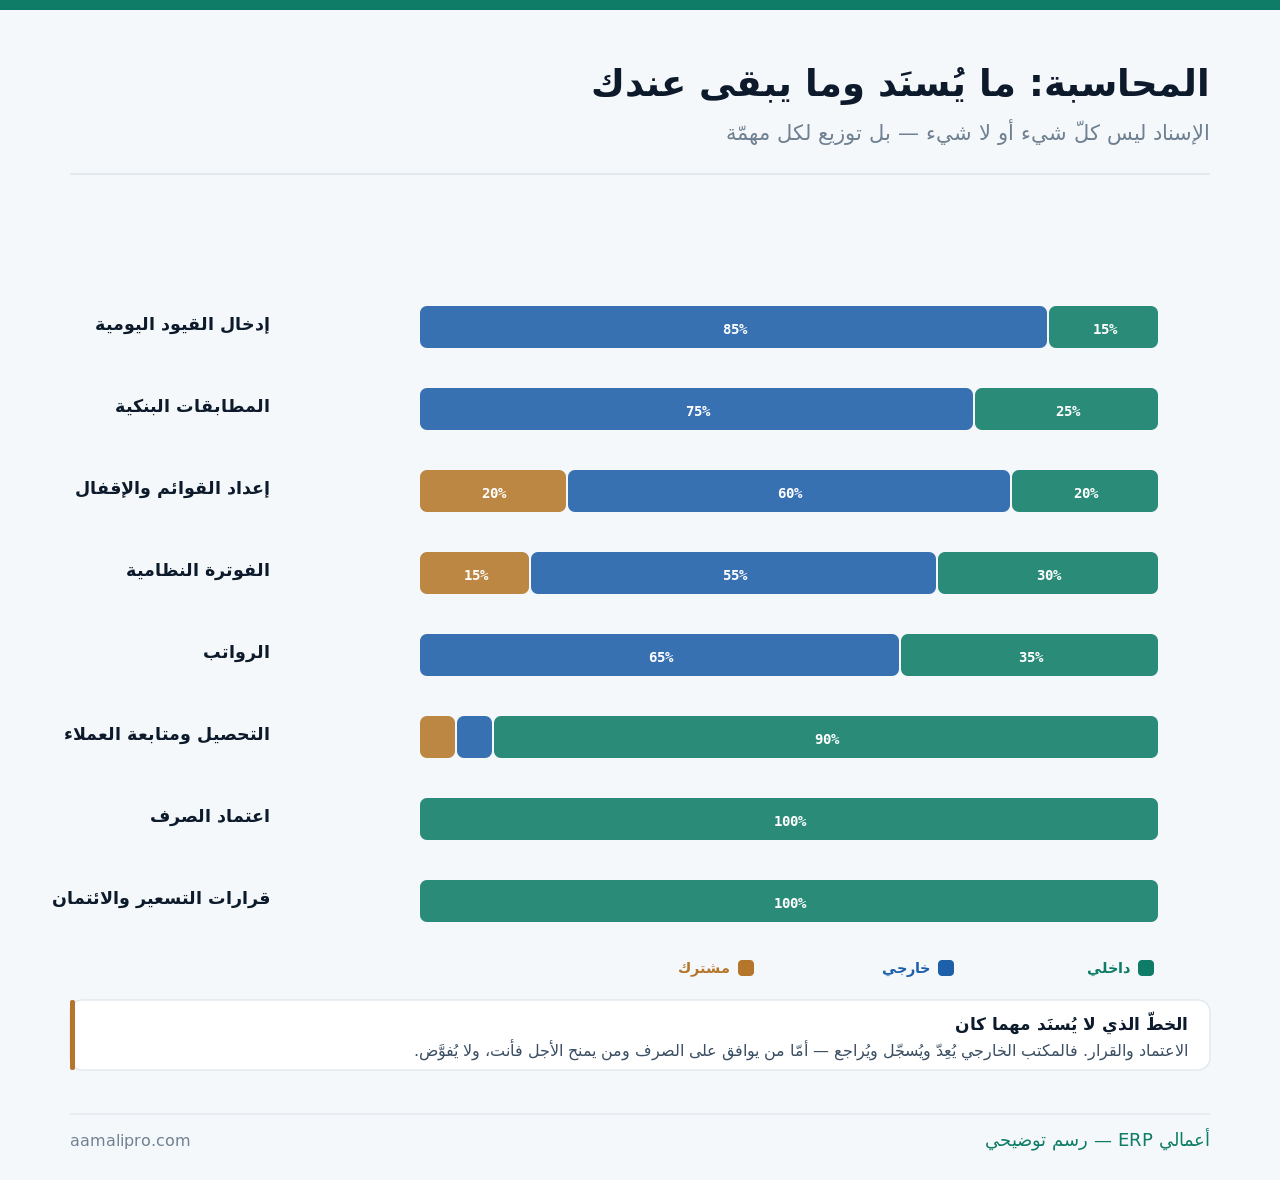
ولاحظ السطر السادس: التحصيل يبقى داخليًّا غالبًا. فهو علاقة مع عميلك لا عملية دفترية — ومن يتّصل بعميلك يمثّلك أمامه.
وهذا المقال عن اختيار نموذج التشغيل. أمّا ما ينكسر عند النموّ فمفصَّل في النموّ وتضخّم العمليات: ما الذي ينكسر أولًا؟، وقياس الإنتاجية في إنتاجية الفريق الإداري: ما يُقاس وما لا يُقاس.
متى يناسب الإسناد ومتى يناسب الداخلي؟
والمعيار ليس الحجم وحده — بل طبيعة العمليات:
| الحالة | الأنسب | لماذا |
|---|---|---|
| عمليات قليلة ومنتظمة | مكتب خارجي | لا تُشغِل موظّفًا كاملًا |
| حركة يومية كثيفة | داخلي | الإسناد يُبطئ |
| نشاط معقّد أو متخصّص | داخلي أو مشترك | المعرفة بالنشاط تصنع الفرق |
| حاجة لأرقام يومية | داخلي | المكتب يعمل بدورة شهرية |
| مرحلة تأسيس | مكتب خارجي | أرخص وأسرع بدءًا |
| نموّ سريع | مشترك ثمّ داخلي | ينتقل تدريجيًّا |
والسطر الرابع يحسم كثيرًا من الحالات: من يحتاج رقمًا يوميًّا لا يناسبه مكتب يعمل بدورة شهرية. فالمكتب ممتاز في الإقفال والامتثال، وضعيف في الإجابة عن «كم بعنا أمس؟».
والسطر الأخير هو الأشيع: الانتقال التدريجي. فمنشأة تنمو تبدأ خارجيًّا، ثم تُدخِل مدخل بيانات، ثم محاسبًا، ثم تُبقي المكتب للإقفال والمراجعة — وقد فصّلنا إشارات النموّ في النموّ وتضخّم العمليات.
المقارنة الصادقة للكلفة
ولأن مقارنة أتعاب المكتب براتب المحاسب مقارنة ناقصة:
| البند | الداخلي | الخارجي |
|---|---|---|
| الأجر أو الأتعاب | راتب شهري | أتعاب متفق عليها |
| التكاليف المرتبطة | تأمينات ومزايا وإجازات | لا شيء |
| التغطية عند الغياب | تتوقّف | مستمرّة |
| التدريب والتحديث | عليك | عليهم |
| وقت الإشراف | أقلّ | يُغفَل دائمًا |
| كلفة الأخطاء | تُعالَج داخليًّا | قد تحتاج تصحيحًا مدفوعًا |
والبند الخامس هو أكثر ما يُفاجئ من أسند: الإسناد لا يُلغي عملك — بل يغيّره. فمن يسند يحتاج من يجمع المستندات ويجيب عن الاستفسارات ويراجع المخرجات، وهذا وقت حقيقي يُحسَب.
والبند الثالث يُقلَب أحيانًا لصالح الإسناد: محاسب واحد داخلي يعني توقّفًا عند إجازته. والمكتب لديه بديل — وهذه ميزة تُذكَر ولا تُحسَب عادةً.
وصول المكتب إلى نظامك: خمسة ضوابط
وهذه أكثر نقطة تُهمَل في ترتيبات الإسناد:
- حساب باسم كل شخص — لا حساب مشترك للمكتب.
- صلاحية بالدور — إدخال ومراجعة لا اعتماد ولا حذف.
- سجلّ تعديلات مفعَّل — يُعرَف من غيّر ماذا.
- مراجعة ربعية لمن لديه وصول من طرفهم.
- إغلاق فوري عند تغيّر فريقهم أو انتهاء التعاقد.
والضابط الثاني يحفظ الفصل بين المهامّ: من يسجّل لا يعتمد. وقد فصّلنا ذلك في تسلّل الصلاحيات: من يملك ماذا بعد سنتين؟ ومنع الاحتيال المالي في المنشآت الصغيرة.
من يصل إلى نظامك من خارج منشأتك؟نراجع معك حسابات الأطراف الخارجية وصلاحياتها وسجلّ تعديلاتها — ونضبط ما يلزم.
راجِع الوصول الخارجيكيف تقيس أداء المكتب؟
وبأربعة أرقام لا بانطباع «كل شيء بخير»:
| المؤشّر | كيف يُقاس | الحدّ المقبول |
|---|---|---|
| موعد تسليم القوائم | يوم من نهاية الشهر | يُتَّفق عليه مكتوبًا |
| عدد التصحيحات بعد التسليم | قيود تعديل لاحقة | يتناقص شهرًا بعد شهر |
| زمن الردّ على الاستفسار | ساعات لا أيام | يُقاس لا يُفترَض |
| اكتمال المرفقات | نسبة القيود بمستند | يقترب من الكامل |
والمؤشّر الثاني هو الأصدق: كثرة قيود التعديل بعد التسليم تعني إقفالًا متسرّعًا. ورقم يتناقص شهرًا بعد شهر علامة تحسّن حقيقي — ورقم ثابت مرتفع علامة أن التسليم شكلي.
والمؤشّر الأول يُتَّفق عليه بالتاريخ لا بالوصف، وقد فصّلنا تقصير الإقفال في حل مشكلة تأخر إعداد التقارير المالية الشهرية.
ستّة أسباب للاحتكاك — وأربعة منها عندك
ولذلك يُراجَع الطرفان قبل تغيير المكتب:
المستندات تصل متأخّرة
أشيع سبب — والإقفال ينتظرها.
فواتير بلا تفاصيل
لا مركز تكلفة ولا مشروع — فتُصنَّف عشوائيًّا.
قرارات لا تصلهم
خصم أو اتفاق لم يُبلَّغ — فتظهر فروق.
أرقام تُطلَب فجأةً
خارج الدورة المتفق عليها.
المكتب لا يفهم نشاطك
سبب حقيقي من طرفهم — يُعالَج أو يُغيَّر.
تأخّرهم بلا تفسير
سبب حقيقي — ويُقاس لا يُحتمَل.
والبطاقات الأربع الأولى من طرفك: أكثر شكاوى «المكتب بطيء» سببها مستندات تصل في اليوم العشرين. وضبط تسليم المستندات أسبوعيًّا يحلّ أكثر المشكلة بلا تغيير أحد.
والبطاقة الثانية تُعالَج بضبط البيانات الأساسية، وقد فصّلناها في البيانات الأساسية: الأصناف والعملاء والمورّدون ومراكز التكلفة: كيف تُصمَّم؟.
النموذج المشترك: الأكثر عملية
وهو ما تصل إليه أكثر المنشآت بعد تجربة الطرفين:
| الدور | من يقوم به | لماذا |
|---|---|---|
| الإدخال اليومي | موظّف داخلي | أسرع وأقرب للحدث |
| المطابقات والمراجعة | المكتب | عين ثانية مستقلّة |
| الإقفال والقوائم | المكتب | خبرة متخصّصة |
| الفوترة والتحصيل | داخلي | علاقة مع العميل |
| الاعتماد والقرار | المالك أو المدير | لا يُفوَّض |
| المراجعة السنوية | طرف ثالث | استقلال |
والسطر الأخير مبدأ رقابي: من يمسك الدفاتر لا يراجعها. فإسناد الإمساك والمراجعة للمكتب نفسه يُلغي فائدة المراجعة — وقد فصّلنا الاستعداد لها في المراجعة الخارجية: ما يُطلَب منك.
والسطر الثاني هو ما يشتريه الإسناد فعلًا: عين ثانية مستقلّة. فهي تكتشف ما لا يكتشفه من أدخل — وهذه قيمة تفوق توفير راتب.
كيف يغيّر النظام هذه المعادلة؟
ولأن كثيرًا ممّا كان يُسنَد صار يُنجَز تلقائيًّا:
| ما تغيّر | قبل | بعد |
|---|---|---|
| الإدخال | يدوي مكرّر | من مصدره مرّة |
| المستندات | تُنقَل ورقًا | مرفقة رقميًّا |
| الوصول | زيارة أو ملفّات | وصول مباشر بصلاحية |
| القوائم | تُعَدّ يدويًّا | تُخرَج ثمّ تُراجَع |
| دور المكتب | إمساك دفاتر | مراجعة واستشارة |
والسطر الأخير هو التحوّل الحقيقي: قيمة المكتب انتقلت من الإدخال إلى الرأي. فمن يدفع لمكتب ليُدخِل قيودًا يدفع ثمن عمل صار آليًّا — ومن يدفع له ليراجع ويستشير يشتري ما لا يُؤتمَت.
والسطر الثالث يجعل النموذج المشترك ممكنًا أصلًا: وصول مباشر بصلاحية بدل تبادل ملفّات — وهو ما يجعل المكتب يعمل على بياناتك الحيّة لا على نسخة عمرها شهر.
الانتقال بين النموذجين: ما يُنقَل
وسواء أدخلت محاسبًا أو غيّرت مكتبًا — فالقائمة واحدة:
- الوصول للنظام ونسخة كاملة من البيانات.
- دليل الحسابات وقواعد التصنيف المستعمَلة.
- الأرصدة والمطابقات حتى تاريخ التسليم.
- الملفّات النظامية وما قُدِّم ومتى.
- ما هو معلَّق — قيود لم تُرحَّل أو فروق لم تُسوَّ.
والبند الثاني يوفّر شهرين من الالتباس: قواعد التصنيف المستعمَلة. فدليل الحسابات وحده لا يكفي — والمهمّ كيف كانت تُصنَّف المصروفات المتشابهة، وقد فصّلنا ذلك في دليل الحسابات: كيف يُبنى؟.
ومتى لا يناسبك الإسناد؟
وهنا ما لا يخدمنا ولا يخدم أي مكتب: ليس الإسناد حلًّا لكل منشأة.
| الحالة | لماذا لا يناسب | البديل |
|---|---|---|
| تحتاج أرقامًا يوميًّا | الدورة الشهرية لا تكفي | داخلي ولو جزئي |
| نشاط شديد الخصوصية | كلفة الشرح تفوق الوفر | داخلي مدرَّب |
| فوضى في البيانات | الإسناد يُضاعفها | اضبط أولًا |
| الغرض الوحيد خفض الكلفة | الوفر أقلّ ممّا يبدو | احسب وقت الإشراف |
| لا أحد عندك يراجع | الأخطر | عيّن من يراجع أولًا |
ونقولها ونحن نبيع أنظمة تُستعمَل في الحالتين: النظام لا يحسم هذا الاختيار ولا يُلغي أيًّا من الطرفين. فمن أسند وضبط نظامه حصل على مكتب أدقّ وأسرع، ومن أبقى الأمر داخليًّا حصل على فريق أقلّ عبئًا. أمّا من ظنّ أن النظام يُغني عن المحاسب فسيكتشف أن النظام يسجّل ولا يقرّر — ولا يعرف أن قيدًا وُضِع في المكان الخطأ.
قائمة فحص لترتيب الإسناد
عشرة بنود — تُراجَع سنويًّا:
- جدول التوزيع مهمّة مهمّة.
- الاعتماد والقرار داخليًّا دائمًا.
- موعد تسليم المستندات أسبوعي.
- موعد تسليم القوائم مكتوب.
- حسابات فردية لفريق المكتب.
- صلاحية بلا اعتماد ولا حذف.
- سجلّ التعديلات مفعَّل ويُراجَع.
- أربعة مؤشّرات تُقرأ شهريًّا.
- من يراجع داخليًّا بالاسم.
- قائمة ما يُسلَّم عند أي انتقال.
والبند التاسع هو ما يجعل بقيّة القائمة نافعة: شخص عندك يقرأ القوائم ويسأل عنها. ولا يلزم أن يكون محاسبًا — بل أن يعرف ما يعنيه كل رقم وأن يسأل حين يتغيّر بلا سبب.