أين يذهب وقت فريقك؟
وأكثر الوقت لا يذهب في العمل نفسه — بل في ما حوله:
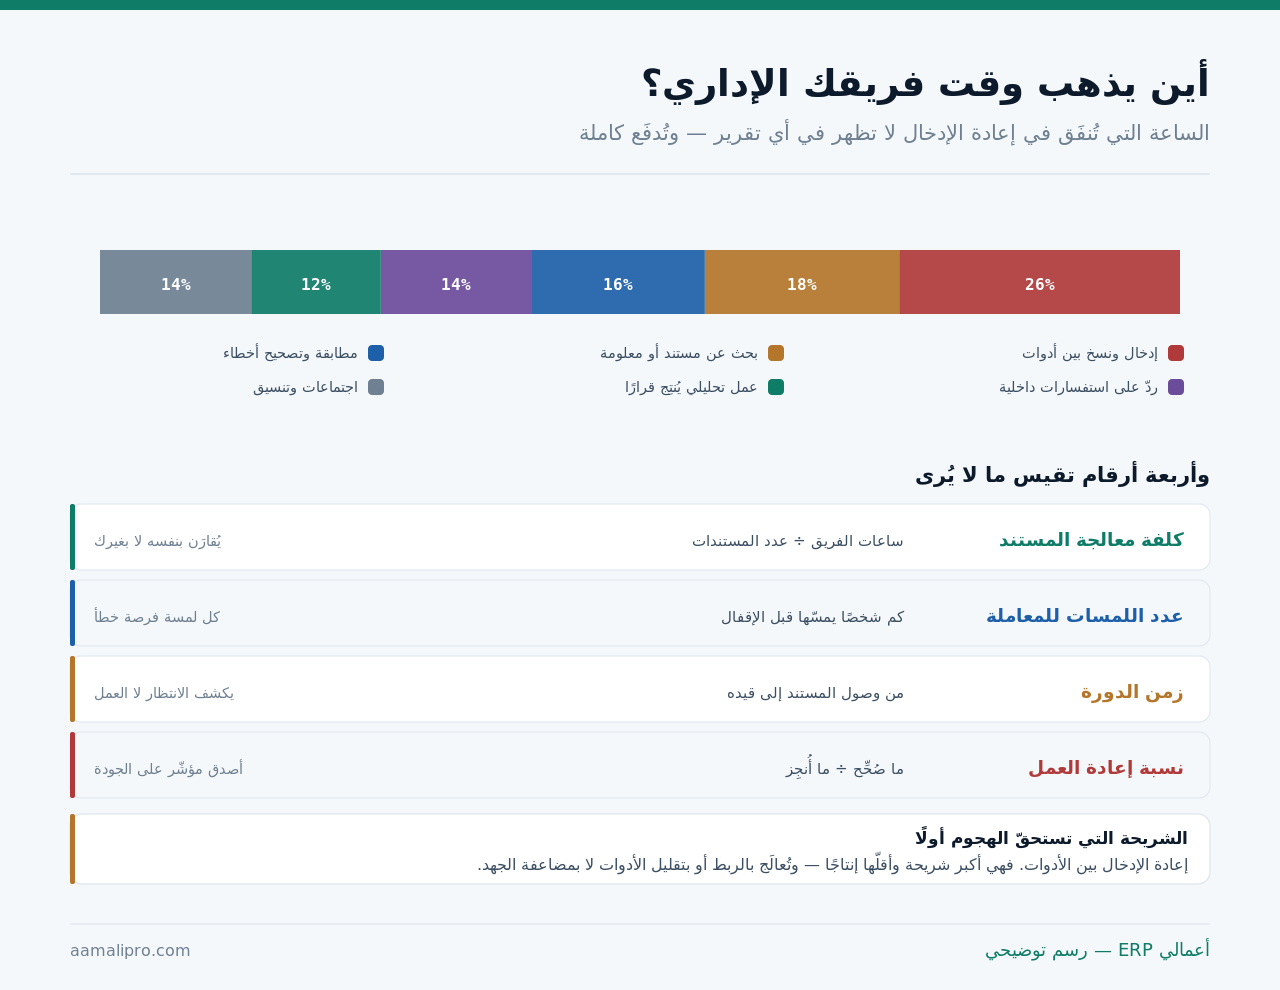
ولاحظ الشريحة الأصغر: العمل التحليلي الذي يُنتِج قرارًا. وهي ما يُفترَض أن يُشترى بأجر المحاسب — والباقي ثمن الفوضى حوله.
وقياس التوزيع لا يحتاج نظام تتبّع: أسبوع واحد يسجّل فيه كل فرد ساعاته بأربع فئات يكفي لصورة قريبة — والدقّة المطلوبة هنا ٨٠٪ لا ١٠٠٪.
أربعة أرقام تقيس ما لا يُرى
وكلّها نسب لا مبالغ — وتُقارَن بنفسها عبر الزمن:
| الرقم | كيف يُحسَب | ما يكشفه |
|---|---|---|
| كلفة معالجة المستند | كلفة الفريق ÷ عدد المستندات | الاتجاه لا المستوى |
| عدد اللمسات للمعاملة | كم شخصًا يمسّها قبل الإقفال | التعقيد الإجرائي |
| زمن الدورة | من وصول المستند إلى قيده | الانتظار لا العمل |
| نسبة إعادة العمل | ما صُحِّح ÷ ما أُنجِز | الجودة عند المصدر |
| نسبة المعالجة الآلية | ما مرّ بلا تدخّل يدوي | أثر الأتمتة الحقيقي |
والرقم الأول يُقرأ باتجاهه لا بمستواه: لا تقارن كلفتك بمنشأة أخرى. فالأنشطة تختلف والتعريفات تختلف — والمقارنة الوحيدة الصادقة مع نفسك قبل ستّة أشهر.
والرقم الخامس هو الذي يُحاسِب قرار الشراء: نسبة ما يمرّ بلا لمسة بشرية. فمن اشترى نظامًا وبقيت النسبة كما هي لم يحصل على ما دفع مقابله — وقد فصّلنا القياس في كيف تقيس عائد نظامك المحاسبي بعد التشغيل؟.
كيف تقيس بلا مراقبة؟
والقياس الذي يُشعِر الفريق بالمراقبة يُنتِج أرقامًا مزيّنة لا معلومات:
- قِس العملية لا الشخص — زمن دورة الفاتورة لا إنتاجية فلان.
- استعمل ما يسجّله النظام أصلًا — تواريخ الإنشاء والاعتماد والقيد.
- اشرح الغرض قبل البدء — تحسين الإجراء لا تقييم الأفراد.
- أشرِك الفريق في القراءة — هم أعرف بسبب الانتظار.
- غيّر شيئًا واحدًا ثم أعِد القياس بعد شهر.
والخطوة الرابعة تكشف ما لا تكشفه التقارير: اسأل الفريق أين ينتظرون. فهم يعرفون بالضبط أي خطوة تعطّلهم — وغالبًا تكون خارج قسمهم.
كم يكلّفك المستند الواحد؟نقيس معك زمن الدورة وعدد اللمسات ونسبة إعادة العمل من بيانات نظامك — بلا أي أداة تتبّع.
قِس دورتكاللمسات: عدوّ صامت
وكل لمسة تضيف وقتًا وانتظارًا واحتمال خطأ — وأكثرها موروث لا مقصود:
| اللمسة | سببها المعتاد | هل تُلغى؟ |
|---|---|---|
| إعادة إدخال من أداة لأخرى | غياب ربط | نعم — أولوية |
| طباعة للتوقيع ثم مسح | عادة قديمة | نعم بالاعتماد الإلكتروني |
| مراجعة ثانية لكل مستند | خوف من خطأ نادر | تُقيَّد بحدّ مبلغ |
| اعتماد شكلي بلا قراءة | مسار مبالَغ فيه | يُلغى أو يُرفَع حدّه |
| نسخ إلى جدول خارجي | تقرير لا يفي | يُعالَج بتعديل التقرير |
| تحقّق يدوي من رصيد | لا ضابط في النظام | يُستبدَل بضابط |
والسطر الرابع يُكتشَف بسؤال واحد: كم مستندًا رُفِض في آخر ستّة أشهر؟ فإن كانت النسبة قريبة من الصفر فالاعتماد شكلي — والأصحّ رفع حدّه لا إلغاء الرقابة، وقد فصّلناه في إدارة الموافقات المالية قبل الصرف.
والسطر السادس يُحوّل عملًا يوميًّا إلى ضابط مرّة واحدة: ما يمكن أن يمنعه النظام لا يحتاج تحقّقًا يدويًّا.
الانتظار: أكثر ما في زمن الدورة
وحين تقيس زمن الدورة ستجد أن العمل الفعلي جزء صغير منه:
| موضع الانتظار | السبب | المعالجة |
|---|---|---|
| انتظار مستند من الميدان | يُسلَّم نهاية الأسبوع | الرفع لحظة الحدث |
| انتظار اعتماد | المعتمِد مشغول أو غائب | مفوَّض بديل ومهلة |
| انتظار توضيح | بيانات ناقصة في المستند | حقول إلزامية |
| انتظار دفعة أخرى | المعالجة على دفعات | خفّض حجم الدفعة |
| انتظار نهاية الشهر | كل شيء يُترَك للإقفال | وزّع العمل على الشهر |
والسطر الأخير هو أكبرها في أكثر المنشآت: تراكم العمل في آخر الشهر. فيتحوّل الفريق من منتظم إلى مرهَق أسبوعًا — وقد فصّلنا علاجه في حل مشكلة تأخر إعداد التقارير المالية الشهرية.
والسطر الرابع يُصلَح بلا كلفة: معالجة على دفعات كبيرة تزيد الانتظار. ومعالجة يومية صغيرة تُنجِز العمل نفسه بزمن دورة أقصر — والفرق في الترتيب لا في الجهد.
إعادة العمل: أصدق مؤشّر
ولأنها تقيس الجودة عند المصدر لا السرعة عند النهاية:
قيد يُعدَّل بعد إدخاله
إمّا بيانات ناقصة أو تصنيف غير واضح — وكلاهما يُعالَج عند الإدخال.
فاتورة تُعاد للعميل
خطأ في السعر أو البيانات — أغلاها لأنها تمسّ العميل.
مستند يُرفَض في الاعتماد
المعيار غير واضح لمن أعدّه.
تقرير يُعاد بناؤه
لم يفِ بالغرض من أول مرّة.
مطابقة تُكرَّر
الفرق نفسه يظهر كل شهر — عالِج السبب لا النتيجة.
ما يجعلها تختفي
وضوح المعيار عند الإدخال — لا مراجعة أكثر بعده.
والبطاقة الأخيرة قاعدة عامّة: إعادة العمل تُعالَج عند المصدر لا بمراجعة إضافية. فإضافة مراجع ثانٍ تزيد اللمسات ولا تمنع الخطأ — أمّا حقل إلزامي أو قائمة اختيار فتمنعه أصلًا.
والبطاقة الخامسة تكشف عملًا يتكرّر بلا داعٍ: فرق يظهر كل شهر في المطابقة نفسها. ومعالجته مرّة تُنهي ساعات شهرية — وقد فصّلنا مواضعها في مصدر الحقيقة: حين يحمل نظامان الرقم نفسه.
ترتيب التحسين بالعائد لا بالسهولة
وأربع خطوات تُنجَز على عملية واحدة قبل تعميمها:
- اختر أعلى شريحة زمنية — لا أسهل مشكلة.
- ارسم الخطوات كما تقع فعلًا بمن يمسّها وأين تنتظر.
- احذف قبل أن تُؤتمت — خطوة ملغاة أرخص من خطوة مؤتمتة.
- وحّد المصدر قبل الربط — بيانات نظيفة ثم تكامل.
- قِس بعد شهر ثم انتقل للتالية.
والخطوة الأولى تُخالَف كثيرًا: يبدأ الناس بأسهل تحسين لا بأكبره. وهو مفهوم نفسيًّا ومكلف عمليًّا — لأن الشريحة الكبرى تبقى كما هي سنة أخرى.
بمن تقارن نفسك؟
والمقارنة الخاطئة تُنتِج قرارات خاطئة:
| المقارنة | صالحة؟ | لماذا |
|---|---|---|
| بنفسك قبل ستّة أشهر | نعم — الأصحّ | التعريفات ثابتة |
| بين فروعك | نعم بحذر | إن تشابهت الأنشطة |
| بمنشأة في قطاعك | لا | التعريفات تختلف |
| بمعايير منشورة عامّة | لا | أنشطة وأحجام مختلفة |
| بما وعدك به مزوّد | كمرجع فقط | يُقاس بخطّ أساسك |
والسطر الأخير يخصّنا: وعود المزوّدين تُقاس بخطّ أساسك لا بأمثلة عملاء آخرين. فما وفّر ٣٠٪ عند غيرك قد يوفّر ٥٪ عندك — والفارق في إجراءاتك لا في الأداة.
ما لا يُقاس بالأرقام — ولا يُهمَل
ومن يقيس ما يُقاس وحده يفقد نصف الصورة:
| ما لا يُقاس | لماذا يهمّ | كيف يُرصَد |
|---|---|---|
| خطأ منعه شخص منتبه | قيمته أعلى من أي رقم | يُذكَر لا يُقاس |
| معرفة تراكمت بالسنوات | تختصر ساعات يوميًّا | يُوثَّق ما أمكن |
| علاقة تُسهّل التحصيل | أثرها في النقد حقيقي | ملاحظة في بطاقة العميل |
| استعداد لتغطية زميل | يمنع توقّفًا | يُشكَر ويُدرَج في التقييم |
| اقتراح حسّن إجراءً | عائد متكرّر | سجلّ اقتراحات مفتوح |
والسطر الأول يستحقّ حماية صريحة: من يمنع خطأً لا يظهر في أي رقم. بل قد يبدو أبطأ ممّن يمرّر كل شيء بسرعة — والقياس بلا وعي بهذا يُكافئ التسرّع.
حين تتحوّل المقاييس إلى ضرر
وهنا ما لا يخدم من يبيعك لوحات مؤشّرات — ونحن منهم: القياس السيّئ أسوأ من غيابه.
| الاستعمال الخاطئ | ما يُنتِجه | البديل |
|---|---|---|
| ربط المؤشّر براتب مباشرةً | تحسين الرقم لا العمل | استعمله للتحسين |
| قياس الأفراد علنًا | تنافس يُخفي المشكلات | قِس العملية |
| مؤشّرات كثيرة | لا أحد يتابعها | أربعة تكفي |
| قياس بلا تغيير | إحباط وفقد ثقة | غيّر شيئًا بعد كل قياس |
| مقارنة بغيرك | قرارات على تعريفات مختلفة | قارِن بنفسك |
ونقولها ونحن نبيع أنظمة: لا يوجد نظام يرفع إنتاجية فريقك. فهو يُلغي خطوات ويقلّل لمسات ويكشف انتظارًا — أمّا الإنتاجية فتتحسّن حين يُحذَف عمل لا حين تُشترى أداة. ومن اشترى نظامًا وأبقى إجراءاته كما هي اشترى الفوضى نفسها بشكل أسرع.
قائمة فحص للقياس
عشرة بنود — تُنجَز على عملية واحدة أولًا:
- توزيع الوقت مُقاس بأسبوع تسجيل واحد.
- أربعة أرقام لا أكثر — بتعريف مكتوب لكلٍّ.
- القياس على العملية لا على الأشخاص.
- الغرض مُعلَن للفريق قبل البدء.
- خريطة الخطوات كما تقع فعلًا.
- اللمسات معدودة لكل معاملة.
- مواضع الانتظار مسمّاة بأسبابها.
- نسبة إعادة العمل مقيسة شهريًّا.
- تغيير واحد بعد كل قياس.
- مقارنة بنفسك لا بغيرك.
والبند التاسع يجعل القياس ذا معنى: تغيير واحد بعد كل قياس. فقياس بلا تغيير يُنتِج تقارير، وتغيير بلا قياس يُنتِج آراء — والاثنان معًا يُنتِجان تحسّنًا يمكن إثباته.