الاشتراك باسم من؟
ولأن مسارين يبدآن متشابهين ويفترقان يوم يغادر أحدهم:
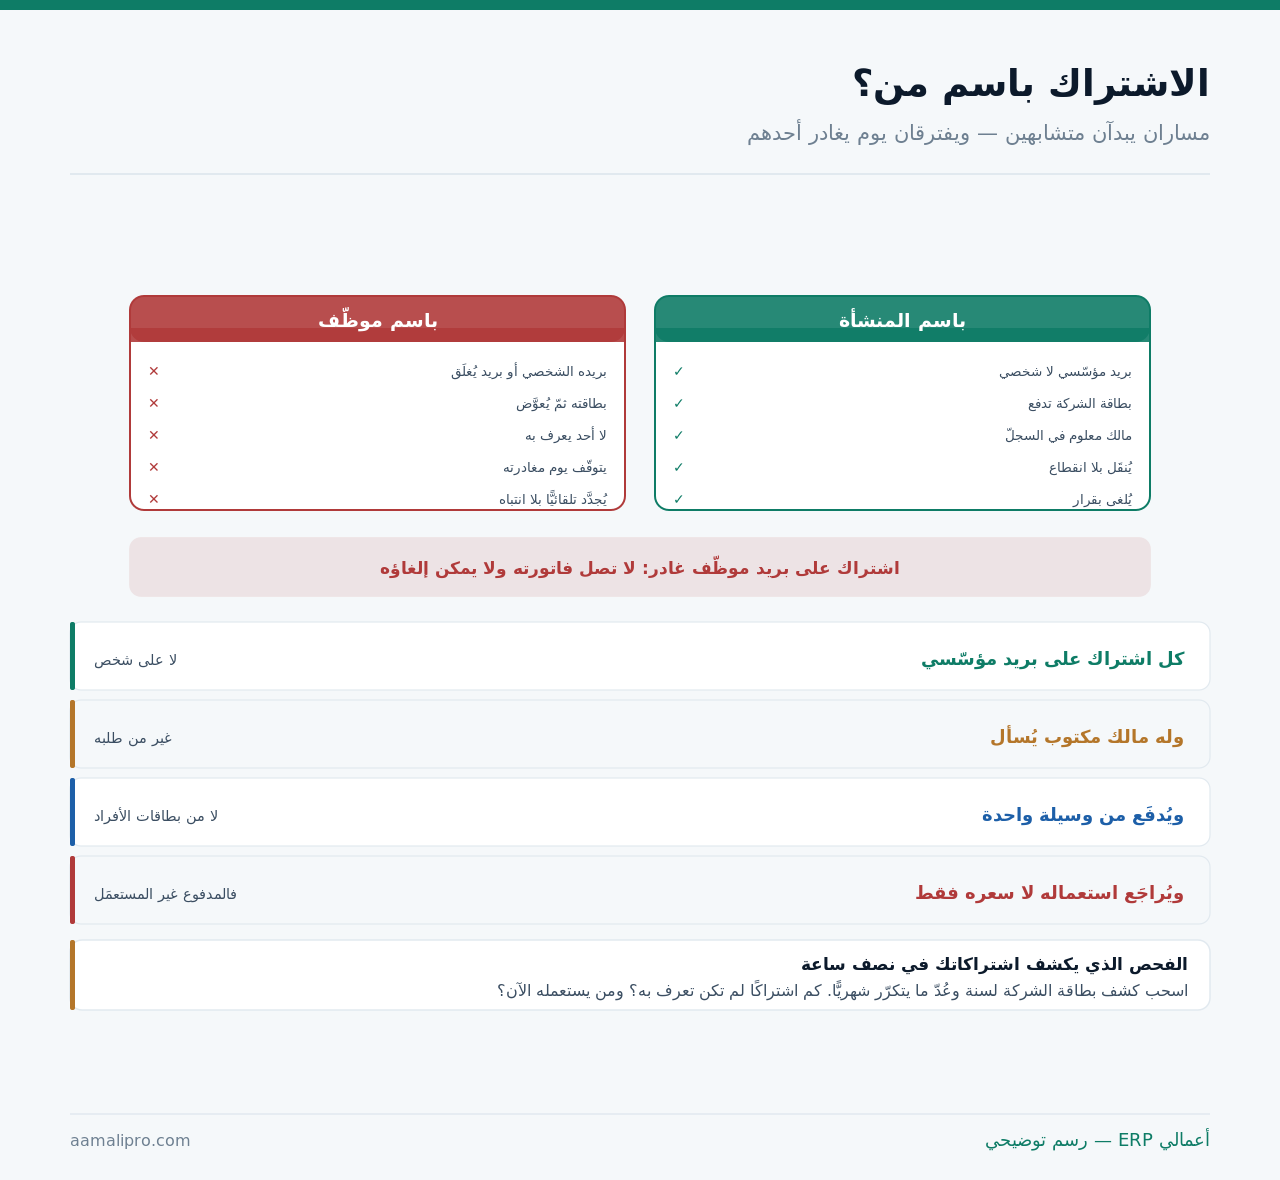
وهذا المقال عن الملكية والوصول. أمّا كم تدفع للتقنية وكيف تُبنى ميزانيتها فمفصَّل في ميزانية التقنية، وأمّا مواعيد التجديد ومتابعتها ففي تقويم التجديدات، وأمّا عدد رخص نظامك تحديدًا ففي كم مستخدمًا تحتاج؟.
خمسة أبواب تدخل منها الاشتراكات
ولأن أكثرها لا يمرّ بأي قرار شراء:
| الباب | كيف يبدأ | ما يجعله دائمًا |
|---|---|---|
| تجربة مجّانية | بلا قرار من أحد | تتحوّل تلقائيًّا |
| حاجة عاجلة لمشروع | اشتراك شهر واحد | ينسى أحد إلغاءه |
| أداة يحبّها موظّف | يشترك بنفسه | يُعوَّض في مصروفاته |
| ترقية تلقائية للباقة | زيادة صامتة | لا يُلاحظها أحد |
| مستخدمون يُضافون | السعر بالمستخدم | لا يُنقَص عند المغادرة |
والصفّ الأخير أكثرها كلفةً على المدى الطويل: مستخدمون يُضافون ولا يُنقَصون. فالإضافة سهلة ومطلوبة عند التوظيف، والحذف لا يطلبه أحد عند المغادرة — فتدفع بعد سنتين عن ثلث مستخدمين لم يعودوا عندك، وقد فُصِّل في عدد المستخدمين.
والصفّ الأول يُغفَل لأنه يبدأ بلا مال: تجربة مجّانية تتحوّل. فالبطاقة تُسجَّل يوم التجربة وتبدأ الفوترة بعد أسبوعين بلا إشعار منتبَه له — والقاعدة أن تُسجَّل كل تجربة في التقويم بتاريخ انتهائها يوم تبدأ لا يوم تُفوتَر.
ابدأ بجرد — لا بسياسة
ولأن أي ضبط يبدأ بمعرفة ما لديك:
| المصدر | ما يكشفه | ما يفوته |
|---|---|---|
| كشف بطاقة الشركة | المتكرّر شهريًّا | ما يُدفَع من بطاقات أفراد |
| مصروفات الموظّفين المعوَّضة | الاشتراكات الشخصية | ما لم يُطالَب به |
| سؤال كل قسم | الأدوات المستعملة | ما نُسي |
| بريد التجديدات | ما يقترب موعده | السنوي البعيد |
| قائمة نطاقات البريد | حسابات مرتبطة | ما سُجِّل ببريد شخصي |
كم اشتراكًا يُدفَع من بطاقات موظّفيك؟نجرد اشتراكاتك من كشوفك ومصروفات فريقك ونجمعها في قائمة واحدة بمالك وتاريخ تجديد.
اطلب جرد الاشتراكاتوالصفّ الثاني يكشف أخطر نوع: اشتراكات على بطاقات الأفراد. فهي لا تظهر في أي كشف للشركة، وتُدفَع من جيب موظّف ثمّ يُعوَّض — ويوم يغادر تتوقّف الأداة أو يبقى الحساب باسمه، وقد فُصِّلت المصروفات المعوَّضة في إدارة المصروفات رقميًّا.
والصفّ الثالث لا يُغني عنه شيء: اسأل الأقسام. فبعض الأدوات مجّانية أصلًا لكنها تحمل بياناتك — وهي لا تظهر في أي كشف مالي، ومع ذلك هي أخطر من مدفوعة صغيرة.
وسيلة دفع واحدة — لا بطاقات الأفراد
ولأن وسيلة الدفع تحدّد من يعرف ومن يستطيع الإلغاء:
| الوسيلة | ما تمكّنه | الحكم |
|---|---|---|
| بطاقة مؤسّسية للاشتراكات | كشف واحد يجمعها | الأفضل |
| حساب فوترة عند المزوّد | فواتير باسم المنشأة | يمكّن خصم الضريبة |
| بطاقة موظّف مع تعويض | يفقد الرؤية والملكية | يُنهى بالتدريج |
| تحويل بنكي سنوي | يقلّل التجديد الصامت | يُبقي القرار سنويًّا |
| وسائل متعدّدة بلا حصر | لا قائمة ممكنة | أصل المشكلة |
والصفّ الثاني له فائدة تُغفَل: فاتورة باسم المنشأة. فالاشتراك المدفوع ببطاقة موظّف يأتي بفاتورة باسمه — فلا تُخصَم ضريبتها ولا تُقيَّد في بابها الصحيح، وقد فُصِّل في ضريبة المدخلات.
والصفّ الرابع مفيد للاشتراكات الكبيرة: الدفع السنوي بتحويل. فهو أرخص غالبًا، والأهمّ أنه يجعل التجديد قرارًا يُتَّخذ لا حدثًا يقع — فمرّة في السنة يُسأل: أما زلنا نحتاجه؟
من يصل — وماذا يبقى عنده؟
ولأن الاشتراك ليس مصروفًا فقط بل بابًا إلى بياناتك:
- اربط كل حساب ببريد مؤسّسي ولو كان المستعمِل شخصًا واحدًا.
- واستعمل حساب إدارة منفصلًا عن حساب الاستعمال اليومي.
- وفعّل التحقّق بخطوتين على حسابات الإدارة قبل غيرها.
- وسجّل ما يُخزَّن في كل أداة — بيانات عملاء أم لا.
- وراجِع من يصل إلى كلٍّ مع مراجعة صلاحياتك الداخلية.
أتعرف قائمة اشتراكاتك كاملة؟نساعدك على جرد اشتراكاتك وربط ملكيتها ببريد مؤسّسي وتحديد مالك لكلٍّ — ومراجعة استعمالها لا سعرها فقط.
اطلب جرد الاشتراكاتوالخطوة الرابعة هي التي تنقل المسألة من مالية إلى امتثالية: ما الذي يعيش في هذه الأداة؟ فأداة ملاحظات فيها أسماء عملاء وأرقامهم ليست مصروفًا صغيرًا بل مكان لبياناتك خارج نظامك — وقد فُصِّل في البيانات الشخصية.
والخطوة الأولى تحلّ أكثر المشكلات بضربة واحدة: بريد مؤسّسي. فهو يُبقي الملكية عندك، ويجعل استعادة الحساب ممكنة، ويجعل إغلاق بريد المغادر يقطع وصوله تلقائيًّا — وهو إجراء لا يكلّف شيئًا إن طُبِّق من البداية.
غادر من أنشأ الحساب… ماذا الآن؟
ولأن هذه اللحظة تكشف كل ما أُهمِل قبلها:
| الحالة | ما يقع | ما كان يمنعه |
|---|---|---|
| حساب على بريد مؤسّسي | يُنقَل في دقائق | الترتيب الصحيح |
| حساب على بريده الشخصي | يحتاج تعاونه | ربط مؤسّسي |
| اشتراك على بطاقته | يتوقّف فجأة | وسيلة دفع مؤسّسية |
| هو المسؤول الوحيد | لا أحد يعرف الدخول | مالك ثانٍ دائمًا |
| بيانات داخل الأداة | قد تضيع | نسخة دورية |
والصفّ الرابع أخطرها ولا علاقة له بالمال: مسؤول وحيد. فحساب إدارة يعرفه شخص واحد يجعل مغادرته أو خصومته معك مشكلة تشغيلية حقيقية — والقاعدة أن يكون لكل أداة مسؤولان على الأقلّ، وقد فُصِّل في اعتماد المنشأة على شخص واحد.
والصفّ الأخير يُغفَل حتى تُفقَد بيانات: ما بداخل الأداة. فتصاميم أو ملفّات أو سجلّ محادثات عملاء قد يكون أثمن من الاشتراك نفسه — وتصديره دوريًّا أو عند المغادرة إجراء بسيط يمنع خسارة لا تُعوَّض.
ما الذي يُلغى — وكيف؟
ولأن الجرد بلا قرار مجرّد قائمة:
| الحالة | القرار | ما يُنتبَه له |
|---|---|---|
| لا يستعمله أحد | يُلغى | صدّر البيانات أوّلًا |
| يستعمله واحد فقط | راجِع البديل | قد يكون داخل أداة أخرى |
| مكرّر مع أداة أخرى | وحّد | التوحيد يوفّر ويبسّط |
| باقة أكبر من الحاجة | خفّض المستوى | لا تُلغِ الأداة كلّها |
| مستخدمون غير نشطين | يُحذَفون | أسرع وفر متاح |
والصفّ الأخير أسهل وفر وأسرعه: حذف غير النشطين. فهو لا يحتاج قرارًا استراتيجيًّا ولا يُغضِب أحدًا — ومراجعة واحدة قد تخفض فاتورتك بنسبة معتبرة في نصف ساعة، والأدوات تعرض عادةً آخر دخول لكل مستخدم.
والصفّ الأول له شرط لا يُتجاوَز: صدّر قبل أن تُلغِ. فالإلغاء يعني غالبًا فقد ما بداخل الأداة بعد مدّة قصيرة — والقاعدة أن يسبق أي إلغاء تصدير ومراجعة لما فيه، وقد فُصِّل في خطّة الخروج من النظام.
ثلاثة أرقام عن اشتراكاتك
ولأن الرقم المالي وحده لا يكفي:
| الرقم | ما يكشفه | الإشارة |
|---|---|---|
| اشتراكات بلا مالك مكتوب | ثغرة إدارية | يجب أن تكون صفرًا |
| نسبة المستخدمين النشطين | المدفوع غير المستعمَل | دون السبعين: راجِع |
| اشتراكات على بريد شخصي | خطر ملكية | تُنقَل بالتدريج |
والرقم الثاني هو الأنفع ماليًّا: نشاط المستخدمين لا عددهم. فأكثر الأدوات تُظهِر آخر دخول — ومن لم يدخل ثلاثة أشهر لا يحتاج مقعدًا، وهذا أسرع خفض ممكن للفاتورة بلا أي أثر على أحد.
والرقم الأول هو الأنفع إداريًّا: اشتراك بلا مالك. فهو الذي يُجدَّد بلا مراجعة ويُدفَع بلا سؤال ويُنسى عند المغادرة — وتسمية مالك لكل اشتراك، ولو كان المالك واحدًا لعشرين اشتراكًا، تُنهي ذلك.
خمسة أخطاء في إدارة الاشتراكات
حساب على بريد شخصي
فتفقد الملكية والاستعادة معًا — ويصير قطع وصول المغادر متوقّفًا على تعاونه.
الدفع من بطاقات الأفراد
فلا كشف يجمعها ولا فاتورة باسمك ولا ضريبة تُخصَم — وتتوقّف الأداة يوم يغادر.
مسؤول وحيد لكل أداة
فمغادرته تعني ألّا يعرف أحد الدخول — ومسؤولان لكل أداة قاعدة لا ترف.
إضافة مستخدمين بلا حذف
فتدفع بعد سنتين عن ثلث لم يعودوا عندك — وهو أسرع وفر متاح وأقلّه إثارة للخلاف.
الإلغاء قبل التصدير
فتضيع بيانات قد تكون أثمن من الاشتراك — والتصدير يسبق أي إلغاء دائمًا.
ومتى يكون الضبط مبالغة؟
هذا القسم يخالف مصلحتنا — فجرد الاشتراكات وترتيبها عمل نقدّمه. لكنه لا يلزم كل منشأة:
| الحالة | ما يكفي | ما يبقى لازمًا |
|---|---|---|
| ثلاثة اشتراكات معلومة | قائمة في ورقة | بريد مؤسّسي |
| المالك يشترك بنفسه | لا فوضى أصلًا | مالك ثانٍ للطوارئ |
| أدوات مجّانية فقط | لا كلفة | أين تعيش بياناتك |
| كل شيء داخل نظام واحد | أقلّ الحالات تعقيدًا | مراجعة سنوية |
والصفّ الثالث يُغفَل لأن الكلفة صفر: الأدوات المجّانية. فغياب الفاتورة لا يعني غياب الخطر — وأداة مجّانية فيها قائمة عملائك تستحقّ الانتباه أكثر من مدفوعة لا تحمل بيانات، والسؤال هو أين تعيش بياناتك لا كم تدفع.
والصفّ الأول واقعيّ لأكثر المنشآت الصغيرة: ثلاثة اشتراكات. فورقة واحدة فيها الاسم والمالك وتاريخ التجديد ووسيلة الدفع تكفي تمامًا — والإشارة التي تقول إن الوقت حان ليست عدد الاشتراكات بل ظهور أول اشتراك لا تعرف من طلبه.
قائمة فحص للاشتراكات
- قائمة واحدة تجمع كل الاشتراكات ولو ورقة.
- ولكل اشتراك مالك مكتوب يُسأل عنه.
- وكل حساب مربوط ببريد مؤسّسي لا شخصي.
- ولكل أداة مسؤولان لا واحد.
- والدفع من وسيلة مؤسّسية واحدة.
- والفواتير باسم المنشأة لا باسم موظّف.
- والتجارب المجّانية مسجَّلة بتاريخ انتهائها يوم تبدأ.
- والمستخدمون غير النشطين يُراجَعون ربعيًّا.
- وما يُخزَّن في كل أداة معلوم ومسجَّل.
- والتصدير يسبق أي إلغاء.
وابدأ بالبند الثالث إن لم تبدأ بغيره: البريد المؤسّسي — فهو لا يكلّف شيئًا ويحلّ وحده أكثر ما في هذا الباب: الملكية والاستعادة وقطع وصول المغادر، وثلاثتها بلا إجراء إضافي.