ما تدفعه للتقنية أكثر ممّا تظنّ
وهذه الصورة الغائبة عن أكثر المنشآت:
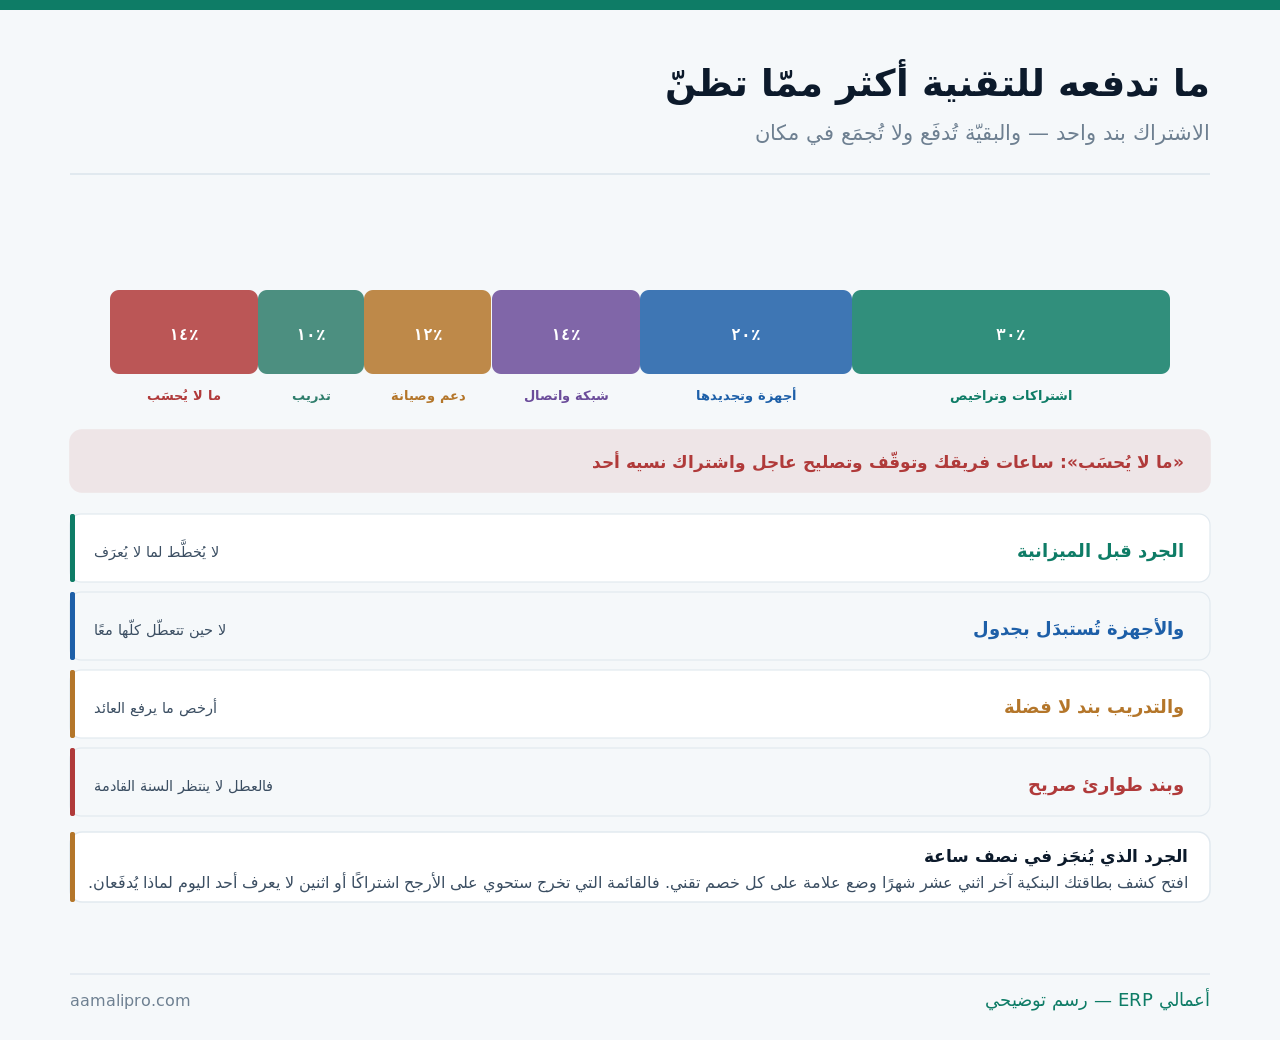
وهذا عن محفظة إنفاقك التقني كلّها سنويًّا. أمّا سعر نظام واحد وعوامله فمفصَّل في ما تكلفة النظام المحاسبي؟، ومراجعة ما تستعمله من نظامك القائم في مراجعة استعمال النظام: ماذا تستعمل فعلًا؟.
لا يُخطَّط لما لا يُعرَف
ولأن الميزانية تبدأ بما تدفعه فعلًا لا بما تظنّ:
- اجمع كشوف البطاقة والحساب سنةً كاملة.
- وضع علامة على كل خصم تقني ولو كان صغيرًا.
- واسأل عن كل بند: من يستعمله؟ فإن لم يوجد جواب فقد وجدت وفرًا.
- واضربه في اثني عشر إن كان شهريًّا — الرقم السنوي هو الذي يُقرَّر عليه.
- وأضِف ما لا يُدفَع بالبطاقة — أجهزة وفنّيون وتدريب.
والخطوة الرابعة تُغيّر إحساسك بالرقم: تسعة وتسعون ريالًا شهريًّا هي ١٬١٨٨ سنويًّا. وخمسة اشتراكات صغيرة تصير رقمًا يستحقّ قرارًا — والعرض الشهري صُمِّم ليبدو صغيرًا.
ما الذي تحمله الميزانية؟
ولأن ترك بند خارجها يعني أنه سيُدفَع من مكان آخر:
| البند | ما يشمله | طبيعته |
|---|---|---|
| اشتراكات وتراخيص | الأنظمة والأدوات | ثابت متوقَّع |
| أجهزة وتجديدها | حواسيب وطابعات وأجهزة نقاط بيع | دوري |
| شبكة واتصال | الإنترنت والشبكة الداخلية | ثابت |
| دعم وصيانة | عقود ودعم خارجي | ثابت أو بالطلب |
| تدريب | موظّفون جدد ووحدات جديدة | يُقتطَع أولًا خطأً |
| طوارئ | عطل أو استبدال مفاجئ | بند صريح لا فضلة |
والبند الأخير يُنقِذ السنة: مخصّص طوارئ صريح. فبدونه يُموَّل كل عطل من بند آخر — ويُلغى التدريب عادةً لأنه أسهل ما يُلغى، فتدفع كلفة العطل مرّتين.
والبند الخامس أعلى عائد وأقلّ حظًّا: التدريب أرخص ما يرفع عائد ما اشتريتَه أصلًا — وقد فُصِّل في تدريب المحاسبين والموظفين على النظام الجديد.
وكم يُفترَض أن تكون؟
ولأن السؤال يتكرّر ولا توجد إجابة واحدة:
| مدخل التقدير | كيف يُقرأ | ملاحظة |
|---|---|---|
| ما أنفقتَه العام الماضي | أصدق مرجع لديك | بعد الجرد |
| ما يتغيّر هذه السنة | موظّفون أو فروع أو وحدات | يُضاف صراحةً |
| عمر أجهزتك | يقرّر بند التجديد | يُحسَب لا يُترَك |
| ما يجب أن يُلغى | من الجرد | يُخصَم |
| مقارنات السوق | مؤشّر عامّ لا قاعدة | تختلف كثيرًا بالنشاط |
والمدخل الأول هو الأصحّ عمليًّا: ميزانيتك تُبنى من تاريخك لا من نسبة عامّة. فمنشأة خدمية تعتمد على أدوات رقمية تنفق نسبة تختلف تمامًا عن ورشة أو مستودع — والمقارنات العامّة تُضلّل أكثر ممّا تُرشِد.
والمدخل الثاني يمنع مفاجأة منتصف السنة: خمسة موظّفين جدد يعني خمسة تراخيص وأجهزة — وهذا يُكتَب في الميزانية يوم تُقرَّر الخطّة لا يوم يباشرون.
وثمّة رقم يستحقّ أن يُقرأ مرّة في السنة: الإنفاق التقني لكل موظّف. فهو لا يقول لك رقمًا صحيحًا مطلقًا، لكنه يقول شيئًا حين يقفز فجأةً — فارتفاعه بلا زيادة في الأدوات ولا في الأجهزة يعني أن اشتراكات بقيت لموظّفين غادروا.
أتعرف رقم إنفاقك التقني السنوي؟نُجري معك جرد نصف ساعة على كشوفك، ونُخرِج رقمًا سنويًّا مقسَّمًا على ستّة بنود مع ما يمكن إلغاؤه اليوم.
اطلب جرد الإنفاقالأجهزة تُستبدَل بجدول لا بعطل
ولأن الاستبدال المؤجَّل يقع دفعةً واحدة في أسوأ وقت:
| الجهاز | عمر معقول | ما يُخطَّط |
|---|---|---|
| حاسوب مكتبي أو محمول | أربع إلى خمس سنوات | ربع الأجهزة سنويًّا |
| جهاز نقطة بيع | ثلاث إلى خمس | مع جهاز احتياطي |
| طابعة فواتير | ثلاث سنوات | الأكثر عطلًا |
| خادم محلّي | يُراجَع كل سنة | أو انتقال للاستضافة |
| أجهزة الشبكة | خمس سنوات | تُنسى حتى تتعطّل |
والقاعدة التي تجعل البند متوقَّعًا: استبدل ربع أجهزتك كل سنة. فمنشأة بعشرين حاسوبًا تستبدل خمسة سنويًّا برقم ثابت — بدل أن تواجه استبدال العشرين معًا بعد خمس سنوات.
والصفّ الأخير يُغفَل حتى يتوقّف العمل: موجّه أو مبدّل عمره سبع سنوات يتعطّل فيتوقّف الفرع كلّه، وقد فُصِّلت خطّة الاستمرار في يوم بلا نظام: خطّة الاستمرار والأجهزة اللازمة في الأجهزة الطرفية: ما تحتاجه فعلًا.
حين يلزم التخفيض: بأي ترتيب؟
ولأن التخفيض العشوائي يوفّر ريالًا ويكلّف عشرة:
- ابدأ بما لا يُستعمَل — اشتراكات بلا مستخدم.
- ثمّ خفّض المستويات الزائدة — ترخيص كامل لمن يقرأ فقط.
- ثمّ وحّد المكرّر — أداتان تفعلان الشيء نفسه.
- ثمّ أجّل التحسينات لا الأساسيات.
- ولا تمسّ النسخ الاحتياطي والأمان والتدريب — هذه آخر ما يُقتطَع.
والخطوة الثالثة تكشف تراكمًا صامتًا: أداتان تفعلان الشيء نفسه — اشتُريت إحداهما لقسم والأخرى لآخر، ولا أحد يعرف أن المنشأة تدفع مرّتين. وقد فُصِّلت المفاضلة في توسّع نظامك أم تشتري أداة منفصلة؟.
وثمّة وفر لا يُنقِص شيئًا: الدفع السنوي بدل الشهري. فأكثر المزوّدين يخصمون نحو الشهرين مقابل الالتزام سنة — والشرط الوحيد أن تكون قد قرّرت البقاء على الأداة أصلًا، وهذا يُعرَف من مراجعة الاستعمال لا من التفاؤل.
أتدفع اليوم عن أدوات لا يستعملها أحد؟نراجع معك بنود اشتراكاتك واحدًا واحدًا — من يستعمله وبأي مستوى وما البديل — قبل موعد التجديد لا بعده.
اطلب مراجعة الاشتراكاتالميزانية تُبنى قبل موعد التجديد
ولأن الترتيب الزمني هنا يُغيّر ما تدفعه فعلًا:
| الوقت | ما يُنجَز | الأثر |
|---|---|---|
| قبل نهاية السنة بثلاثة أشهر | الجرد | أساس الميزانية |
| قبل شهرين | مراجعة الاستعمال | ما يُلغى قبل التجديد |
| قبل شهر | التفاوض على التجديد | موقف أقوى |
| مع بداية السنة | اعتماد الرقم | قرار لا ارتجال |
| كل ربع | مقارنة المصروف بالمعتمَد | لا مفاجآت |
والمحطّة الثالثة هي التي تُوفّر أكثر ممّا يوفّره أي تخفيض: التفاوض قبل التجديد لا بعده — فبعد التجديد التلقائي يصير موقفك ضعيفًا سنة كاملة، وقد فُصِّل في تجديد العقد: تفاوض يبدأ قبل تسعين يومًا.
وتُدرَج مواعيد التجديد في تقويم واحد — وقد فُصِّل في تقويم التجديدات، وقياس الفرق بين المعتمَد والفعلي في إعداد الميزانيات التقديرية ومقارنتها بالفعلي.
خمسة أخطاء في الإنفاق التقني
وكلّها تُنتِج إنفاقًا أكبر بنتيجة أقلّ:
| الخطأ | الأثر | العلاج |
|---|---|---|
| الشراء عند العطل | سعر اللحظة وقرار متسرّع | جدول تجديد |
| قراءة السعر الشهري | يبدو صغيرًا | اضربه في ١٢ |
| إلغاء التدريب أولًا | أدوات لا تُستعمَل | بند محمي |
| الاشتراك بلا مالك | يُدفَع سنوات | اسم لكل اشتراك |
| شراء لحلّ مشكلة إدارية | مصروف بلا نتيجة | شخّص أولًا |
والخطأ الأخير أغلاها ونقوله عن قطاعنا: أداة تُشترى لمشكلة سببها إجراء أو شخص. فالنفقة تقع والمشكلة تبقى — وقد فُصِّل الفرز في ما الذي لن يفعله النظام مهما دفعت؟.
والخطأ الرابع يُعالَج بحقل واحد في جدولك: اسم مالك لكل اشتراك. فما لا مالك له لا يُراجَع ولا يُلغى — ويستمرّ خصمه سنوات بلا أن يسأل عنه أحد.
ويُضاف إليها خطأ سادس يقع في المنشآت النامية: الشراء بأسعار اليوم لعدد الغد. فمن يشتري خمسة عشر ترخيصًا وهو يوظّف ثمانية «تحسّبًا للنمو» يدفع سنة كاملة عن سبعة مقاعد فارغة — والأصحّ أن يُشترى ما يلزم اليوم ويُسأل المزوّد سؤالًا واحدًا: كم يستغرق إضافة ترخيص جديد؟ فإن كان الجواب «يومًا» فلا داعي للتحسّب أصلًا.
ومتى لا تحتاج ميزانية أصلًا؟
ونقولها ونحن نبيع أنظمة واشتراكات سنوية: ليست كل منشأة تحتاج بندًا مستقلًّا للتقنية.
| الحالة | الأصحّ | متى تتغيّر |
|---|---|---|
| إنفاق سنوي صغير جدًّا | جدول من خمسة أسطر | مع تعدّد الأدوات |
| أقلّ من خمسة موظّفين | قرار المالك مباشرةً | مع النمو |
| أداة واحدة فقط | لا يحتاج ميزانية | مع الثانية والثالثة |
| عشرة موظّفين فأكثر | يستحقّ بندًا وجردًا | فورًا |
| فروع متعدّدة | يستحقّ جدول تجديد | فورًا |
والصفّ الأول أشيعها: منشأة تنفق أقلّ ممّا يستحقّ تخطيطًا — فجدول من خمسة أسطر يكفيها، وبناء ميزانية رسمية لها كلفة إدارية تفوق ما تنظّمه.
والنصيحة التي تقلّل ما تشتريه منّا: أنفِق على التدريب قبل أن تشتري أداة جديدة. فأكثر المنشآت تملك في أدواتها الحالية أكثر ممّا تستعمل، وساعتا تدريب على وحدة مدفوعة الثمن تعطيان عائدًا أعلى من أي اشتراك إضافي — وهذا لا يخدمنا لكنه صحيح.
قائمة فحص لميزانية التقنية
وتُنجَز مرّة في السنة قبل موسم التجديدات:
الجرد
كشف سنة كاملة — وكل خصم تقني.
المالك
اسم لكل اشتراك — وإلّا فهو مرشّح للإلغاء.
التجديد
ربع الأجهزة سنويًّا بجدول.
الطوارئ
بند صريح — لا يُموَّل من التدريب.
التوقيت
الجرد قبل التجديد لا بعده.
وابدأ بنصف ساعة هذا الأسبوع: كشف بطاقتك آخر اثني عشر شهرًا. فالرقم الذي يخرج سيفاجئك على الأرجح — لا لأنه كبير، بل لأن ثلثه لبنود لم تكن تتذكّر أنك تدفعها.