يحلّ… ويكشف… ولا يمسّ
وهذا الفرز كلّه في صورة واحدة:
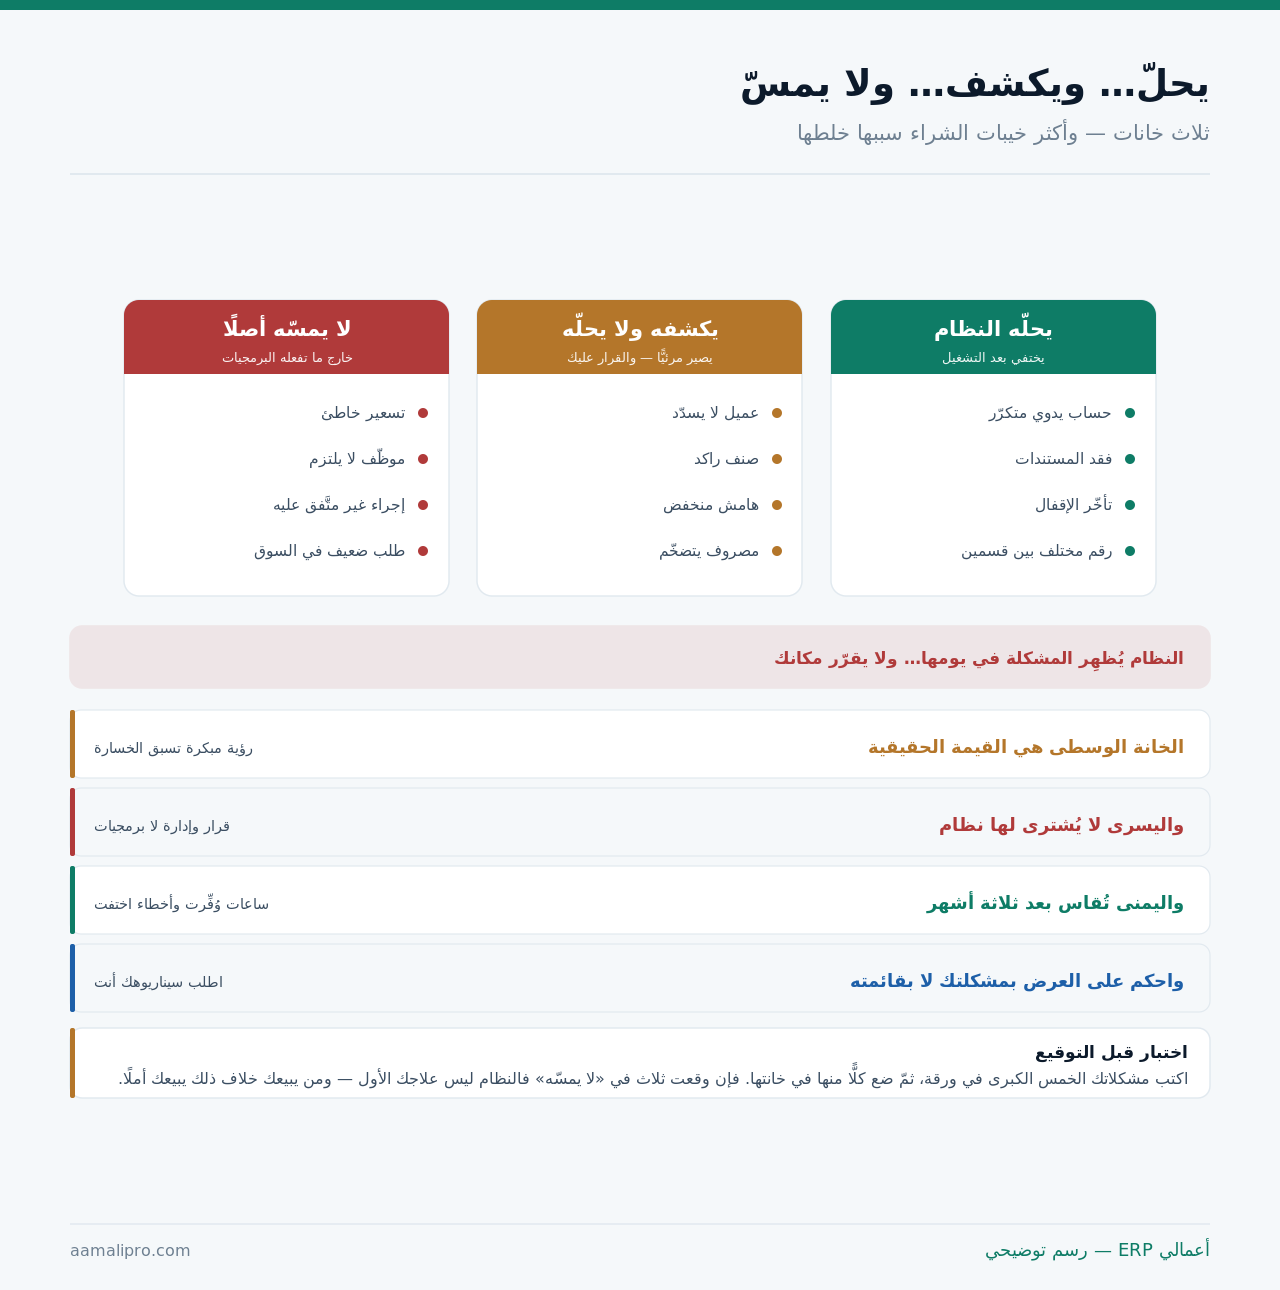
وهذا المقال عن ترتيب التوقّع — أي مشكلاتك يخصّها برنامج أصلًا. وهو يسبق سؤالين آخرين: كيف تتحقّق من الوعد عمليًّا وذاك في التجربة المدفوعة: متى تدفع مقابل إثبات؟، وكيف يُدار مسار الاختيار كلّه وذاك في كيف تختار أفضل نظام محاسبي. وحساب الجدوى بالريال في دراسة جدوى تطبيق نظام محاسبي.
الخانة الأولى: يختفي فعلًا
ولأن الإنصاف يقتضي أن يُقال ما يفعله قبل ما لا يفعله:
| المشكلة | كيف يحلّها | متى يظهر الأثر |
|---|---|---|
| حساب يدوي متكرّر | يُحتسَب مرّة ويُعاد استعماله | أسابيع |
| فقد المستندات | حفظ مرتبط بالسجلّ | فورًا |
| تأخّر الإقفال | قيود آلية ومطابقات | دورتان |
| رقم مختلف بين قسمين | مصدر واحد للرقم | فورًا |
| نسيان استحقاق أو تجديد | تنبيه مسبق | فورًا |
| خطأ إدخال متكرّر | قواعد تمنع قبل الحفظ | أسابيع |
والقاسم المشترك بين هذه كلّها: مشكلات آلية لا مشكلات قرار. فالنظام ممتاز في ما يتكرّر بقاعدة ثابتة، وضعيف في ما يحتاج حكمًا مختلفًا كل مرّة.
والصفّ الرابع وحده يبرّر الشراء في منشآت كثيرة: أن يتّفق الجميع على الرقم — وقد فُصِّل في لماذا تختلف أرقامكم بين الإدارات؟.
الخانة الوسطى: يُريك ولا يقرّر عنك
وهذه هي القيمة الحقيقية التي تُباع بلغة خاطئة:
| ما يكشفه | ما يبقى عليك | كلفة التأجيل |
|---|---|---|
| عميل لا يسدّد منذ ٩٠ يومًا | قرار الإيقاف | دين يكبر |
| صنف راكد ستّة أشهر | قرار التخفيض | رأس مال محبوس |
| هامش منتج منخفض | قرار السعر أو الإيقاف | خسارة صامتة |
| مصروف يتضخّم | قرار المراجعة | تسرّب مستمرّ |
| فرع أقلّ أداءً | قرار إداري | تغطية من غيره |
والفرق بين منشأتين تملكان النظام نفسه يقع هنا كلّه: واحدة تقرأ التقرير وتقرّر، وأخرى تطبعه وتحفظه. والنظام أدّى دوره في الحالتين — والنتيجة مختلفة تمامًا.
ولذلك تُقاس القيمة بالقرارات المتّخذة لا بالتقارير المُصدَرة: كم قرارًا غيّرته أرقام هذا الشهر؟ — وقد فُصِّل في كيف تقيس عائد نظامك بعد التشغيل.
أتدرس شراء نظام الآن؟أرسل لنا مشكلاتك الخمس الكبرى — نفرزها معك على الخانات الثلاث ونقول لك بصراحة أيّها يخصّنا وأيّها لا.
اطلب فرز مشكلاتكالخانة الثالثة: خارج ما تفعله البرمجيات
ولأن هذه أكثر ما يُشترى له نظام بلا فائدة:
| المشكلة | لماذا لا يمسّها | أين علاجها |
|---|---|---|
| تسعير خاطئ من الأساس | يحسب ولا يسعّر | سياسة تسعير |
| موظّف لا يلتزم | يسجّل ولا يُلزِم | إدارة ومتابعة |
| إجراء غير متَّفق عليه | يُنفِّذ ما تصفه | اتفاق مكتوب |
| طلب ضعيف في السوق | لا علاقة له | تسويق ومنتج |
| خلاف بين شريكين | يعرض الأرقام فقط | اتفاقية شراكة |
| نقص كفاءة في فريقك | أداة لا مهارة | توظيف وتدريب |
والصفّ الثالث هو الذي يُفسَّر خطأً أكثر من غيره: «النظام سيضبط إجراءاتنا». والصحيح عكسه — النظام يُنفِّذ الإجراء الذي تصفه له، فإن لم يكن عندك إجراء متَّفق عليه فلن يخترعه لك، وقد فُصِّل في هل يُتَّبع إجراؤك؟ قياس الالتزام.
والصفّ الأول يُكلِّف كثيرًا: منشأة تسعّر بالتخمين وتشتري نظامًا لتعرف ربحها. فتعرفه — وتكتشف أنها كانت تبيع بخسارة، وهذا كشف نافع لكنه لا يصلح السعر، وقد فُصِّل في سياسة التسعير: من يقرّر السعر.
لماذا يتضخّم التوقّع أصلًا؟
ولأن أكثر المشترين لم يبالغوا من عندهم:
- العرض يُبنى على أفضل حالة — بيانات نظيفة وفريق متعاون.
- وحالات النجاح تُروى من نهايتها — بلا شهور التعثّر.
- والبائع يجيب «نعم يمكن» — وهي إجابة صحيحة وناقصة.
- والمشتري يسأل عن الخصائص لا عن مشكلته.
- ولا أحد يسأل: ما الذي لن يتغيّر؟
والخطوة الأخيرة هي التي نوصي بها ونحن مزوّدون: اسأل كل من يعرض عليك: «ما الذي لن يتغيّر في منشأتي بعد شرائكم؟» — فالإجابة الصادقة عن هذا السؤال تكشف عن الشريك أكثر ممّا يكشفه عرضه كلّه، وقد فُصِّل في المزوّد لا المنتج: من ستتعامل معه خمس سنوات.
وله شروط منك أيضًا
ولأن ما يفعله مشروط بما تفعله أنت:
| ما يعطيه النظام | يشترط منك | إن غاب الشرط |
|---|---|---|
| ربحية كل منتج | تكلفة مُدخَلة بدقّة | رقم مضلّل |
| رصيد مخزون لحظي | كل حركة تُسجَّل فورًا | رصيد وهمي |
| أعمار ديون صحيحة | فواتير بتواريخ صحيحة | تقرير لا يُوثَق به |
| مقارنة بالميزانية | ميزانية مُدخَلة | لا مقارنة |
| تنبيه قبل الاستحقاق | تواريخ مسجَّلة | صمت |
والصفّ الثاني هو الذي يُنتِج أشهر شكوى بعد التشغيل: «رصيد النظام لا يطابق المستودع». والسبب في تسعة من كل عشرة ليس النظام — بل حركة خرجت بلا تسجيل، وقد فُصِّل في تضارب بيانات المبيعات والمخزون.
والقاعدة العامّة: النظام يُخرِج ما أُدخِل إليه. وهذه ليست عذرًا يُقال بعد الفشل — بل شرط يُقال قبل الشراء، ويُقاس بصراحة: من سيُدخِل هذه البيانات يوميًّا؟ ومتى؟ وبأي وقت من يومه؟
ما الذي يتغيّر فعلًا؟
ولأن التوقّع الواقعي يجعل المشروع ينجح ولا يجعله يفشل:
| المدّة | ما يُتوقَّع واقعيًّا | ما لا يُتوقَّع |
|---|---|---|
| الشهر الأول | إرباك وبطء | وفر في الوقت |
| الشهر الثالث | عودة إلى السرعة السابقة | تحوّل كامل |
| الشهر السادس | تقارير يُوثَق بها | قرارات تلقائية |
| السنة الأولى | وفر ظاهر في الإقفال | ربح إضافي مباشر |
ومثال محسوب يوضّح حجم ما يُتوقَّع: محاسب ينفق أربع ساعات أسبوعيًّا في تجميع كشوف بنكية وترحيلها يدويًّا. فبعد ستّة أشهر تصير الساعات الأربع نصف ساعة — أي نحو ١٤٠ ساعة في السنة. وهذا وفر حقيقي يُقاس ويُصدَّق، ولا يشبه في شيء وعدًا بأن «الأرباح سترتفع».
وفي المقابل، هذا الوفر لا يظهر في الشهر الأول بل يُصرَف عكسه: ساعات إضافية لمراجعة ما أُدخِل والتأكّد من مطابقته. فمن يقارن شهره الأول بشهره السابق يخرج بنتيجة مضلّلة تمامًا — والمقارنة العادلة تبدأ من الشهر الرابع.
والصفّ الأول يجب أن يُقال قبل الشراء لا بعده: الأشهر الأولى أبطأ لا أسرع. فمن لم يُخبَر بذلك يظنّ المشروع فشل في أسبوعه الثالث، وقد فُصِّل في أول تسعين يومًا بعد إطلاق النظام.
والصفّ الأخير أصدق ما يُقال عن العائد: النظام يوفّر وقتًا ويمنع خسارة — ولا يزيد مبيعاتك. ومن يبيعك زيادة في الإيراد فهو يبيعك ما لا يملك، وقد فُصِّلت قراءة الاستعمال بعد سنة في مراجعة استعمال النظام.
أتريد جدولًا زمنيًّا بلا مبالغة؟نكتب لك ما يتغيّر في الشهر الأول والثالث والسادس بحسب حجمك ونشاطك — قبل أن تدفع ريالًا واحدًا.
اطلب جدولًا واقعيًّاأكثر ما لا يفعله النظام: الناس
ولأن هذا أصل أكثر ما يُنسَب إلى البرنامج:
- لا يُلزِم موظّفًا بإدخال ما لا يريد إدخاله — يمنع الحفظ فقط.
- ولا يُنشئ اتفاقًا بين قسمين متخالفين.
- ولا يُعوّض غياب من يقرأ الأرقام.
- ولا يدرّب فريقك — التدريب قرار وميزانية.
- ولا يحلّ محلّ مسؤول يُسأل عن النتيجة.
والبند الرابع بند تكلفة يُغفَل عند المقارنة: التدريب لا يأتي مع الترخيص — وقد فُصِّل في تدريب المحاسبين والموظفين على النظام الجديد.
كيف تختبر هذا كلّه في جلسة؟
ولأن الفرز يُنجَز قبل الدفع لا بعده:
| ما تفعله | ما تراقبه | الإشارة الجيّدة |
|---|---|---|
| اعرض مشكلاتك الخمس | هل يفرزها أم يَعِد بها كلّها؟ | يقول: هذه ليست لنا |
| اطلب سيناريوهك أنت | أينفّذه على بياناتك؟ | يُنفَّذ أمامك |
| اسأل عن الشرط | من يُدخِل ومتى؟ | إجابة محدّدة |
| اسأل: ما الذي لن يتغيّر؟ | أيجيب أم يراوغ؟ | جواب صريح |
| اطلب عميلًا تعثّر معه | أيذكر واحدًا؟ | الصراحة نادرة ومهمّة |
والسطر الأول أدقّ اختبار للشريك: من يقول لك «هذه المشكلة ليست لنا» يستحقّ ثقتك أكثر ممّن يَعِد بحلّ الخمس. وقد فُصِّلت إدارة الجلسة في جلسة العرض التجريبي: كيف تُديرها.
والسطر الأخير يكشف ثقافة المزوّد: مزوّد بلا مشروع متعثّر واحد إمّا حديث جدًّا أو غير صريح — ومن يحكي تعثّرًا وما تعلّمه منه يعطيك معلومة حقيقية.
ومتى يكون القرار: لا تشترِ الآن
ونقولها ونحن نبيع أنظمة: خمس حالات نصيحتنا فيها التأجيل.
| الحالة | الأصحّ | متى تعود |
|---|---|---|
| مشكلاتك في خانة «لا يمسّه» | عالِجها أولًا | بعد أن تُعالَج |
| لا أحد متفرّغ للمشروع | أجّل | حين يُفرَّغ أحد |
| موسم ذروة بعد شهرين | أجّل بعد الموسم | بعده مباشرة |
| إجراءاتك غير مستقرّة | اكتبها أولًا | بعد استقرارها |
| الدافع «الجميع اشترى» | لا تشترِ | حين يوجد سبب |
والحالة الثانية أشيعها وأكثرها كلفةً: مشروع بلا مسؤول متفرّغ جزئيًّا ينتهي إمّا متعثّرًا أو منقوصًا. والتأجيل ثلاثة أشهر حتى يتوفّر شخص أرخص من مشروع يمتدّ سنة، وقد فُصِّل في كيف تختار مسؤول مشروع النظام.
والنصيحة التي تقلّل ما تشتريه منّا: قبل أن تطلب عرضًا، اكتب مشكلاتك الخمس وضعها في الخانات الثلاث. فإن بقيت واحدة أو اثنتان في «يحلّه» فاسأل: أتستحقّان نظامًا كاملًا؟ ربّما تستحقّان — وربّما تكفي أداة واحدة أو إجراء مكتوب، وقد فُصِّلت المفاضلة في احتياج جديد: توسّع نظامك أم تشتري أداة منفصلة؟.
قائمة فحص قبل طلب العروض
وتُنجَز في ساعة واحدة على ورقة:
يحلّه
ما يتكرّر بقاعدة ثابتة — وهذا مجاله.
يكشفه
رؤية مبكرة — والقرار يبقى عليك.
لا يمسّه
تسعير وناس وإجراءات وسوق.
الشرط
من يُدخِل البيانات ومتى؟
التوقّع
أبطأ أولًا — وتقارير يُوثَق بها بعد ستّة أشهر.
وابدأ بورقة واحدة اليوم: خمس مشكلات وثلاث خانات. فهذه الورقة ستوفّر عليك جلسات عروض لا تحتاجها، وستجعل الجلسة التي تحضرها مختلفة تمامًا — لأنك ستسأل عن مشكلتك لا عن قائمة مزاياهم.