لماذا تُبنى دراسة الجدوى أصلًا؟
ليست الغاية إقناع أحد. الغاية أن تعرف قبل التوقيع ما الرقم الذي ستقيس عليه النجاح بعد سنة. ودراسة بلا رقم قابل للمقارنة اللاحقة ليست دراسة — بل مبرّر مكتوب.
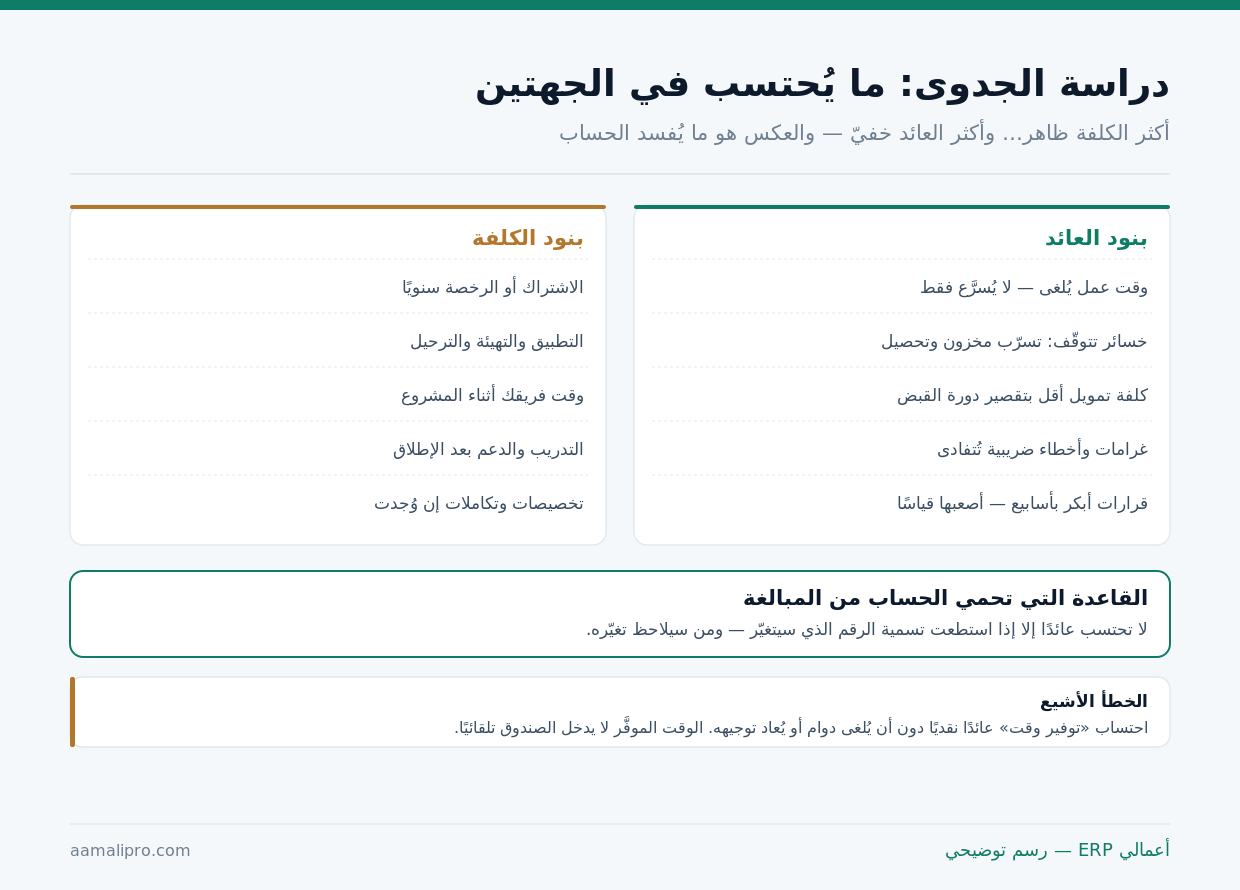
الجهة الأولى: الكلفة الكاملة لا سعر الاشتراك
أكثر الدراسات تُقارن سعر الاشتراك بعائد متخيَّل. والصحيح أن تُحتسب الكلفة الكاملة على ثلاث سنوات:
| البند | متى يُدفع | يُغفَل عادةً؟ |
|---|---|---|
| الاشتراك أو الرخصة | سنويًا | لا |
| التطبيق والتهيئة | مرة واحدة | لا |
| ترحيل البيانات | مرة واحدة | أحيانًا |
| وقت فريقك أثناء المشروع | خلال المشروع | نعم — الأكبر إغفالًا |
| التدريب والدعم بعد الإطلاق | سنويًا | نعم |
| تخصيصات وتكاملات | حسب الطلب | أحيانًا |
| ترقيات وزيادة مستخدمين | مع النمو | نعم |
البند الرابع هو أكبر ما يُغفَل وأثقله فعليًا. مدير مشروع يعطي نصف وقته ثلاثة أشهر، ومحاسب يعطي ثلث وقته، وخمسة ممثلي أقسام بخمس ساعات أسبوعيًا — هذه كلفة حقيقية تُحتسب بأجورهم حتى لو لم تُدفع فاتورة بها.
احسبها صراحةً. إغفالها لا يجعلها تختفي، بل يجعل دراستك تعد بعائد يبدأ أبكر مما سيبدأ فعلًا.
الجهة الثانية (أ): عائد يُقاس بالريال
هذه البنود وحدها هي ما يدخل جدول الأرقام. لكل منها مصدر قياس قبل وبعد:
| بند العائد | كيف يُقاس | مصدر الرقم |
|---|---|---|
| وقت عمل يُلغى فعلًا | ساعات × أجر الساعة | قياس زمن المهمة قبل وبعد |
| انخفاض تسرّب المخزون | قيمة فروق الجرد سنويًا | تقارير الجرد السابقة |
| تقصير دورة التحصيل | أيام × متوسط الرصيد × كلفة التمويل | أعمار الديون |
| غرامات وأخطاء ضريبية | ما دُفع فعلًا في سنوات سابقة | سجل الغرامات |
| خصومات سداد مبكر تُلتقط | نسبة الخصم × مشتريات مؤهَّلة | عقود الموردين |
| إلغاء أدوات وتراخيص قائمة | اشتراكات تتوقف | فواتير البرامج الحالية |
لاحظ العمود الأخير: كل بند مصدره رقم موجود عندك اليوم. إن لم تجد المصدر، فالبند لا يُحتسب — لأنك لن تستطيع إثبات تحسّنه لاحقًا أيضًا.
الجهة الثانية (ب): عائد حقيقي لا يُحتسب رقمًا
هذه البنود حقيقية وقد تكون أهم من كل ما سبق — لكن إقحامها في جدول الأرقام هو ما يجعل دراسات الجدوى غير قابلة للتصديق:
قرارات أبكر
معرفة ربحية خط منتج بعد أسبوع بدل شهرين تغيّر قرارات فعلية — لكن أثرها بالريال لا يمكن عزله عن السوق والمنافسة.
انخفاض المخاطر
صلاحيات وسجل تدقيق وفصل مهام تقلّل احتمال الاحتيال. الاحتمال ليس رقمًا حتى يقع — وحين يقع يكون متأخرًا.
قابلية النمو
فتح فرع جديد بلا مضاعفة العمل الإداري. قيمته تظهر يوم تنمو — لا اليوم.
القاعدة العملية: اجعل الجدول للمقيس، والفقرة النصية لغير المقيس. دراسة تعترف بحدود قياسها أقوى إقناعًا من دراسة تعد بعائد ٣٠٠٪ بلا مصدر — والمالك يعرف الفرق.
مثال محسوب على منشأة تجارية متوسطة
منشأة تجارية بمخزنين و٣٥ موظفًا. الأرقام توضيحية لبيان الطريقة لا لتعميم النتيجة:
| البند | السنة ١ | السنة ٢ | السنة ٣ |
|---|---|---|---|
| الاشتراك والدعم | ٤٥٬٠٠٠ | ٤٥٬٠٠٠ | ٤٨٬٠٠٠ |
| التطبيق والترحيل | ٦٠٬٠٠٠ | — | — |
| وقت الفريق الداخلي | ٥٥٬٠٠٠ | ١٠٬٠٠٠ | ١٠٬٠٠٠ |
| إجمالي الكلفة | ١٦٠٬٠٠٠ | ٥٥٬٠٠٠ | ٥٨٬٠٠٠ |
| وقت عمل أُلغي | ٤٠٬٠٠٠ | ٩٠٬٠٠٠ | ٩٠٬٠٠٠ |
| فروق جرد توقّفت | ٢٥٬٠٠٠ | ٦٠٬٠٠٠ | ٦٠٬٠٠٠ |
| كلفة تمويل أقل | ١٥٬٠٠٠ | ٣٥٬٠٠٠ | ٣٥٬٠٠٠ |
| أدوات أُلغيت | ١٢٬٠٠٠ | ١٢٬٠٠٠ | ١٢٬٠٠٠ |
| إجمالي العائد | ٩٢٬٠٠٠ | ١٩٧٬٠٠٠ | ١٩٧٬٠٠٠ |
| الصافي | −٦٨٬٠٠٠ | +١٤٢٬٠٠٠ | +١٣٩٬٠٠٠ |
ثلاث ملاحظات على الجدول تُغيّر قراءته:
- السنة الأولى سالبة — وهذا طبيعي. أي دراسة تُظهر ربحًا صافيًا في السنة الأولى إما بالغت في العائد أو أغفلت وقت الفريق.
- العائد في السنة الأولى جزئي. النظام يعمل نصف السنة تقريبًا، والفريق يتعلّم في نصفها الأول.
- نقطة التعادل هنا في الشهر ١٦. احسبها ولا تقبل «يسترد نفسه في ٦ أشهر» بلا جدول.
أرقام توضيحية لبيان الطريقة. الأرقام الفعلية تختلف باختلاف النشاط والحجم والنطاق.
قِس خط الأساس قبل أن تبدأ — وإلا فلا مقارنة
هذه الخطوة تُنسى دائمًا ثم يستحيل تعويضها. سجّل هذه الأرقام قبل التطبيق، فبدونها لن تستطيع إثبات تحسّن ولا نفيه:
| المؤشر | وحدة القياس | من أين تأخذه اليوم |
|---|---|---|
| زمن الإقفال الشهري | أيام عمل | اسأل المحاسب عن آخر ٣ أشهر |
| متوسط فترة التحصيل | أيام | الذمم ÷ المبيعات × ٣٦٥ |
| قيمة فروق الجرد | ريال سنويًا | تقارير الجرد السابقة |
| ساعات الإدخال المزدوج | ساعة أسبوعيًا | قياس فعلي لأسبوع واحد |
| الغرامات والأخطاء | ريال سنويًا | سجل السنتين الماضيتين |
| اشتراكات الأدوات الحالية | ريال سنويًا | فواتير البرامج |
ساعتان من العمل اليوم تحفظان لك القدرة على الحكم بعد سنة. ومن لا يقيس خط الأساس ينتهي به الأمر إلى تقييم النظام بالانطباع — وهو ما يجعل قرار التجديد بلا سند.
تريد جدولًا بأرقامك أنت؟ أعطنا الستة أرقام أعلاه ونبني معك جدول الجدوى لثلاث سنوات — بما فيه من كلفة كاملة، وبما استبعدناه من عائد غير قابل للقياس.
اطلب جدول جدوىستة أخطاء تُضخّم العائد وتُفقد الدراسة مصداقيتها
| الخطأ | لماذا هو خطأ | التصحيح |
|---|---|---|
| احتساب كل وقت موفَّر نقدًا | الوقت لا يدخل الصندوق ما لم يُلغَ دوام أو يُعاد توجيهه | احتسب ما سيُلغى أو يُوجَّه فعلًا |
| نسبة تحسّن مأخوذة من دراسة عالمية | سياق مختلف وقياس غير قابل للتحقق | استخدم أرقامك أنت أو لا تحتسب |
| إغفال وقت الفريق في التطبيق | يُقدَّم العائد أبكر مما سيقع | أدرجه بأجور فعلية |
| افتراض عائد كامل من الشهر الأول | التعلّم يستغرق أشهرًا | ابدأ بنسبة متدرّجة |
| احتساب زيادة مبيعات متوقّعة | لا يمكن عزلها عن السوق | اتركها خارج الجدول |
| تجاهل كلفة السنة الثانية والثالثة | يُظهر عائدًا لمرة واحدة | احسب ٣ سنوات كاملة |
وأخطرها الأول. عبارة «سيوفّر ٢٠ ساعة أسبوعيًا» صحيحة غالبًا، لكنها لا تصير ريالًا إلا إذا تحوّلت إلى دوام أُلغي أو إلى عمل جديد يُنجَز بلا توظيف إضافي. حدّد أيّ الحالتين ستقع عندك — أو لا تحتسبها.
اختبار الحساسية: ماذا لو تأخّر العائد؟
لا تقدّم سيناريو واحدًا. ثلاثة سيناريوهات تجعل الدراسة قابلة للتصديق وتحميك من المفاجأة:
| السيناريو | الافتراض | نقطة التعادل |
|---|---|---|
| متفائل | العائد كامل من الشهر السادس | الشهر ١٢ |
| أساسي | العائد متدرّج على سنة | الشهر ١٦ |
| متحفّظ | تأخر التطبيق ٣ أشهر والعائد ٧٠٪ | الشهر ٢٦ |
والسؤال الذي يُتخذ القرار على أساسه ليس «كم العائد المتوقّع؟» بل: هل السيناريو المتحفّظ محتمَل بالنسبة لك؟ إن كان جوابك لا، فالمشروع مخاطرة لا استثمار — بغضّ النظر عن جاذبية السيناريو المتفائل.
المقارنة التي يطرحها المالك دائمًا: نظام أم موظف إضافي؟
حين يُعرض النظام على مالك منشأة، يقارنه ذهنيًا بالبديل الأقرب: توظيف محاسب إضافي بالكلفة نفسها تقريبًا. والمقارنة مشروعة، لكنها تُحسم بمعيار واحد لا بالسعر.
| المعيار | موظف إضافي | نظام مترابط |
|---|---|---|
| الكلفة السنوية | راتب + بدلات + تأمينات | اشتراك + دعم |
| متى يبدأ العائد | خلال أسابيع | بعد أشهر |
| يزيد الطاقة على العمل اليدوي | نعم | لا — يُلغيه |
| يُلغي مصدر الخطأ نفسه | لا | نعم |
| الكلفة عند مضاعفة الحركة | موظف آخر | ثابتة تقريبًا |
| يبقى بعد مغادرة الأشخاص | لا | نعم — الإجراء موثّق |
المعيار الحاسم هو السطر الثالث والرابع معًا: الموظف الإضافي يزيد طاقتك على أداء العمل اليدوي، والنظام يُلغي الحاجة إلى جزء منه. الأول حلّ يتناسب طرديًا مع الحجم — كلما نموت احتجت واحدًا آخر. والثاني كلفته شبه ثابتة مهما نمت الحركة.
ولذلك فإن الجواب يتبع مسار نموّك المتوقّع: إن كانت حركتك مستقرة ولن تتضاعف، فالموظف قد يكون أوفر وأسرع عائدًا. وإن كنت تتوقّع نموًّا أو فروعًا، فكل ريال في النظام يشتري طاقة لا تُستهلك.
ومتى تكون الجدوى سالبة فعلًا؟
هذا القسم يخالف مصلحتنا مباشرة. هناك حالات لا يعطي فيها النظام عائدًا يبرّر كلفته:
حجم حركة صغير جدًا
عشرات المستندات شهريًا بلا مخزون. كلفة النظام الكاملة قد تتجاوز كل ما يمكن توفيره. برنامج فواتير ومحاسب خارجي أوفر.
نشاط على وشك التغيّر
بيع المنشأة أو اندماج أو تغيّر نشاط خلال سنة. لن تصل إلى نقطة التعادل قبل أن يتغيّر كل شيء.
نظامك الحالي غير مُهيّأ
إن كان لديك نظام سليم لم تُفعَّل نصف خصائصه، فتهيئته تعطي جزءًا كبيرًا من العائد بجزء صغير من الكلفة.
الحالة الثالثة أشيع مما يُظن. قبل أن تحسب جدوى نظام جديد، احسب جدوى تهيئة نظامك الحالي. ونحن نقولها وهي تقلّل فرصنا في البيع — لأن مشروعًا بجدوى سالبة ينتهي بخسارة الطرفين.
وللمفاضلة بين البدائل: كيف تختار نظامًا محاسبيًا · اشتراك أم رخصة دائمة؟
نحسبها معك بصدق إن خرجت الجدوى سالبة قلناها لك — ورشّحنا البديل الأنسب ولو لم يكن عندنا.
اطلب تقييمًاكيف تُعرَض الدراسة على المالك أو مجلس الإدارة؟
- صفحة واحدة أولًا: المشكلة برقم، والكلفة الكاملة، والعائد المقيس، ونقطة التعادل.
- افصل المقيس عن غير المقيس بوضوح — الجدول للأول والفقرة للثاني.
- اعرض السيناريوهات الثلاثة لا الأفضل وحده.
- سمِّ خط الأساس الذي ستُقاس عليه النتيجة، ومن سيقيسه ومتى.
- اذكر ما استبعدته صراحة — الاستبعاد المعلن يرفع الثقة في الباقي.
- حدّد قرار المراجعة: متى تُقيَّم النتيجة وما الذي يعني «لم ينجح».
الدراسة التي تعترف بحدودها تُقنع أكثر من الدراسة التي تعد بكل شيء. المالك الذي وقّع على وعد ٣٠٠٪ سيتذكّره بعد سنة — ولن يتذكّر التحفظات التي لم تُكتب.
من مراجعات دراسات الجدوى