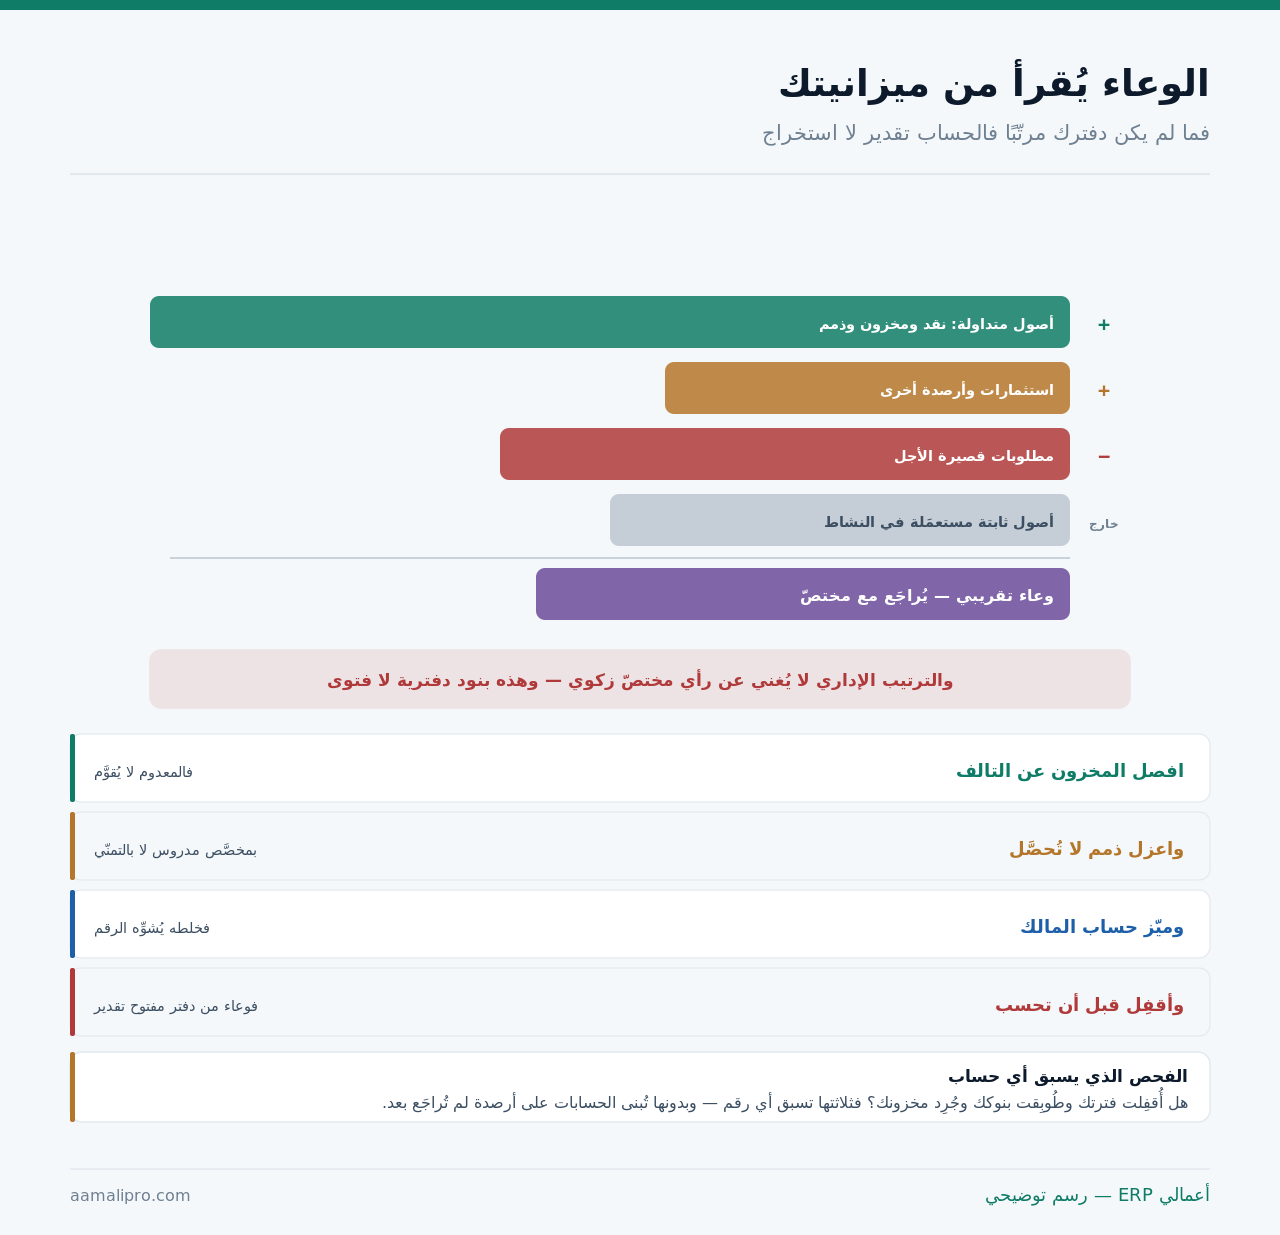
الوعاء يُقرأ من ميزانيتك
ولأن مصدره قوائمك لا فواتيرك:
وأمّا ضريبة القيمة المضافة وخصم مدخلاتها فمفصَّلة في ضريبة المدخلات، وأمّا جاهزية الدفاتر للفحص عمومًا ففي الاستعداد للفحص، وأمّا قراءة الميزانية نفسها ففي قراءة المركز المالي.
خمسة تسبق أي رقم
ولأن الحساب من أرصدة لم تُراجَع يُنتِج رقمًا لا يصمد:
| ما يُنجَز | لماذا | ما يقع بدونه |
|---|---|---|
| إقفال الفترة | أرصدة نهائية لا لحظية | رقم يتغيّر بعد أيام |
| مطابقة البنوك | النقد الحقيقي | شيكات معلّقة تُحسَب مرّتين |
| جرد المخزون | قيمة فعلية لا دفترية | فروق تظهر لاحقًا |
| مصادقة الذمم | أرصدة متّفق عليها | مبالغ متنازَع عليها |
| مراجعة الأرصدة الشاذّة | مورّد مدين وعميل دائن | بنود تقلب الاتجاه |
والصفّ الأخير يُغفَل مع أنه يظهر سريعًا: أرصدة تخالف طبيعتها. فمورّد له رصيد مدين أو عميل له رصيد دائن يعني إمّا دفعة مقدَّمة لم تُصنَّف وإمّا خطأ تخصيص — وكلاهما يُغيّر تصنيف البند في القوائم، وقد فُصِّل في الأرصدة الشاذّة.
والصفّ الأول هو الأصل: رقم من دفتر مفتوح ليس نهائيًّا. فقيود تأتي بعده تغيّره، فتجد نفسك تشرح لاحقًا لماذا اختلف ما قُدِّم عمّا في دفترك — والإقفال أوّلًا يُنهي ذلك، وقد فُصِّل في تأخّر الإقفال.
المخزون: أكبر بند وأكثره تقديرًا
ولأنه غالبًا أضخم ما في الوعاء وأقلّه انضباطًا:
| المسألة | الترتيب الصحيح | ما يقع بدونه |
|---|---|---|
| الجرد الفعلي | قبل الإقفال بمدّة قصيرة | رصيد دفتري لا يطابق |
| التالف والمنتهي | يُشطَب بمحضره | يُقوَّم وهو معدوم |
| الراكد | يُقوَّم بواقعه | قيمة دفترية متضخّمة |
| البضاعة في الطريق | تُحصَر بموقعها | تُنسى أو تُحسَب مرّتين |
| بضاعة الأمانة | ليست ملكك | تُحسَب خطأً |
| طريقة التكلفة | ثابتة لا تتغيّر سنويًّا | أرقام غير قابلة للمقارنة |
أمخزونك مجرود… أم مقدَّر؟نضبط دورة الجرد وشطب التالف وتقويم الراكد في نظامك — فيخرج رقم المخزون من واقع لا من دفتر.
اطلب ضبط دورة الجردوالصفّ الأخير من البنود يُغفَل تمامًا في المنشآت التي تبيع لغيرها بضاعة أمانة: ما ليس ملكك لا يدخل قوائمك. فبضاعة لدى وكيلك ما زالت ملكك، وبضاعة عندك على سبيل الأمانة ليست كذلك — وقد فُصِّل في بضاعة الأمانة.
والصفّ الثاني يمثّل خسارة مضاعفة: تالف يُقوَّم. فأنت خسرت البضاعة أوّلًا، ثمّ تُحسَب ضمن أصولك ثانيًا لأنها لم تُشطَب — والشطب بمحضره قبل الإقفال يُصحّح الأمرين معًا، وقد فُصِّل في التالف والمنتهي.
ذمم على الورق… ولن تُحصَّل
ولأن الدفتر يحتفظ بها إلى الأبد ما لم تُعالَج:
| الحالة | ما يُفعَل | ما يُنتبَه له |
|---|---|---|
| ذمّة عمرها سنة فأكثر | تُراجَع فرديًّا | لا بالجملة |
| عميل توقّف عن التعامل | مخصَّص أو معالجة | قرار موثَّق |
| مبلغ متنازَع عليه | يُفصَل عن السليم | لا يُخلَط بالمتأخّر |
| ذمّة على موظّف أو مالك | تُفصَل عن ذمم العملاء | طبيعتها مختلفة |
| ذمّة سُدِّدت ولم تُخصَّص | تظهر قائمة وهي مسدَّدة | مراجعة التخصيص |
والصفّ الأخير أشيع خطأ يضخّم الذمم بلا سبب حقيقي: دفعات لم تُخصَّص على فواتيرها. فالفواتير تظهر مفتوحة والمبالغ في حساب معلّق — والمعالجة إجرائية بحتة لا تحتاج قرارًا، وقد فُصِّلت في سندات القبض والصرف.
والصفّ الرابع يُصحّح تصنيفًا شائعًا: ذمّة على المالك ليست ذمّة عميل. فخلطهما يُظهِر أعمار ديون خاطئة ويُشوِّه قراءة قوائمك، وقد فُصِّل في حساب المالك.
خلط الشخصي بالتجاري: أثره هنا مضاعف
ولأن هذا أكثر ما يُربِك دفاتر المنشآت الصغيرة والعائلية:
- افصل حساب المالك عن المصروفات — سحب لا مصروف.
- وميّز رأس المال عن الجاري فلكلٍّ معناه.
- وسجّل ما أدخله المالك كما تسجّل ما سحبه.
- ولا تُخفِ السحوبات في حسابات وسيطة فتظهر مصروفًا.
- وأقفِل الحساب سنويًّا بقرار معلوم لا بالتراكم.
أدفترك جاهز… أم يحتاج شهرًا قبل أي حساب؟نراجع جاهزية دفترك: الإقفال والمطابقة والجرد وتصنيف الحسابات — قبل موعد أي إقرار.
اطلب مراجعة جاهزية الدفتروالخطوة الرابعة هي الأخطر: سحب شخصي يُقيَّد مصروفًا. فيظهر ربحك أقلّ ممّا هو ومصروفك أعلى، ويصير كل تحليل مبنيًّا على أرقام غير صحيحة — والأثر يمتدّ إلى ما هو أبعد من الزكاة: تسعيرك وتقييم أدائك وأي طلب تمويل.
والخطوة الأولى تُصحِّح فهمًا شائعًا: ما يأخذه المالك ليس مصروفًا للمنشأة. وهو ليس عيبًا ولا مخالفة — بل حقّه، لكن مكانه المحاسبي مختلف تمامًا، وقد فُصِّل في حساب المالك: خلط الشخصي بالتجاري.
ما الذي يُطلَب إن جاء فحص؟
ولأن جمعه بعد الطلب أصعب بكثير من حفظه في حينه:
| المستند | لماذا يُطلَب | ما يقع بدونه |
|---|---|---|
| القوائم المالية للفترة | الأساس كلّه | لا شيء يُناقَش |
| ميزان المراجعة التفصيلي | تتبّع البنود | أسئلة لا تنتهي |
| كشوف البنوك ومطابقاتها | إثبات النقد | فرق غير مفسَّر |
| تقرير الجرد ومحاضره | إثبات المخزون | تقدير غير مقبول |
| محاضر شطب التالف | تفسير النقص | نقص بلا سند |
| مستندات مؤيّدة للبنود الكبيرة | عيّنة تُطلَب | تأخير وطلبات متكرّرة |
والصفّ الخامس هو الذي يُنقِذ في الفحص: محاضر الشطب. فالنقص في المخزون بلا مستند يُقرأ نقصًا غير مفسَّر — والمحضر بصوره وتوقيعاته يُحوّله إلى واقعة موثّقة، وهذا ما يجعل شطب التالف في حينه أهمّ ممّا يبدو.
والصفّ الثاني يُطلَب دائمًا ويُغفَل إعداده: ميزان مراجعة تفصيلي. فالقوائم المجمَّعة لا تكفي لتتبّع بند بعينه — ووجوده جاهزًا يختصر جولات من الأسئلة، وقد فُصِّلت جاهزية الدفاتر في الاستعداد للفحص.
السنة والتقويم: تفصيل يُربِك كثيرين
ولأن اختلاف التقاويم يُنتِج أسئلة عملية لا نظرية:
| المسألة | ما يُنتبَه له | الأثر على دفترك |
|---|---|---|
| السنة المالية المعتمدة | ثابتة لا تتغيّر | أساس كل مقارنة |
| اختلاف التقويمين | هجري وميلادي | فروق في المدد |
| أول سنة للمنشأة | قد تكون ناقصة | تُبيَّن لا تُقاس بغيرها |
| تغيير السنة المالية | يحتاج معالجة خاصّة | فترة انتقالية |
| موعد الإعداد | يبدأ قبل الموعد بشهر | عجلة تُنتِج أخطاء |
والصفّ الأخير عملي بحت: ابدأ قبل الموعد بشهر. فالجرد والمطابقة والمصادقات تستغرق أسابيع لا أيامًا — ومن يبدأ قبل الموعد بأسبوع يضطرّ إلى التقدير في أكثر البنود، وهو ما يُنتِج الفروق التي تُسأل عنها لاحقًا.
والصفّ الثاني يُدار بالإعداد لا بالاجتهاد: التقويمان معًا. فمنشآت كثيرة تعمل بالميلادي وتُقدِّم بالهجري أو العكس — والنظام الذي يعرض التاريخين يُنهي حسابات يدوية متكرّرة، وقد فُصِّل في الهجري والميلادي في نظامك.
ثلاثة أرقام تقول إن دفترك جاهز
ولأن الجاهزية تُقاس لا تُفترَض:
| الرقم | ما يكشفه | الإشارة |
|---|---|---|
| أيام تأخّر الإقفال | انضباط الدورة | فوق عشرة: ابدأ من هنا |
| فرق الجرد عن الدفتري | موثوقية المخزون | يُفسَّر لا يُسوّى فقط |
| قيمة الذمم فوق سنة | أصول قد لا تكون أصولًا | راجِعها فرديًّا |
والرقم الأول هو الأساس الذي يُبنى عليه غيره: تأخّر الإقفال. فمن يُقفِل بعد خمسة عشر يومًا من نهاية الشهر يستطيع أن يُخرِج قوائم سنوية في أيام — ومن يُقفِل بعد شهرين يبدأ رحلة كاملة كلّما احتاج رقمًا.
والرقم الثالث يستحقّ قرارًا لا تأجيلًا: ذمم فوق سنة. فهي إمّا قابلة للتحصيل وتحتاج خطّة، وإمّا لا وتحتاج معالجة موثَّقة — وتركها كما هي سنة بعد سنة يجعل أصولك تصف واقعًا لم يعد قائمًا، وقد فُصِّل في أعمار الديون.
خمسة أخطاء تسبق الحساب
الحساب من دفتر مفتوح
فتأتي قيود بعده وتغيّر الرقم — ثمّ تشرح لاحقًا لماذا اختلف ما قُدِّم عمّا في دفترك.
تقويم تالف لم يُشطَب
فتخسر البضاعة أوّلًا ثمّ تُحسَب ضمن أصولك ثانيًا — والشطب بمحضره يُصحّح الأمرين.
ذمم قديمة تُنقَل كما هي
سنة بعد سنة بلا مراجعة فردية — فتصف أصولك واقعًا لم يعد قائمًا.
سحوبات المالك مصروفًا
فيظهر الربح أقلّ والمصروف أعلى — والأثر يمتدّ إلى تسعيرك وتقييم أدائك.
البدء قبل الموعد بأسبوع
والجرد والمطابقات تستغرق أسابيع — فيُلجَأ إلى التقدير في أكثر البنود.
ومتى لا يحتاج دفترك هذا كلّه؟
هذا القسم يخالف مصلحتنا — فمراجعة جاهزية الدفاتر خدمة نبيعها. لكن حجم العمل يتبع حجم المنشأة:
| الحالة | ما يكفي | ما يبقى لازمًا |
|---|---|---|
| منشأة خدمية بلا مخزون | أخفّ كثيرًا | الذمم والنقد |
| نشاط صغير بحساب واحد | مطابقة شهرية | فصل حساب المالك |
| لا ذمم — بيع نقدي | لا مصادقات | الجرد إن وُجِد مخزون |
| منشأة في سنتها الأولى | بيان الفترة الناقصة | الإقفال نفسه |
والصفّ الثاني يبيّن الحدّ الذي لا ينزل عنه أحد: فصل حساب المالك. فهو لازم لأصغر منشأة كما هو لازم لأكبرها — ولا يكلّف إلّا حسابين في الشجرة وانضباطًا في التصنيف، وأثره يتجاوز الزكاة إلى كل رقم في دفترك.
والصفّ الأول يوفّر جهدًا كبيرًا: الخدمات بلا مخزون. فأثقل بنود التجهيز — الجرد والتقويم والتالف — لا تنطبق أصلًا، ويبقى التركيز على الذمم والنقد وهما أسهل انضباطًا بكثير.
قائمة فحص لجاهزية الدفتر
- الفترة مُقفَلة قبل أي حساب.
- كشوف البنوك مطابَقة وفروقها مفسَّرة.
- جرد فعلي للمخزون قبل الإقفال.
- التالف والمنتهي مشطوب بمحاضره.
- الراكد مقوَّم بواقعه لا بتكلفته الأصلية.
- بضاعة الأمانة مفصولة عن ملكك.
- الذمم فوق سنة مراجَعة فرديًّا.
- الدفعات مخصَّصة على فواتيرها.
- حساب المالك مفصول ومقفَل سنويًّا.
- الإعداد يبدأ قبل الموعد بشهر لا بأسبوع.
وابدأ بالبند التاسع إن لم تبدأ بغيره: فصل حساب المالك — فهو أرخص بنود القائمة وأوسعها أثرًا، ولا يتوقّف نفعه على الزكاة بل يصحّح كل رقم في دفترك. والحساب نفسه وقواعده تُسأل من مختصّ زكوي — وما هنا تجهيز يسبقه.