وجدتَ صندوقًا تالفًا… إلى أين يذهب؟
ولأن الإتلاف آخر الخيارات لا أوّلها:
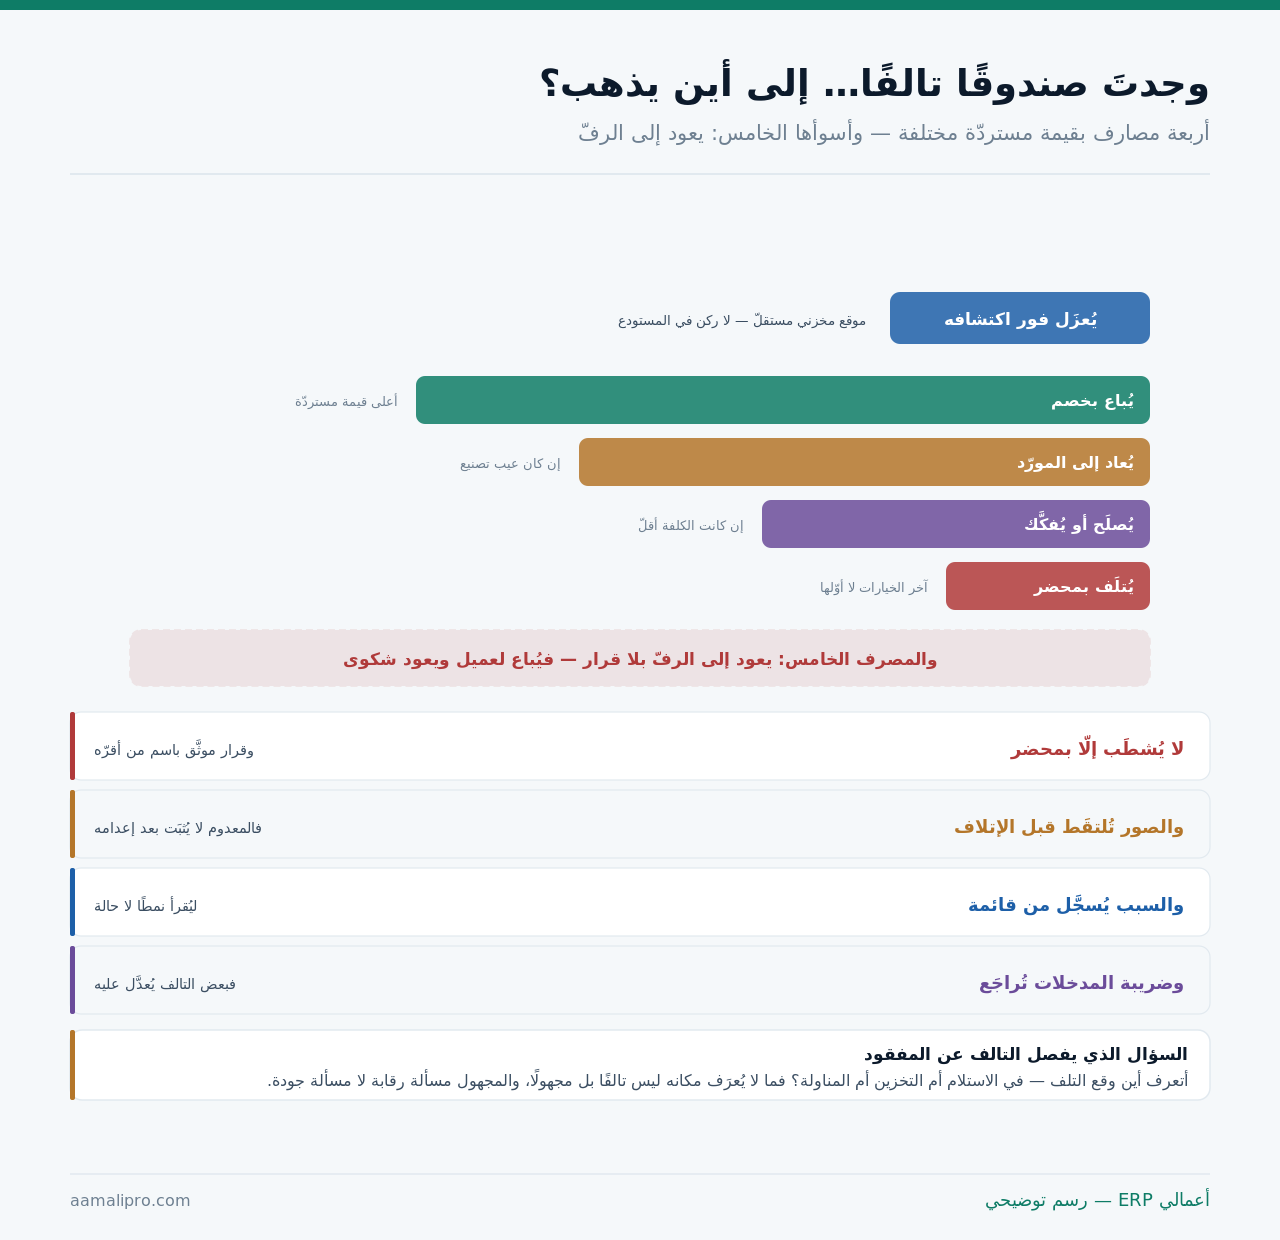
وهذا المقال عن قرار الشطب وتوثيقه. أمّا قياس معدّل الفاقد وأثره على تسعيرك فمفصَّل في الهدر والفاقد: قياسه وضبطه، وأمّا الراكد الذي لم يتلف بعد ففي المخزون بطيء الحركة، وأمّا فروق الجرد عمومًا ففي الجرد الدوري وفروقه.
أول إجراء ليس القيد بل العزل
ولأن الصنف الذي يبقى على الرفّ يُباع قبل أن يُقرَّر مصيره:
| الإجراء | كيف | ما يمنعه |
|---|---|---|
| موقع مخزني للمعطوب | لا ركن غير مرقَّم | بيع تالف لعميل |
| نقل فوري بحركة مسجَّلة | لا نقل صامت | رصيد متاح كاذب |
| وسم مادّي على الصندوق | ملصق أحمر يُقرأ | خلط عند المناولة |
| منعه من البيع في النظام | إعداد لا انضباط | اجتهاد موظّف مستعجل |
| موعد مراجعة للقرار | أسبوعان بحدّ أقصى | ركن ينسى فيه سنة |
والصفّ الثاني هو الفرق بين مخزون يمكن الوثوق به وآخر لا يمكن: الرصيد المتاح يجب أن يقول الحقيقة. فصنف تالف ما زال محسوبًا ضمن المتاح يُنتِج وعدًا لعميل لا يمكن الوفاء به — والمشكلة تظهر عند التجهيز لا عند الجرد.
والصفّ الأخير يمنع أكثر ما يقع فعلًا: ركن يُنسى فيه التالف سنة. فبعد سنة تكون القيمة المستردّة قد صارت صفرًا حتمًا، وتكون فرصة إعادته إلى المورّد قد فاتت، ويكون سبب التلف قد نُسي فلا يُصلَح شيء.
خمسة أنواع — ولكلٍّ مسؤول مختلف
ولأن الخلط بينها يمنع أي إصلاح حقيقي:
| النوع | أين يُكتشَف | من يُسأل |
|---|---|---|
| وصل تالفًا من المورّد | الاستلام | المورّد لا أنت |
| تلف في التخزين | الجرد أو التجهيز | المستودع |
| تلف في المناولة | لحظة وقوعه | المناوِل ومعدّاته |
| انتهت صلاحيته | يُتوقَّع قبل وقوعه | المشتريات والبيع |
| عيب تصنيع ظهر لاحقًا | عند العميل | المورّد بمطالبة |
والصفّ الأول هو أثمن ما يُفقَد بالتأخير: تلف الاستلام يُطالَب به المورّد — لكن شرط ذلك أن يُكتشَف عند الاستلام لا بعد شهر، ولذلك يكون فحص الوارد استثمارًا لا عبئًا، وقد فُصِّل في جودة المورّد: من الفحص إلى بطاقة الأداء.
والصفّ الرابع وحده ليس تلفًا بل فشل تخطيط: فانتهاء الصلاحية حدث معلوم موعده من يوم الشراء. ومعالجته لا تكون في المحضر بل في أمر الشراء الذي جلب كمّية تفوق ما يُباع قبل الانتهاء.
الشطب صرفٌ للمال — فله سقف واعتماد
ولأن أمين المستودع لا يجوز أن يكون هو من يقرّر ويُنفِّذ ويوثّق معًا:
| قيمة التالف | من يقرّ | ما يُرفَق |
|---|---|---|
| مبلغ صغير متكرّر | مشرف المستودع | صورة وسبب |
| مبلغ متوسّط | مدير التشغيل | محضر بتوقيعين |
| مبلغ كبير | الإدارة المالية | محضر ولجنة |
| دفعة كاملة | المالك أو المجلس | تقرير سبب جذري |
| أيّ مبلغ باشتباه سرقة | مسار مختلف كلّيًّا | لا يُشطَب بل يُحقَّق |
من يملك أن يقول «أعدِموها» في منشأتك؟نضبط سقوف إقرار الشطب ومساره في نظامك — فلا يبقى التالف في ركن ينتظر قرارًا لا مالك له.
اطلب ضبط سقوف الإقراروالصفّ الأخير هو الخطّ الأحمر: ما يُشتبَه فيه لا يُشطَب. فالشطب يُغلِق الملفّ محاسبيًّا ويمحو المشكلة من التقارير — والفرق بين تالف ومفقود أن الأول مسألة جودة والثاني مسألة رقابة، وخلطهما يجعل كل سرقة تظهر بوصفها هدرًا طبيعيًّا.
والصفّ الأول يُغفَل لصغره فيصير أكبرها مجموعًا: الشطب اليومي الصغير. فالمبلغ الصغير يوميًّا يصير رقمًا كبيرًا في السنة، ولا أحد يراها لأن كل واحدة منها أصغر من أن تُراجَع — والعلاج تقرير تجميعي شهري لا رفع السقف.
محضر يُكتب قبل أن يختفي الدليل
ولأن أكثر محاضر الإتلاف تُكتب بعد الإتلاف فلا تُثبِت شيئًا:
- صوّر قبل الإتلاف — الصنف والكمّية والحالة والوسم معًا.
- واكتب السبب من قائمة لا بعبارة «تالف» المطلقة.
- ووقّع اثنان لا واحد — من طلب ومن أقرّ.
- وسجّل طريقة التخلّص — بيع خردة أو جهة مختصّة أو إتلاف داخلي.
- واربط المحضر بحركة المخزون فلا يبقى ورقةً في درج.
والخطوة الرابعة تفتح بابًا مغلقًا: بعض التالف يُباع خردة. فالمعادن والكرتون والزيوت لها سوق، والمنشأة التي تُتلِف بلا تفكير تدفع كلفة التخلّص وتفقد إيرادًا صغيرًا معًا.
أين يظهر التالف في نتيجتك؟
ولأن مكان القيد يغيّر قراءة أدائك كلّها:
| الحالة | أين يُحمَّل | ما يكشفه |
|---|---|---|
| تلف طبيعي ضمن المعدّل | تكلفة المبيعات | مقبول ومُسعَّر أصلًا |
| تلف استثنائي كبير | مصروف مستقلّ | لا يُخفى في التكلفة |
| تلف بمسؤولية مورّد | ذمّة على المورّد | يُطالَب لا يُشطَب |
| تلف مغطّى بتأمين | ذمّة على شركة التأمين | مطالبة تُتابَع |
| انتهاء صلاحية | مصروف مستقلّ | يُقرأ نمطًا شرائيًّا |
والصفّ الثاني هو الفرق بين دفتر يخبرك ودفتر يخفي عنك: تلف استثنائي يُدفَن في تكلفة المبيعات يجعل هامشك يبدو أضعف من حقيقته بلا سبب ظاهر. وإفراده في بند مستقلّ يعيد قراءة الهامش إلى الصواب ويجعل الخسارة مرئية لمن يقرّر.
والصفّ الأول يحتاج رقمًا لا انطباعًا: ما المعدّل الطبيعي عندك؟ فما دونه تكلفة تشغيل عادية دخلت في تسعيرك، وما فوقه حدث يستحقّ سؤالًا — وقد فُصِّل حساب المعدّل في الهدر والفاقد وأثره في تكلفة المنتج: كيف تُحسَب.
التالف قد يستدعي تعديلًا ضريبيًّا
ولأن هذا أكثر ما يُغفَل ويظهر عند الفحص:
| المسألة | ما يُنتبَه له | ما يُحفَظ |
|---|---|---|
| ضريبة مدخلات على تالف | قد تُعدَّل | المحضر والصور |
| بيع التالف بخصم | بيع خاضع كغيره | فاتورة نظامية |
| بيع خردة | إيراد يُسجَّل | فاتورة لا إيصال |
| إتلاف بلا مستند | أضعف موقف ممكن | لا شيء يُحتجّ به |
| تعويض من تأمين | له معالجته الخاصّة | وثيقة المطالبة |
كم شُطِب من مخزونك السنة الماضية… وبأي سبب؟نضبط موقع المعطوب وسقوف الإقرار ومحاضر الشطب في نظامك — ونُخرِج لك التالف بالسبب وبالمصدر.
اطلب ضبط إجراءات الشطبوالصفّ الرابع هو الموقف الذي لا يمكن الدفاع عنه: مخزون اختفى من الدفاتر بلا مستند. فمن ينظر إلى دفترك بعد سنتين لا يرى تلفًا بل نقصًا غير مفسَّر — وهذه مبادئ إدارية للترتيب، والصياغة النظامية تُسأل من مختصّ ضريبي، وقد فُصِّلت الجاهزية في الاستعداد للفحص الضريبي والخصم في ضريبة المدخلات.
المنتهي يُدار قبل انتهائه لا بعده
ولأن انتهاء الصلاحية الحدث الوحيد في هذا الباب الذي تعرف موعده مسبقًا:
| المدّة المتبقّية | الإجراء | الأثر |
|---|---|---|
| أكثر من نصف العمر | بيع عادي | لا شيء |
| ثلث العمر | تنبيه وأولوية صرف | يُصرَف قبل الأحدث |
| شهر أو ربع العمر | خصم أو عرض مربوط | استرداد أغلب القيمة |
| أسبوعان | تصفية أو تبرّع | استرداد جزئي |
| انتهى | شطب حتمي | خسارة كاملة |
والصفّ الثاني هو القاعدة التي تُلغي أكثر الانتهاءات: الأقدم يخرج أوّلًا. وهي بديهية يعرفها الجميع ويخالفها الواقع، لأن الأسهل مناولةً هو الأقرب إلى الباب — والنظام الذي يقترح الدفعة الأقدم عند التجهيز يحسم ذلك بلا وعظ، وقد فُصِّل التتبّع في الدفعات والأرقام التسلسلية.
والصفّ الثالث هو حيث تُصنَع أغلب القيمة المستردّة: خصم مبكّر أرخص من شطب كامل. فبيع بنصف السعر قبل شهرين يستردّ نصف القيمة، والانتظار يُنتِج صفرًا مع كلفة تخلّص فوقه.
خمسة أخطاء تتكرّر في التعامل مع التالف
تأجيل القرار حتى الجرد
فيظهر كل التلف رقمًا واحدًا في نهاية السنة، ولا يُعرَف سببه ولا موضعه ولا وقته — فلا يُصلَح شيء.
سبب واحد اسمه «تالف»
يمنع أي تحليل. وقائمة أسباب من ستّة بنود تكشف خلال ربع أين تخسر فعلًا: الاستلام أم الرفّ أم الرافعة.
شطب المشتبه فيه
فيُغلَق ملفّ الرقابة بقيد محاسبي. والمفقود يُحقَّق فيه ولا يُشطَب مع التالف في السلّة نفسها.
الإتلاف قبل التصوير
فلا يبقى إلّا ورقة يمكن أن يكتبها أي أحد — والدليل يُلتقَط قبل أن يختفي محلّه.
ترك التالف على الرفّ
فيُباع لعميل بلا قصد، أو يُحسَب ضمن المتاح فيُوعَد به، أو تفوت مهلة إعادته للمورّد.
ومتى يكون الإجراء الرسمي مبالغة؟
هذا القسم يخالف مصلحتنا — فضبط مواقع المعطوب وسقوف الإقرار والمحاضر عمل تهيئة نبيعه. لكنه ليس لازمًا لكل حالة:
| الحالة | ما يكفي | متى تُراجِع |
|---|---|---|
| خدمات بلا مخزون | لا ينطبق أصلًا | عند أول مخزون قطع |
| تالف نادر وقيمته زهيدة | سطر في سجلّ | حين يصير أسبوعيًّا |
| مستودع صغير بشخص واحد | صور وسجلّ بسيط | عند ثاني موظّف |
| أصناف غير قابلة للتلف | جرد دوري يكفي | عند إضافة صنف حسّاس |
والصفّ الثاني هو الأشيع: تالف قليل القيمة في السنة. فبناء سقوف ولجان له يكلّف أكثر ممّا يحفظ. والإشارة التي تقول إن الوقت حان ليست قيمة الحادثة الواحدة بل تكرارها: حين يصير الشطب أسبوعيًّا فأنت أمام نمط لا حادثة، والنمط يحتاج قياسًا.
والصفّ الثالث يُقلَب عند أول توسّع: مستودع بشخص واحد لا يحتاج فصل صلاحيات لأن الفصل بلا معنى مع شخص واحد — لكنّه أول ما يجب أن يُبنى عند دخول الثاني، فالإجراء يُصمَّم قبل الحاجة إليه لا بعد أول حادثة.
قائمة فحص للتالف والشطب
- موقع مخزني مستقلّ للمعطوب ممنوع البيع منه.
- النقل إليه بحركة مسجَّلة لا بنقل صامت.
- موعد مراجعة لكل صنف معزول خلال أسبوعين.
- سبب التلف من قائمة قصيرة لا خانة حرّة.
- سقف إقرار لكل مستوى وتوقيعان بحدّ أدنى.
- صور تُلتقَط قبل الإتلاف لا بعده.
- المشتبه في فقده يُحقَّق فيه ولا يُشطَب.
- التلف الاستثنائي في بند مستقلّ لا في تكلفة المبيعات.
- مطالبة المورّد أو التأمين قبل الشطب لا بعده.
- تقرير شهري بالتالف: بالسبب وبالموقع وبالقيمة.
وابدأ بالبند الرابع إن لم تبدأ بغيره: قائمة أسباب من ستّة بنود — فهي أرخص بنود القائمة وأسرعها عائدًا، لأنها تحوّل رقمًا مجهولًا في آخر السنة إلى خريطة تقول لك أين تخسر بالضبط.