كلّما طال بقاؤه… قلّت قيمته
وهذه صورة تُغني عن جدل طويل حول «كم يستحقّ؟»:
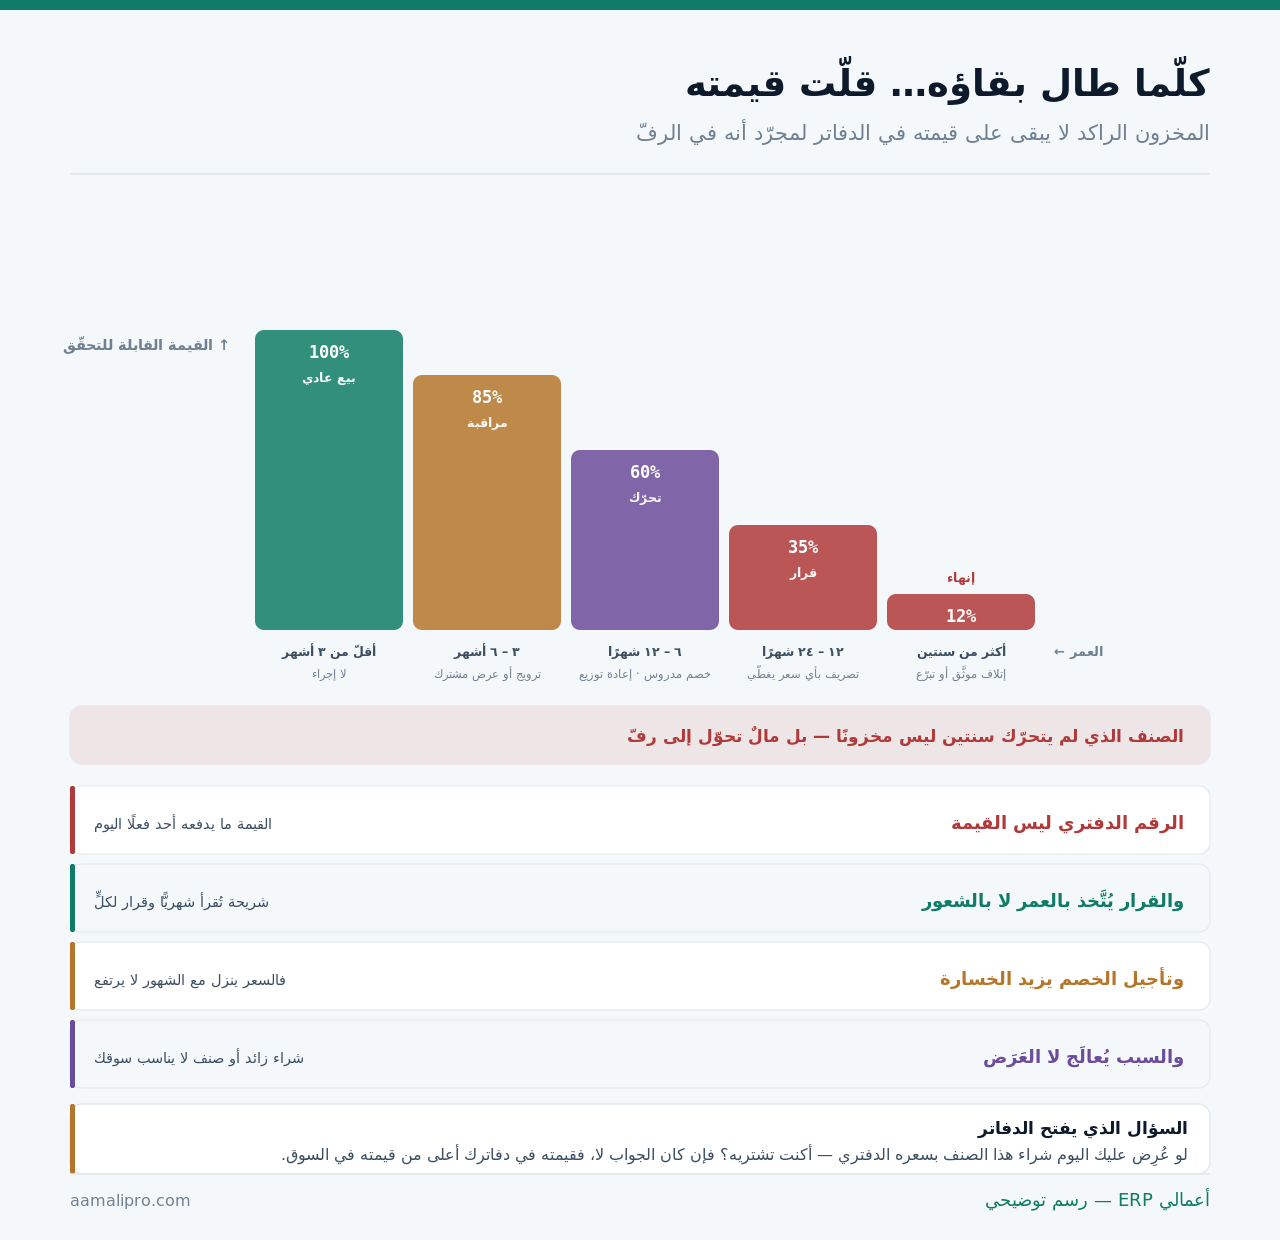
وهذا المقال عن ما بقي ولم يُبَع. أمّا طرق تقييم المخزون نفسها فمفصَّلة في دليل اختيار طريقة تقييم المخزون، وأثر أخطاء المخزون في أخطاء المخزون وأثرها على الأرباح.
الراكد يُقاس بثلاثة مقاييس لا بواحد
ولأن «لم يتحرّك» عبارة تحتمل معاني كثيرة:
| المقياس | ما يقيسه | متى يُستعمَل |
|---|---|---|
| تاريخ آخر حركة بيع | كم مضى بلا طلب؟ | الأوضح والأسهل |
| أشهر التغطية | الرصيد ÷ متوسّط البيع الشهري | حين يبيع ببطء لا بلا بيع |
| معدّل الدوران | كم مرّة دار الصنف في السنة | للمقارنة بين الفئات |
والمقياس الثاني يكشف ما يخفيه الأول: صنف يُباع منه واحد كل شهر ورصيده مئة ليس راكدًا بتاريخ آخر حركة — لكنه يحمل تغطية ثماني سنوات. وهذا راكد فعليًّا مهما تحرّك.
ويُقرأ المقياسان معًا في تقرير واحد: تاريخ آخر بيع + أشهر التغطية + القيمة. فالقيمة هي التي ترتّب الأولوية — فصنف راكد زهيد القيمة ليس مشكلة، وآخر بقيمة كبيرة مشكلة تستحقّ اجتماعًا.
لكل شريحة عمرية قرار مختلف
ولأن معالجة الكلّ بالطريقة نفسها تُنتِج خصمًا حيث لا يلزم وانتظارًا حيث لا ينفع:
| الشريحة | الإجراء | ما لا يُفعَل |
|---|---|---|
| أقلّ من ٣ أشهر | بيع عادي | لا تخصمه بلا سبب |
| ٣ – ٦ أشهر | مراقبة وترويج خفيف | لا تشترِ منه مجدَّدًا |
| ٦ – ١٢ شهرًا | خصم مدروس أو نقل بين الفروع | لا تنتظر أكثر |
| ١٢ – ٢٤ شهرًا | تصريف بأي سعر يغطّي جزءًا | لا تتمسّك بالسعر |
| أكثر من سنتين | إتلاف موثَّق أو تبرّع | لا تُبقِه في الرفّ |
والصفّ الثاني يُغفَل فيُضاعِف المشكلة: صنف بدأ يركد وما زال يُشترى. فأمر الشراء التلقائي أو العادة تُبقيان الطلب قائمًا — والخطوة الأولى دائمًا إيقاف الشراء لا تحريك البيع.
والصفّ الثالث يقبل بديلًا غير الخصم: نقل الصنف إلى فرع يبيعه — فما يركد في فرع قد يكون مطلوبًا في آخر، وقد فُصِّل في إدارة مبيعات الفروع والمخزون من منصة واحدة.
متى يُخفَّض الرقم الدفتري؟
ولأن هذا هو الجزء المحاسبي الذي يُؤجَّل حتى الجرد السنوي:
- المبدأ العامّ: يُقيَّم المخزون بالأقلّ من التكلفة أو صافي القيمة القابلة للتحقّق.
- وصافي القيمة هو ما تتوقّع بيعه به ناقصًا كلفة إتمام البيع.
- ويُخفَّض حين يهبط المتوقّع دون التكلفة — لا حين يُباع فعلًا.
- ويُقاس بالصنف أو المجموعة لا بالمخزون كلّه.
- ويُراجَع دوريًّا — فإن تحسّن السوق تُراجَع المعالجة.
وتُوثَّق كل عملية بأساسها: لماذا قدّرنا القيمة بهذا الرقم؟ — عرض سعر منافس أو آخر بيع فعلي أو عرض تصريف. والتقدير بلا أساس مكتوب يُرفَض في أي مراجعة.
وتفاصيل المعالجة النظامية والضريبية تختلف بحالتك، وتحديدها يُسأل عنه المحاسب القانوني — والمقصود هنا المبدأ الإداري وترتيب العمل.
ستّ طرق لتحويل الرفّ إلى نقد
وتُجرَّب بالترتيب من الأقلّ خسارة:
| الطريقة | ما تستردّه | ملاحظة |
|---|---|---|
| نقل لفرع يبيعه | السعر كاملًا | كلفة النقل فقط |
| حزمة مع صنف مطلوب | أكثر من الخصم المباشر | يحمي صورة السعر |
| خصم معلن محدود المدّة | جزءًا من السعر | لا تجعله دائمًا |
| بيع بالجملة لمصرِّف | أقلّ بكثير | سريع ويفرّغ المساحة |
| إرجاع للمورّد | حسب الاتفاق | يُطلَب في العقد سلفًا |
| تبرّع أو إتلاف | لا شيء | يُوثَّق بمحضر |
والطريقة الثانية أذكاها تجاريًّا: الحزمة — فهي تُصرِّف الراكد بلا أن تُعلِن للسوق أن سعرك ينخفض، وقد فُصِّلت في تسعير الحزم والباقات.
والطريقة الخامسة تُنسى لأنها تُطلَب متأخّرة: حقّ الإرجاع للمورّد يُتَّفق عليه عند الشراء لا بعد سنة — وقد فُصِّل التفاوض في التفاوض مع المورّدين.
كم من مخزونك لم يتحرّك منذ سنة؟نُخرِج لك تقرير الراكد بأعماره وقيمته وأشهر تغطيته — ونرتّبه بالقيمة لتبدأ من حيث يهمّ.
اطلب تقرير الراكدالراكد لا يقف — بل يكلّفك كل شهر
ولأن كثيرين يعاملونه كأنه محايد ما دام لم يُبَع بخسارة بعد:
| الكلفة | كيف تقع | التقدير |
|---|---|---|
| مساحة التخزين | رفّ مشغول بلا عائد | إيجار موزَّع |
| رأس المال المحبوس | مال لا يعمل | كلفة التمويل أو الفرصة |
| التقادم | قيمة تنزل مع الشهور | الأكبر عادةً |
| التالف والفقد | ما يطول بقاؤه يتلف | نسبة من القيمة |
| إخفاء المتاح | يشوّه رقم المخزون | قرارات شراء خاطئة |
والكلفة الأخيرة أخطرها لأنها غير مالية: مخزون كبير فيه نسبة معتبرة راكدة يجعل المالك يشعر بأنه ممتلئ فيؤجّل شراء ما يُباع فعلًا. فالرقم الإجمالي يطمئن وهو لا يستحقّ الطمأنينة.
والكلفة الثانية تُحسَب ببساطة: كم كنت ستربح لو تحوّل هذا المال إلى بضاعة تدور ستّ مرّات في السنة؟ — وهذا الرقم وحده يُقنِع بالتصريف بخصم يبدو مؤلمًا.
الراكد عَرَض — والسبب في الشراء غالبًا
ولأن تصريف الراكد بلا معالجة سببه يعني تكراره بعد سنة:
- شراء بكمّية أكبر لخصم الكمّية — والوفر يُؤكَل بالركود.
- وصنف جُرِّب ولم ينجح — وبقي منه رصيد لأن لا أحد قرّر إنهاءه.
- وتغيّر في الطلب — موضة أو موسم أو منافس.
- وشراء بلا قراءة للمبيعات — بالعادة لا بالبيانات.
- وحدّ إعادة طلب لم يُراجَع منذ سنتين.
والسبب الأخير يُعالَج بمراجعة دورية للحدود — وقد فُصِّل في حساب نقطة إعادة الطلب ومخزون الأمان، وقراءة الطلب الموسمي في النشاط الموسمي.
تقرير واحد يُقرأ في خمس دقائق
ولأن التقرير الذي يعرض كل الأصناف لا يُقرأ:
| العمود | لماذا | الترتيب |
|---|---|---|
| الصنف والفئة | التعريف | — |
| القيمة الدفترية | حجم المشكلة | يُرتَّب به تنازليًّا |
| تاريخ آخر بيع | العمر | يُلوَّن بالشريحة |
| أشهر التغطية | البطء الحقيقي | يكشف ما يخفيه العمر |
| الكمّية والموقع | التنفيذ | لمن سينقل أو يصرّف |
| قرار الشهر الماضي | المتابعة | يمنع تكرار النقاش |
والعمود الأخير هو الذي يحوّل التقرير من قائمة إلى إدارة: ما الذي قرّرناه في هذا الصنف الشهر الماضي؟ وهل نُفِّذ؟ فبدونه يُعاد النقاش نفسه كل شهر ولا يتحرّك شيء.
ويكفي أن يُعرَض أعلى عشرين صنفًا بالقيمة — فهي تحمل عادةً أكثر المشكلة، والباقي يُعالَج بقاعدة عامّة لا بقرار فردي.
من يملك قرار التصريف؟
ولأن ترك القرار بلا صاحب هو سبب بقاء الراكد سنوات:
| القرار | من يقترح | من يعتمد |
|---|---|---|
| نقل بين الفروع | مدير المخزون | مدير العمليات |
| خصم حتى حدّ معيّن | المبيعات | مدير المبيعات |
| خصم يتجاوز الحدّ | المبيعات | المالك أو المالية |
| بيع بأقلّ من التكلفة | المالية | المالك — بقرار مكتوب |
| إتلاف | المخزون | لجنة أو صاحب صلاحية |
والصفّ الرابع هو الذي يتعطّل غالبًا: لا أحد يريد أن يوقّع على بيع بخسارة — فيبقى الصنف سنة أخرى ويخسر أكثر. والحلّ سياسة مكتوبة سلفًا: ما تجاوز عمره كذا يُصرَّف بصلاحية كذا.
والإتلاف يُوثَّق بمحضر وشهود وصور: فهو مصروف يُسأل عنه — ويُنفَّذ بحضور من لا مصلحة له فيه.
ومتى يكون التشدّد في الراكد خطأً؟
ونقولها ونحن نبيع تقارير المخزون: ليس كل بطء ركودًا.
| الحالة | لماذا ليست ركودًا | ما يُفعَل |
|---|---|---|
| قطع غيار حرجة | وجودها هو الغرض | تُستثنى من التقرير |
| أصناف موسمية | دورتها سنوية | تُقاس بالموسم لا بالشهر |
| مخزون استراتيجي | شُرِي تحسّبًا لانقطاع | بقرار معلن ومدّة |
| صنف يكمل تشكيلة | يبيع غيره | يُقيَّم بأثره لا بمبيعه |
| بطء حقيقي بلا سبب | ركود | يُعالَج |
والصفّ الرابع يستحقّ انتباهًا خاصًّا في التجزئة: صنف لا يُباع لكن غيابه يُفقِدك زبونًا — فالمقاس النادر أو اللون غير الشائع قد يكون سبب مجيء العميل. وتصريفه بحساب المبيعات وحده قرار خاطئ.
والنصيحة التي تقلّل ما تشتريه منّا: ابدأ بتقرير واحد بعمودين — الصنف وتاريخ آخر بيع. فهو يُنجَز بتصدير عادي ويكشف تسعين بالمئة من المشكلة، ولا يحتاج وحدة تحليل ولا تقارير مخصَّصة.
قائمة فحص للمخزون الراكد
وتُقرأ شهريًّا في خمس دقائق:
القياس
آخر بيع + أشهر التغطية + القيمة.
الشريحة
لكل عمر قرار — وأوّلها إيقاف الشراء.
القيمة
الأقلّ من التكلفة أو ما يُتوقَّع تحقّقه.
التصريف
نقل ثمّ حزمة ثمّ خصم ثمّ جملة.
السبب
شراء زائد أو حدّ لم يُراجَع.
وابدأ بخطوة واحدة هذا الأسبوع: أوقِف الشراء لكل صنف لم يُبَع منذ ستّة أشهر. فهي لا تكلّف شيئًا وتمنع المشكلة من أن تكبر بينما تدرس معالجتها.