سنتان تبدآن معًا… ثمّ تفترقان
وهذا هو أصل كل ما يأتي بعده:
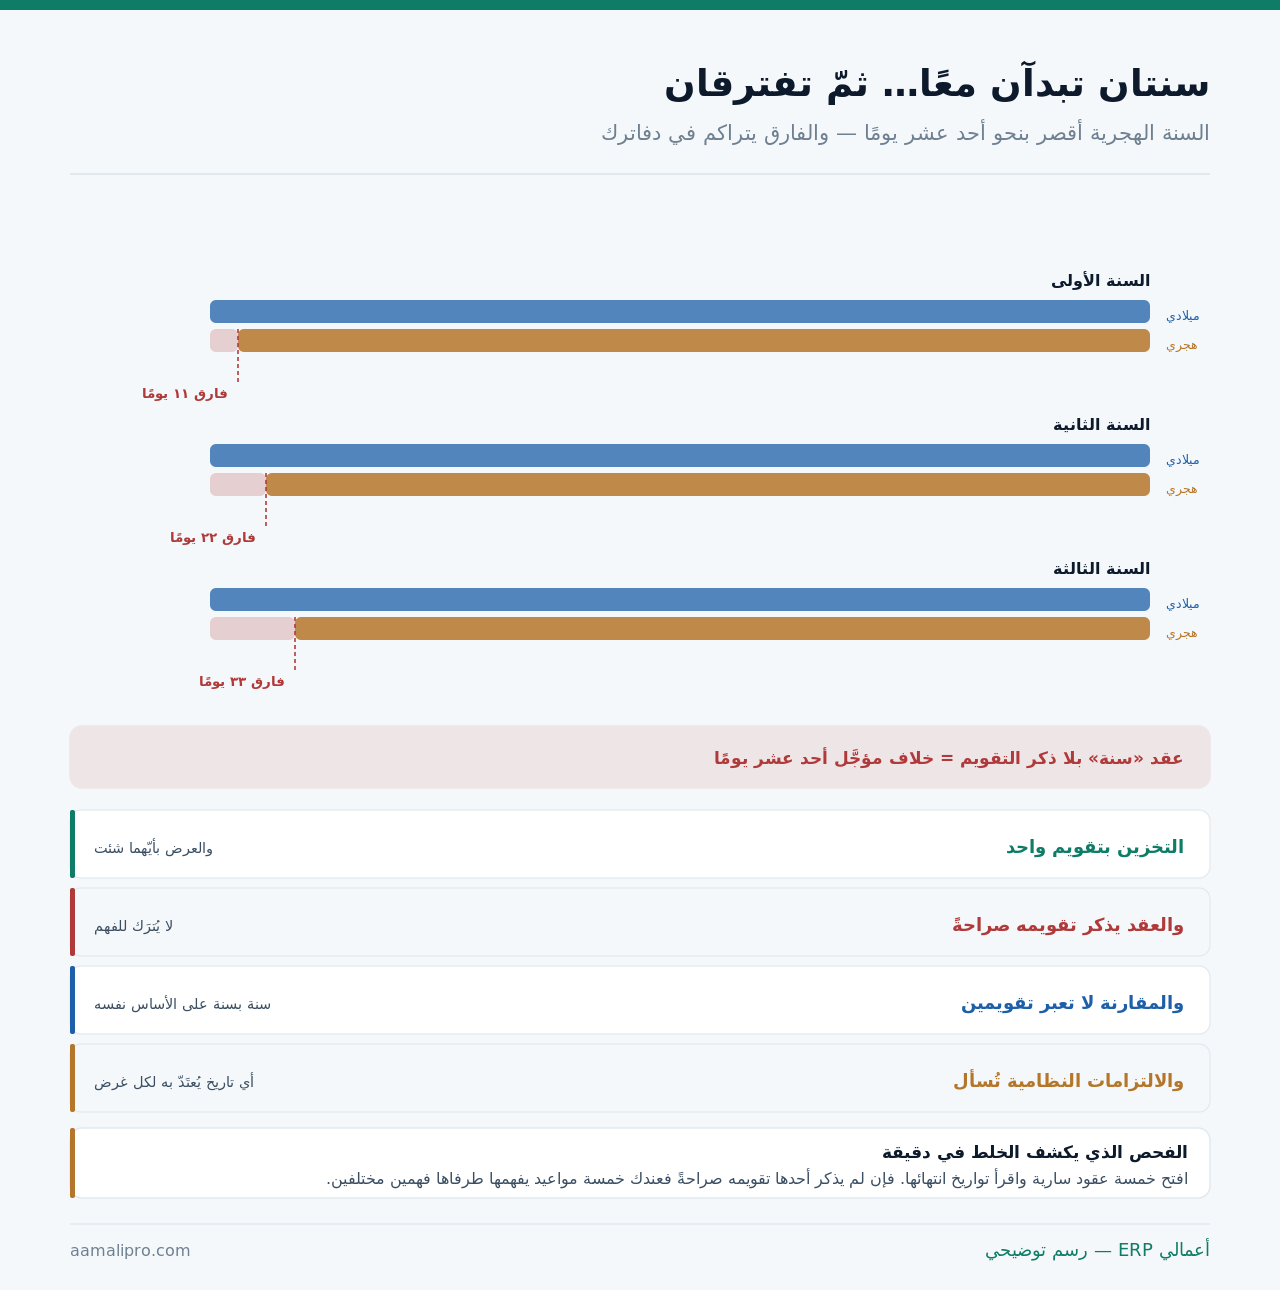
ولاحظ أن الفارق يتراكم ولا يعود: أحد عشر يومًا في السنة الأولى، واثنان وعشرون في الثانية. فمن وقّع عقدًا لثلاث سنوات دون تحديد التقويم اختلف الطرفان على أكثر من شهر.
وهذا عن التعامل مع التقويمين داخل نظامك. أمّا اللغة والعملة فمفصَّلتان في تعدد اللغات والعملات في النظام، وشكل التاريخ على المستند المطبوع في قوالب مستنداتك: ما يظهر على فاتورتك.
ستّة مواضع لا يختلط فيها الاثنان
ولأن لكل موضع تقويمًا يغلب عليه عمليًّا:
| الموضع | الغالب عمليًّا | ملاحظة |
|---|---|---|
| العقود والاتفاقيات | ما يُكتَب فيها نصًّا | لا افتراض |
| الرواتب والاستحقاقات الشهرية | ميلادي غالبًا | دورة شهرية ثابتة |
| الإجازات والمناسبات | هجري لبعضها | تتحرّك سنويًّا |
| الكشوف البنكية | ميلادي | مصدر خارجي |
| صلاحية الأصناف | ما طبعه المُصنِّع | يُقرأ كما هو |
| التقارير الإدارية | ما تختاره وتثبّت عليه | الثبات أهمّ من الاختيار |
والصفّ الأول قاعدة لا ملاحظة: العقد يُقرأ بما كُتِب فيه. فإن لم يُذكَر تقويمه فالخلاف قائم — والمخرج الوحيد أن يُكتَب صراحةً في كل عقد جديد.
والصفّ الأخير هو الذي يُنقِذ تقاريرك: الثبات أهمّ من الاختيار. فأي التقويمين صالح للتقارير الإدارية — والكارثة أن تُقارَن سنة بتقويم بسنة بالآخر.
يُخزَّن مرّة… ويُعرَض مرّتين
ولأن هذا هو المبدأ التقني الذي يحلّ نصف المشكلة:
- يُخزَّن التاريخ بتقويم واحد داخليًّا — لا بحقلين نصّيّين.
- ويُعرَض بالتقويم الذي يختاره المستخدم.
- ويُطبَع بالاثنين معًا في المستندات الملزِمة.
- ويُدخَل بأيّهما — والنظام يحوّل.
- ولا يُحسَب أبدًا بالنصّ — الحساب على القيمة المخزَّنة.
والبند الثالث يُنهي أكثر الخلافات قبل وقوعها: مستند يحمل التاريخين. فالطرفان يقرآن ما يألفانه، والمرجع واحد لا اثنان.
وهذا من الإعدادات التي تُقرَّر مرّة قبل الإطلاق ويصعب تغييرها بعده — وقد فُصِّل في إعدادات تُقرَّر مرّة: ما لا يُغيَّر بعد الإطلاق.
سنتك المالية تُثبَّت على تقويم واحد
ولأن هذا القرار يمسّ كل تقرير تُصدِره:
| ما يترتّب | إن ثبّتّها ميلاديًّا | إن ثبّتّها هجريًّا |
|---|---|---|
| مقارنة الفترات | مباشرة | مباشرة |
| المطابقة مع البنوك | متوافقة | تحتاج تحويلًا |
| المقارنة مع السوق | شائعة | أقلّ شيوعًا |
| عدد أيام السنة | ٣٦٥ | نحو ٣٥٤ |
| أثر ذلك على المتوسّطات | مستقرّ | يُنتبَه له |
والصفّ الأخير يُغفَل فيُنتِج قراءة خاطئة: سنة أقصر تعني مصروفًا سنويًّا أقلّ بأحد عشر يومًا — لا انخفاضًا في الأداء. ومن يقارن دون الانتباه إلى ذلك يظنّ أنه وفّر.
والقاعدة العملية: اختر ما يوافق مصادر بياناتك الخارجية — فالبنوك والموردون يعملون بتقويم، ومطابقة شهرية بتقويم مختلف عمل إضافي كل شهر بلا مقابل، وقد فُصِّلت أسس المقارنة في كيف تقارن أرقامك؟ أربعة أسس.
أعندك تواريخ متضاربة في عقودك؟نراجع معك تخزين التواريخ في نظامك وعرضها وطباعتها، ونضبط المستندات لتحمل التقويمين معًا.
اطلب مراجعة التواريخماذا يعني «سنة» في عقدك؟
ولأن أكثر الخلافات تبدأ من كلمة واحدة غير محدَّدة:
| الصياغة | وضوحها | الأفضل |
|---|---|---|
| «لمدّة سنة» | غامضة | حدّد التقويم |
| «حتى ٣١ ديسمبر» | واضحة | — |
| «لمدّة سنة هجرية» | واضحة | — |
| «١٢ شهرًا من تاريخ التوقيع» | واضحة نسبيًّا | حدّد نوع الشهر |
| «حتى نهاية الموسم» | غامضة | اكتب تاريخًا |
والحلّ الذي لا يُكلِّف شيئًا: اكتب التاريخ بالتقويمين في العقد — «حتى ١٤٤٨/٠٣/١٥ الموافق ٢٠٢٦/٠٨/٢٨». فسطر واحد يُنهي احتمالًا كاملًا للخلاف.
وتُدرَج مواعيد الانتهاء في تقويم واحد للمنشأة أيًّا كان تقويم العقد — وقد فُصِّل في تقويم التجديدات: ما ينتهي وأنت لا تنتبه، ومتابعة عقود الإيجار تحديدًا في عقود الإيجار والأصول المستأجَرة.
وما يترتّب على اختلاف التقويم من آثار تعاقدية أو نظامية يُسأل عنه مختصّ — والمكتوب هنا تنظيم إداري لا رأي في التزام.
حين تُحسَب المدد لا التواريخ
ولأن الأثر هنا مالي مباشر:
| ما يُحسَب بالمدّة | الانتباه المطلوب | الأثر لو أُهمِل |
|---|---|---|
| مدّة الخدمة | أي تقويم يُحتسَب به | فرق في الاستحقاق |
| رصيد الإجازات | أساس التراكم | رصيد خاطئ |
| مدد التجربة والإشعار | تُحسَب بالأيام لا بالأشهر | خلاف على يوم الانتهاء |
| الاستحقاقات السنوية | تاريخ التجديد | صرف مبكّر أو متأخّر |
والقاعدة التي تحسم أكثر الحالات: احسب بالأيام لا بالأشهر. فـ«ثلاثة أشهر» تحتمل تفسيرين، و«تسعون يومًا» لا تحتمل إلّا واحدًا — وهذا وحده يُنهي أكثر الخلافات الإدارية.
والالتزامات المتعلّقة بالأجور ومددها يُسأل عنها مختصّ ولا تُستنتَج من إعداد في النظام — وقد فُصِّل الربط المحاسبي في ربط الرواتب بالقيود المحاسبية آليًا وملفّ الموظّف في ملفّ الموظّف الرقمي.
لا تقارن سنة بسنة عبر تقويمين
ولأن هذا أشيع خطأ تحليلي في المنشآت التي تخلط:
- ثبّت تقويم التقارير الإدارية واكتبه في رأس التقرير.
- وقارِن على الأساس نفسه دائمًا.
- وانتبه لعدد الأيام حين تقارن سنتين بتقويمين.
- واقرأ المتوسّط اليومي إن اضطررت للمقارنة العابرة.
- ووثّق التحويل إن حوّلت — لا تُعِده كل مرّة يدويًّا.
والخطوة الأولى تمنع سوء فهم في الاجتماع: سطر في رأس التقرير يقول تقويمه ونطاقه — وقد فُصِّلت حوكمة التقارير في حوكمة التقارير: من يبني ومن يعتمد؟.
التنبيه يجب أن يفهم التقويمين
ولأن التنبيه الخاطئ أسوأ من غيابه:
| الموعد | مصدر تاريخه | ما يُضبَط في النظام |
|---|---|---|
| انتهاء صلاحية صنف | ملصق المُصنِّع | يُدخَل كما هو ثمّ يُوحَّد |
| انتهاء عقد إيجار | نصّ العقد | تنبيه قبل ٩٠ يومًا |
| تجديد اشتراك | المزوّد | تنبيه قبل ٣٠ يومًا |
| انتهاء وثيقة موظّف | الوثيقة نفسها | تنبيه مضاعف |
والصفّ الأول يحتاج انضباطًا في الإدخال: ما يُطبَع على العبوة يُدخَل كما هو ثمّ يحوّله النظام — لا يحوّله الموظّف في رأسه. فالتحويل الذهني هو مصدر أخطاء الصلاحية، وقد فُصِّل التتبّع في الدفعات والأرقام التسلسلية وتواريخ الصلاحية.
وتُضبَط التنبيهات بمهلة تكفي للتجهيز لا بيوم الانتهاء — وقد فُصِّلت في تنبيهات النظام: أيّها يُفعَّل ومتى يُطفَأ؟.
وثمّة حالة تستحقّ انتباهًا خاصًّا: موعد يقع في شهر يتحرّك سنويًّا — كذروة تسبق مناسبة مرتبطة بالتقويم الهجري. فمن يخطّط لها بتاريخ ميلادي ثابت يجدها بعد ثلاث سنوات قد انزاحت شهرًا كاملًا، فيشتري مبكّرًا أو متأخّرًا في كل مرّة، وقد فُصِّل التخطيط الموسمي في النشاط الموسمي: كيف تخطّط للموسم وتقرأ أرقامه.
أتنزاح ذروتك كل سنة عن موعدها؟نضبط تنبيهات نظامك على التقويم الصحيح لكل موعد — عقود واشتراكات ووثائق وذروة موسمية.
اطلب ضبط التنبيهاتخمسة أخطاء في التعامل مع التقويمين
وكلّها تظهر بعد شهور من وقوعها:
| الخطأ | متى يظهر | العلاج |
|---|---|---|
| حقل تاريخ نصّي | عند أول فرز أو حساب | حقل تاريخ حقيقي |
| تحويل يدوي عند الإدخال | أخطاء متفرّقة | اتركه للنظام |
| عقد بلا ذكر تقويمه | يوم الاستحقاق | اكتب التاريخين |
| مقارنة عابرة للتقويمين | في تحليل مضلّل | ثبّت الأساس |
| تقرير بلا ذكر تقويمه | في اجتماع | سطر في الرأس |
والخطأ الأول أصل كل ما بعده: تاريخ محفوظ كنصّ لا يُفرَز ولا يُحسَب. فترتيب «١٤٤٨/٠١/٠٥» و«١٤٤٧/١٢/٣٠» كنصّين يعطي ترتيبًا خاطئًا — وهذا يظهر في أول تقرير مرتَّب بالتاريخ.
والخطأ الثاني بشريّ لا تقنيّ: موظّف يحوّل في رأسه ثمّ يُدخِل. فكل تحويل ذهني احتمال خطأ، والصواب أن يُدخِل ما بين يديه ويتولّى النظام الباقي.
ويُضاف إليها خطأ سادس هادئ: اختصار السنة إلى رقمين — «٤٨/٠٣/١٥». فهذا مقبول في الحديث ومربك في السجلّ، لأنه يحتمل قراءتين ولا يُفرَز مع سنوات أخرى. والسنة تُكتَب كاملة دائمًا في أي حقل يُقرأ آليًّا أو يُطبَع في مستند.
ومتى لا يستحقّ هذا كلّه؟
ونقولها ونحن نبيع تهيئة الأنظمة: أكثر المنشآت لا تحتاج إلّا سطرًا واحدًا.
| الحالة | الأصحّ | لماذا |
|---|---|---|
| كل تعاملك بتقويم واحد | اكتفِ به | لا مشكلة أصلًا |
| عقود قليلة سنويًّا | اكتب التاريخين يدويًّا | لا يحتاج إعدادًا |
| موظّفون بعقود سنوية | احسب بالأيام | يكفي |
| تعامل مع جهات بتقويمين | اضبط العرض المزدوج | يتكرّر يوميًّا |
| أصناف بصلاحيات مطبوعة | اضبط الإدخال | خطر مباشر |
والصفّ الأول أكثرها شيوعًا: من يتعامل ويتعاقد ويقارن بتقويم واحد لا يحتاج شيئًا من هذا المقال سوى أن يُبقيه ثابتًا.
والنصيحة التي تقلّل ما تشتريه منّا: لا تشترِ وحدة أو تخصيصًا للتقويم قبل أن تعدّ مواضع الاحتكاك عندك. فإن كانت ثلاثة مواضع أو أقلّ — عقود قليلة وتقرير أو اثنان — فسطر مكتوب في العقد ورأس التقرير يحلّ المسألة كلّها بلا ريال. والتخصيص يستحقّ حين يكون العرض المزدوج مطلوبًا في كل مستند يومي.
قائمة فحص للتقويمين
وتُراجَع مرّة واحدة ثمّ عند كل عقد جديد:
التخزين
حقل تاريخ واحد حقيقي — لا نصّ.
العرض
بأيّهما شاء المستخدم — والمستند بالاثنين.
العقد
التاريخ بالتقويمين — و«يومًا» لا «شهرًا».
التقارير
تقويم ثابت مكتوب في الرأس.
التنبيهات
تفهم التقويمين — وتسبق الموعد بمهلة.
وابدأ بخطوة واحدة اليوم: افتح آخر خمسة عقود وقّعتها واقرأ سطر المدّة. فإن وجدت «سنة» أو «ثلاثة أشهر» بلا تقويم ولا تاريخ صريح، فقد عرفت أين تبدأ — والإصلاح في العقود القادمة سطر واحد لا مشروع.