الإكرامية — لا الحافز ولا العمولة
ولأن ثلاثة مبالغ تصل إلى الموظّف من خارج راتبه:
وموضع هذا المقال ممّا يجاوره: كلفة الموظّف عن الراتب وما فوقه من بنود تتحمّلها أنت، وكشف الراتب عن مكوّنات الكشف واستقطاعاته، وعمولة الوسيط عن ما يُدفَع مقابل جلب عميل — وهذا عن مال العميل لا مالك.
وهذا الفرق الأخير هو مفتاح الباب كلّه: الإكرامية ليست مالك. فأنت وسيط في إيصالها حين تمرّ عبر حسابك — وهذا يُغيّر كيف تُعالَج وكيف يُتحدَّث عنها مع الفريق.
نقاطٌ تُحوَّل إلى حصص
ولأن القسمة بالتقدير لا تُشرَح أبدًا:
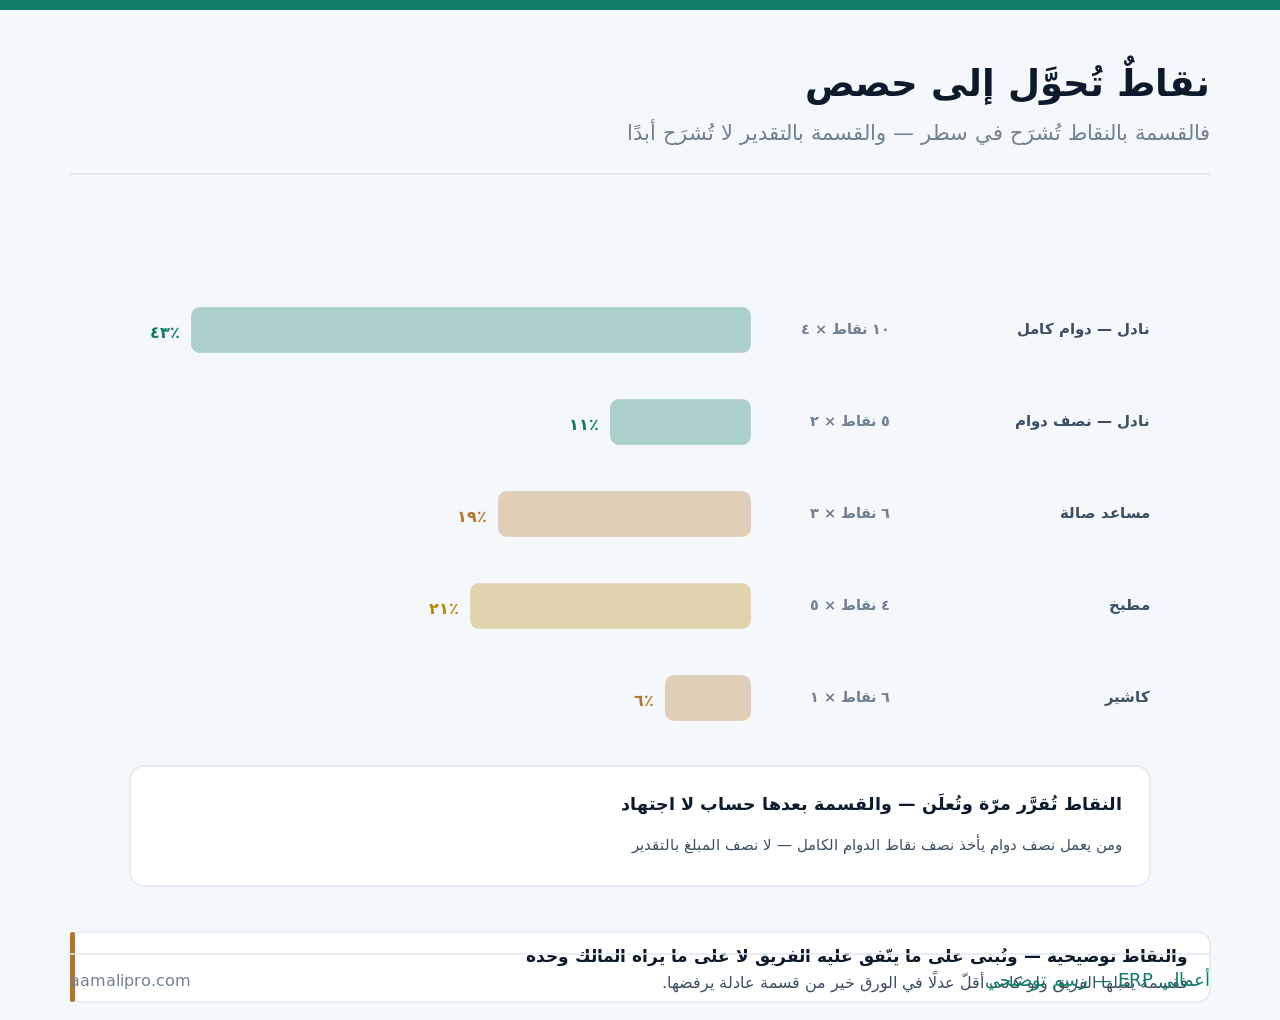
وأهمّ ما في هذا النظام أنه يُشرَح في سطر. فالموظّف الذي يسأل «لماذا أخذتُ هذا المبلغ؟» يُجاب برقم: نقاطك ÷ مجموع النقاط × الإجمالي — ومن لا يستطيع أن يشرح قسمته سيُتَّهم بالمحاباة ولو كان عادلًا.
من يدخل القسمة ومن لا يدخل
ولأن هذا هو محلّ الخلاف الحقيقي لا النسب:
| الفئة | أتدخل؟ | ملاحظة |
|---|---|---|
| من يخدم العميل مباشرة | نعم — بأعلى نقاط | وهو محلّ اتّفاق |
| من يحضّر خلف الكواليس | نعم — بنقاط أقلّ | المطبخ والتجهيز |
| الكاشير والاستقبال | نعم بحسب دوره | يُحدَّد لا يُترَك |
| المشرف أو مدير الوردية | بنقاط أقلّ أو لا | يُعلَن الاختيار |
| المالك أو الإدارة | لا | وهذا موضع حساسية |
| من غاب في الوردية | لا — النقاط بالحضور | يُحسَب بالساعات |
والصفّ الخامس خطّ يُنصَح بعدم تجاوزه: لا يأخذ المالك من الإكراميات. فهي دُفِعت للفريق، وأخذ المنشأة منها يُفقِدها معناها ويُنتِج شعورًا بالظلم يفوق قيمتها — ولو كان في الأمر سعة.
والصفّ الثاني يُنسى في أكثر المنشآت: من يعمل خلف الكواليس. فالمطبخ أو ورشة التجهيز جزء من التجربة التي رضي عنها العميل — وإقصاؤه يُنتِج انقسامًا داخليًّا يظهر في الخدمة نفسها.
حين تمرّ عبر حسابك
ولأن الدفع بالبطاقة غيّر هذا الباب كلّه:
| المسألة | الصواب | ما يقع بغيره |
|---|---|---|
| تسجيلها في الفاتورة | بندًا مستقلًّا لا ضمن المبلغ | تُحسَب إيرادًا |
| معالجتها في الحسابات | التزامًا لا إيرادًا | تُضخّم مبيعاتك ظاهريًّا |
| رسوم البوّابة عليها | يُحسَم من يتحمّلها ويُعلَن | خصم غير مفهوم للفريق |
| موعد الصرف | مع الراتب أو أسبوعيًّا | تأخير يُفقِد أثرها |
| ما يُعرَض للفريق | كشف بما جُمِع وما وُزِّع | شكّ لا يُقال |
والصفّ الثاني هو الخطأ المحاسبي الأشيع: الإكرامية ليست إيرادًا. فهي مال العميل للفريق يمرّ عبرك — وتسجيلها إيرادًا يُضخّم مبيعاتك ويُشوّه هامشك ويُنتِج التزامات محسوبة على أساس خاطئ، والصحيح أن تُسجَّل التزامًا يُقفَل عند الصرف.
والصفّ الثالث يُحسَم مرّة ويُعلَن: رسوم البوّابة. فإكراميةٌ تصل منها ٩٧٪ — والفريق يرى مئة في الفاتورة، فإمّا تتحمّل الفرق أو تُبيّنه، ومطابقة ما يصل في مطابقة بوّابة الدفع.
اجعل ما جُمِع وما وُزِّع مرئيًّا للفريقفي «أعمالي ERP» تُسجَّل الإكراميات بندًا مستقلًّا التزامًا لا إيرادًا — وتُقرَأ بالوردية والفرع.
اطلب عرضًاسياسة من خمسة أسطر
ولأنها تُنهي أكثر النقاش قبل أن يبدأ:
| السطر | ماذا يقول | لماذا |
|---|---|---|
| من يشملهم التوزيع | الأدوار والنقاط | أهمّ سطر |
| كيف تُحسَب النقاط | بالدور والساعات | يمنع الجدل |
| متى تُصرَف | أسبوعيًّا أو مع الراتب | الانتظام يبني الثقة |
| ماذا يقع في الإكرامية المخصَّصة | لشخص بعينه — تُعطى له | أو تدخل المجمَّع بقاعدة |
| من يُشرِف على القسمة | ومن يُراجِعها | شفافية لا رقابة |
والسطر الرابع مسألة تتكرّر ويُختلَف فيها: الإكرامية لشخص بعينه. فعميل يقول «هذه لفلان» — والقاعدتان مقبولتان (تُعطى له أو تدخل المجمَّع)، والمهمّ أن تُعلَن قبل أن تقع لا بعدها.
والسطر الثالث يبني الثقة أكثر من النسب: الانتظام. فمبلغ صغير يصل في موعده أفضل أثرًا من مبلغ أكبر يصل متأخّرًا وبلا بيان — والتأخير يُفسَّر دائمًا بأسوأ تفسير.
ما يُعرَض على الفريق
ولأن الشكّ هنا يُفسِد أكثر ممّا يُفسِده أيّ خطأ في الحساب:
المجموع المحصَّل
نقدًا وبالبطاقة، عن المدّة نفسها. فرقمٌ واحد معلن يُنهي أكثر التخمين.
والنقاط المحسوبة
لكل شخص: نقاطه وساعاته. فمن يرى حسبته لا يسأل عنها.
وما خُصِم إن خُصِم
رسوم بوّابة أو ما شابه — ببيان. فخصم بلا بيان يُقرَأ اقتطاعًا.
ويُراجِعه أحد الفريق
بالتناوب. فمشاركة واحد منهم في المراجعة تُغني عن عشرة تطمينات.
والبطاقة الرابعة أرخص ما يبني الثقة: مراجع من الفريق بالتناوب. فمن شارك في الحساب ينقل الطمأنينة إلى زملائه بلغتهم — وهذا أقوى من أيّ إعلان من الإدارة.
والبطاقة الأولى تُنهي أشيع سوء ظنّ: «كم جُمِع فعلًا؟». فالفريق يرى ما يترك العملاء ولا يرى المجموع — والرقم المعلن يُنهي المسألة، وأصل هذه الشفافية في المذكّرة الداخلية.
المعالجة المحاسبية: ثلاثة تُضبَط
ولأن الخطأ فيها يُشوّه أرقامًا أخرى:
| المسألة | المعالجة | الأثر |
|---|---|---|
| الإكرامية المحصَّلة | التزام على المنشأة | لا إيراد ولا مصروف |
| صرفها للفريق | يُقفِل الالتزام | لا يظهر في مصروف الرواتب |
| أثرها في المبيعات | لا تُحسَب ضمنها | تُضخّم النموّ الوهمي |
| أثرها الضريبي والنظامي | يُسأل عنه مختصّ | يختلف بحسب الحالة |
| ما لم يُصرَف بعد | رصيد ظاهر في الالتزامات | يُتابَع لا يُنسى |
والصفّ الثالث يُنتِج قراءة خاطئة للنموّ: مبيعات فيها إكراميات. فمنشأة تحسبها ضمن مبيعاتها تظنّ أنها نمت وهي لم تنمُ — وقراءة النموّ الصحيحة في المقارنة بين الفترات.
والصفّ الخامس يُغفَل: ما جُمِع ولم يُصرَف. فهو مال ليس لك يظهر في حسابك — ويُتابَع كأيّ التزام حتى يصل أصحابه، ومنطق ذلك في المستحقّات والمقدّمات.
خمسة أخطاء تُفسِد الأمر كلّه
ولأن أربعة منها تقع بحسن نيّة:
| الخطأ | ما ينتج عنه | الصواب |
|---|---|---|
| القسمة بالتقدير كل مرّة | شعور بالمحاباة | نقاط معلنة |
| أخذ المنشأة نسبة | يُفقِدها معناها | لا تُؤخَذ |
| تأخير الصرف شهورًا | يُفسَّر بأسوأ تفسير | موعد ثابت |
| حسابها ضمن الراتب المستحقّ | خلط التزامين | بند مستقلّ |
| استعمالها بديلًا عن أجر عادل | أخطرها | الأجر أوّلًا ثمّ هي |
والخطأ الأخير هو الذي يُفسِد العلاقة كلّها: الإكرامية ليست أجرًا. فمن يبني رواتبه على أن الفريق «سيُكمِل من الإكراميات» يُنتِج دخلًا متذبذبًا لا يُعتمَد عليه — وأوّل شهر ضعيف يُنتِج استقالات، وحساب الأجر على أساسه في كلفة الموظّف.
والخطأ الرابع يُنشئ التباسًا في المستحقّات: خلطها بالراتب. فهي ليست جزءًا من الأجر المتّفق عليه — وخلطها يُربِك حساب المستحقّات ونهاية الخدمة، وقراءة ذلك في مكافأة نهاية الخدمة.
الإكراميات تقول شيئًا عن خدمتك
ولأنها مؤشّر رضا لا يُشترى بأيّ استبانة:
| القراءة | ما تكشفه | ما يُفعَل |
|---|---|---|
| نسبتها من المبيعات | مؤشّر رضا عامّ | تُقارَن بالأشهر لا بغيرك |
| اختلافها بين الورديّات | فرق في الخدمة لا في العملاء | يُقرَأ ولا يُعلَن اتّهامًا |
| اختلافها بين الفروع | ثقافة فرع أو ترتيبه | يُدرَس ميدانيًّا |
| انخفاضها المفاجئ | إشارة مبكّرة | يُسأل الفريق قبل العميل |
| ارتفاعها مع شكاوى أكثر | عملاء أكثر لا خدمة أفضل | يُقرَأ مع الحجم |
والقراءة الرابعة أنفعها: الانخفاض المفاجئ إشارة مبكّرة. فهو يسبق الشكاوى غالبًا — لأن العميل غير الراضي لا يشتكي بل يمتنع، والامتناع يظهر هنا قبل أن يظهر في أيّ مكان آخر.
والقراءة الثانية تُقرَأ بحذر: الفرق بين الورديّات. فقد يكون سببه نوع العملاء في ذلك الوقت لا جودة الفريق — ويُستعمَل مدخلًا للسؤال لا حكمًا، وقراءة الرضا في موضعها في قياس الرضا بسؤال.
أين ينتهي دور النظام في الإكراميات
ولأن هذا باب عدل قبل أن يكون باب حساب:
| المسألة | أيحلّها النظام؟ | ملاحظة |
|---|---|---|
| تسجيلها بندًا مستقلًّا في الفاتورة | نعم | يمنع خلطها بالمبيعات |
| معالجتها التزامًا لا إيرادًا | نعم | أهمّ إعداد |
| حساب النقاط والحصص | نعم — بجدول بسيط | لا يحتاج وحدة |
| قراءتها بالوردية والفرع | نعم | تكشف الفروق |
| صرفها مع الراتب | نعم — بندًا مستقلًّا | لا يُخلَط بالأجر |
| قرار النقاط ومن يشملها | لا | اتّفاق مع الفريق |
| شعور الفريق بالعدل | لا | شفافية لا حساب |
والمسألة الثانية أهمّ إعداد يُضبَط مرّة: التزام لا إيراد. فمن يضبطه في اليوم الأوّل يقرأ مبيعاته صحيحة سنوات — ومن يخطئ فيه يُصحّح أرقام سنة كاملة لاحقًا.
خطة أسبوع تُنهي الجدل
ولأن الاتّفاق أهمّ من النسب:
- اجلس مع الفريق واسأل: من يستحقّ ولماذا؟ — قبل أن تقترح شيئًا.
- ضع نقاطًا لكل دور، واربطها بالساعات لا بالأيّام.
- اكتب السياسة في خمسة أسطر، وأعلِنها مكتوبةً.
- افصل الإكرامية بندًا في الفاتورة والتزامًا في الدفاتر.
- حدّد موعد صرف ثابتًا — وأعلِن المجموع والنقاط معه.
- راجِعها بعد شهرين مع الفريق، وعدِّل ما لم يعمل.
والخطوة الأولى هي التي تجعل الباقي مقبولًا: اسأل قبل أن تقترح. فقسمة يقبلها الفريق ولو كانت أقلّ عدلًا في الورق خير من قسمة عادلة يرفضها — وأكثر النقاط التي يقترحها الفريق تكون قريبة ممّا كنتَ ستضعه.
اجعل القسمة حسابًا لا اجتهادًااعرض كيف تُفصَل الإكراميات في الفاتورة وتُعالَج التزامًا وتُصرَف بندًا مستقلًّا في «أعمالي ERP».
تواصل معنا