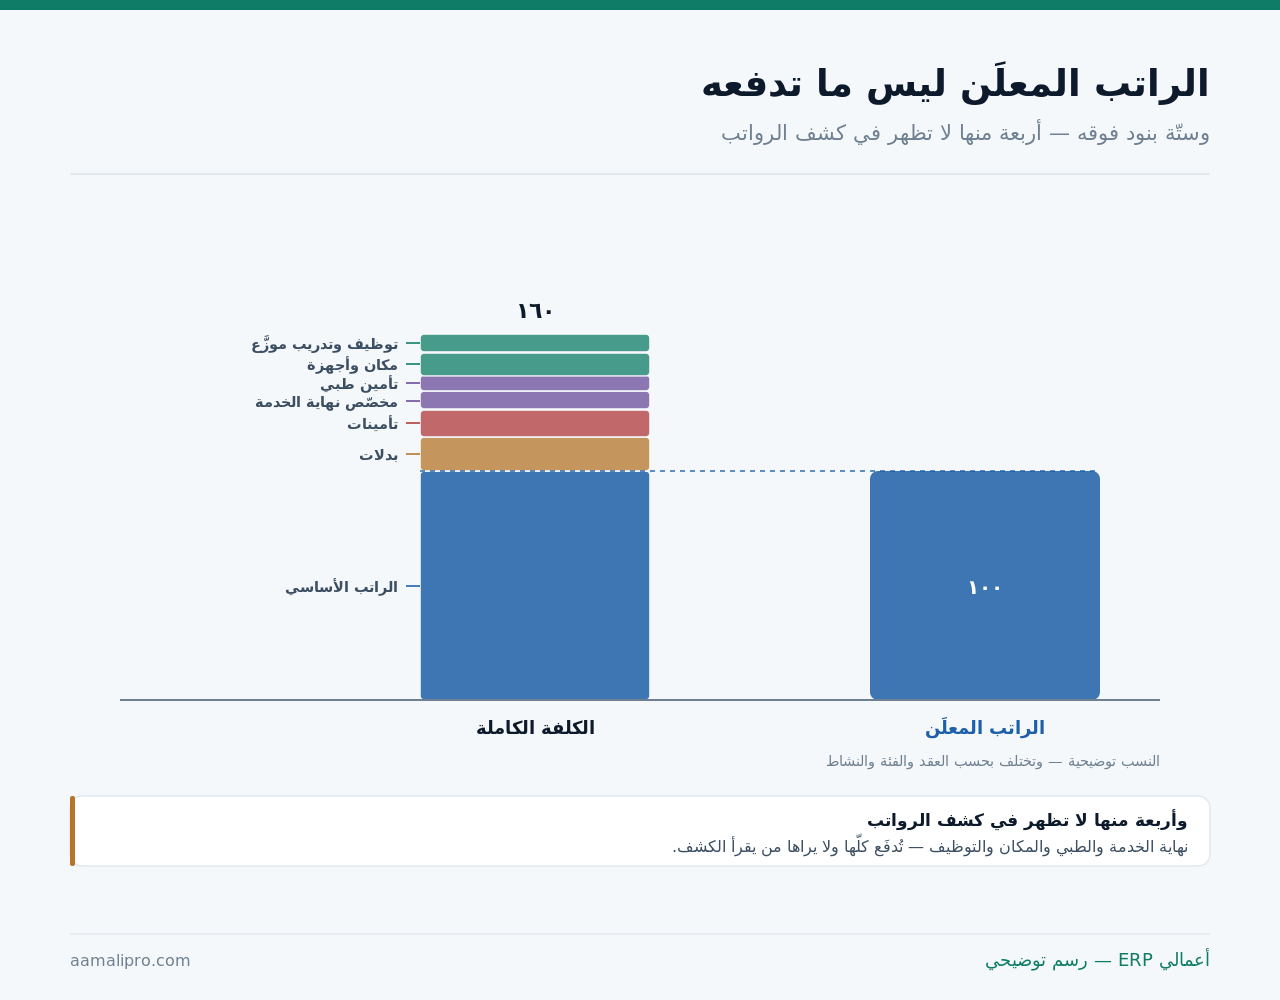
ستّة بنود فوق الراتب — أربعة لا تُرى
ولأن ما لا يظهر في كشف الرواتب يُدفَع كما يُدفَع ما يظهر:
وموضع هذا المقال من غيره: دوران الموظّفين عن كلفة استبدال من يغادر، وقيد الرواتب عن شكل القيد وربطه، ومكافأة نهاية الخدمة عن الالتزام المتراكم وحده — وهذا عن الكلفة الجارية الكاملة وأثرها في قراراتك.
ستّة بنود — وكيف يُقدَّر كلٌّ
ولأن التقدير هنا لا يحتاج دقّة المحاسب بل قربًا من الصواب:
| البند | كيف يُقدَّر | أيظهر في الكشف؟ |
|---|---|---|
| الراتب والبدلات | من العقد | نعم |
| التأمينات والاشتراكات | بنسبتها النظامية | أحيانًا |
| مخصّص نهاية الخدمة | حصّة الشهر من الالتزام | لا |
| التأمين الطبي | القسط ÷ ١٢ | لا |
| المكان والأجهزة | الإيجار والمرافق ÷ عدد الفريق | لا |
| التوظيف والتدريب | الكلفة ÷ سنوات البقاء | لا |
والبند الخامس يُغفَل لأنه يُدفَع مرّة واحدة للمنشأة كلّها: المكان والأجهزة. فإيجار مكتب وكهرباؤه وإنترنته وأجهزته كلفة تُقسَم على من يشغلونه — وموظّف إضافي يعني إمّا مساحة أكبر وإمّا ازدحامًا يُنقِص الإنتاجية، وقد فُصِّل في فواتير المرافق.
والبند الأخير يُوزَّع على مدّة البقاء لا على الشهر الأول: التوظيف والتدريب. فكلفة استقطاب موظّف يبقى ثلاث سنوات تُقسَم على ستّة وثلاثين شهرًا — ومن يبقى ستّة أشهر تكون كلفته الشهرية أضعافها، وقد فُصِّل في دوران الموظّفين وكلفته.
من الكلفة الشهرية إلى كلفة الساعة المنتِجة
ولأن الرقم الذي تحتاجه في التسعير ليس الشهري بل كلفة الساعة التي تُباع:
| الخطوة | كيف | مثال توضيحي |
|---|---|---|
| الكلفة السنوية الكاملة | الشهرية × ١٢ | «ك» |
| ساعات العمل النظرية | أيام العمل × ساعات اليوم | ألفان ومئتان |
| (−) الإجازات والعطل | من تقويم عملك | ثلاثمئة ساعة |
| (−) وقت غير قابل للبيع | اجتماعات وتدريب وانتظار | أربعمئة ساعة |
| الناتج: كلفة الساعة المنتِجة | الكلفة ÷ الساعات الباقية | «ك» ÷ الساعات الباقية |
والخطوة الرابعة هي التي تُصلِح أكثر التسعير خطأً: الوقت غير القابل للبيع. فمن يقسّم الكلفة على كل ساعات الدوام يحصل على رقم أقلّ من الحقيقة بالثلث — لأن جزءًا من اليوم يذهب في التنقّل والانتظار والاجتماعات، وهذا لا يُباع لأحد، وقد فُصِّل في تسعير الخدمات.
والناتج يُستعمَل في أربعة مواضع: تسعير الخدمة، وحساب تكلفة المنتج، وقرار الإسناد، وحساب كلفة التوقّف — وهو الرقم الذي يُحسَب مرّة في السنة ويُستعمَل مئة مرّة، وقد فُصِّل في تكلفة المنتج.
أين يظهر الفارق في أرقامك؟
ولأن الخطأ في هذا الرقم لا يُنتِج خطأً واحدًا بل سلسلة:
| الموضع | ما يقع بالراتب وحده | ما يصحّ |
|---|---|---|
| تسعير ساعة الخدمة | سعر أقلّ من الكلفة أحيانًا | على كلفة الساعة المنتِجة |
| تكلفة المنتج | أجور مباشرة ناقصة | بالكلفة الكاملة |
| قرار الإسناد لمقاول | مقارنة غير متكافئة | قارِن كاملًا بكامل |
| قرار التوظيف | يبدو محتمَلًا | أضِف الثلث قبل القرار |
| كلفة التوقّف | أقلّ ممّا هي | تدخل في تبرير الصيانة |
والصفّ الثالث أشيع مقارنة غير عادلة: موظّف مقابل مقاول. فسعر المقاول يشمل كلفته كلّها وربحه، ورقم موظّفك يشمل راتبه وحده — والمقارنة بينهما تجعل الإسناد يبدو أغلى دائمًا وهو ليس كذلك، وقد فُصِّل في تصنع أم تشتري؟.
والصفّ الرابع يمنع توظيفًا يُندَم عليه: أضِف الثلث. فقاعدة تقريبية واحدة — أن الكلفة الكاملة تزيد على الراتب بثلث إلى نصف — تكفي لاختبار أي قرار توظيف قبل الدخول في تفصيل، وقد فُصِّل في دورة التوظيف.
خمس صيغ — وكيف تُقارَن بعدل
ولأن المقارنة تصحّ حين تكون كل صيغة بكلفتها الكاملة:
| الصيغة | ما يدخل في كلفتها | ما يُنتبَه له |
|---|---|---|
| موظّف بدوام كامل | البنود الستّة كلّها | أعلى التزامًا وأدومها |
| دوام جزئي | بنسبة الساعات | بعض البنود لا تتناسب |
| عقد مؤقّت | بمدّته | يُسأل عن أثره النظامي |
| مقاول أو مستقلّ | السعر وحده | بلا مكان ولا أجهزة غالبًا |
| إسناد لشركة | العقد وإدارته | أضِف وقت من يتابعه |
أتعرف كلفة ساعة فريقك بالرقم؟نحسب معك الكلفة الكاملة لكل فئة وظيفية وكلفة الساعة المنتِجة من أرقامك — وندخلها في تسعيرك وتكلفة منتجك.
اطلب حساب كلفة الساعةوالصفّ الأخير يُغفَل فيبدو الإسناد أرخص ممّا هو: وقت من يتابع. فعقد مع شركة تنظيف أو صيانة أو محاسبة يحتاج من يتابعه ويراجع عمله ويحلّ مشكلاته — وساعات هذا الشخص جزء من كلفة الإسناد، وقد فُصِّل في محاسب داخلي أم مكتب خارجي.
والصفّ الثاني يحتاج انتباهًا: الجزئي ليس نصف الكامل. فبعض البنود تتناسب مع الساعات — كالراتب — وبعضها لا يتناسب تمامًا كالمكان والأجهزة والتوظيف، فالنصف يكلّف أكثر من نصف الكامل.
الكلفة تختلف بالفئة لا برقم واحد
ولأن رقمًا واحدًا للمنشأة كلّها يُضلّل أكثر ممّا يفيد:
| الفئة | ما يرفع كلفتها | أين تُستعمَل |
|---|---|---|
| فنّي ميداني | مركبة وأدوات وتنقّل | تسعير الزيارة |
| موظّف مكتبي | مساحة وأجهزة وبرمجيات | الأعباء الإدارية |
| عامل إنتاج | سلامة وملابس وتدريب | تكلفة المنتج |
| مندوب مبيعات | عمولة ومركبة وضيافة | ربحية العميل |
| وظيفة نادرة | استقطاب واحتفاظ أعلى | قرار الإسناد |
والفئة الرابعة أكثرها اختلافًا عن راتبها: المندوب. فعمولته ومركبته ووقود تنقّله وضيافته قد تعادل راتبه — ومن يحسب ربحية عميل بأجر المندوب وحده يحصل على رقم متفائل، وقد فُصِّل في ربحية كل عميل.
والفئة الأولى تُستعمَل يوميًّا في التسعير: الفنّي الميداني. فكلفة زيارته ليست ساعته بل ساعته زائد التنقّل والمركبة والأدوات — والزيارة التي تُسعَّر بأقلّ من ذلك خاسرة مهما كثرت، وقد فُصِّل في الخدمة الميدانية.
خمس خطوات لبناء رقمك مرّة في السنة
ولأن الحساب يُنجَز في جلسة واحدة ثمّ يُستعمَل طوال السنة:
- اجمع كلفة العمالة السنوية كاملة من الدفاتر لا من العقود.
- واقسمها على مجموع الرواتب — فيخرج معاملك.
- وافصل الفئات التي تختلف كلفتها اختلافًا بيّنًا.
- واحسب ساعاتها المنتِجة بعد الإجازات وغير المباع.
- واكتب الناتج في مكان يُرجَع إليه — لا في ذاكرة أحد.
والخطوة الأولى تُنجِز نصف العمل: من الدفاتر لا من العقود. فحساب البنود من واقع ما صُرِف فعلًا في سنة كاملة أدقّ وأسرع من جمعها بندًا بندًا من عقود وسياسات — وهو يلتقط ما يُنسى تلقائيًّا، وقد فُصِّل في مراكز التكلفة.
والخطوة الأخيرة هي التي تجعل العمل ينفع: مكان يُرجَع إليه. فرقم يُحسَب ثمّ يُنسى يُعاد حسابه في كل قرار بتقدير مختلف — وسطر في وثيقة التسعير أو في النظام يجعله مرجعًا واحدًا للجميع، وقد فُصِّل في من يقرّر السعر.
ثلاثة أرقام تُقرأ سنويًّا
ولأن هذه الأرقام تُحسَب مرّة وتُستعمَل طوال السنة:
| الرقم | ما يكشفه | ما تفعله |
|---|---|---|
| نسبة الكلفة الكاملة إلى الراتب | معامل تقريبي جاهز | استعمله في كل تقدير |
| كلفة الساعة المنتِجة لكل فئة | أساس التسعير | راجِعها سنويًّا |
| نسبة تكلفة العمالة إلى الإيراد | اتّجاه يُقرأ بالسنة | قارِنها بسنتين مضتا |
أتُقارِن تكلفة عمالتك بإيرادك كل سنة؟نُخرِج من نظامك تكلفة العمالة الكاملة موزَّعة على مراكز التكلفة ونسبتها إلى الإيراد — بثلاث سنوات للمقارنة.
اطلب تقرير تكلفة العمالةوالرقم الأول أنفعها لأنه يُستعمَل بلا حساب: المعامل. فمعرفة أن كلفتك الكاملة تعادل ١٫٤ من الراتب مثلًا تجعل أي تقدير سريع صحيحًا — وتمنع قرارًا يُبنى على الراتب وحده.
والرقم الثالث يُقرأ بالاتّجاه لا بالمستوى: نسبة العمالة إلى الإيراد. فارتفاعها سنة بعد سنة يعني أن نموّ فريقك يسبق نموّ إيرادك — وهذا إنذار مبكر قبل أن يظهر في الربح، وقد فُصِّل في النمو وتضخّم العمليات.
خمسة أخطاء في حساب كلفة الموظّف
التسعير على الراتب
سعر أقلّ من الكلفة أحيانًا — والفارق ثلث إلى نصف.
قسمة الكلفة على كل ساعات الدوام
رقم أقلّ من الحقيقة — وما لا يُباع يُستبعَد أوّلًا.
مقارنة موظّف بمقاول بالراتب
سعره يشمل كلفته وربحه — ورقمك يشمل راتبه وحده.
رقم واحد للمنشأة كلّها
المندوب والفنّي والمكتبي ثلاثة أرقام لا واحد.
تحميل التوظيف على شهر واحد
يُوزَّع على مدّة البقاء — ومن يبقى ستّة أشهر يكلّف أضعافًا.
ومتى يكفي التقريب بلا حساب؟
هذا القسم يخالف مصلحتنا — فبناء نموذج التكلفة وربطه بمراكز التكلفة عمل نقدّمه. لكن التقريب يكفي أحيانًا:
| الحالة | ما يكفي | ما يبقى لازمًا |
|---|---|---|
| ثلاثة موظّفين ونشاط بسيط | معامل تقريبي | ألّا تسعّر بالراتب |
| بيع منتجات جاهزة بلا خدمة | لا يلزم بالساعة | الأعباء الإدارية |
| تسعير بالساعة أو بالزيارة | يلزم بالفئة | كلفة الساعة المنتِجة |
| تصنيع بأجور مباشرة | يلزم | يدخل تكلفة المنتج |
| مقارنة إسناد بتوظيف | يلزم | كاملًا بكامل |
والصفّ الأول صريح: معامل واحد يكفي منشأة صغيرة. فحساب كل بند لكل فئة عمل لا يستحقّه من عنده ثلاثة موظّفين — والمطلوب فقط ألّا يُسعَّر بالراتب المجرَّد.
والإشارة التي تقول إن الحساب صار لازمًا ليست عدد موظّفيك بل أول مرّة تبيع فيها ساعة عمل أو زيارة بسعر — فعندها يصير رقم الساعة مدخلًا في كل عرض تقدّمه.
قائمة فحص لكلفة موظّفيك
- البنود الستّة محصورة لكل فئة وظيفية.
- ومخصّص نهاية الخدمة محسوب شهريًّا لا سنويًّا.
- والتأمين الطبي موزَّع على الشهور.
- والمكان والأجهزة مقسومة على من يشغلونها.
- وكلفة التوظيف موزَّعة على مدّة البقاء.
- وساعات العمل غير القابلة للبيع مستبعَدة.
- وكلفة الساعة المنتِجة محسوبة لكل فئة.
- والمعامل بين الكلفة والراتب معلوم ومستعمَل.
- وتسعير الخدمات مبنيّ على كلفة الساعة لا الراتب.
- ونسبة تكلفة العمالة إلى الإيراد مقروءة سنويًّا.
وابدأ بالبند الثامن اليوم: احسب معاملك مرّة — اقسم كلفة عمالتك السنوية الكاملة على مجموع الرواتب، واستعمل الناتج في كل تقدير سريع بعد ذلك. فرقم واحد يمنع أكثر ما يُخطئ فيه الناس في هذا الباب.