الفاتورة لم تتغيّر… وكلفتك ارتفعت
وهذه أوضح صورة للفرق بين قراءتين:
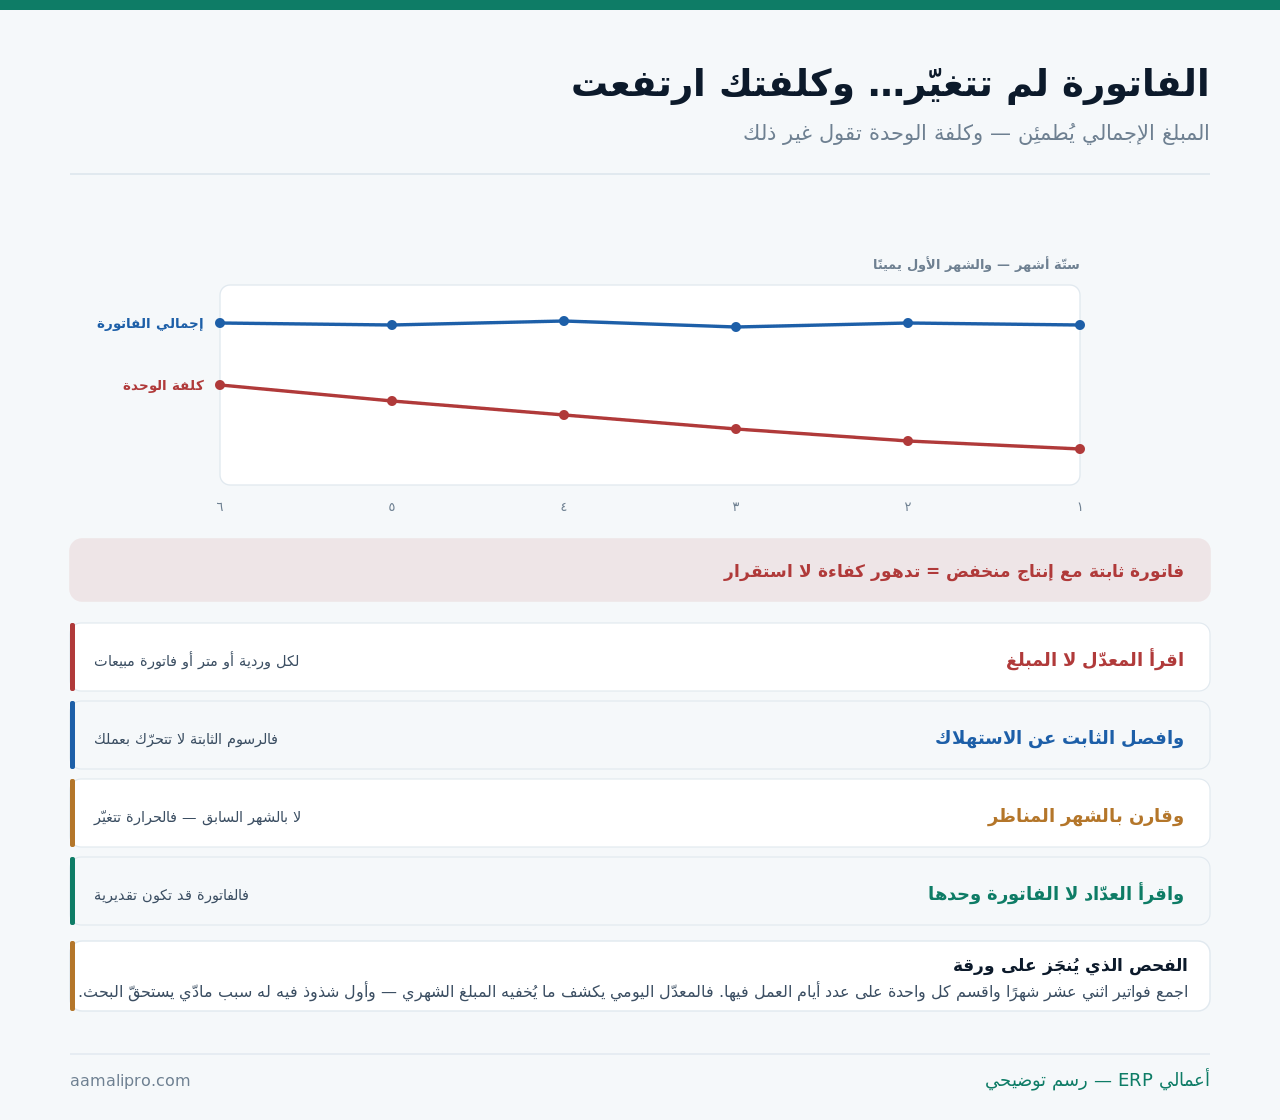
ولاحظ ما يقوله الرسم: مبلغ ثابت مع نشاط منخفض ليس استقرارًا. فإن انخفض إنتاجك أو مبيعاتك وبقيت الفاتورة كما هي فقد ارتفعت كلفة كل وحدة تنتجها — وهذا تدهور لا يظهر في أي تقرير مصروفات.
وهذا عن قراءة بند المرافق وحده. أمّا ضبط المصروفات المتفرّقة بين الفروع فمفصَّل في كيف تسيطر على المصروفات المتفرقة بين الفروع؟، ومنهج خفض المصروفات عمومًا في تقارير تساعدك على خفض المصروفات.
ثلاثة أجزاء لا جزء واحد
ولأن جمعها في رقم واحد يمنع أي معالجة:
| الجزء | يتحرّك بعملك؟ | ما يُفعَل به |
|---|---|---|
| رسوم ثابتة واشتراك | لا | يُراجَع سنويًّا لا شهريًّا |
| استهلاك فعلي | نعم | هنا يقع الخفض |
| رسوم إضافية أو غرامات | لا يجب أن توجد | تُفحَص فورًا |
| قراءة تقديرية | خطر | تُصحَّح بقراءة فعلية |
والجزء الرابع يُنتِج مفاجآت مؤلمة: فواتير تقديرية عدّة أشهر ثمّ تسوية كبيرة. فتظهر قفزة في شهر لا علاقة له بالاستهلاك — والقراءة الصحيحة تنسبها إلى الأشهر التي تخصّها، وقد فُصِّل مبدأ التوزيع الزمني في المستحقّات والمقدّمات: متى يقع القيد؟.
والجزء الثالث يستحقّ سؤالًا لا قبولًا: غرامة تأخّر أو رسم إعادة توصيل ليست كلفة تشغيل — بل كلفة إجراء مكسور عندك، وتُعالَج بجدولة السداد لا بالميزانية.
رقم واحد لخمسة أقسام لا يُدار
ولأن ما لا يُنسَب إلى مصدره لا يُخفَّض:
- اعرف كم عدّادًا لديك — وأين كلٌّ منها.
- واربط كل عدّاد بموقع أو قسم في نظامك.
- وركّب عدّادات فرعية للمستهلكات الكبيرة إن أمكن.
- واقرأها في يوم ثابت من الشهر لا حين تصل الفاتورة.
- وسجّل القراءة كما هي — والنظام يحسب الفرق.
والخطوة الرابعة تفرّق بين المتابعة والمحاسبة: القراءة الشهرية الذاتية تكشف التسرّب قبل الفاتورة بأسابيع. وارتفاع مفاجئ في قراءة أسبوعية يعني عطلًا أو تسرّبًا أو جهازًا يعمل ليلًا — لا زيادة نشاط.
ويُربَط الاستهلاك بالموقع كما يُربَط أي مصروف آخر — وقد فُصِّل في إدارة مراكز التكلفة ومتابعة أداء الإدارات.
لا تقارن يوليو بمارس
ولأن أكثر قراءات المرافق خاطئة بسبب المقارنة نفسها:
| المقارنة | صالحة؟ | لماذا |
|---|---|---|
| الشهر بالشهر السابق | مضلّلة | الحرارة والنشاط يتغيّران |
| بالشهر المناظر من السنة الماضية | صالحة | ظروف متقاربة |
| كلفة الوحدة بين الفروع | صالحة | بعد تعديل المساحة والساعات |
| المبلغ المطلق بين الفروع | ظالمة | فرع أكبر ينفق أكثر |
| بعدد أيام العمل | صالحة | تعالج اختلاف الشهور |
والصفّ الثاني هو المرجع الصحيح: يوليو يُقارَن بيوليو. والمقارنة بالشهر السابق تُنتِج إنذارات كاذبة كل صيف وشتاء، وتُفقِد الفريق ثقته بالتقرير — وقد فُصِّلت أسس المقارنة في كيف تقارن أرقامك؟ أربعة أسس.
والصفّ الثالث هو الذي يكشف الفرع المسرف: ريال لكل متر مربّع أو لكل ساعة تشغيل — وقد فُصِّل قياس الفروع في إدارة مبيعات الفروع والمخزون من منصّة واحدة.
أتعرف كلفة الكهرباء لكل فرع عندك؟نربط عدّاداتك بمراكز التكلفة ونُخرِج معدّلًا شهريًّا لكل موقع مقارنًا بالشهر المناظر — لا بالشهر السابق.
اطلب ربط المرافقأين يذهب المال فعلًا؟
وأكبرُ هذه البنود في أكثر المواقع فاتورةُ الكهرباء وحدها — وقراءتُها سطرًا سطرًا وخفضُها في فاتورة الكهرباء: فهذا البابُ يُدير المرافق مجتمعةً في دفاترك، وذاك يفتح واحدةً منها ويسأل عن عدّادها وقراءتها وما يُخفِّضها.
ولأن الترشيد بلا تشخيص شعار لا إجراء:
| التسرّب | كيف يُكتشَف | كلفته |
|---|---|---|
| أجهزة تعمل بلا حاجة ليلًا | قراءة ليلية للعدّاد | مرتفعة ومستمرّة |
| تبريد يعمل مع أبواب مفتوحة | ملاحظة ميدانية | الأعلى في التجزئة |
| تسرّب مياه | قراءة ثابتة بلا استعمال | تظهر متأخّرة |
| إنارة زائدة أو قديمة | حساب بسيط | متوسّطة ومستمرّة |
| معدّة تحتاج صيانة | استهلاك يرتفع تدريجيًّا | تسبق العطل |
| باقة اتصالات أكبر من الحاجة | مقارنة الاستهلاك بالباقة | وفر فوري |
والتسرّب الخامس هو الرابط بين هذا الملفّ والصيانة: معدّة يرتفع استهلاكها تدريجيًّا تُنذِر بعطل. فارتفاع الاستهلاك مؤشّر حالة يسبق التوقّف — وقد فُصِّلت الجدولة في الصيانة الوقائية: جدولة قبل أن يتوقّف.
والتسرّب الأول يُكتشَف بقراءة واحدة: اقرأ العدّاد في نهاية الدوام ثمّ في صباح اليوم التالي. فالفارق هو ما استهلكته المنشأة وهي فارغة — وهو رقم يفاجئ في أكثر المواقع.
راجِع ما اشتركت فيه لا ما استهلكته فقط
ولأن جزءًا من الفاتورة يُحدَّد قبل أن تستهلك شيئًا:
| ما يُراجَع | كل متى | ما قد يظهر |
|---|---|---|
| فئة الاشتراك أو الحمل المتعاقَد عليه | سنويًّا | حمل أكبر من حاجتك |
| باقات الاتصال والإنترنت | سنويًّا | باقة قديمة أغلى |
| خطوط لم تعد مستعمَلة | ربعيًّا | خطّ موظّف غادر |
| عدّادات لمواقع أُخليت | فورًا عند الإخلاء | فاتورة لموقع لا تشغله |
| أسعار الخدمات المتعاقَد عليها | سنويًّا | زحف سعري |
والصفّ الرابع يقع أكثر ممّا يُظنّ: فرع أُغلِق وبقيت خدماته باسمك. وتُكتشَف بعد سنة عند مراجعة الحسابات — والفحص بسيط: قائمة العدّادات والخطوط مقابل قائمة مواقعك الحالية.
والصفّ الأخير يستحقّ نفس معاملة أي مورّد: سعر يزحف بلا تفاوض — وقد فُصِّل في التفاوض مع المورّدين: بأرقامك لا بمهارتك.
أين تُسجَّل ومتى؟
ولأن التوقيت هنا يُشوّه المقارنة إن أُهمِل:
- حمّل المصروف على الشهر الذي استُهلِك فيه لا الذي وصلت فيه الفاتورة.
- وسجّل مستحقًّا تقديريًّا إن تأخّرت الفاتورة عن الإقفال.
- وافصل المرافق عن «مصروفات عامّة» بحساب لكل نوع.
- واربطها بمركز التكلفة لا بالمنشأة كلّها.
- وعالِج التسوية الكبيرة بأثرها لا بشهر ورودها.
والخطوة الثالثة تُنهي بندًا لا يعني شيئًا: «مصروفات عامّة» وعاء يبتلع ما لا يُصنَّف — وقد فُصِّل في ضبط مصروفات الفروع وكشف الشذوذ في كيف تكتشف المصروفات غير المبررة؟.
كم تضع لها في ميزانيتك؟
ولأن تقديرها بمتوسّط السنة الماضية يُخطئ في كل ذروة:
| المدخل | كيف يُستعمَل | ملاحظة |
|---|---|---|
| شهور السنة الماضية بأعيانها | الأساس | لا المتوسّط |
| التغيّر في المساحة أو الفروع | يُضاف صراحةً | موقع جديد بند جديد |
| تغيّر ساعات التشغيل | يُعدَّل به الاستهلاك | وردية إضافية |
| ارتفاع متوقَّع في الأسعار | هامش تحوّط | يُذكَر لا يُخمَّن |
| أثر إجراءات الترشيد | يُخصَم بحذر | بعد إثباته شهرين |
والمدخل الأول يمنع أشهر العجز: تقدير بشهور السنة الماضية بأعيانها — فشهور الصيف في المطاعم والمستودعات المبرَّدة تتضاعف عن الشتاء، ووضع متوسّط واحد للاثني عشر شهرًا يُنتِج انحرافًا في نصف السنة.
والمدخل الأخير يُطبَّق بحذر: لا تخصم وفرًا لم يتحقّق بعد — وقد فُصِّلت قراءة الانحراف في إعداد الميزانيات التقديرية ومقارنتها بالفعلي والموسمية في النشاط الموسمي.
أتضع رقمًا واحدًا للمرافق كل شهر؟نبني لك تقديرًا شهريًّا بأعيان شهور السنة الماضية معدَّلًا بفروعك وساعاتك — ونتابع الانحراف شهرًا بشهر.
اطلب تقدير المرافقثلاثة أرقام تُقرأ شهريًّا
ولأن هذا الملفّ لا يستحقّ أكثر من ذلك:
| الرقم | ما يكشفه | الإشارة السيّئة |
|---|---|---|
| كلفة الوحدة | لكل متر أو ساعة أو فاتورة | ترتفع مع ثبات المبلغ |
| الاستهلاك الليلي | ما يُنفَق والمنشأة فارغة | نسبة مرتفعة |
| نسبة المرافق إلى الإيراد | ثقل البند | ترتفع بلا سبب تشغيلي |
والرقم الثاني أسرع كاشف: استهلاك ما بعد الدوام. فهو يُقاس بقراءتين ولا يحتاج نظامًا، ويقول لك مباشرةً هل عندك ما يعمل بلا حاجة — وهو أول ما يُعالَج لأن علاجه مجّاني غالبًا.
والرقم الثالث يُقرأ باتجاهه: نسبة ثابتة تعني كفاءة مستقرّة، وارتفاعها مع ثبات النشاط يعني تسرّبًا أو تدهور معدّة — وكلاهما يُشخَّص ميدانيًّا لا محاسبيًّا.
ومتى يكون التتبّع أغلى من الوفر؟
ونقولها ونحن نبيع ربط المصروفات بمراكز التكلفة: ليست كل منشأة تحتاج هذا.
| الحالة | الأصحّ | متى تتغيّر |
|---|---|---|
| مكتب صغير بفاتورة متواضعة | سجّل وامضِ | مع الفروع |
| المرافق ضمن الإيجار | لا تتتبّع | عند فصل العدّاد |
| موقع واحد وعدّاد واحد | قراءة شهرية بسيطة | مع الثاني |
| تبريد أو إنتاج كثيف | يستحقّ عدّادات فرعية | فورًا |
| المرافق من أكبر خمسة بنود | يستحقّ متابعة شهرية | فورًا |
والصفّ الثاني يُغني عن الملفّ كلّه: من يدفع إيجارًا شاملًا للخدمات لا يملك ما يخفّضه — وجهده أولى أن يُوجَّه إلى بند آخر، وقد فُصِّلت متابعة العقود في عقود الإيجار والأصول المستأجَرة.
والنصيحة التي تقلّل ما تشتريه منّا: لا تشترِ ربطًا آليًّا لعدّاداتك قبل أن تقرأها يدويًّا ثلاثة أشهر. فالقراءة اليدوية الشهرية تكشف تسعين بالمئة ممّا يكشفه أي ربط — وإن لم تجد شيئًا في ثلاثة أشهر فلن يجده النظام أيضًا.
قائمة فحص لفواتير المرافق
وتُنجَز مرّة ثمّ تُراجَع شهريًّا في خمس دقائق:
الجرد
قائمة العدّادات والخطوط مقابل مواقعك الحالية.
الفصل
ثابت · استهلاك · غرامات — لا رقم واحد.
المعدّل
لكل متر أو ساعة أو يوم عمل.
الليل
قراءتان تكشفان ما يعمل بلا حاجة.
المقارنة
بالشهر المناظر لا بالشهر السابق.
وابدأ بقراءتين هذا الأسبوع: عدّاد نهاية الدوام وعدّاد صباح اليوم التالي. فالفارق بينهما رقم لم يقرأه أحد في منشأتك من قبل — وهو أسرع طريق إلى وفر لا يمسّ العمل في شيء.