كفّتان — ولكلٍّ بنود لا تظهر في السعر
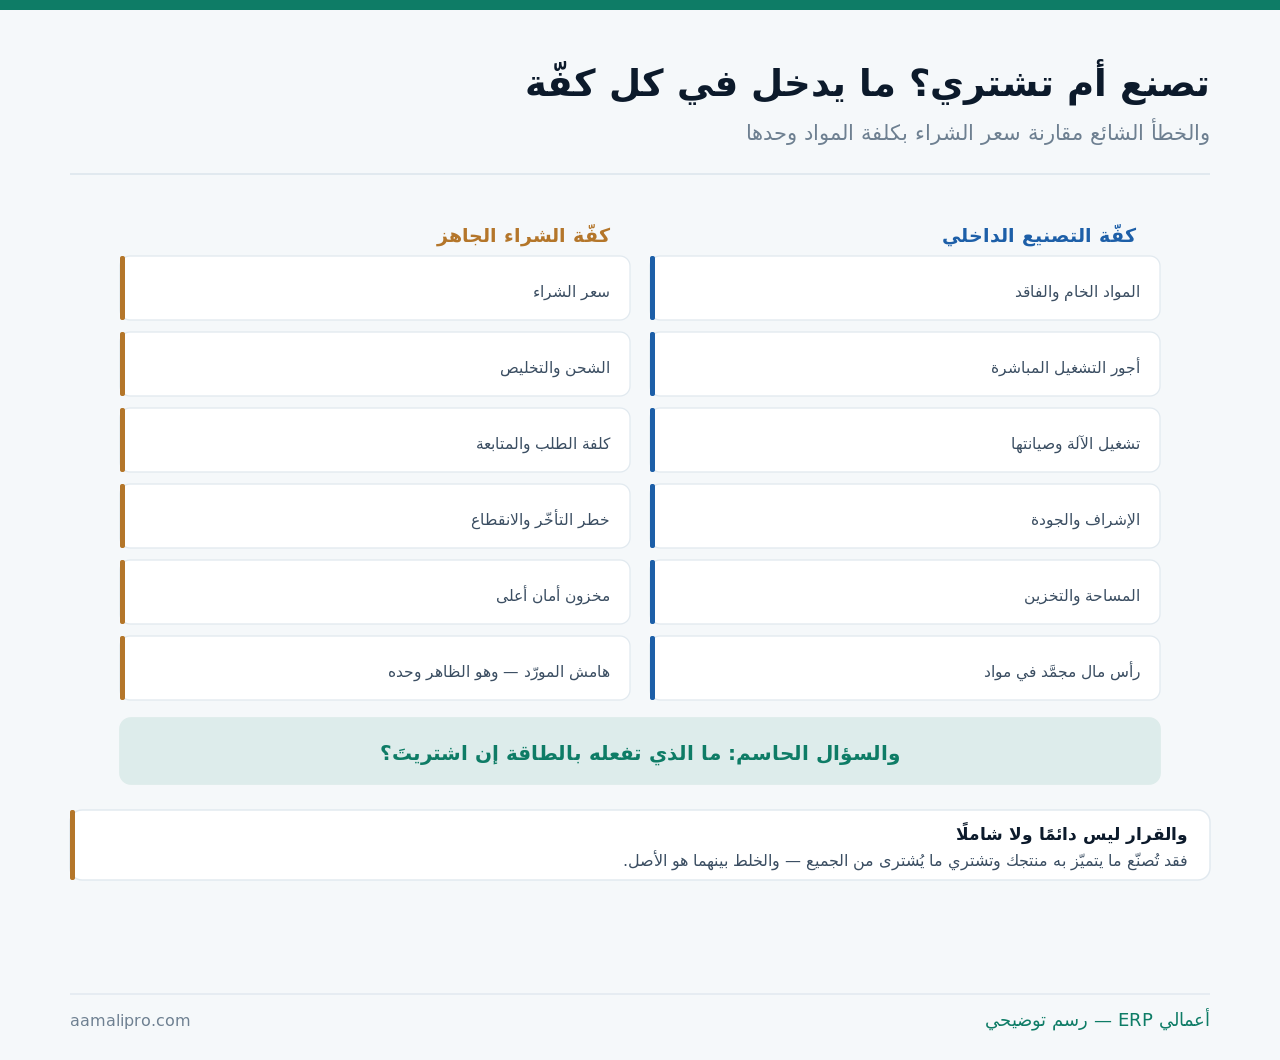
ولأن الخطأ الشائع مقارنة سعر الشراء بكلفة المواد وحدها:
وموضع هذا المقال من غيره: تكلفة المنتج عن كيف تُحسَب التكلفة أصلًا، ومقاولو الباطن عن إسناد أعمال المشاريع، وتوسّع نظامك أم تشتري أداة عن القرار نفسه في الأنظمة لا في المنتجات.
ستّة بنود في كفّة التصنيع
ولأن أربعة منها لا تظهر في فاتورة:
| البند | يُحسَب عادةً؟ | كيف يُقدَّر |
|---|---|---|
| المواد الخام والفاقد | نعم | بالمعدّل لا بالنظري |
| الأجور المباشرة | نعم | بالوقت الفعليّ |
| تشغيل الآلة وصيانتها | يُغفَل | كهرباء وقطع وساعات |
| الإشراف والجودة | يُغفَل | نسبة وقت من يشرف |
| المساحة والتخزين | يُغفَل | ما كان يمكن استعماله |
| رأس المال المجمَّد | يُغفَل دائمًا | مواد ونصف مصنَّع |
والصفّ الأخير أكبر ما يُغفَل في المنشآت الصغيرة: رأس المال المجمَّد. فالتصنيع يعني شراء مواد قبل البيع بأسابيع وتحمّل نصف مصنَّع على الخطّ — وهذا نقد معطّل له كلفة، وقد فُصِّل في تكلفة تحت التشغيل.
والصفّ الأول يُحسَب بالمعدّل الفعليّ لا بالنظري: الفاقد. فوصفة تقول إن الوحدة تستهلك كيلوًا قد تستهلك في الواقع كيلوًا ونصفًا مع الهدر — والفرق يقلب المقارنة أحيانًا، وقد فُصِّل في الهدر والفاقد.
وستّة في كفّة الشراء
ولأن سعر الفاتورة ليس كل ما تدفعه:
| البند | ما يعنيه | ما يُنتبَه له |
|---|---|---|
| سعر الشراء | الظاهر وحده | يشمل هامش المورّد |
| الشحن والتخليص | يُحسَب عادةً | يتغيّر بالكمّية |
| كلفة الطلب والمتابعة | يُغفَل | وقت من يتابع |
| خطر التأخّر | يُغفَل | توقّف خطّك بسببه |
| مخزون أمان أعلى | يُغفَل | نقد إضافي مجمَّد |
| الاعتماد على طرف | لا يُسعَّر | يظهر عند الانقطاع |
أتعرف كلفتك الحقيقية للوحدة؟نحسب من نظامك كلفة الوحدة كاملةً — موادّ وأجورًا وآلةً وإشرافًا — لتُقارَن بعرض المورّد بعدل.
اطلب حساب كلفة الوحدةوالصفّ الرابع يُقدَّر ولا يُهمَل: خطر التأخّر. فتوقّف خطّ إنتاجك لأن مكوّنًا مشترى لم يصل كلفة حقيقية — وتقديرها باحتمال ومدّة يجعل المقارنة أعدل، وقد فُصِّل في انقطاع التوريد.
والصفّ الأخير يُقرأ استراتيجيًّا لا حسابيًّا: الاعتماد. فشراء مكوّن يميّز منتجك من مورّد واحد يعني أن ميزتك بيد غيرك — وهذا لا يُسعَّر لكنه يُوزَن، وقد فُصِّل في تركّز الخطر.
خمسة تُرجِّح كفّة بلا أن تدخل الحساب
ولأن قرارات كهذه لا تُحسَم بالريالات وحدها:
| العامل | يرجّح التصنيع حين | يرجّح الشراء حين |
|---|---|---|
| الجودة | تحتاج ضبطًا خاصًّا | المواصفة قياسية معروفة |
| السرّية | المكوّن يميّزك | لا سرّ فيه |
| المرونة | تتغيّر المواصفة كثيرًا | الطلب مستقرّ ومتوقّع |
| الحجم | كبير ومستمرّ | صغير أو متذبذب |
| الخبرة | موجودة عندك | تحتاج بناءها من الصفر |
ويبقى عامل سادس لا يدخل أي جدول ويُقرَّر في الغرفة وحدها: ما الذي تريد أن تتقنه منشأتك؟ فكل خطّ تصنيع تفتحه يستهلك انتباه إدارتك قبل أن يستهلك مالها — ومنشأة صغيرة تصنّع خمسة مكوّنات مختلفة تجد نفسها تدير خمس ورش صغيرة لا تُتقِن أيًّا منها. والسؤال العملي هنا: لو تضاعف طلبك غدًا، أي جزء تريد أن تتوسّع فيه بنفسك، وأيّه تريد أن تجد من يفعله عنك؟ فالجواب يُرتّب قائمتك أسرع من أي حساب.
والصفّ الثاني يُحسَم قبل أي حساب: ما يميّزك. فمكوّن أو خطوة تصنع فرق منتجك عن غيره لا تُسنَد إلى الخارج ولو كان أرخص — لأنك تبيع المورّد قدرتك على التميّز مع الطلب، وقد فُصِّل في جودة المورّد.
والصفّ الرابع يفسّر أكثر القرارات الخاطئة في المنشآت الصغيرة: الحجم. فالتصنيع يحتاج حجمًا يوزّع الكلفة الثابتة — ومن يصنّع كمّيات صغيرة يدفع كلفة آلة وإشراف على وحدات قليلة، فتصير الوحدة أغلى من شرائها بكثير.
خمس خطوات من الأرقام إلى القرار
ولأن ترتيب الحساب يمنع الانحياز المسبق:
- احسب كلفة وحدتك الكاملة — لا المواد وحدها.
- واحسب كلفة الشراء الكاملة — لا السعر وحده.
- واسأل: ما مصير الطاقة إن اشتريتَ؟
- وقدّر الحجم لسنة — فالقرار يتغيّر به.
- وجرّب قبل أن تحسم — طلب تجريبي أو تشغيل محدود.
والخطوة الخامسة تُقلّل خطر القرار كلّه: جرّب. فشراء دفعة تجريبية من مورّد قبل إيقاف خطّك يكشف جودته وزمنه ومرونته — ومن أوقف التصنيع ثمّ اكتشف ذلك يعود بكلفة مضاعفة، وقد فُصِّل في تأهيل المورّد الجديد.
والخطوة الثالثة هي التي تُغيّر النتيجة أكثر من غيرها: مصير الطاقة. فوفر الشراء يُحسَب بعد طرح الكلفة الثابتة التي ستبقى — فإن بقيت الآلة والعمالة بلا بديل فأنت توفّر المواد وحدها، وقد فُصِّل في قياس الطاقة.
الأصل خلط لا اختيار مطلق
ولأن القرار ليس على المنشأة كلّها بل على كل بند:
| الصيغة | متى تصلح | ما يُنتبَه له |
|---|---|---|
| صنّع ما يميّزك واشترِ الباقي | الأشيع نجاحًا | حدّد ما يميّزك بدقّة |
| صنّع الأساس واشترِ الذروة | طلب متذبذب | مورّد جاهز مسبقًا |
| اشترِ نصف مصنَّع وأكمِل | يوازن الكلفة والتميّز | اتفاق مواصفة دقيق |
| اشترِ الآن وصنّع لاحقًا | حجم لم يكتمل بعد | ضع عتبة تُراجَع عندها |
| صنّع كل شيء | نادرًا ما يصحّ | يشتّت الإدارة والنقد |
أتعرف أي أصنافك يستحقّ التصنيع؟نُخرِج من نظامك كلفة كل صنف بحجمه وحركته — فتُقسَم قائمتك بين ما يُصنَّع وما يُشترى بالأرقام.
اطلب تحليل التصنيع والشراءوالصفّ الثاني حلّ عملي يُغفَل: الأساس والذروة. فتصنيع ما يغطّي الطلب المستقرّ وشراء ما يزيد في الموسم يُبقي خطّك مشغولًا طوال السنة بلا أن تبني طاقة تعمل شهرين — وقد فُصِّل في النشاط الموسمي.
والصفّ الرابع هو أنضج صيغة للمنشأة النامية: عتبة مكتوبة. فأن تقرّر اليوم الشراء وتكتب أنك ستُعيد النظر حين يبلغ الطلب حدًّا معيّنًا يجعل القرار مرحليًّا لا نهائيًّا — ويمنع أن يبقى الوضع بلا مراجعة سنوات.
خمسة تُوجِب إعادة النظر
ولأن القرار الصحيح قبل سنتين قد يكون خاطئًا اليوم:
| التغيّر | أثره | ما تفعله |
|---|---|---|
| تضاعف الحجم | يخفض كلفة التصنيع | أعِد الحساب |
| ارتفاع سعر المورّد | يقلب المقارنة | قارِن بعد التغيير |
| تعثّر المورّد أو تأخّره | كلفة خفيّة ظهرت | أدخِلها في الحساب |
| فراغ في طاقتك | التصنيع صار أرخص | شغِّل ما هو متاح |
| تغيّر المواصفة كثيرًا | المرونة صارت أهمّ | رجّح التصنيع |
والصفّ الرابع يُغفَل مع أنه يقع كثيرًا: الفراغ. فمنشأة تراجع طلبها وبقيت آلاتها معطّلة تجد أن تصنيع ما كانت تشتريه يستهلك طاقة مدفوعة أصلًا — والحساب هنا يكون بالكلفة المتغيّرة لا بالكلفة الكاملة.
والصفّ الأول يُنبَّه إليه بعتبة لا بالذاكرة: الحجم. فوضع تنبيه عند بلوغ كمّية معيّنة يجعل المراجعة تلقائية — بدل أن يبقى قرار قديم ساريًا لأن أحدًا لم يسأل عنه.
ثلاثة أرقام تحكم القرار
ولأن ثلاثة أرقام تُغني عن جدل طويل:
| الرقم | ما يكشفه | ما تفعله |
|---|---|---|
| كلفة وحدتك الكاملة | أساس المقارنة | احسبها قبل أي عرض |
| نسبة تشغيل الآلة | أثمّة فراغ؟ | اقرأها قبل القرار |
| كلفة الوحدة عند حجم مضاعف | أين تنقلب المعادلة | حدّد العتبة |
والرقم الثالث هو أنفع ما يُحسَب مرّة ويُستعمَل سنوات: العتبة. فمعرفة الكمّية التي يصير عندها التصنيع أرخص تُحوِّل السؤال من نقاش سنوي إلى تنبيه في نظامك، وقد فُصِّل في نقطة التعادل.
والرقم الأول شرط لأي مقارنة: الكلفة الكاملة. فمن يقارن عرض المورّد بكلفة موادّه فقط يقارن رقمين غير متكافئين — والحساب الكامل قد يُظهِر أن الشراء أرخص فعلًا، وقد فُصِّل في تكلفة المنتج.
خمسة أخطاء في هذا القرار
مقارنة السعر بكلفة المواد
فيبدو التصنيع أرخص دائمًا — والمقارنة تكون بكلفة كاملة مقابل كلفة كاملة.
إغفال مصير الطاقة
فوفر الشراء يتبخّر إن بقيت الآلة والعمالة بلا عمل بديل.
التصنيع بحجم صغير
فكلفة الآلة والإشراف تُوزَّع على وحدات قليلة — فتصير الوحدة أغلى من شرائها.
إسناد ما يميّز منتجك
فتبيع المورّد قدرتك على التميّز مع الطلب — وهذا لا يُعوَّض بخصم.
اعتبار القرار نهائيًّا
فيبقى ساريًا سنوات بلا مراجعة — والعتبة المكتوبة تجعله مرحليًّا.
ومتى لا يستحقّ البند حسابًا كاملًا؟
هذا القسم يخالف مصلحتنا — فحساب التكاليف التفصيلي عمل نقدّمه. لكنه لا يلزم لكل بند:
| الحالة | الأرجح | ما يكفي |
|---|---|---|
| بند صغير القيمة | الحساب أغلى من الوفر | اشترِ ولا تفكّر |
| لا طاقة لديك أصلًا | الشراء هو الخيار | ركّز على المورّد |
| مواصفة قياسية ومورّدون كثر | الشراء غالبًا | قارِن العروض فقط |
| بند كبير أو مميّز | يستحقّ الحساب | الكفّتان كاملتين |
والصفّ الأول قاعدة عملية توفّر وقتًا: الصغير يُشترى. فبند يمثّل نسبة ضئيلة من كلفة منتجك لا يستحقّ مشروع حساب ولا تعطيل إدارة — والجهد يُوجَّه إلى البنود الكبيرة التي يُحدِث فيها فرق قرش أثرًا.
والحدّ الفاصل بسيط: أيمثّل هذا البند نسبة معتبرة من كلفة المنتج أو من تميّزه؟ فإن كان الجواب لا في الاثنين، فالشراء هو الأصل ولا حاجة إلى مقارنة.
قائمة فحص لقرار التصنيع أو الشراء
- كلفة وحدتك الكاملة محسوبة لا كلفة موادّها.
- والفاقد بالمعدّل الفعليّ لا بالنظري.
- وكلفة تشغيل الآلة وصيانتها داخلة.
- ووقت الإشراف والجودة مقدَّر.
- ورأس المال المجمَّد محسوب.
- وكلفة الشراء كاملة بالشحن والمتابعة والخطر.
- ومصير الطاقة إن اشتريتَ محسوم.
- وما يميّز منتجك مستثنًى من الإسناد.
- والقرار مرحليّ بعتبة مكتوبة تُراجَع عندها.
- وأي مورّد جديد مجرَّب بطلب صغير قبل الحسم.
وابدأ بالبند السابع إن لم تبدأ بغيره: مصير الطاقة — فهو الذي يقلب النتيجة أكثر من أي بند آخر، وكثيرون يحسبون كل شيء إلّاه.