ما يعالجه هذا المقال — وما لا يعالجه
ولأن كلمة «تكلفة» في المخزون تُطلَق على أربعة أشياء مختلفة:
وموضع هذا المقال ممّا يجاوره: تكلفة المنتج عن طبقات تكلفة ما تصنعه، وأخطاء المخزون وأثرها في الربح عن الأخطاء الكمّية ومسارها إلى القائمة، والجرد الفعلي عن التحقّق من الكمّيات — وهذا عن طريقة التسعير عند الصرف وحدها.
والفرق عملي: الجرد يجيب «كم عندي؟»، وكلفة الوصول تجيب «بكم دخل؟»، وهذا يجيب «بكم يخرج؟». وثلاثتها تلتقي في رقم واحد آخر الشهر — ومن يصحّح واحدًا ويترك الآخرين يصل إلى رقم خاطئ بطريقة أنظف.
لماذا يوجد سؤال أصلًا؟
ولأن المسألة كلّها تنشأ من واقع بسيط: الأسعار تتغيّر:
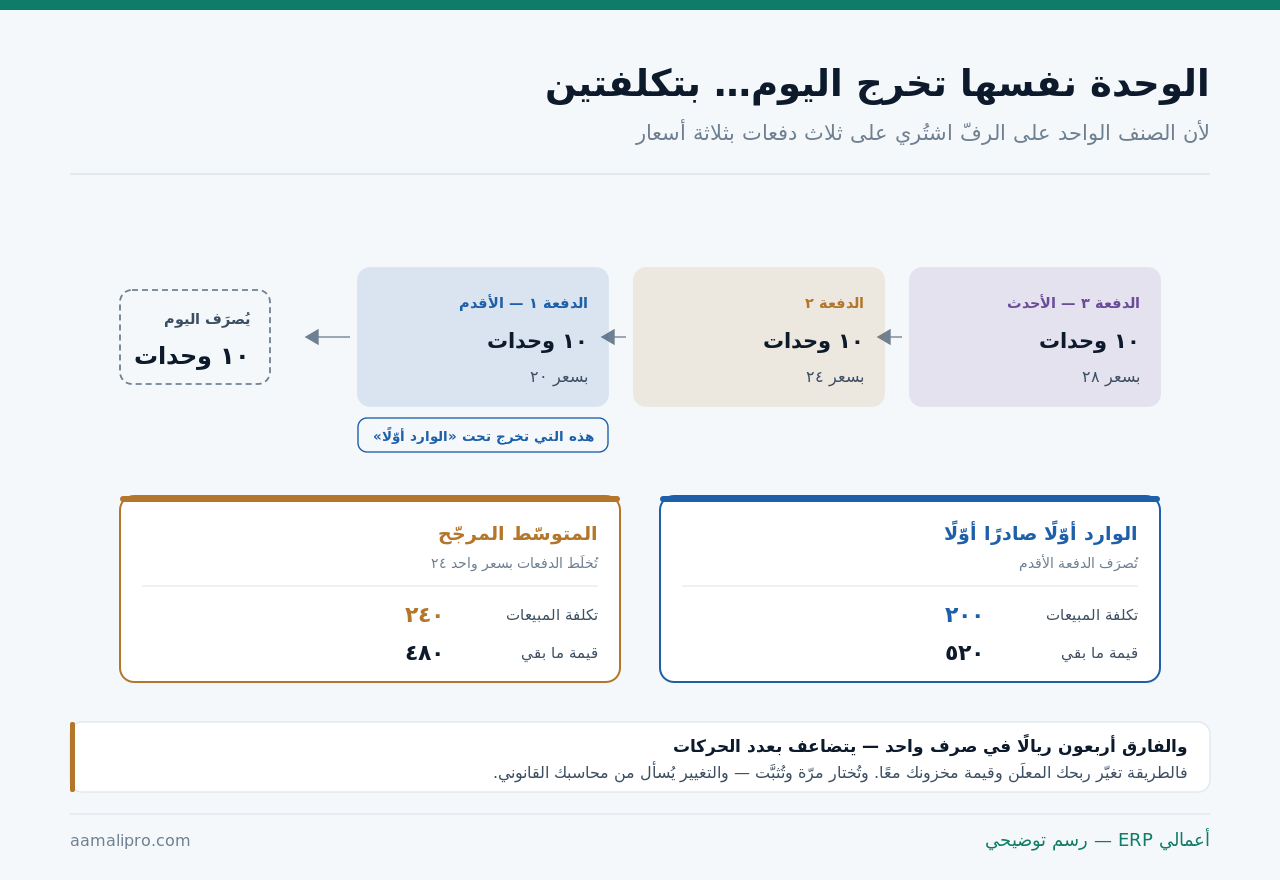
ولو كان السعر ثابتًا لما وُجد سؤال أصلًا. ولكن السعر يتغيّر بتغيّر المورّد والكمّية وسعر الصرف والشحن — وما يتغيّر يجب أن تكون له قاعدة معلنة تُطبَّق آليًّا، لا اجتهادًا في كل حركة. وأثر تغيّر أسعار المورّدين في ارتفاع الكلف.
ثلاث طرق — وأيّها يصلح لماذا
ولأن الطريقة تُختار من طبيعة صنفك لا من ذوق محاسبك:
| الطريقة | كيف تعمل | تصلح لـ |
|---|---|---|
| المتوسّط المرجّح | سعر واحد يُعاد حسابه مع كل شراء | أصناف متجانسة كثيرة الحركة |
| الوارد أوّلًا صادرًا أوّلًا | تُصرَف أقدم دفعة أولًا | ما له صلاحية أو تقادم |
| التكلفة المحدّدة | كل وحدة بتكلفتها هي | المرقَّم والمميَّز والغالي |
| الوارد أخيرًا صادرًا أوّلًا | تُصرَف أحدث دفعة أولًا | غير مقبولة في كثير من المعايير |
والصفّ الأخير مذكور ليُستبعَد: لا يُبنى عليه لأن كثيرًا من معايير المحاسبة لا تقبله، والصيغة المنطبقة عليك تُسأل من محاسبك القانوني. وذكرُه هنا لأنه يظهر في بعض الأدوات فيُختار بلا انتباه.
والصفّ الثالث أدقّها وأثقلها: التكلفة المحدّدة تصلح للسيّارة والجهاز المرقَّم والقطعة المميَّزة، ولا تصلح لألف مسمار. وشرطها أن يكون لكلّ وحدة رقم يميّزها، وهو ما يُبنى عليه تتبّع الدفعات والتشغيلات.
أين يظهر أثر الاختيار في أرقامك؟
ولأن الاختيار لا يمسّ رقمًا واحدًا بل خمسة متّصلة:
| الرقم | أيتأثّر؟ | كيف |
|---|---|---|
| تكلفة المبيعات | نعم — مباشرة | أساس الاختلاف كلّه |
| مجمل الربح والهامش | نعم | ينعكس فورًا في القائمة |
| قيمة المخزون في الميزانية | نعم | الوجه المقابل للتكلفة |
| تسعيرك للعميل | إن سعّرتَ على التكلفة | رقم مدخل لا نتيجة |
| الوعاء الضريبي والزكوي | يُسأل من مختصّ | لا يُجتهَد فيه |
والصفّان الأول والثالث وجهان لعملة واحدة: ما لا يدخل تكلفة المبيعات يبقى في المخزون. فمن يُخرِج بسعر أقلّ يُظهِر ربحًا أعلى ومخزونًا أثمن — والعكس. ولذلك لا يصحّ أن تُقرأ نتيجة الشهر بمعزل عن قيمة المخزون، وقد فُصِّل في قراءة قائمة الدخل.
والصفّ الرابع تحذير عملي: من يسعّر على التكلفة يبني سعره على رقم يتغيّر بتغيّر الطريقة. وهذا سبب كافٍ لتثبيت الطريقة ثم مراجعة التسعير على أساسها، وطرق التسعير في هامش المنتج.
حين ترتفع أسعار الشراء: أيّهما يرفع ربحك المعلَن؟
ولأن اتّجاه الأسعار يقلب النتيجة — وهذا أهمّ ما في الباب:
| الحالة | الوارد أوّلًا | المتوسّط المرجّح |
|---|---|---|
| الأسعار ترتفع | تكلفة أقلّ → ربح أعلى | بين الاثنين |
| قيمة المخزون حينها | أقرب لسعر اليوم | أقلّ من سعر اليوم |
| الأسعار تنخفض | تكلفة أعلى → ربح أقلّ | بين الاثنين |
| الأسعار مستقرّة | الفرق يكاد ينعدم | الفرق يكاد ينعدم |
| التقلّب حادّ وسريع | ربح متذبذب | يُنعِّم التذبذب |
وأثره العملي أخطر من كونه رقمًا: يُوزَّع كأرباح ثم لا يكفي النقد لإعادة الشراء. فمن يقرأ هامشًا مرتفعًا في سوق مرتفع ويوزّع على أساسه يفاجأ بضيق نقدي في الشهر التالي، وربط ذلك بالنقد في وضوح التدفّق النقدي.
اعرف تكلفتك الحقيقية عند كل صرففي «أعمالي ERP» تُطبَّق طريقة التسعير آليًّا على كل حركة — وتُقرأ التكلفة والهامش من مصدر واحد.
اطلب عرضًاخمسة أسئلة تحسم الاختيار
ولأن الجواب يخرج من طبيعة بضاعتك لا من تفضيل:
| السؤال | إن كان الجواب نعم | الأقرب |
|---|---|---|
| أللصنف صلاحية أو تقادم؟ | يجب صرف الأقدم فعليًّا | الوارد أوّلًا |
| أوحداتك مميَّزة برقم؟ | كل وحدة تُعرَف بذاتها | التكلفة المحدّدة |
| أأصنافك متجانسة وكثيرة الحركة؟ | التتبّع بالدفعة عبء بلا عائد | المتوسّط المرجّح |
| أأسعارك شديدة التقلّب؟ | تريد رقمًا لا يقفز | المتوسّط المرجّح |
| أتتبّع الدفعات لسبب رقابي؟ | التتبّع قائم أصلًا | الوارد أوّلًا |
والقاعدة الجامعة: اختر ما يصف حركة بضاعتك الفعلية. فمن يصرف الأقدم في مستودعه فعلًا ثم يسعّر بالمتوسّط يصف واقعه بشكل غير مطابق — والعكس صحيح. وتنظيم مواقع التخزين بما يجعل صرف الأقدم ممكنًا في مواقع التخزين.
وقد تحتاج طريقتين في منشأة واحدة: المتوسّط للأصناف الاستهلاكية، والتكلفة المحدّدة للأجهزة المرقَّمة. وهذا مقبول ما دام لكلّ مجموعة أصناف قاعدة ثابتة معلنة — لا اجتهادًا صنفًا صنفًا. وترتيب الأصناف في مجموعات في ترميز الأصناف.
تغيير الطريقة: متى يجوز وما أثره؟
ولأن التغيير ليس إعدادًا يُبدَّل بضغطة ولو بدا كذلك في الشاشة:
| المسألة | ما يُظنّ | ما يجب |
|---|---|---|
| التوقيت | في أيّ يوم | مع بداية فترة محاسبية |
| المقارنة بالسنة الماضية | تبقى صالحة | تنكسر — ويُفصَح عن ذلك |
| التبرير | رغبة إدارية | سبب موضوعي يُكتَب |
| الموافقة | قرار داخلي | يُراجَع مع محاسبك القانوني |
| الأثر على المفتوح | لا شيء | يُحتسَب رصيد افتتاحي جديد |
والأثر الذي يُغفَل في الشاشة: تغيير الطريقة يُعيد حساب رصيدك المفتوح لا حركاتك القادمة وحدها في بعض الأنظمة. ولذلك يُجرَّب التغيير في بيئة اختبار قبل تطبيقه، وقد فُصِّل في بيئة الاختبار. ويُقفَل ما قبله بما في إقفال الفترات.
حين تنزل قيمة الصنف تحت تكلفته
ولأن الطريقة مهما صحّت لا تُبقي صنفًا بقيمة لا يُباع بها:
| الحالة | الأثر على الدفتري | التوقيت |
|---|---|---|
| سعر السوق نزل دون تكلفتك | يُخفَّض إلى صافي القيمة البيعية | عند ظهور المؤشّر |
| الصنف تلف أو تضرّر | يُخفَّض أو يُشطَب | فورًا بمحضر |
| الصنف تقادم ولا يُطلَب | يُخفَّض تدريجيًّا | بحسب شريحته العمرية |
| الصنف سليم والسوق مستقرّ | يبقى بالتكلفة | — |
والقاعدة العامّة: الأقلّ بين التكلفة وصافي القيمة البيعية. فالمخزون لا يُظهَر بأكثر ممّا يمكن أن يُحصَّل منه، والصيغة المنطبقة والتوقيت يُسألان من محاسبك القانوني قبل أول تخفيض.
وأمّا التقادم فيُدار بالشرائح العمرية لا بالانطباع، وقد فُصِّل في المخزون الراكد. وأمّا التالف فيُحسَم بمحضر وقيد لا بتعديل صامت للرصيد، وتفصيله في البضاعة التالفة.
أربعة يجب أن يفعلها نظامك هنا
ولأن الطريقة قاعدة لا تُطبَّق يدويًّا على ألف حركة:
يطبّقها على كل حركة
لا على تقرير آخر الشهر. فالتكلفة تُحتسَب لحظة الصرف وتظهر في الفاتورة نفسها — لا بعد ثلاثين يومًا.
يُظهِر تكلفة الحركة
لا متوسّط الصنف وحده. فمن لا يرى تكلفة الفاتورة بعينها لا يعرف هامشها ولا يستطيع مراجعتها.
يمنع الصرف على رصيد سالب
أو ينبّه عليه صراحةً. فالصرف قبل الاستلام يُنتِج تكلفة محسوبة على لا شيء ثمّ يصعب تتبّعها.
يُعيد الحساب بأثر رجعي
حين تُدخَل فاتورة شراء متأخّرة بتاريخها. وهذا يجب أن يكون معلومًا ومضبوطًا لا مفاجئًا.
والبطاقة الرابعة تحتاج انتباهًا خاصًّا: إعادة الحساب بأثر رجعي تغيّر أرقامًا سبق أن قُرِئت. فمن يُدخِل فاتورة شهر مضى قد يُغيِّر تكلفة مبيعات ذلك الشهر بعد أن أُقفِل — والضابط أن تُقفَل الفترة فيُمنَع ذلك، وقد فُصِّل في إقفال الفترات.
والبطاقة الثانية هي التي تكشف الخلل مبكرًا: تكلفة الحركة تُقرأ مع سعر بيعها. فالفاتورة التي هامشها سالب أو مبالَغ فيه تظهر يوم صدورها لا بعد ربع سنة، وأثر البطاقات الفوضوية في هذا الرقم في البيانات الرئيسية.
خمسة أخطاء تُفسِد التكلفة مهما صحّت الطريقة
ولأن الطريقة الصحيحة على مدخلات خاطئة تُنتِج رقمًا خاطئًا بثقة أعلى:
| الخطأ | ما ينتج عنه | أين يُصلَح |
|---|---|---|
| إدخال الفاتورة متأخّرًا | صرف بتكلفة قديمة | انضباط الاستلام |
| وحدة قياس مختلفة بين الشراء والبيع | تكلفة أضعاف أو أعشار | معامل التحويل |
| الصنف نفسه ببطاقتين | متوسّطان لصنف واحد | دمج البطاقات |
| مصاريف الشحن خارج التكلفة | تكلفة أقلّ من الحقيقة | تحميل كلفة الوصول |
| رصيد سالب مؤقّت | تكلفة تُحسَب على لا شيء | منع الصرف قبل الاستلام |
والخطأ الثاني أشيعها وأقلّها ظهورًا: تشتري بالطن وتبيع بالكيلو ومعامل التحويل خاطئ أو مفقود. والنتيجة تكلفة أضعاف الحقيقة أو أعشارها بلا أن يشتكي أحد، وقد فُصِّل في وحدات القياس.
والخطأ الخامس يقع كل يوم في المتاجر السريعة: يُباع الصنف قبل تسجيل استلامه فيُحسَب صرفه على رصيد سالب. والعلاج ضبط نافذة الاستلام لا تعطيل البيع، وقد فُصِّل في نافذة الاستلام.
ستّة أسئلة تُسأل لمحاسبك القانوني
ولأن هذا الباب من المواضع التي لا يُجتهَد فيها بقراءة مقال:
- ما الطريقة المطبَّقة عندنا اليوم فعلًا في النظام — لا في الافتراض؟
- أهي مناسبة لطبيعة أصنافنا ومقبولة في المعيار المنطبق علينا؟
- أنستعمل طريقتين لمجموعتي أصناف مختلفتين؟ وهل هذا موثَّق؟
- ما أثر الطريقة في وعائنا الضريبي والزكوي؟
- متى يجب تخفيض الدفتري إلى صافي القيمة البيعية — وبأيّ مؤشّر؟
- إن أردنا التغيير: ما إجراؤه وما الإفصاح المطلوب؟
والسؤال الأول أهمّها وأكثرها إغفالًا: ما هو مضبوط في نظامك قد لا يكون ما تظنّ. فكثير من المنشآت تعمل بإعداد افتراضي لم يُقرأ يوم التركيب، ثم تُبنى عليه سنوات من الأرقام. وطريقة فحص الإعدادات الحسّاسة في فحص صحّة النظام.
تكلفة واحدة تُقرأ من مصدر واحداعرض كيف تُطبَّق طريقة التسعير على كل حركة في «أعمالي ERP» — وكيف يُقرأ الهامش الصحيح لكل صنف.
تواصل معنا