تشتري بالطن… وتبيع بالكيلو
وهذه سلسلة صنف واحد كما تمرّ في منشأتك:
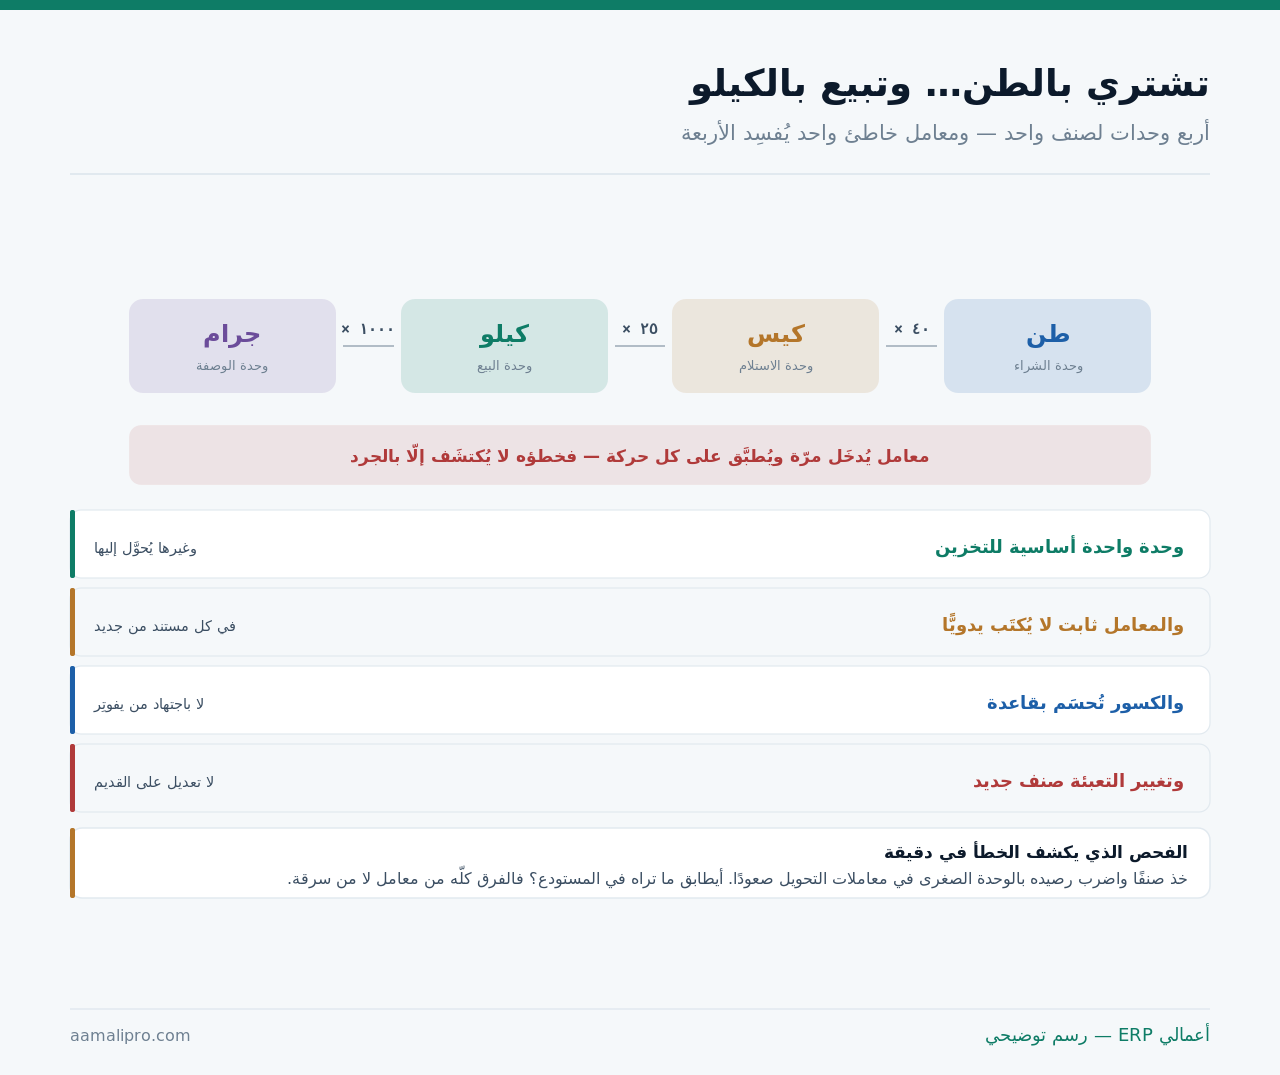
وهذا المقال عن ضبط الوحدات ومعاملاتها. أمّا فروق المبيعات والمخزون بكل أسبابها فمفصَّلة في تضارب المبيعات والمخزون، وأمّا ترميز الأصناف وتسميتها ففي ترميز الأصناف، وأمّا احتساب التكلفة عليها ففي تكلفة المنتج.
ثلاث وحدات لكل صنف — لا واحدة
ولأن الخلط بينها أصل المشكلة:
| الوحدة | أين تُستعمَل | من يحدّدها |
|---|---|---|
| وحدة الشراء | أمر الشراء والاستلام | المورّد غالبًا |
| وحدة التخزين الأساسية | الرصيد والجرد والتكلفة | أنت — وهي المرجع |
| وحدة البيع | العرض والفاتورة | السوق وعميلك |
| وحدة الاستهلاك | الوصفة أو التركيب | الإنتاج |
| وحدة التقرير | قد تختلف عن الجميع | الإدارة |
والصفّ الثاني هو حجر الأساس: وحدة تخزين واحدة يُحوَّل إليها كل شيء. فالرصيد والتكلفة والجرد تُحسَب بها وحدها، وكل وحدة أخرى ليست إلّا عرضًا مختلفًا للرقم نفسه — ومن يجعل الرصيد يُحفَظ بوحدتين يفقد القدرة على المطابقة أصلًا.
والقاعدة في اختيارها: الأصغر التي تتعامل بها فعلًا. فمن يبيع بالكيلو ويشتري بالطن يجعل الكيلو أساسه لا الطن — لأن التحويل صعودًا بالضرب أدقّ من التحويل نزولًا بالقسمة، والكسور تظهر في القسمة لا في الضرب.
المعامل: يُدخَل مرّة ويُطبَّق ألف مرّة
ولأن كل حركة بعده تُبنى عليه:
| القاعدة | لماذا | ما يقع بدونها |
|---|---|---|
| المعامل على بطاقة الصنف | مصدر واحد لا اجتهاد | رقم يُكتَب في كل مستند |
| لا يُعدَّل بأثر رجعي | الحركات السابقة قامت عليه | رصيد تاريخي يتغيّر |
| يُراجَع عند إنشاء الصنف | أرخص لحظة للتصحيح | خطأ يعيش سنوات |
| صلاحية تعديله محصورة | ليست حقلًا عاديًّا | أي موظّف يغيّره |
| وتغييره يُسجَّل باسمه | ليُعرَف مصدر الفرق | فرق بلا تفسير |
متى راجعتَ معاملات التحويل آخر مرّة؟نراجع معاملات أصنافك ونحصر صلاحية تعديلها ونسجّل كل تغيير — فينكشف الفرق قبل أن يتراكم سنة.
اطلب مراجعة المعاملاتوالصفّ الثاني أخطر ما في الباب: تعديل معامل بأثر رجعي. فمن يصحّح معاملًا خاطئًا بتعديله في البطاقة يغيّر معه قراءة كل حركة سابقة — فتتغيّر أرصدة شهور مضت وتقارير أُقفِلت. والصواب تصحيح الرصيد بحركة تسوية مؤرَّخة اليوم، ويُترَك الماضي كما وقع.
والصفّ الرابع يُغفَل عند ضبط الصلاحيات: معامل التحويل ليس حقلًا وصفيًّا — بل أخطر رقم في بطاقة الصنف بعد التكلفة. وتركه مفتوحًا لمن يُنشئ الأصناف يجعل خطأ إدخال واحد يمرّ بلا مراجعة، وقد فُصِّلت الصلاحيات في صلاحيات المستخدمين.
الكسور: أين تذهب النصف حبّة؟
ولأن التقريب المتكرّر يصنع فرقًا حقيقيًّا مع الوقت:
| الحالة | القاعدة | الأثر |
|---|---|---|
| بيع نصف كرتون | الوحدة الأصغر تسمح | لا كسر أصلًا |
| تحويل ينتج كسرًا | قاعدة تقريب معلنة | ثابتة لكل الحركات |
| صنف لا يقبل التجزئة | امنع الكسر في النظام | يمنع خطأ الإدخال |
| وزن فعلي بثلاث خانات | خزّن بالدقّة كاملة | قرّب في العرض فقط |
| تقريب في كل سطر | يتراكم | قرّب في الإجمالي |
والصفّ الأخير قاعدة محاسبية عامّة تُنسى هنا: التقريب في السطر يتراكم والتقريب في الإجمالي لا. ففاتورة بمئة سطر مقرَّب كلٌّ منها تُنتِج فرقًا ظاهرًا عن الحساب الصحيح — والصواب أن يُحسَب بالدقّة كاملة ويُقرَّب مرّة واحدة عند العرض.
والصفّ الرابع يُخطئ فيه كثيرون بحسن نيّة: تخزين الوزن مقرَّبًا. فحين يُخزَّن ٢٤٫٧٥ كيلو على أنه ٢٥ يضيع ربع كيلو في كل استلام — ومئة استلام تعني خمسة وعشرين كيلو لا يعرف أحد أين ذهبت.
حين يكون الوزن الفعلي غير المكتوب
ولأن أصنافًا كثيرة تُباع بوزن يختلف عن وزن التعبئة المعلن:
- افصل الكمّية عن الوزن — عشرة صناديق تزن ٢٤٧ كيلو لا ٢٥٠.
- وسجّل الوزن عند الاستلام لا عند البيع فقط.
- واتّفق على من يزن — ميزانك أم ميزانه أم طرف ثالث.
- وحدّد فرقًا مقبولًا مكتوبًا — واحد بالمئة مثلًا.
- وسعّر على الوزن الفعلي إن كان هو أساس البيع.
والخطوة الرابعة تمنع نزاعًا لا ينتهي: الفرق المقبول مكتوب. فالوزن يتغيّر بالرطوبة والتبخّر والغبار، ونصف بالمئة فرق طبيعي في كثير من الأصناف — وبلا رقم متّفق عليه يصير كل فرق اتّهامًا، وقد فُصِّلت المواصفة في جودة المورّد.
حين يغيّر المورّد حجم العبوة
ولأنه يقع كثيرًا ويُعالَج غالبًا بأسوأ طريقة ممكنة:
| المعالجة | ما يقع | الحكم |
|---|---|---|
| تعديل المعامل على البطاقة نفسها | كل التاريخ يتغيّر | الخطأ الشائع |
| صنف جديد بمعامله | التاريخ يبقى سليمًا | الصواب |
| إدخال يدوي مؤقّت | يُنسى فيصير دائمًا | تجنّبه |
| تجاهل الفرق | فرق جرد مستمرّ | أسوأها |
والصفّ الثاني هو الصواب رغم أنه يبدو إثقالًا: عبوة جديدة تعني صنفًا جديدًا. فالرصيد القديم يبقى بمعامله حتى ينفد، والجديد يبدأ بمعامله — وتستطيع بعد ذلك أن تقرأ تاريخ الاثنين منفصلين، وهو ما تحتاجه حين تقارن تكلفة وسعرًا عبر سنة.
والصفّ الأول يفعله كثيرون لأنه أسرع: تعديل المعامل من ٢٤ إلى ٢٠. فيتحوّل كل استلام سابق بأثر رجعي، وتظهر أرصدة تاريخية لم تقع، ويصير تفسير أي فرق مستحيلًا — وقد فُصِّل حفظ التغييرات في سجلّ التغييرات.
الوحدة في العرض والفاتورة والتقرير
ولأن العميل والمورّد والفاحص يقرؤون وحدتك لا وحدتك الداخلية:
| المستند | بأي وحدة | لماذا |
|---|---|---|
| عرض السعر | وحدة العميل | يقارن بما يعرفه |
| أمر الشراء | وحدة المورّد | يمنع خطأ التوريد |
| مذكّرة الاستلام | الاثنتان معًا | وحدته ووحدتك |
| الفاتورة | وحدة البيع بوضوح | مطلب نظامي أيضًا |
| تقارير المخزون | الوحدة الأساسية | قابلية المقارنة |
أتعرف بأي وحدة يُحفَظ رصيدك فعلًا؟نضبط وحدات القياس ومعاملات التحويل في نظامك ونحصر صلاحية تعديلها — فتنتهي فروق لا تفسير لها.
اطلب ضبط وحدات القياسوالصفّ الثالث هو أنفع بند في هذا الجدول: مذكّرة استلام بوحدتين. فأنت تستلم ما كتبه هو وتُدخِل ما تخزّنه أنت، وإظهار الاثنين في مستند واحد يجعل خطأ المعامل ظاهرًا لحظة وقوعه لا بعد ستّة أشهر.
والصفّ الرابع له بُعد نظامي لا تشغيلي فقط: وحدة القياس بند في الفاتورة. فالفاتورة التي تقول «١٠» بلا وحدة ناقصة، وقد فُصِّلت متطلّبات الفاتورة في أخطاء الفوترة الإلكترونية.
ثلاث فروق تقول إن معاملك خاطئ
ولأن فرق المعامل له بصمة تميّزه عن السرقة والتلف:
| ما تراه | ما يعنيه | الفحص |
|---|---|---|
| فرق ثابت النسبة كل جرد | معامل خاطئ | اقسم الفرق على الحركة |
| فرق في صنف واحد فقط | بطاقته تحديدًا | راجِع معامله |
| رصيد سالب مع بضاعة موجودة | خصم بوحدة أكبر | راجِع وحدة البيع |
والصفّ الأول هو أوضح دليل وأكثره إهمالًا: فرق بنسبة ثابتة. فالسرقة لا تسير بنسبة منتظمة والتلف كذلك — أمّا خطأ المعامل فيُنتِج الفرق نفسه في كل مرّة لأنه رياضي محض. وحين ترى صنفًا ينقص أربعة بالمئة كل جرد فابحث في بطاقته لا في مستودعك.
والصفّ الثالث علامة لا تُخطئ: رصيد سالب والبضاعة على الرفّ. فهذا يقع حين يُخصَم من الرصيد بوحدة أكبر ممّا يُضاف — وهو خطأ إعداد صرف لا يحتاج تحقيقًا، وقد فُصِّلت الأرصدة الشاذّة في الأرصدة الشاذّة.
خمسة أخطاء تتكرّر في وحدات القياس
وحدتان أساسيتان للصنف
فتفقد القدرة على المطابقة أصلًا. وحدة تخزين واحدة يُحوَّل إليها كل شيء وغيرها عرض لا تخزين.
تعديل المعامل بأثر رجعي
فتتغيّر أرصدة شهور أُقفِلت. والتصحيح يكون بحركة تسوية مؤرَّخة اليوم لا بتغيير البطاقة.
تخزين الوزن مقرَّبًا
فيضيع ربع كيلو في كل استلام. والدقّة تُحفَظ كاملة والتقريب يكون في العرض فقط.
عبوة جديدة على البطاقة القديمة
فيختلط رصيدان بمعاملين. والعبوة الجديدة صنف جديد حتى ينفد القديم.
تتبّع العدد دون الوزن
في الأصناف الموزونة — فلا يُكتشَف نقص الوزن أبدًا مهما دقّ عدّ الصناديق.
ومتى تكفيك وحدة واحدة؟
هذا القسم يخالف مصلحتنا — فضبط الوحدات والمعاملات عمل تهيئة نبيعه. لكن كثيرًا من المنشآت لا تحتاجه:
| الحالة | ما يكفي | متى تُراجِع |
|---|---|---|
| تشتري وتبيع بالوحدة نفسها | وحدة واحدة | عند أول شراء بالجملة |
| خدمات بلا مخزون | لا ينطبق | عند بيع منتج |
| أصناف تُعدّ ولا تُوزَن | حبّة فقط | عند أول صنف موزون |
| عبوات ثابتة لا تتغيّر | معامل واحد يُدخَل مرّة | عند تغيير المورّد |
والصفّ الأول أشيعها: متجر يشتري كرتونًا ويبيع كرتونًا. فبناء سلسلة وحدات له إثقال بلا عائد — والإشارة التي تقول إن الوقت حان ليست حجم المنشأة بل أول مرّة تشتري بوحدة وتبيع بأخرى، فمن تلك اللحظة يصير المعامل موجودًا سواء أدخلته في النظام أم بقي في رأس أحدهم.
والصفّ الرابع يتغيّر بلا إشعار: تغيير المورّد. فالمورّد الجديد قد يعبّئ بعشرين لا بأربعة وعشرين، ويُستلَم الشحن الأول على المعامل القديم — وهذا أشيع مصدر لفرق يظهر فجأة بعد سنوات استقرار.
قائمة فحص لوحدات القياس
- وحدة تخزين أساسية واحدة لكل صنف.
- وهي الأصغر التي تتعامل بها فعلًا.
- معامل التحويل على بطاقة الصنف لا في المستندات.
- صلاحية تعديل المعامل محصورة ومسجَّلة.
- لا تعديل للمعامل بأثر رجعي — بل تسوية مؤرَّخة.
- عبوة جديدة تعني صنفًا جديدًا.
- قاعدة تقريب معلنة والتقريب في الإجمالي لا في السطر.
- الأصناف الموزونة لها كمّية ووزن معًا.
- فرق وزن مقبول مكتوب في الاتفاق.
- مذكّرة الاستلام تُظهِر وحدته ووحدتك معًا.
وابدأ بالبند العاشر إن لم تبدأ بغيره: مذكّرة استلام بوحدتين — فهي أرخص بنود القائمة وأسرعها كشفًا، لأنها تُظهِر خطأ المعامل لحظة وقوعه بدل أن ينتظر ستّة أشهر حتى الجرد.