أربعة مكاسب — وأربعة أثمان
ولأن القرار لا يُتَّخذ بحجم الطلب بل بما يحتمله نقدك وطاقتك:
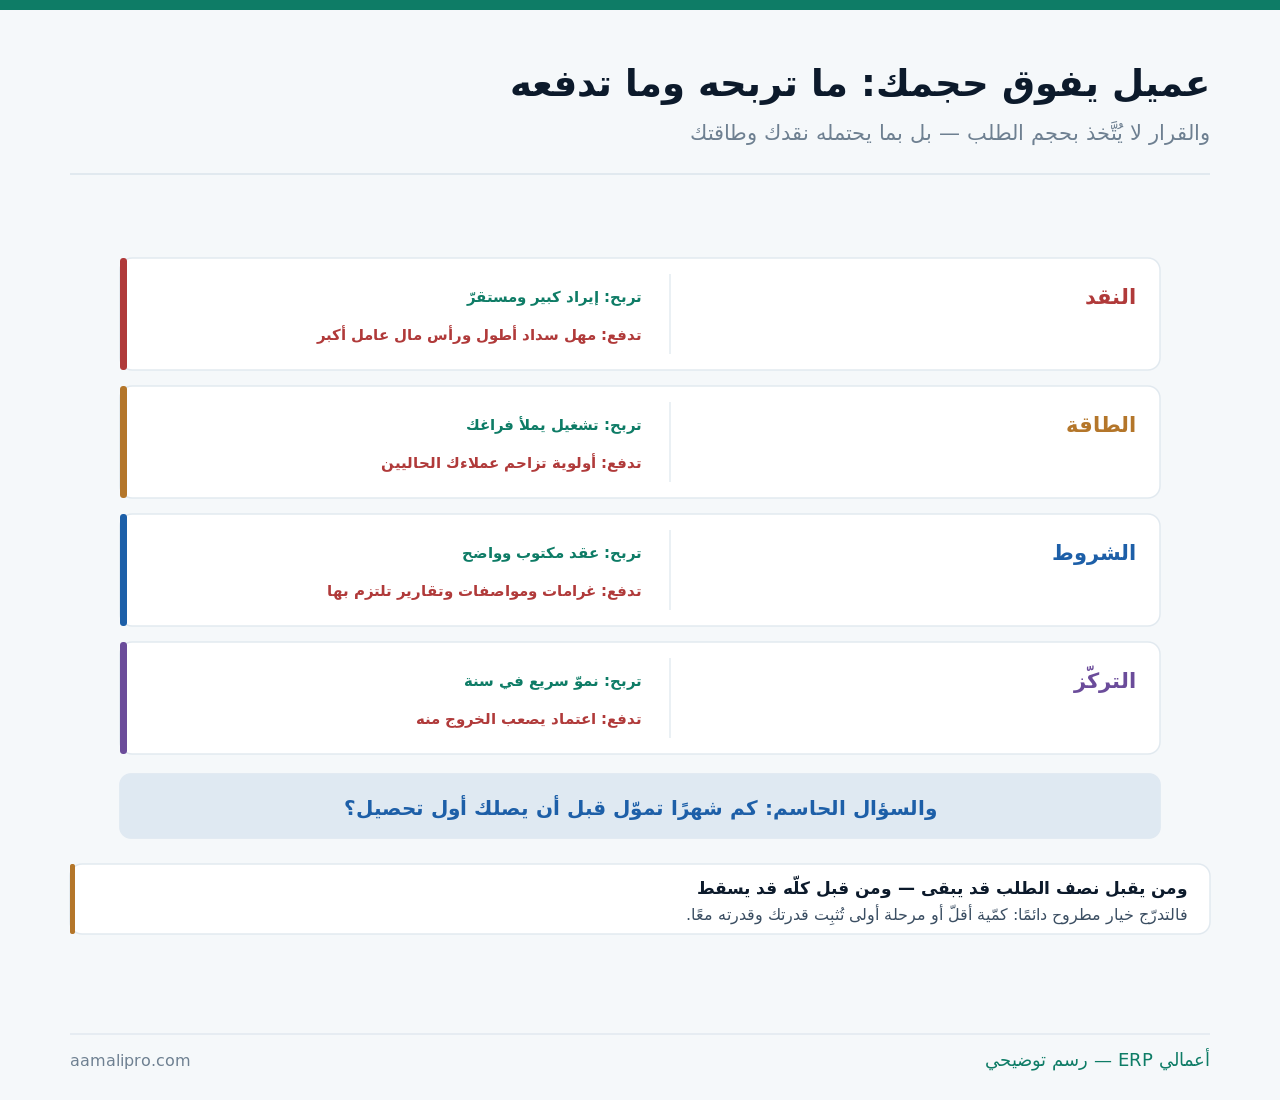
وموضع هذا المقال من غيره: سياسة الائتمان عن منح الأجل عمومًا، وتركّز الخطر عن قياس اعتمادك بعد أن يصير كبيرًا، وهذا عن لحظة القرار الأولى قبل التوقيع.
خمسة أرقام تُحسَب قبل الموافقة
ولأن الطلب الكبير يُموَّل من جيبك قبل أن يُدفَع لك:
| الرقم | كيف يُحسَب | ما يقع بإغفاله |
|---|---|---|
| المشتريات المسبقة | كلفة ما تشتريه له | نفاد سيولة قبل التسليم |
| مدّة الدورة الكاملة | شراء + تنفيذ + تسليم | تقدير أقصر من الواقع |
| مهلة السداد المطلوبة | تبدأ بعد التسليم | حسابها من الطلب |
| كلفة التمويل خلالها | تسهيل أو فرصة مؤجَّلة | هامش يبدو أعلى ممّا هو |
| ما يبقى لعملائك الحاليين | نقد وطاقة | تعثّر في تعاملك المستقرّ |
والصفّ الخامس يُغفَل فيقع أسوأ ما قد يقع: ما يبقى للباقين. فاستهلاك سيولتك كلّها في طلب واحد يجعل عملاءك المستقرّين يتأخّرون — فتخسرهم لتربح واحدًا، وقد فُصِّل في وضوح التدفّق النقدي.
والصفّ الرابع يُصحّح قراءة الربح: كلفة التمويل. فهامش يبدو ممتازًا قد يتآكل حين تُحسَب كلفة تمويل ثلاثة أشهر — والمقارنة الصحيحة بين هامشه بعد التمويل وهامش عملائك العاديين، وقد فُصِّلت في التسهيلات البنكية.
ستّة بنود تُقرأ قبل التوقيع
ولأن عقود المشترين الكبار مكتوبة لصالحهم بطبيعتها:
| البند | ما يُنتبَه له | خطره |
|---|---|---|
| مهلة السداد | من أي تاريخ تبدأ | من الفاتورة أم من الاستلام؟ |
| الغرامات | سقفها ومسبّباتها | قد تفوق هامشك |
| الكمّيات | ملزِمة أم تقديرية | تشتري لطلب لا يأتي |
| الإلغاء | حقّه في الإنهاء | مخزون على يدك |
| المواصفة والفحص | من يقرّر المطابقة | رفض بعد التسليم |
| التعديل بالأسعار | إن ارتفعت كلفتك | التزام سنة بسعر اليوم |
أتعرف كم شهرًا ستموّل هذا الطلب؟نحسب معك دورة النقد الكاملة لطلب بعينه — شراءً وتنفيذًا وتحصيلًا — قبل أن توقّع لا بعده.
اطلب حساب دورة النقدوالصفّ الثالث هو أخطر ما يُوقَّع بحماس: الكمّيات التقديرية. فعقد يذكر كمّية متوقّعة بلا التزام يجعلك تشتري وتوظّف لطلب قد لا يأتي — والصياغة الآمنة أن يكون الشراء مقابل أوامر مؤكَّدة، وقد فُصِّل في أمر الشراء الإطاري.
والصفّ الثاني يُقرأ بالحساب لا بالقراءة: الغرامات. فنسبة يومية تبدو صغيرة قد تبلغ في أسبوعين ما يفوق ربح الصفقة — والحساب قبل التوقيع يُنهي المفاجأة، وقد فُصِّل في غرامة التأخير.
من ينفّذ — ومن يتأخّر بسببه؟
ولأن الطاقة لا تتمدّد بالتوقيع:
| المسألة | ما يُحسَب | ما يقع بإغفاله |
|---|---|---|
| نسبة طاقتك التي يستهلكها | بالساعات أو الوحدات | تأخّر الجميع |
| ذروته مقابل ذروتك | أيتزامنان؟ | اختناق في شهر واحد |
| ما يلزم من عمالة أو معدّات | وكم تستغرق إضافته | وعد بموعد لا يُدرَك |
| أثره على مواعيد الباقين | يُبلَّغون مسبقًا | فقد صامت لعملاء |
| ما بعد انتهاء الطلب | طاقة زائدة تبقى | كلفة ثابتة بلا إيراد |
والصفّ الأخير يُنسى في لحظة الحماس: ما بعد الطلب. فتوظيف أو شراء معدّة لأجل عقد سنة يترك بعده كلفة ثابتة — والصياغة الأسلم أن تُغطّى الذروة بترتيب مؤقّت، وقد فُصِّل في العمالة الموسمية.
والصفّ الثاني يُحدِّد الجدوى أحيانًا: تزامن الذروات. فعميل ذروته في موسمك أنت يعني أن تخدمه على حساب من يشتري منك في أفضل شهورك — وهذا حساب يُجرى قبل الوعد بالمواعيد.
خمس صيغ تقبل بها بلا أن تخاطر بكلّك
ولأن الخيار ليس القبول أو الرفض فقط:
- ابدأ بجزء من الكمّية — مرحلة أولى تُثبِت الطرفين.
- واطلب دفعة مقدّمة تغطّي المشتريات لا الربح.
- واجعل التسليم مراحل والفوترة معه.
- واربط التوسّع بانتظام السداد لا بالوعد.
- واتّفق على مراجعة الأسعار عند تغيّر الكلفة.
والخطوة الثانية أعدل ما يُطلَب ولا يُطلَب: دفعة تغطّي المشتريات. فطلبها ليس شكًّا في العميل بل تمويلًا لما يشتريه هو — وصياغتها بهذا المعنى تجعلها مقبولة عند أكثر المشترين، وقد فُصِّلت في الدفعات المقدَّمة.
والخطوة الثالثة تُقلّل ما تموّله إلى الثلث أحيانًا: التسليم والفوترة على مراحل. فبدل تمويل الطلب كاملًا حتى نهايته تدور نقودك مع كل مرحلة — وهذا وحده قد يجعل الطلب ممكنًا بلا تمويل خارجي، وقد فُصِّل في الطلبات المفتوحة والتسليم الجزئي.
خصم الكمّية: متى يصحّ ومتى يُهلِك؟
ولأن الحجم يُغري بخصم لا تحتمله بنيتك:
| الحالة | الحكم | لماذا |
|---|---|---|
| الحجم يخفض كلفتك فعلًا | الخصم مبرَّر | تشتري أرخص وتوزّع الثابت |
| الحجم لا يغيّر كلفة الوحدة | الخصم من هامشك | حجم بلا وفر |
| خصم مقابل دفع أسرع | قد يصحّ | يُقارَن بكلفة التمويل |
| خصم مقابل التزام كمّية | يصحّ بشرط | أن تكون ملزِمة لا تقديرية |
| خصم لدخول الحساب | خطر متكرّر | السعر الأول يصير سقفًا |
أيغطّي سعرك كلفتك بعد كل شيء؟نحسب كلفة الوحدة الحقيقية لطلبك الكبير — بالتمويل والمناولة والغرامات المحتملة — قبل التسعير.
اطلب حساب كلفة الوحدةوالصفّ الأخير يُنتِج ضررًا يمتدّ سنوات: سعر الدخول. فخصم كبير لكسب أول طلب يصير مرجعًا لكل تفاوض بعده — ورفعه لاحقًا أصعب من عدم منحه، والبديل أن يُمنَح شيء غير السعر: مهلة أطول أو خدمة إضافية لمرّة، وقد فُصِّل في حساب الخصم.
والصفّ الثالث يُحسَب لا يُقدَّر: الخصم مقابل السرعة. فخصم نظير سداد فوري يقابل كلفة تمويل كنت ستتحمّلها — والمقارنة بينهما تُظهِر أيّهما أوفر، وقد فُصِّل في إدارة التحصيل.
خمسة تحميك أثناء التنفيذ
ولأن ما يُتّفق عليه شفهيًّا يُنسى عند أول خلاف:
| الإجراء | ما يمنعه | كلفته |
|---|---|---|
| أمر شراء مؤكَّد لكل دفعة | إنكار الطلب | إجراء |
| إثبات تسليم موقَّع | نزاعًا على الاستلام | مستند |
| كشف حساب شهري بمصادقة | تراكم خلاف قديم | دقائق |
| توثيق كل تغيير في الطلب | عملًا بلا مقابل | رسالة مكتوبة |
| مراجعة الغرامات قبل قبولها | خصمًا يُفرَض | قراءة العقد |
والصفّ الرابع هو أشيع تسرّب مع العملاء الكبار: التغييرات. فطلب إضافي صغير يُقبَل مجاملةً ثمّ يتكرّر عشرين مرّة — وتوثيق كل تغيير برسالة تذكر أثره في السعر أو الموعد يُنهي ذلك، وقد فُصِّل في طلبات التغيير.
والصفّ الثالث يمنع خلافًا يظهر بعد سنة: مصادقة الكشف. فمطابقة شهرية موقَّعة تُنهي الفروق وهي صغيرة — وقد فُصِّلت في كشف حساب العميل.
ثلاثة أرقام أثناء التعامل
ولأن الطلب الكبير يُدار بأرقامه لا بحماسه:
| الرقم | ما يكشفه | ما تفعله |
|---|---|---|
| أيام التحصيل الفعلية منه | أيلتزم بالمهلة؟ | أوقِف التوسّع إن تأخّر |
| هامشه بعد كلفة التمويل | الربح الحقيقي | قارِنه بعملائك |
| نسبته من مبيعاتك | التركّز المتكوّن | اقرأها كل ربع |
والرقم الأول هو صمّام الأمان: أيام التحصيل الفعلية. فعميل يتّفق على ستّين يومًا ويسدّد في تسعين يموّل نفسه منك — وربط أي توسّع في الكمّية بانتظام سداده يحميك بلا مواجهة، وقد فُصِّل في أعمار الديون.
والرقم الثالث يُقرأ مبكّرًا لا بعد سنتين: نسبته من مبيعاتك. فتجاوزها حدًّا يجعل قرارك التالي مختلفًا — إمّا تنويع متعمَّد وإمّا قبول واعٍ بالتركّز، وقد فُصِّل في تركّز الخطر.
خمسة أخطاء مع العميل الأكبر
حساب الربح بلا كلفة التمويل
فهامش يبدو ممتازًا يتآكل بتمويل ثلاثة أشهر — والمقارنة تكون بعد التمويل.
الشراء على كمّية تقديرية
فتشتري وتوظّف لطلب قد لا يأتي — والشراء يكون مقابل أوامر مؤكَّدة.
قبول غرامات بلا حساب
فنسبة يومية صغيرة قد تبلغ في أسبوعين ما يفوق ربح الصفقة.
خصم كبير لدخول الحساب
فيصير السعر الأول سقفًا لكل تفاوض بعده — ورفعه أصعب من عدم منحه.
إهمال عملائك الحاليين
فتخسر مستقرًّا لتربح واحدًا — وأثره يظهر بعد انتهاء الطلب الكبير.
ومتى يكون الرفض هو القرار الصحيح؟
هذا القسم يخالف مصلحتنا — فنموّك يعني نموّ ما نبيعه لك. لكن بعض الطلبات تُسقِط من يقبلها:
| الحالة | الحكم | البديل |
|---|---|---|
| التمويل يفوق ما تملك وتستطيع اقتراضه | يُرفَض أو يُجزَّأ | اعرض مرحلة أولى |
| غرامات بلا سقف | يُرفَض | اطلب سقفًا مكتوبًا |
| مواصفة لا تملك إثبات مطابقتها | يُرفَض | أهِّل نفسك أوّلًا |
| سعر دون كلفتك بعد كل شيء | يُرفَض | الحجم لا يُصلِح خسارة الوحدة |
| شروط تمنعك من خدمة غيره | يُقرأ بعناية | تفاوض على النطاق |
والصفّ الرابع قاعدة لا استثناء لها: الحجم لا يُصلِح خسارة الوحدة. فبيع كل وحدة بأقلّ من كلفتها يعني أن الطلب الأكبر خسارة أكبر — والأمل بأن «الحجم سيعوّض» يخالف الحساب، وقد فُصِّل في نقطة التعادل.
والصفّ الخامس يُقرأ حرفًا حرفًا: الحصرية. فشرط يمنعك من خدمة منافسيه قد يبدو مقبولًا اليوم ويُغلِق سوقك غدًا — وتحديد نطاقه بمنتج أو منطقة أو مدّة يجعله محتمَلًا، وقد فُصِّل في الوكالة الحصرية.
قائمة فحص قبل قبول طلب كبير
- دورة النقد الكاملة محسوبة بالأشهر.
- والمبلغ الذي ستموّله معلوم ومتاح أو مؤمَّن.
- وهامشه محسوب بعد كلفة التمويل.
- ومهلة السداد معلوم من أي تاريخ تبدأ.
- والغرامات لها سقف محسوب لا نسبة مفتوحة.
- والكمّيات ملزِمة أو الشراء مقابل أوامر مؤكَّدة.
- ونسبة طاقتك التي يستهلكها محسوبة.
- وأثره على مواعيد عملائك الحاليين مدروس.
- والتسليم والفوترة على مراحل ما أمكن.
- والتوسّع مربوط بانتظام سداده لا بوعده.
وابدأ بالبند الأول والثاني معًا إن لم تبدأ بغيرهما: كم تموّل ولكم شهرًا — فهما اللذان يفرّقان بين فرصة نموّ ومصيدة سيولة، وكل بند بعدهما يحسّن الصفقة ولا يُنقِذها.