ربح ثابت… ومصدره تغيّر
وهذه الصورة التي لا تظهر في السطر الأخير:
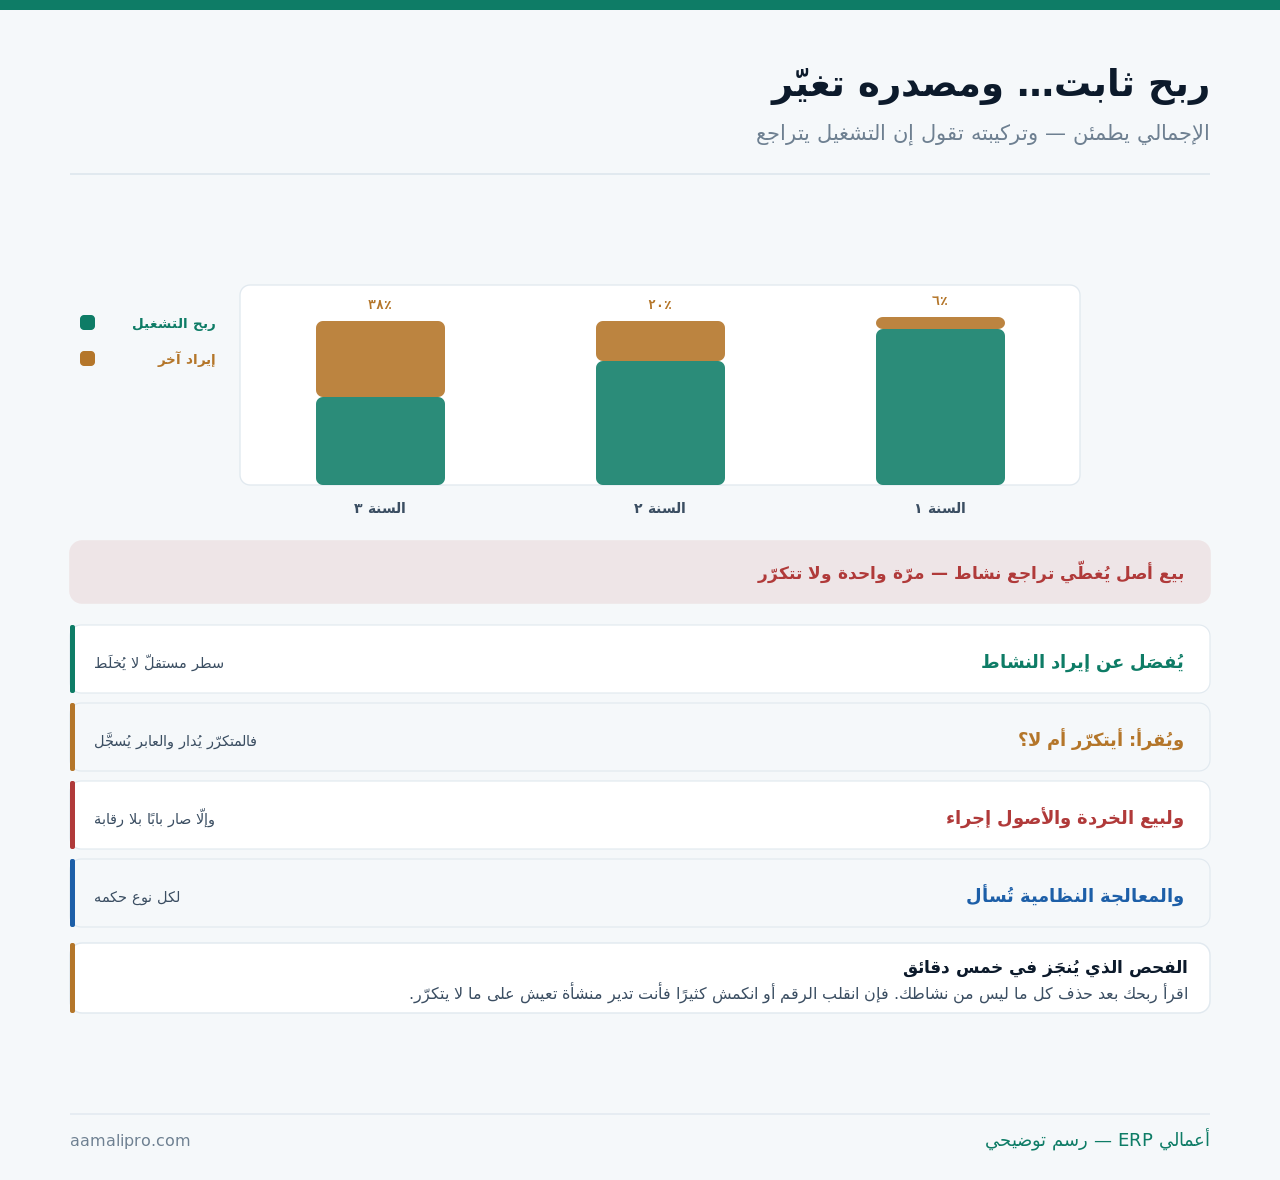
وهذا عن ما يدخل من خارج نشاطك. أمّا قراءة قائمة الدخل بطبقاتها فمفصَّلة في كيف تقرأ قائمة الدخل من النظام المحاسبي؟، وأسس المقارنة الزمنية في كيف تقارن أرقامك؟ أربعة أسس.
من أين تأتي هذه الإيرادات؟
ولأن لكل مصدر سلوكًا مختلفًا ومعالجة مختلفة:
| المصدر | أيتكرّر؟ | ما يُنتبَه له |
|---|---|---|
| بيع أصل مستبعَد | لا | ربح أو خسارة لا إيراد بيع |
| بيع خردة أو مخلّفات | يتكرّر بانتظام أحيانًا | باب رقابي مهمل |
| حسم أو دعم من مورّد | قد يتكرّر | قد يخفّض التكلفة لا يزيد الإيراد |
| تعويض تأمين | لا | يُقابله عادةً خسارة |
| تأجير مساحة أو معدّة فائضة | يتكرّر | قد يصير نشاطًا |
| غرامات تأخير محصَّلة | قليل | يُوثَّق مصدره |
والصفّ الثالث أكثرها إساءةً في التصنيف: حسم المورّد ليس إيرادًا في أكثر الحالات — بل تخفيضًا لتكلفة ما اشتريتَه. وتسجيله إيرادًا يُضخّم الإيراد ويُضخّم التكلفة معًا فيبدو هامشك أسوأ ممّا هو.
والصفّ الخامس يستحقّ انتباهًا إداريًّا: تأجير فائض يتحوّل إلى نشاط بمرور الوقت — وحين يصير كذلك يُدار كنشاط له إيراده ومصروفه، وقد فُصِّل في الوحدات المؤجَّرة: الإشغال والتحصيل.
والمعالجة النظامية لكل نوع يُسأل عنها المحاسب القانوني — والمكتوب هنا تنظيم إداري للقراءة والضبط لا رأي في المعالجة.
سطر مستقلّ… وحساب مستقلّ
ولأن الخلط يُفسِد كل قراءة بعده:
- حساب مستقلّ لكل مصدر متكرّر — لا حساب «إيرادات أخرى» واحد.
- وفصلها عن إيراد النشاط في قائمة الدخل.
- وربطها بمركز التكلفة الذي نتجت عنه.
- وتسجيل ما يقابلها — كلفة الأصل المباع أو الخسارة المؤمَّن عليها.
- وقراءة الاتجاه — أترتفع حصّتها سنة بعد سنة؟
والخطوة الرابعة تُصحّح رقمًا يبدو ممتازًا: بيع أصلٍ بثمنٍ ليس ربحًا بذلك الثمن — بل الفرق بين ثمن البيع وقيمته الدفترية، وقد فُصِّل في إدارة الأصول الثابتة وحساب الإهلاك.
أخطر باب في هذا الملفّ
ولأنه مال يخرج من المنشأة بلا فاتورة في أكثر الحالات:
| الضابط | كيف يُنفَّذ | ما يقع بدونه |
|---|---|---|
| من يقرّر البيع | مسؤول محدَّد لا أي أحد | بيع بلا علم أحد |
| تسعير معلوم | سعر مرجعي أو عروض | سعر بالمزاج |
| إخراج بمستند | كأي صرف من المخزون | اختفاء بلا أثر |
| تحصيل عبر الحساب | لا نقدًا في الجيب | مال لا يصل |
| وزن أو عدد موثَّق | قبل الخروج | خلاف على الكمّية |
والضابط الرابع هو الذي يُغلِق الباب: التحصيل إلى حساب المنشأة. فبيع الخردة نقدًا لمن يمرّ بالباب هو أشيع تسرّب في المصانع والورش — والمبالغ تبدو صغيرة حتى تُجمَع سنويًّا.
ويُعامَل الفائض والتالف بالمنطق نفسه: ما يخرج يُوثَّق — وقد فُصِّل في متابعة الهدر والفاقد وتأثيره على الأرباح ومنع التلاعب في كيف يساعد النظام على منع التلاعب المالي؟.
من يبيع خردتك اليوم… وإلى أين يذهب المال؟نضبط إجراء بيع الفائض والخردة: من يقرّر، وبأي سعر، وبأي مستند، وإلى أي حساب — في صفحة واحدة.
اطلب ضبط الإجراءما يصلك بعد حادث ليس ربحًا
ولأن قراءته منفردًا تُعطي صورة مقلوبة:
| الحالة | ما يُسجَّل | كيف يُقرأ |
|---|---|---|
| تعويض عن أصل تالف | مقابل استبعاد الأصل | الفرق فقط هو الأثر |
| تعويض عن مخزون تالف | مقابل إخراج المخزون | قد يكون أقلّ من الكلفة |
| تعويض عن توقّف | يُقابل خسارة تشغيل | لا يُقرأ إيرادًا |
| مبلغ مستردّ من مورّد | تخفيض تكلفة | لا إيراد |
والصفّ الثالث يخدع من يقرأ الشهر منفردًا: شهر فيه تعويض يبدو ممتازًا — بينما هو شهر وقع فيه ضرر. والقراءة الصحيحة تضع التعويض بجانب الخسارة التي عوّضها، وقد فُصِّل في التأمين على الأصول والمخزون.
وتوقيت التسجيل يُنتبَه له: الحادث والتعويض حدثان في زمنين مختلفين غالبًا — وتسجيلهما في شهرين يجعل أحدهما سيّئًا والآخر ممتازًا بلا سبب تشغيلي.
ويُنتبَه إلى ما يقابل التعويض من كلفة لا تظهر في المطالبة: ساعات إعداد الملفّ والمتابعة والتقدير. فتعويضٌ كبير صاحبَه شهر من عمل إداري وتوقّف جزئي — والرقم الصافي أقلّ ممّا يظهر في القائمة بكثير.
وأمّا المبالغ التي ما زالت مطالبات لم تُقبَل بعد فلا تُسجَّل إيرادًا بالتفاؤل: مطالبة قيد الدراسة ليست مالًا — وتسجيلها مبكّرًا يُنشئ رقمًا يُعكَس لاحقًا ويُفسِد مقارنة فترتين.
اقرأ ربحك مرّتين
ولأن رقمًا واحدًا لا يكفي لقرار:
- اقرأ الربح كاملًا — فهو ما دخل فعلًا.
- ثمّ اقرأه بعد حذف غير المتكرّر.
- وقارِن الرقمين عبر ثلاث سنوات.
- واحكم على النشاط بالثاني لا بالأول.
- وخطّط بالثاني كذلك — فالتوسّع يُبنى على ما يتكرّر.
والخطوة الثالثة تكشف الاتجاه: حصّة غير المتكرّر ترتفع سنة بعد سنة تعني أن النشاط يتآكل ويُغطّى. وقد فُصِّل التقاط التراجع مبكّرًا في كيف تكتشف تراجع الأرباح مبكرًا؟.
وليست كلّها إشارة سيّئة
ولأن بعضها دليل إدارة جيّدة لا ضعف:
| الحالة | ما تعنيه | الحكم |
|---|---|---|
| تأجير مساحة فائضة | استغلال طاقة معطّلة | إيجابي |
| بيع أصل لم يعد يُستعمَل | تحرير نقد وتقليل صيانة | إيجابي |
| بيع خردة بانتظام | دورة إنتاج طبيعية | محايد — ويُضبَط |
| حسم مورّد بحجم الشراء | قوّة تفاوضية | إيجابي |
| تعويض متكرّر | حوادث تتكرّر | سلبي — راجِع السبب |
والصفّ الثاني قرار جيّد يُشجَّع عليه: أصل معطّل يستهلك مساحة وصيانة وتأمينًا. وبيعه يحرّر نقدًا ويوقف كلفة — والمهمّ أن يُقرأ ربحه على حقيقته لا كأنه أداء تشغيلي.
والصفّ الأخير عكس ما يبدو: تعويضات متكرّرة تعني حوادث متكرّرة — والرقم الجيّد في القائمة يخفي مشكلة في الموقع، وقد فُصِّل في حوادث العمل: ما يُسجَّل قبل أن يقع الكبير.
أربعة ضوابط تكفي هذا الباب
ولأنه باب يُدار بقليل من الترتيب:
| الضابط | ما يمنعه | من ينفّذه |
|---|---|---|
| إذن بيع لأي أصل أو فائض | بيع بلا قرار | مالك أو مدير |
| حساب مستقلّ لكل مصدر | الخلط | المحاسب |
| مطابقة شهرية للبنود | مبالغ بلا مصدر | المالي |
| مراجعة سنوية للأصول الراكدة | أصول تُستهلَك بلا فائدة | التشغيل |
والضابط الأخير يُنتِج إيرادًا ويُنقِص مصروفًا معًا: جولة سنوية على ما لا يُستعمَل — معدّات وأثاث ومخزون راكد، وقد فُصِّل في المخزون الراكد: متى تُخفَّض قيمته؟ وإدارة عهد الأصول.
والضابط الأول يُصاغ بحدّ مبلغ: ما دون مبلغ صغير يُعتمَد من المدير المباشر وما فوقه من المالك — وقد فُصِّل مبدأ المصفوفة في إدارة الموافقات المالية قبل الصرف.
أتقرأ ربحك مرّتين أم مرّة واحدة؟نفصل حساباتك غير التشغيلية ونُخرِج لك ربحك بدونها — عبر ثلاث سنوات في صفحة واحدة.
اطلب فصل الإيراداتخمسة أخطاء في هذا الباب
وكلّها تُنتِج قراءة مطمئنّة وخاطئة:
| الخطأ | أثره | العلاج |
|---|---|---|
| تسجيل بيع الأصل إيرادًا كاملًا | ربح وهمي | الفرق عن الدفترية |
| حسم المورّد كإيراد | هامش مشوَّه | تخفيض تكلفة |
| حساب «أخرى» واحد | لا يُعرَف المصدر | حساب لكل نوع |
| قراءة الشهر منفردًا | قفزات بلا سبب | قراءة سنوية |
| التخطيط على غير المتكرّر | مصروف دائم بإيراد عابر | خطّط بالتشغيلي |
والخطأ الأول أكثرها شيوعًا في المنشآت الصغيرة: مركبة بيعت تُسجَّل إيرادًا كاملًا بثمنها — بينما الأثر هو الفرق بين ثمنها وقيمتها الدفترية فقط.
والخطأ الأخير أخطرها على الاستمرار: التوسّع بمال لن يتكرّر — وقد فُصِّل حساب قرار التوسّع في قرار التوسّع: متى تفتح الفرع الثاني؟.
ومتى لا يستحقّ هذا التفصيل؟
ونقولها ونحن نبيع تهيئة شجرة الحسابات: ليست كل منشأة تحتاج هذا الفصل.
| الحالة | الكافي | متى تتغيّر |
|---|---|---|
| لا يوجد غير التشغيلي أصلًا | لا شيء | عند أول بيع أصل |
| مبالغ ضئيلة مرّة في السنة | حساب واحد يكفي | عند التكرار |
| بلا أصول ولا مخزون | لا خردة ولا بيع | مع أول أصل |
| بيع خردة منتظم | يستحقّ ضبطًا فوريًّا | فورًا |
| حصّته تتجاوز عُشر ربحك | يستحقّ فصلًا وقراءة | فورًا |
والصفّ الثاني صادق: بيع أثاث قديم مرّة في السنة لا يحتاج بنية حسابات — يحتاج سطرًا واضحًا وتوثيقًا للعملية، والباقي تفصيل بلا فائدة.
والنصيحة التي تقلّل ما تشتريه منّا: لا تعيد بناء شجرة حساباتك لأجل هذا الباب. فحسابان أو ثلاثة يكفيان أكثر المنشآت — والأهمّ ليس عدد الحسابات بل أن تعرف، حين تقرأ ربحك، أي جزء منه سيتكرّر السنة القادمة.
قائمة فحص للإيرادات غير التشغيلية
وتُراجَع مرّة في السنة وعند كل بيع كبير:
الفصل
حساب لكل مصدر — لا «أخرى» واحد.
التكرار
اسأل عن كل بند: أيتكرّر؟
الخردة
إذن وسعر ومستند وحساب بنكي.
المقابل
كل إيراد يقابله ما نتج عنه.
القراءة
الربح مرّتين — بها وبدونها.
وابدأ بطرح واحد اليوم: احذف من ربح السنة الماضية كل ما ليس من نشاطك. فالرقم الباقي هو ما تملكه فعلًا — وهو الرقم الذي يُبنى عليه أي قرار توسّع أو توظيف في السنة القادمة.