مؤجَّرة… لا تعني محصَّلة
وهذه أوضح صورة للفرق بين الرقمين:
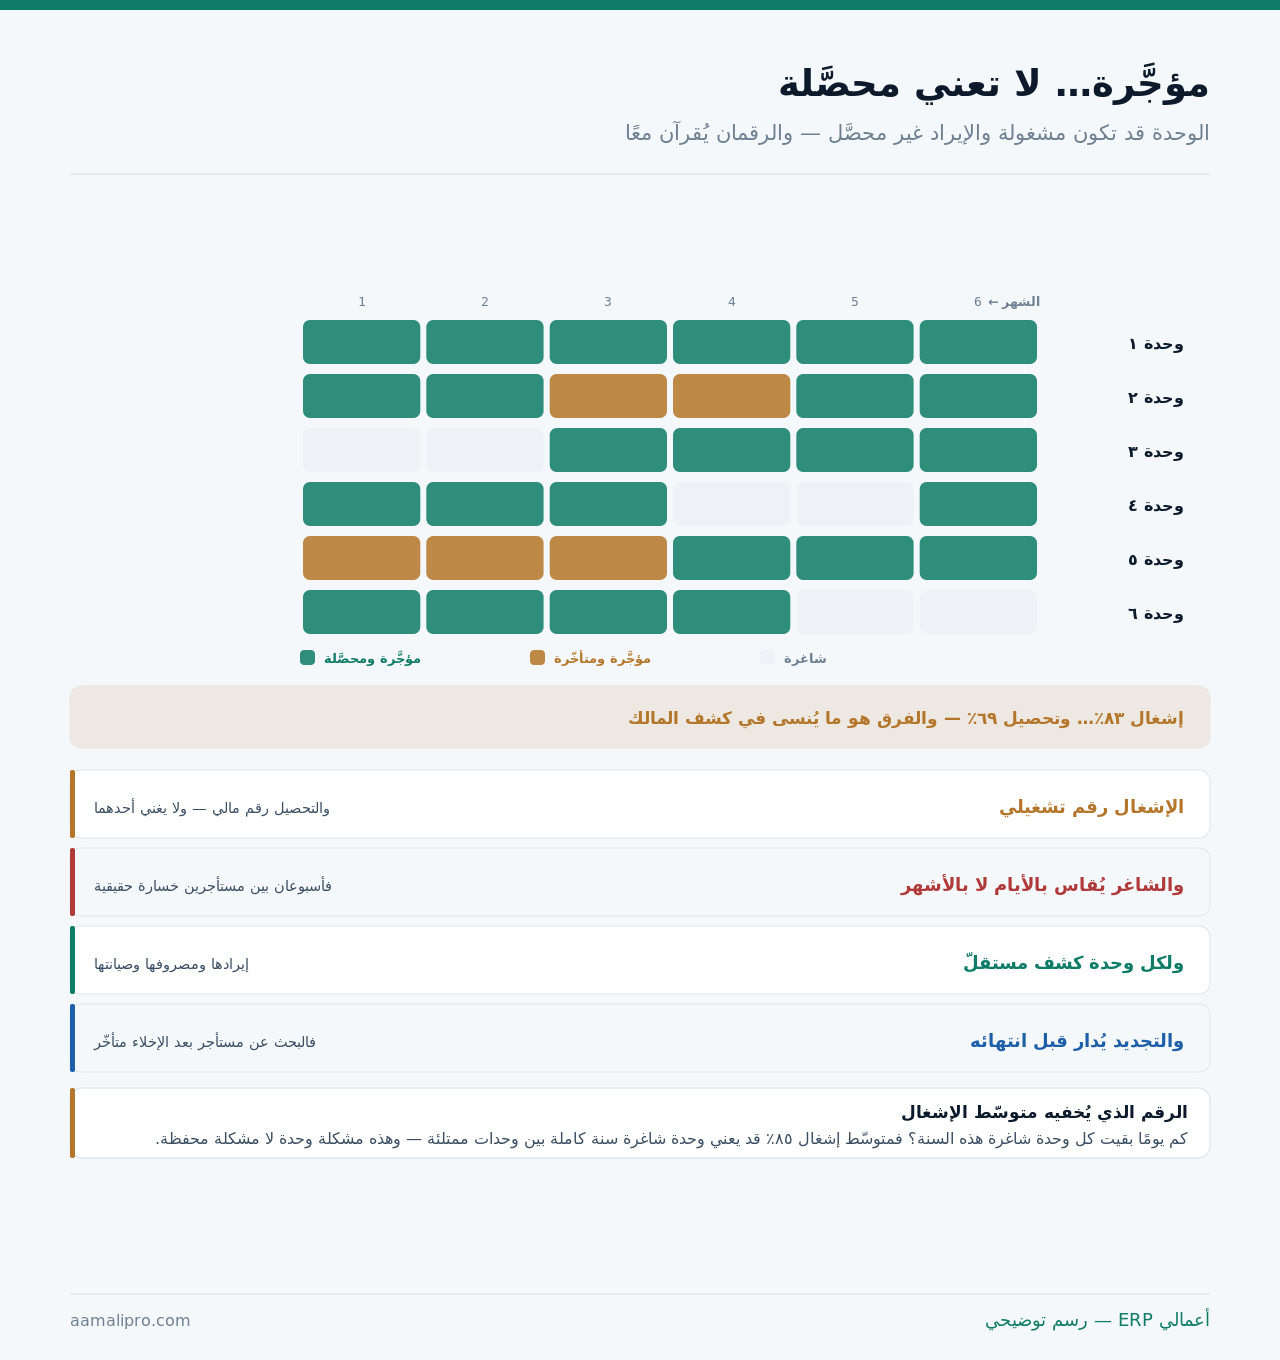
وهذا عن إدارة الوحدة والتحصيل. أمّا عقود الإيجار التي تدفعها أنت وأصولك المستأجَرة فمفصَّلة في متابعة عقود الإيجار والأصول المستأجَرة.
كل وحدة كشف مستقلّ
ولأن الإجمالي يُخفي الخاسر بين الرابحين:
| ما يُسجَّل للوحدة | لماذا | ما يقع بدونه |
|---|---|---|
| إيجارها المتعاقَد عليه | المرجع للمقارنة | لا يُعرَف الفرق |
| ما حُصِّل منها فعلًا | الرقم النقدي | خلط المحصَّل بالمستحقّ |
| أيام شغورها | الخسارة الحقيقية | تُنسى تمامًا |
| صيانتها ومصروفها | الربحية | صيانة تُحمَّل على المحفظة |
| تاريخ انتهاء عقدها | التجديد | يُكتشَف متأخّرًا |
والصفّ الرابع هو الذي يقلب الترتيب: وحدة بإيجار مرتفع وصيانة متكرّرة قد تكون أقلّ ربحًا من وحدة أرخص لا تحتاج شيئًا. ولا يظهر ذلك إلّا بكشف لكل وحدة، وقد فُصِّل المبدأ في كيف تحسب ربحية كل عميل.
ويُبنى ذلك في النظام بمركز تكلفة لكل وحدة لا بحساب: فالحسابات تكبر والمراكز تُوزَّع — وقد فُصِّل في إدارة مراكز التكلفة.
والسؤال الذي يسبق ذلك كلّه: ما حدّ الوحدة عندك؟ فمن يملك عمارة بعشر شقق فالشقّة وحدة، ومن يملك مستودعًا مقسّمًا فالقسم وحدة، ومن يؤجّر محلًّا كاملًا فالعقار نفسه وحدة. والخطأ الشائع أن يُعامَل العقار كوحدة وفيه عشرة مستأجرين — فتُقرأ نتيجته إجمالًا وتضيع الشقّة التي بقيت شاغرة ثمانية أشهر داخل متوسّط مريح.
ومتى تُنشأ الوحدة في النظام؟ عند أول عقد لا قبله — إلّا في حالة واحدة: عقار مقسّم مسبقًا تعرف عدد وحداته. فإنشاء وحدات لعقار لم يُقسَّم بعدُ يُنتِج سجلّات فارغة تشوّش نسبة الإشغال، لأن المقام في الحسبة سيكبر بوحدات لا وجود لها بعد.
الشاغر يُقاس بالأيام لا بالأشهر
ولأن الأشهر تُخفي أسابيع تتراكم:
- سجّل تاريخ الإخلاء وتاريخ العقد الجديد — والفرق أيام الشغور.
- واضربها في الإيجار اليومي — فتلك خسارة رقمية لا شعور.
- واقرأ سببها — سعر أعلى من السوق؟ أم تجهيز متأخّر؟ أم تسويق متأخّر؟
- وقارِن بين الوحدات — فالمتكرّرة شغورها لها سبب ثابت.
- وابدأ التسويق قبل الإخلاء لا بعده.
والخطوة الثالثة تحتاج صدقًا: الشغور الطويل غالبًا سعر لا سوق. فإن كانت وحداتك المشابهة تُؤجَّر وهذه لا تُؤجَّر فالسبب فيها أو في سعرها لا في السوق.
ويُفرَّق بين شغور اختياري وشغور اضطراري: وحدة تُركت شاغرة لتجديد مخطَّط له ليست كوحدة لم يأتِ لها مستأجر. والأولى استثمار مؤقّت يُحسَب ضمن كلفة التجديد، والثانية إشارة إلى السعر أو الموقع أو التسويق — وخلط الاثنين في رقم واحد يُخفي المشكلة داخل المبرَّر.
ومدّة التجهيز بين مستأجرين تُقاس هي الأخرى: أسبوع دهان وتنظيف مقبول، وثلاثة أسابيع مشكلة تشغيل لا مشكلة سوق. وأكثر ما يطيلها انتظار عروض المقاولين بعد الإخلاء بدل ترتيبها قبله.
الإيجار المتأخّر: سلّم لا انتظار
ولأن التأخّر يُدار بإجراء معلن لا بمجاملة تطول:
| الوقت | الإجراء | من يفعله |
|---|---|---|
| قبل الاستحقاق بأسبوع | تذكير ودّي | آلي |
| يوم الاستحقاق | إشعار | آلي |
| بعد ٧ أيام | اتصال مسجَّل | المحصّل |
| بعد ٢١ يومًا | إشعار مكتوب رسمي | مدير الأملاك |
| بعد ذلك | حسب العقد والنظام | يُسأل عنه مختصّ |
والقاعدة التي تمنع تراكم المتأخّرات: التصعيد بالتاريخ لا بالمزاج — فمن يؤجّل الاتصال حرجًا يجد نفسه بعد ستّة أشهر أمام مبلغ يصعب تحصيله وعلاقة توتّرت أكثر.
ويُقرأ التأخّر بأعماره كما تُقرأ الذمم: ثلاثون يومًا وستّون وتسعون — وقد فُصِّل في تقارير أعمار الديون وربطها بإجراءات التحصيل.
كم وحدة عندك متأخّرة الآن؟ وكم يومًا؟نضبط كشف كل وحدة بإشغالها وتحصيلها وصيانتها، ونربطه بتذكيرات التحصيل ومواعيد التجديد.
اطلب ضبط المحفظةالصيانة: على من تُحمَّل؟
ولأن هذا أكثر ما يُختلَف فيه ويُنسى تسجيله:
| الحالة | من يتحمّل | ما يُوثَّق |
|---|---|---|
| عطل إنشائي | المالك | الفاتورة والوحدة |
| استهلاك عادي | المالك غالبًا | يُحمَّل على الوحدة |
| سوء استعمال | المستأجر | صور ومحضر |
| تجهيز قبل التأجير | المالك | يُرسمَل أو يُحمَّل |
| صيانة دورية متعاقَد عليها | حسب العقد | عقد وجدول |
والصفّ الثالث يحتاج إثباتًا لا رأيًا: صور عند التسليم وصور عند الإخلاء — فبدونها يصير الخصم من التأمين نزاعًا، وقد فُصِّل في توثيق النزاعات التجارية: ملفّ الأدلّة.
وتأمين المستأجر يُدار كأمانة لا كإيراد: مبلغ يُردّ بشرط — وقد فُصِّل نظيره الذي تدفعه أنت في التأمينات والضمانات المدفوعة.
دورة التجديد تبدأ قبل تسعين يومًا
ولأن أغلى شغور هو الذي كان يمكن تجنّبه:
- قبل ٩٠ يومًا — راجِع سعر السوق وحالة الوحدة وسجلّ سداد المستأجر.
- وقبل ٦٠ — اعرض التجديد بشروطه.
- وقبل ٤٥ — إن لم يردّ فابدأ التسويق بالتوازي.
- وقبل ٣٠ — حدّد موعد المعاينة والتسليم.
- ويوم الإخلاء — معاينة وتسوية التأمين في يومها.
وتُدرَج مواعيد العقود في تقويم واحد مع بقيّة الالتزامات — وقد فُصِّل في تقويم تجديدات المنشأة.
حين تدير مال غيرك
ولأن إدارة أملاك الغير تحتاج إثباتًا لا وعدًا:
| ما يحمله الكشف | لماذا | التكرار |
|---|---|---|
| إيراد كل وحدة | الشفافية | شهريًّا |
| المحصَّل مقابل المستحقّ | الفرق مهمّ | شهريًّا |
| المصروفات بمستنداتها | لا مبالغ مجمَّعة | بمرفقات |
| العمولة وأساس حسابها | يُتَّفق عليها سلفًا | شهريًّا |
| الشاغر وأسبابه | يمنع سوء الظنّ | شهريًّا |
| صافي التحويل للمالك | الخلاصة | مع الحوالة |
والبند الثالث هو الذي يبني الثقة أو يهدمها: مصروف بلا مستند يُقرأ اقتطاعًا. وإرفاق الفواتير — ولو صورًا — يُنهي أكثر ما يُسأل عنه.
والبند الخامس يُغفَل فيُساء فهمه: شهر شاغر بلا تفسير يبدو تقصيرًا. وسطر واحد يقول «شاغرة ٢٤ يومًا — تجهيز بعد إخلاء» يمنع سؤالًا ويحفظ العلاقة.
ويُفصَل مال المالك عن مالك فصلًا تامًّا: ما حُصِّل باسمه ليس إيرادك — إيرادك عمولتك وحدها. وخلط المبلغين في حساب واحد يجعل رصيدك يبدو أكبر ممّا هو، ثمّ تُصرَف منه مصروفات تشغيلك فينكشف العجز عند التحويل. وحساب مستقلّ لأمانات المُلّاك يمنع ذلك من أول شهر.
وموعد التحويل يُثبَّت كما يُثبَّت الراتب: يوم معلوم من كل شهر. فالمالك الذي لا يعرف متى يصله المبلغ يسأل كل أسبوع — والموعد الثابت وحده يُنهي نصف المكالمات، ويجعل تأخّر التحصيل يظهر مبكّرًا بدل أن يُبتلَع في تحويل متأخّر.
أربعة أرقام تُقرأ شهريًّا
ولأن المحفظة تُدار بأرقام قليلة لا بتقارير كثيرة:
| الرقم | ما يكشفه | الهدف |
|---|---|---|
| نسبة الإشغال | الطاقة المستعملة | يُقرأ بالأيام لا بالوحدات |
| نسبة التحصيل | النقد الفعلي | قريبة من الإشغال |
| متوسّط أيام الشغور بين عقدين | كفاءة الدورة | تنخفض |
| صافي الوحدة بعد المصروف | الربحية الحقيقية | يُرتَّب تنازليًّا |
والفجوة بين الأول والثاني هي مؤشّرك الأهمّ: إشغال عالٍ وتحصيل منخفض يعني مشكلة مستأجرين لا مشكلة سوق — والعلاج في اختيار المستأجر وسلّم التصعيد لا في السعر.
والرقم الرابع يقود قرار البيع أو التطوير: وحدة في ذيل القائمة سنتين تستحقّ سؤالًا مختلفًا عن سؤال التأجير.
أتعرف أي وحداتك أقلّ ربحًا؟نُخرِج لك أربعة أرقام شهرية لكل وحدة — إشغالها وتحصيلها وشغورها وصافيها — في تقرير واحد يُقرأ في عشر دقائق.
اطلب تقرير الوحداتما الذي يلزم فعلًا؟
ولأن الحاجة تتدرّج بعدد الوحدات:
| العدد | الكافي | ما يُضاف |
|---|---|---|
| أقلّ من ٥ وحدات | جدول وتذكيرات | — |
| من ٥ إلى ٢٠ | وحدة عقود + مراكز تكلفة | فوترة دورية |
| أكثر من ٢٠ | نظام أملاك | كشوف مُلّاك وصيانة |
| تدير لغيرك | يلزم من أول وحدة | كشف وعمولة ومستندات |
والصفّ الأخير هو الفاصل الحقيقي لا العدد: من يدير مال غيره يحتاج إثباتًا من اليوم الأول — ولو كانت وحدة واحدة. فالمسألة مسؤولية لا حجم.
ويُختبَر أي نظام بسؤالين قبل شرائه: أيعطيني كشفًا لكل وحدة بلا تجميع يدوي؟ وأينبّهني قبل انتهاء العقد بتسعين يومًا؟ فما لا يفعل هذين لن يحلّ مشكلتك مهما كثرت شاشاته — وما يفعلهما يكفيك ولو كان بسيطًا.
والفوترة الدورية تُغني عن إصدار يدوي شهري — وقد فُصِّلت في إدارة إيرادات العقود المتكررة.
ومتى لا تحتاج نظامًا أصلًا؟
ونقولها ونحن نبيع أنظمة إدارة الأملاك: ثلاث وحدات لا تحتاج نظامًا.
| الحالة | الأصحّ | متى تنتقل |
|---|---|---|
| وحدات قليلة بعقود سنوية | جدول + تقويم | عند العشر تقريبًا |
| مستأجر واحد لكل عقار | ملفّ لكل عقد | مع التقسيم إلى وحدات |
| إيجار سنوي بشيك واحد | لا حاجة لتحصيل | مع الدفعات الشهرية |
| وحدات كثيرة أو إدارة للغير | يستحقّ نظامًا | فورًا |
والنصيحة التي تقلّل ما تشتريه منّا: ابدأ بجدول من ستّة أعمدة — الوحدة والمستأجر وقيمة العقد وتاريخ انتهائه وآخر سداد وأيام الشغور. فإن امتلأ وصار تحديثه عبئًا فأنت جاهز لنظام، وإن كفاك سنة فقد وفّرت.
والصفّ الثالث يُغفَل: من يقبض سنويًّا بشيك واحد لا يحتاج تحصيلًا — يحتاج تذكيرًا بالتجديد فقط، وهذا يُنجَز بتقويم لا بنظام.
قائمة فحص لإدارة الوحدات
وتُقرأ شهريًّا في عشر دقائق:
الرقمان
الإشغال والتحصيل معًا — والفجوة بينهما.
الشغور
بالأيام لكل وحدة — وسببه.
التصعيد
سلّم بالتاريخ لا بالمزاج.
الصيانة
على الوحدة — وبصور عند التسليم.
التجديد
يبدأ قبل تسعين يومًا لا قبل أسبوع.
وابدأ بحساب واحد اليوم: أيام الشغور في وحداتك هذه السنة × الإيجار اليومي. فهو رقم لم يحسبه أكثر المُلّاك — وهو أكبر بند خسارة في المحفظة عادةً.