أنت المشتري هنا — لا البائع
ولأن للتقسيط وجهين متقابلين لكلٍّ معالجة مختلفة:
وموضع هذا المقال ممّا يجاوره: الإنفاق الرأسمالي عن قرار الشراء نفسه وهل يستحقّ، ودين أم حقوق ملكية عن مصدر التمويل واختياره — وهذا عن ما يقع بعد أن تقرّر وتوقّع: كيف يُسجَّل، وكم يكلّف، وما يُدخَل في النظام.
والفرق عملي: الأول يسبق التوقيع، وهذا يليه. ومن يقرأ هذا قبل أن يوقّع يستفيد من شيء واحد على الأقلّ — أن يسأل عن سعر الأصل نقدًا قبل أن يسأل عن قيمة القسط، فأكثر عروض التقسيط لا تذكره إلّا إن سُئلت.
ماذا تشتري فعلًا حين تقسّط؟
ولأن الصفقة الواحدة في ظاهرها صفقتان في حقيقتها:
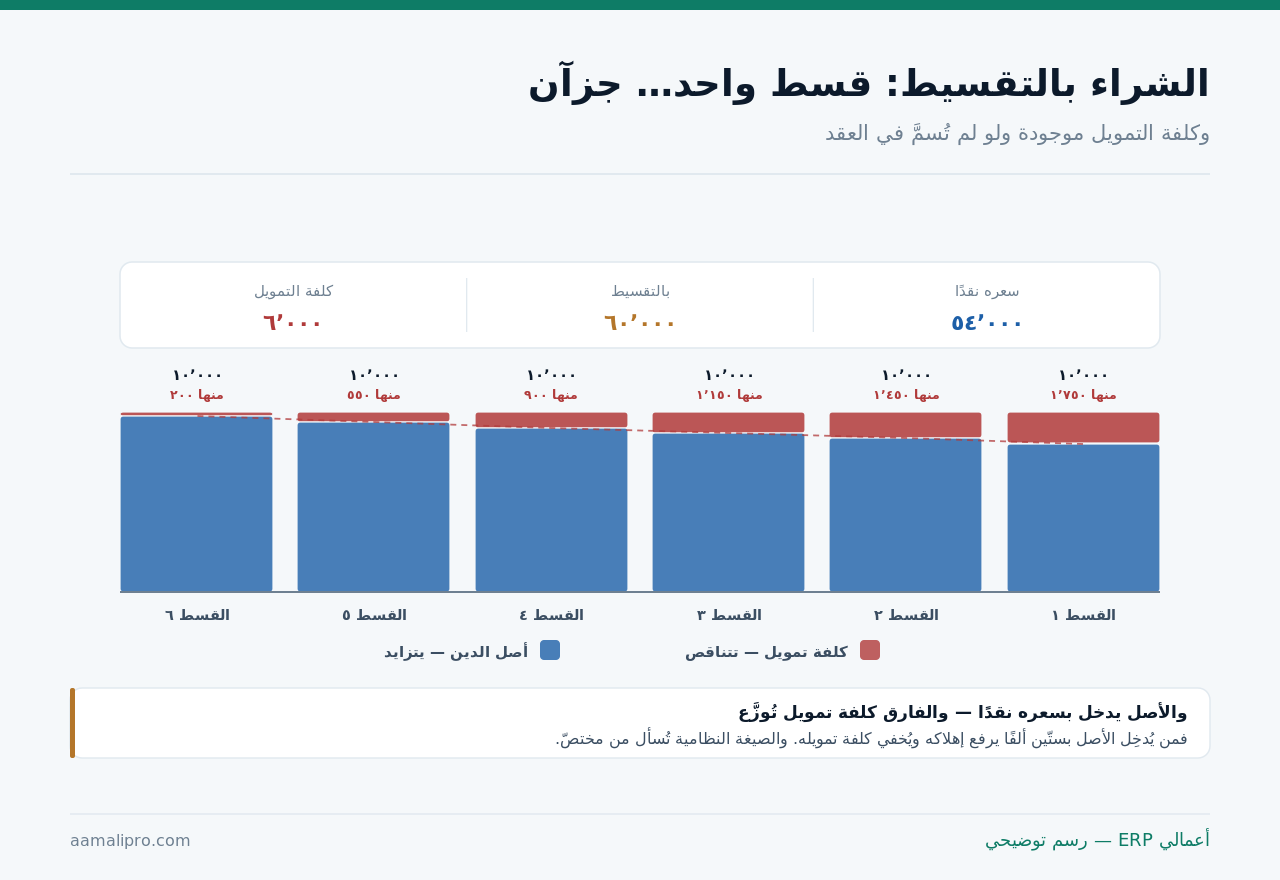
ولماذا لا يُسجَّل بمجموع الأقساط؟ لثلاثة آثار متتابعة: قيمة الأصل في ميزانيتك تكون أكبر من حقيقتها، وإهلاكه السنوي يرتفع بلا سبب، وكلفة تمويلك تختفي فيبدو أنك اقترضتَ بلا مقابل. وحساب الإهلاك وأثر قيمة الأصل فيه في إهلاك الأصول الثابتة.
شكل التسجيل: ثلاث لحظات
ولأن العملية لا تُسجَّل مرّة بل في ثلاث لحظات مختلفة:
| اللحظة | ما يقع | ما يظهر في القوائم |
|---|---|---|
| يوم الشراء | الأصل بسعره نقدًا مقابل التزام | أصل في الميزانية والتزام مقابله |
| كلّ قسط | جزء يُطفئ الدين وجزء كلفة تمويل | نقص التزام + مصروف في الدخل |
| نهاية كل سنة | إهلاك الأصل | مصروف إهلاك مستقلّ |
وأكثر ما يُخلَط: القسط ليس مصروفًا. فمن يقيّد القسط كلّه مصروفًا يضاعف الكلفة في قائمة دخله — لأنه سجّل الأصل ثم أهلكه ثم سجّل الأقساط مصروفًا أيضًا. والقسط ينقسم: جزء يُنقِص التزامًا مسجَّلًا، وجزء وحده هو المصروف. وتصنيف المصروف والالتزام في دليل الحسابات.
واللحظة الثالثة مستقلّة تمامًا عن جدول الأقساط: الإهلاك يُحسَب من عمر الأصل لا من مدّة التقسيط. فمعدّة تُقسَّط على سنتين وتعمل عشرًا تُهلَك على عشر، وهذا موضع خطأ شائع يجعل النتيجة مشوّهة سنتين ثم مشوّهة بالعكس ثمانيًا.
بسعره نقدًا أم بمجموع الأقساط؟
ولأن أثر هذا الاختيار يمتدّ إلى أربعة أرقام لا رقم واحد:
| الأثر | إن سُجِّل بالمجموع | إن سُجِّل بسعره نقدًا |
|---|---|---|
| قيمة الأصل | أعلى من حقيقتها | صحيحة |
| الإهلاك السنوي | مبالَغ فيه | صحيح |
| كلفة التمويل | مخفيّة تمامًا | ظاهرة ومقيسة |
| الربح في السنوات الأولى | أقلّ ممّا هو | صحيح |
| مقارنة نقدًا بتقسيط | مستحيلة | ممكنة |
والصفّ الأخير هو الفائدة العملية الكبرى: حين تكون كلفة التمويل ظاهرة تستطيع أن تقارن. فتعرف أن تأجيل الدفع سنتين كلّفك نحو أحد عشر في المئة من السعر نقدًا — فتقارنها بعائد استعمالك للنقد في مكان آخر. وهذه المقارنة هي جوهر فائض النقد وما يُفعَل به.
وأمّا حين لا يُذكَر سعر نقدًا في العرض أصلًا فاسأل عنه صراحة، أو استعمل سعر السوق للأصل نفسه. ومن يرفض ذكره غالبًا يبيع التمويل لا الأصل — وهذا في ذاته معلومة تُفيد قبل التوقيع، وقد فُصِّل في قراءة عرض السعر.
الدفعة المقدّمة والرسوم الإدارية
ولأن ما حول العقد يغيّر الكلفة الحقيقية أكثر ممّا يُتوقَّع:
| البند | أين يُصنَّف غالبًا | ملاحظة |
|---|---|---|
| الدفعة المقدّمة | جزء من ثمن الأصل | تُنقِص الالتزام لا الكلفة |
| رسوم إدارية عند التعاقد | ضمن كلفة التمويل | ترفع الكلفة الفعلية |
| تأمين إلزامي على الأصل | مصروف دوري | لا يدخل قيمة الأصل |
| نقل وتركيب | ضمن قيمة الأصل | ما يلزم لتشغيله |
| غرامة تأخّر قسط | مصروف عند وقوعها | لا تُرسمَل |
والصفّ الرابع قاعدة عامّة تتجاوز التقسيط: ما يلزم لجعل الأصل صالحًا للاستعمال يدخل في قيمته — النقل والتركيب والتجربة. وأمّا ما يلي التشغيل فمصروف دوري، ومعيار ما يُرسمَل وما يُصرَف في الإنفاق الرأسمالي.
والصفّ الثاني هو الذي يجعل النسبة المعلَنة أقلّ من الحقيقة: رسوم إدارية تُدفَع مرّة عند التعاقد ترفع الكلفة الفعلية عن الرقم المكتوب في العرض. والقاعدة أن تحسب كل ما تدفعه ناقص سعر الأصل نقدًا — فهذا هو ثمن التأجيل كاملًا.
أصولك وأقساطها والتزاماتها في مكان واحدفي «أعمالي ERP» يُربَط الأصل بجدول أقساطه وبالتزامه — فتُرى الكلفة والإهلاك معًا.
اطلب عرضًاما يُدخَل في النظام وما يُولَّد
ولأن إدخال جدول الأقساط يدويًّا شهرًا بشهر أشيع مصادر الخطأ:
| العنصر | يُدخَل مرّة | أيُولَّد؟ |
|---|---|---|
| الأصل وسعره نقدًا | نعم | لا |
| الالتزام ومدّته | نعم | لا |
| جدول الأقساط وتواريخها | نعم — مرّة | نعم من المدّة والقيمة |
| قيد كلّ قسط | لا | نعم من الجدول |
| الإهلاك السنوي | لا | نعم من عمر الأصل |
| تنبيه استحقاق القسط | لا | نعم |
والقاعدة: أدخِل الشروط مرّة ودع القيود تتولّد. فمن يُدخِل أربعة وعشرين قيدًا يدويًّا يخطئ في اثنين على الأقلّ، والخطأ فيها لا يظهر إلّا عند المطابقة السنوية. وضبط القيود المتكرّرة في قيود اليومية.
والتنبيه في الصفّ الأخير ليس رفاهية: قسط متأخّر يوم واحد قد يُنتِج غرامة تفوق ما وفّرتَه في التفاوض كلّه. وربط الاستحقاقات بجدول المدفوعات في إدارة المدفوعات.
الضريبة على الشراء بالتقسيط
ولأن هذا الموضع يحتمل صيغًا مختلفة بحسب شكل العقد:
| المسألة | ما يُسأل عنه | أين يُحسَم |
|---|---|---|
| وقت استحقاق الضريبة | أعند التسليم أم مع كل قسط؟ | بحسب شكل العقد والفوترة |
| الفاتورة الضريبية | واحدة أم لكل قسط؟ | من المورّد ووفق العقد |
| كلفة التمويل | أتدخل الوعاء؟ | تُسأل — تختلف بالصيغة |
| خصم ضريبة المدخلات | متى يجوز؟ | بوجود فاتورة نظامية |
والأثر العملي الذي يهمّك في كل الأحوال: احتفظ بالفاتورة النظامية وبنسخة العقد وبجدول الأقساط معًا ومربوطة بالأصل. فأكثر ما يُطلَب عند الفحص ليس القيد بل سنده، وترتيب ذلك في أرشفة المستندات.
حين تتأخّر عن قسط
ولأن العقد يكشف وجهه الآخر في هذه اللحظة لا قبلها:
الغرامة
قد تُحسَب يوميًّا أو مقطوعة. واقرأ نسبتها قبل التوقيع لا بعد أول تأخّر.
التعجيل
بند يجعل باقي الأقساط كلّها مستحقّة فورًا عند تأخّر معيّن — وهو أخطر ما في العقد.
الاسترداد
حقّ البائع في استرجاع الأصل مع بقاء جزء من التزامك أحيانًا.
ما يُفعَل
أبلِغ قبل الاستحقاق لا بعده. فالتأجيل المتّفق عليه أرخص من التأخّر الصامت دائمًا.
والبطاقة الثانية هي التي تحوّل مشكلة سيولة صغيرة إلى أزمة: بند التعجيل. فتأخّر قسطين قد يجعل اثني عشر قسطًا مستحقّة في يوم واحد. واقرأه قبل التوقيع واسأل عن مهلة التصحيح فيه، فما في شروط الجزاء ينطبق هنا حرفيًّا.
والبطاقة الأخيرة قاعدة تتجاوز التقسيط: الإبلاغ قبل الاستحقاق يشتري تفاهمًا، والصمت بعده يشتري غرامة. ومن يتوقّع ضيقًا في الشهر القادم يعرفه من تدفّقه النقدي لا من رصيده اليوم، وقد فُصِّل في وضوح التدفّق النقدي.
السداد المبكّر: أيوفّر شيئًا؟
ولأن الجواب يعتمد على بند واحد في العقد لا على حسن النيّة:
| شكل العقد | ما يقع عند السداد المبكّر | الحكم |
|---|---|---|
| كلفة التمويل تُحسَب على المتبقّي | تسقط كلفة المدّة الباقية | يوفّر فعلًا |
| مبلغ إجمالي ثابت متّفق عليه | قد لا يسقط شيء | لا يوفّر |
| فيه رسم سداد مبكّر | يُخصَم من التوفير | يُحسَب قبل القرار |
| بند «تخفيض عند التعجيل» | يُطبَّق بشروطه | اسأل عن الصيغة |
والصفّ الثاني هو ما يفاجئ كثيرين: في بعض الصيغ يكون المبلغ الإجمالي متّفقًا عليه ابتداءً، فالسداد المبكّر لا ينقص منه شيئًا إلّا بتنازل من الطرف الآخر. والسؤال يُطرَح قبل التوقيع لا بعد سنة، وصياغته: «إن سدّدتُ كامل المتبقّي في الشهر السادس، كم أدفع؟».
وحتى حين يوفّر السداد المبكّر، يبقى سؤال ثانٍ: أهذا أفضل استعمال لنقدك؟ فمن يسدّد مبكّرًا ويعجز عن شراء بضاعة موسمية ربحها أعلى قد يكون خسر. ومقابل ذلك في جانب المشتريات في خصم السداد المبكّر.
متى يكون التقسيط قرارًا خاطئًا؟
ولأن من الأمانة أن يُقال إن التقسيط ليس دائمًا في مصلحتك — ولا في مصلحة بائعه:
| الحالة | ما يبدو | ما يقع |
|---|---|---|
| شراء ما لا تحتاجه لأن القسط صغير | محتمَل شهريًّا | التزام سنوات لأصل معطَّل |
| تقسيط أصل عمره أقصر من مدّة السداد | مريح | تدفع بعد أن يتوقّف |
| تراكم ثلاثة أقساط أو أكثر | كلٌّ صغير | مجموعها يخنق السيولة |
| تقسيط وعندك نقد فائض بلا استعمال | حفظ للنقد | كلفة بلا مقابل |
| تقسيط لتوسّع مدروس بعائد أعلى | التزام | صحيح غالبًا |
والصفّ الثاني قاعدة تُغني عن حساب طويل: لا تسدّد عن أصل بعد أن يتوقّف عن العمل. فجهاز عمره ثلاث سنوات يُقسَّط على أربع يترك لك سنة تدفع فيها عن شيء استُبدِل، وتقدير أعمار الأصول في إصلاح أم استبدال.
ستّة أسئلة قبل أن توقّع
ولأن هذه الستّة تُسأل في عشر دقائق وتوفّر ما لا يُصلَح بعدها:
- كم سعر الأصل نقدًا؟ — إن لم يُذكَر فاطلبه صراحة أو قِسه بسعر السوق.
- كم مجموع ما سأدفعه شاملًا الرسوم؟ والفارق بينهما هو كلفة التمويل كاملة.
- ما نسبة هذه الكلفة إلى سعره نقدًا وإلى المدّة؟ — رقم يُقارَن لا مبلغ يُقبَل.
- أفي العقد بند تعجيل عند التأخّر؟ وما مهلة التصحيح فيه؟
- كم أدفع لو سدّدتُ المتبقّي مبكّرًا في الشهر السادس؟
- أعمر الأصل أطول من مدّة السداد؟ فإن لم يكن فأعِد النظر.
والسؤال الثالث هو الذي يحوّل العرض من «مقبول» إلى «مقارَن»: نسبة مئوية على مدّة معلومة تُقارَن بعروض أخرى وبكلفة تمويل بديل. وأمّا قبول القسط لأنه يبدو محتمَلًا فقرار بلا مقياس.
أصولك وأقساطك وإهلاكها في نظام واحداعرض كيف يُسجَّل الأصل بسعره نقدًا ويُولَّد جدول أقساطه وإهلاكه في «أعمالي ERP».
تواصل معنا