خمس علامات تُعَدّ — ولا واحدة تحسم
ولأن كل واحدة منها وحدها تحتمل التفسير، وثلاثًا معًا لا تحتمله:
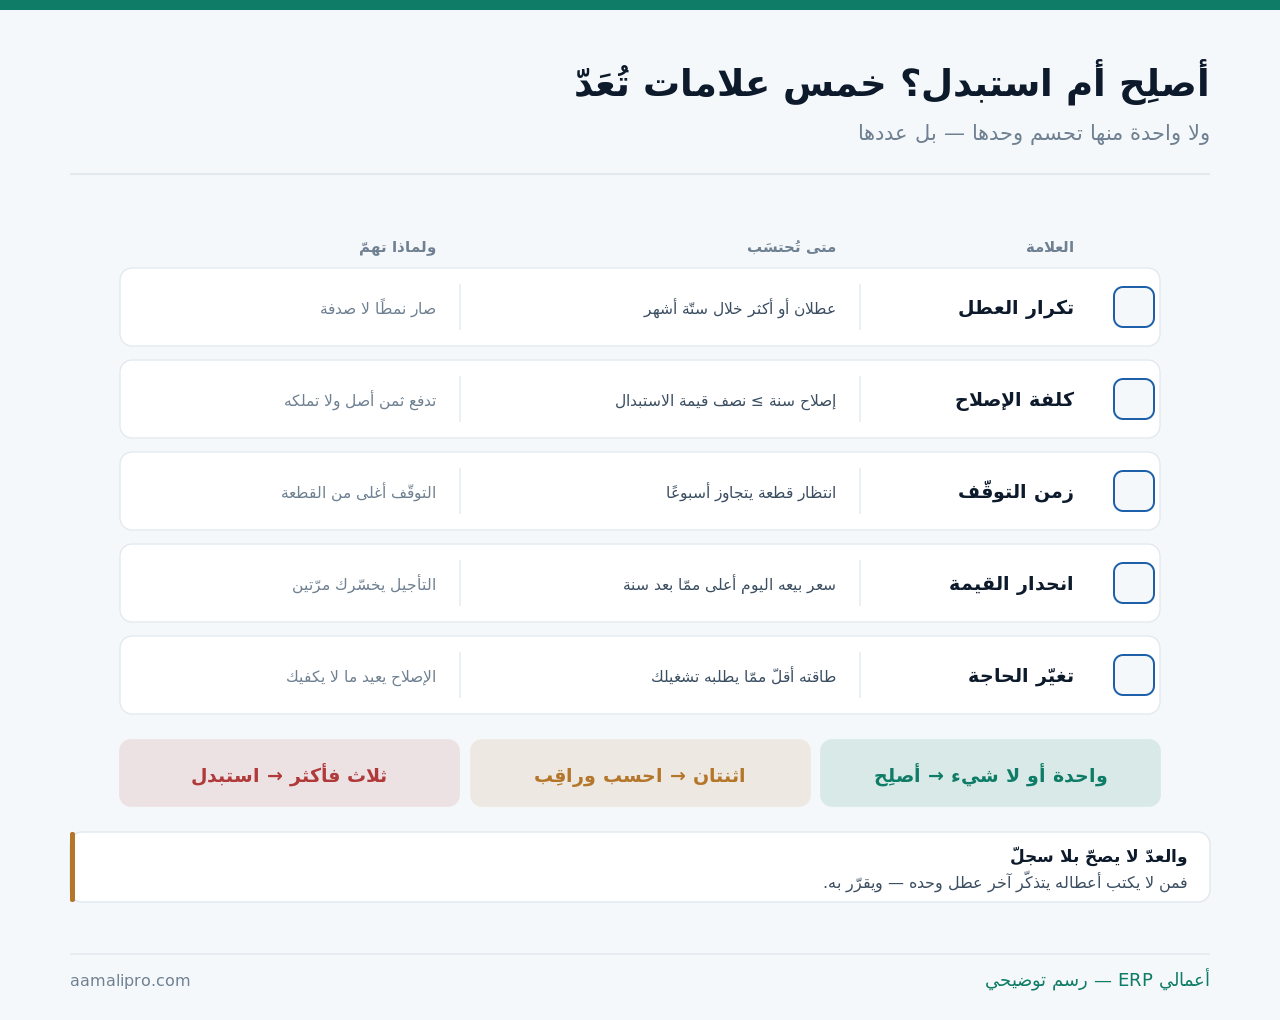
وموضع هذا المقال من غيره: الإنفاق الرأسمالي عن إطار الحكم على أي شراء كبير، والصيانة الوقائية عن الجدول الذي يؤجّل العطل، وكلفة التوقّف عن حساب رقم الساعة الواحدة — وهذا عن أصل بعينه بلغ عمرًا: أتُصلِحه أم تستبدله؟
ستّة حقول تُكتَب عند كل عطل
ولأن العدّ لا يصحّ بلا سجلّ — وأكثر المنشآت تملك فواتير إصلاح ولا تملك سجلّ أصل:
| الحقل | لماذا يلزم | ما يقع بدونه |
|---|---|---|
| تاريخ العطل | يقيس التقارب | لا تعرف أن الفترات تقصر |
| وصف مختصر للعطل | يكشف تكرار العلّة | إصلاح العرَض لا السبب |
| كلفة الإصلاح | تُجمَع سنويًّا | أرقام مبعثرة في الفواتير |
| ساعات التوقّف | أغلى بند غالبًا | حساب ناقص كلّيًّا |
| مدّة انتظار القطعة | تكشف مشكلة التوريد | لوم الأصل بدل المورّد |
| عدّاد التشغيل أو المسافة | يفرّق العمر عن الاستعمال | مقارنة بالسنوات وحدها |
والحقل الرابع هو أكثر ما يُغفَل وأثقلها أثرًا: ساعات التوقّف. فمنشأة تحسب فاتورة الورشة وتنسى أن خطًّا توقّف يومين تُقارِن رقمًا ناقصًا برقم كامل — والاستبدال يبدو حينها أغلى ممّا هو، وقد فُصِّل في كلفة التوقّف.
والحقل الأخير يمنع خطأً شائعًا في الحكم: القياس بالاستعمال لا بالسنوات. فمركبتان بعمر واحد إحداهما قطعت ضعف الأخرى ليستا في حال واحدة — والعدّاد يقول ما لا يقوله تاريخ الشراء، وقد فُصِّل في إدارة الأسطول.
الكلفة السنوية المكافئة: حساب في ثلاثة أسطر
ولأن مقارنة فاتورة إصلاح بسعر أصل جديد مقارنة غير عادلة أصلًا:
| ما تحسبه | للإبقاء على القديم | للاستبدال |
|---|---|---|
| الكلفة السنوية المباشرة | إصلاحات سنة + صيانة | ثمنه ÷ سنوات عمره المتوقّعة |
| التوقّف | ساعات × رقم الساعة | أقلّ في الغالب |
| التشغيل | وقود أو كهرباء أعلى | أقلّ عادةً |
| ما تستردّه | قيمته تنخفض كل سنة | يُطرَح ثمن بيع القديم |
| الناتج | كلفة سنة بالقديم | كلفة سنة بالجديد |
والفكرة كلّها في السطر الأول: وزّع ثمن الجديد على سنوات عمره. فأصل يعمل خمس سنوات كلفته خُمس ثمنه في السنة — وهذا ما يُقارَن بإصلاحات السنة الواحدة للقديم، لا ثمنه كاملًا. والمقارنة بهذه الصيغة تقلب كثيرًا من الأحكام السريعة.
والسطر الرابع يُغفَل فيُظلَم الاستبدال مرّتين: ثمن بيع القديم. فالمبلغ الذي تستردّه اليوم يُطرَح من كلفة الجديد — وهو ينخفض كل شهر تؤجّل فيه، فيصير التأجيل خسارة مزدوجة: إصلاحات تتراكم وقيمة تتآكل، وقد فُصِّل في الأصول الثابتة والإهلاك.
أربعة خيارات لا اثنان
ولأن حصر السؤال في «أصلِح أم استبدل» يُخفي خيارين قد يكونان أنسب:
| الخيار | متى يناسب | ما يُنتبَه له |
|---|---|---|
| الإصلاح | علامة أو اثنتان | يصير تأجيلًا مكلفًا فوق ذلك |
| الاستبدال | ثلاث علامات فأكثر | يحتاج نقدًا أو تمويلًا |
| الاستئجار | حاجة موسمية أو غير مؤكّدة | أغلى إن طال الاستعمال |
| الإسناد إلى غيرك | ليس من صميم نشاطك | تفقد بعض التحكّم |
| الاستغناء | الحاجة نفسها تراجعت | يُسأل قبل الجميع |
والصفّ الأخير يُطرَح أوّلًا ويُنسى دائمًا: أتحتاجه أصلًا؟ فأصل تعطّل يُستبدَل بالعادة لا بالحاجة، ومنشآت كثيرة تكتشف — حين تسأل — أن الأصل يعمل بربع طاقته منذ سنتين وأن الاستغناء عنه أوفر من إصلاحه أو استبداله.
والصفّ الثالث حلّ عملي لحالة شائعة: الاستئجار عند عدم اليقين. فمن لا يعرف أيستمرّ هذا الخطّ سنة أخرى أم لا يشتري لنفسه التزامًا طويلًا بلا حاجة — والاستئجار يشتري وقتًا للقرار بكلفة معلومة، وقد فُصِّل في عقود الإيجار والأصول المستأجَرة.
خمس خطوات لاختيار توقيت الاستبدال
ولأن القرار الصحيح في توقيت خاطئ يُنتِج توقّفًا كان يمكن تجنّبه:
- اختر موسمًا هادئًا لا ذروة تشغيل.
- وثبّت الجديد قبل تسريح القديم إن أمكن ولو أيامًا.
- ودرّب من سيشغّله قبل يوم التحويل لا بعده.
- واحجز قطع الغيار الأساسية مع الشراء لا لاحقًا.
- وأبقِ القديم أسبوعين احتياطًا قبل بيعه.
أتعرف كلفة كل أصل عندك على حدة؟نبني في نظامك بطاقة لكل أصل بأعطاله وإصلاحاته وساعات توقّفه وعدّاده — فيصير القرار على سجلّ لا على ذاكرة.
اطلب بطاقة الأصولوالخطوة الأخيرة تبدو ترفًا وهي أرخص تأمين في العملية كلّها: إبقاء القديم أسبوعين. فأصل جديد قد يظهر فيه خلل مبكر أو يحتاج ضبطًا، ومن باع القديم يوم وصول الجديد يجد نفسه بلا بديل — وأسبوعان من الاحتفاظ يكلّفان مساحة ويوفّران توقّفًا كاملًا.
والخطوة الأولى تُحسَم بالأرقام لا بالراحة: الموسم الهادئ. فاستبدال في الذروة يضاعف كلفة أي تعثّر — ومن يعرف موسمه يستطيع أن يجدول الاستبدال قبله بشهر، وقد فُصِّل في النشاط الموسمي.
خمسة مسارات للأصل القديم
ولأن ما يُترَك في الساحة يتحوّل إلى كلفة صامتة:
| المسار | متى يناسب | ما يُوثَّق |
|---|---|---|
| البيع | قيمة سوقية معقولة | مستند بيع وقيمة دفترية |
| المقايضة مع المورّد | خصم على الجديد | قيمة المقايضة في العقد |
| الاحتفاظ احتياطيًّا | ذروة أو عطل طارئ | مكانه ومن يصيّنه |
| التفكيك لقطع غيار | لديك مثله يعمل | قائمة بما استُخرِج |
| الشطب والتخلّص | لا قيمة ولا استعمال | محضر ومستند تخلّص |
والصفّ الثاني أنفع ورقة تفاوضية في الاستبدال: المقايضة. فكثير من الموردين يقبلون القديم مقابل خصم على الجديد — والقيمة التي يعطونها قد تفوق ما تبيعه به بنفسك بعد شهرين من العرض، وتُكتَب صراحةً في العقد لا تُترَك وعدًا.
والصفّ الثالث يُساء استعماله كثيرًا: الاحتفاظ احتياطيًّا. فأصل يُترَك «احتياطًا» بلا مكان محدّد ولا صيانة دورية لا يعمل حين يُحتاج — والاحتياطي الحقيقي يُصان ويُشغَّل دوريًّا، وما دون ذلك تخزين لخردة، وقد فُصِّل في التالف والمنتهي.
خمسة أمور تُضبَط في الدفاتر عند الاستبدال
ولأن الاستبدال حدث محاسبي لا شراء فقط:
| ما يُضبَط | لماذا | ما يقع بالخطأ |
|---|---|---|
| استبعاد الأصل القديم | يخرج من سجلّ الأصول | بقاؤه يُهلَك سنوات |
| الفرق بين الدفتري والبيع | ربح أو خسارة استبعاد | قيده ضمن الإيراد |
| كلفة الوصول للجديد | شحن وتركيب وتدريب | قيدها مصروفًا |
| عمر الإهلاك للجديد | يُقدَّر باستعمالك أنت | نسخ عمر القديم |
| وثائق التأمين والضمان | تنتقل أو تُجدَّد | تأمين على أصل بيع |
أما زال أصل بيعَ العام الماضي يُهلَك في دفاترك؟نضبط في نظامك سجلّ الأصول والاستبعاد والإهلاك وكلفة الوصول — فتقرأ ما تملكه فعلًا لا ما اشتريته يومًا.
اطلب ضبط سجلّ الأصولوالصفّ الأول أكثر ما يُنسى فيُشوّه الميزانية سنوات: استبعاد القديم. فأصل خرج من الخدمة ولم يُستبعَد من السجلّ يبقى يُهلَك ويظهر ضمن ما تملك — وقائمة أصول لا تطابق الواقع تُفسِد الجرد والتأمين والقرار معًا، وقد فُصِّل في الأصول الثابتة والإهلاك.
والصفّ الثالث يخفّض ربحك بلا سبب: كلفة الوصول. فشحن الأصل وتركيبه وتدريب مشغّليه جزء من كلفته لا مصروف الشهر — وقيدها مصروفًا يجعل شهر الشراء يبدو سيّئًا ويجعل الأصل يبدو أرخص ممّا هو، وقد فُصِّل في كلفة الوصول.
ثلاثة أرقام تُقرأ لكل أصل
ولأن ما لا يُقرأ دوريًّا يُقرَّر فيه اضطرارًا:
| الرقم | ما يكشفه | ما تفعله |
|---|---|---|
| كلفة الإصلاح خلال ١٢ شهرًا | اتّجاه الإنفاق | قارِنها بقيمة الاستبدال |
| الفترة بين عطل وعطل | أتقصر أم تثبت؟ | قصرها إشارة حاسمة |
| ساعات التوقّف بسببه | الكلفة غير الظاهرة | أدخِلها في المقارنة |
والرقم الثاني أدقّ مؤشّر في الباب كلّه: تقارب الأعطال. فأصل يتعطّل مرّة كل ستّة أشهر ثمّ كل ثلاثة ثمّ كل شهر لا يحتاج حسابًا إضافيًّا — الاتّجاه نفسه هو الجواب، والإصلاح التالي تأجيل لا حلّ.
والرقم الأول يُقرأ بنسبته لا بمبلغه: إصلاحات السنة إلى قيمة الاستبدال. فإصلاحٌ قيمته عُشر ثمن الأصل شيء، والمبلغ نفسه على أصلٍ رخيص يقارب ثمنه شيء آخر تمامًا — والنسبة هي ما يُقارَن بين الأصول لا الأرقام المطلقة.
خمسة أخطاء في قرار الاستبدال
القرار على آخر عطل
فالذاكرة تحتفظ بالأخير وتنسى ما سبقه — والسجلّ وحده يُنصِف أو يُدين.
مقارنة فاتورة إصلاح بثمن جديد
المقارنة العادلة: إصلاحات سنة مقابل ثمن الجديد موزّعًا على سنوات عمره.
إهمال ساعات التوقّف
فتُقارَن كلفة ناقصة بكلفة كاملة — والتوقّف أغلى من الورشة غالبًا.
تأجيل القرار سنة أخرى
خسارة مزدوجة: إصلاحات تتراكم وقيمة بيع تتآكل كل شهر.
نسيان استبعاد القديم
فيبقى يُهلَك ويظهر ضمن ما تملك — وقائمة أصولك لا تطابق الواقع.
ومتى يكون الإصلاح هو الصواب رغم العلامات؟
هذا القسم يخالف مصلحتنا — فسجلّ الأصول والصيانة وحدة نبيعها. لكن الإصلاح يبقى أصحّ في حالات:
| الحالة | الأصحّ | لماذا |
|---|---|---|
| عطل واحد كبير بعد سنوات هدوء | أصلِح | ليس نمطًا بل حادثة |
| نقدك ضيّق وبديلك تمويل غالٍ | أصلِح مؤقّتًا | واجعل الاستبدال بخطّة |
| الأصل سيخرج من الخدمة قريبًا | أصلِح بأقلّ كلفة | لا معنى لعمر جديد |
| قطع الغيار متوفّرة ورخيصة | أصلِح | زمن التوقّف قصير |
| أصل واحد وأعطال نادرة | دفتر بسيط يكفي | لا يلزم نظام أصول |
والصفّ الأخير صريح: منشأة بأصلين أو ثلاثة لا تحتاج وحدة أصول. فدفتر أو جدول فيه تاريخ كل عطل وكلفته وساعات توقّفه يعطي القرار نفسه — والحاجة إلى نظام تبدأ حين يصير التتبّع اليدوي هو ما يُفوِّت الإشارة.
والإشارة التي تقول إن الضبط صار لازمًا ليست عدد أصولك بل أول مرّة يُسأل فيها: كم أنفقنا على هذه الآلة هذا العام؟ ولا يوجد جواب — فسؤال بلا جواب اليوم يتكرّر مع كل أصل غدًا.
قائمة فحص قبل قرار الاستبدال
- سجلّ الأصل مكتوب بتواريخ الأعطال وكلفها.
- وساعات التوقّف محسوبة برقم الساعة.
- والعلامات المتحقّقة معدودة لا مقدَّرة.
- وكلفة الجديد موزَّعة على سنوات عمره.
- وثمن بيع القديم مقدَّر اليوم لا بعد سنة.
- والخيارات الأربعة مطروحة — بما فيها الاستغناء.
- والتوقيت في موسم هادئ لا ذروة.
- وقطع الغيار محجوزة مع الشراء.
- والقديم لا يُباع قبل استقرار الجديد.
- والاستبعاد وكلفة الوصول مقيَّدان صحيحين.
وابدأ بالبند الأول: افتح سجلًّا لأكبر ثلاثة أصول عندك اليوم — فأنت لن تحتاجه في القرار القادم بل في الذي يليه، وسنة واحدة من التسجيل تكفي لتحويل هذا القرار كلّه من نقاش إلى عدّ.