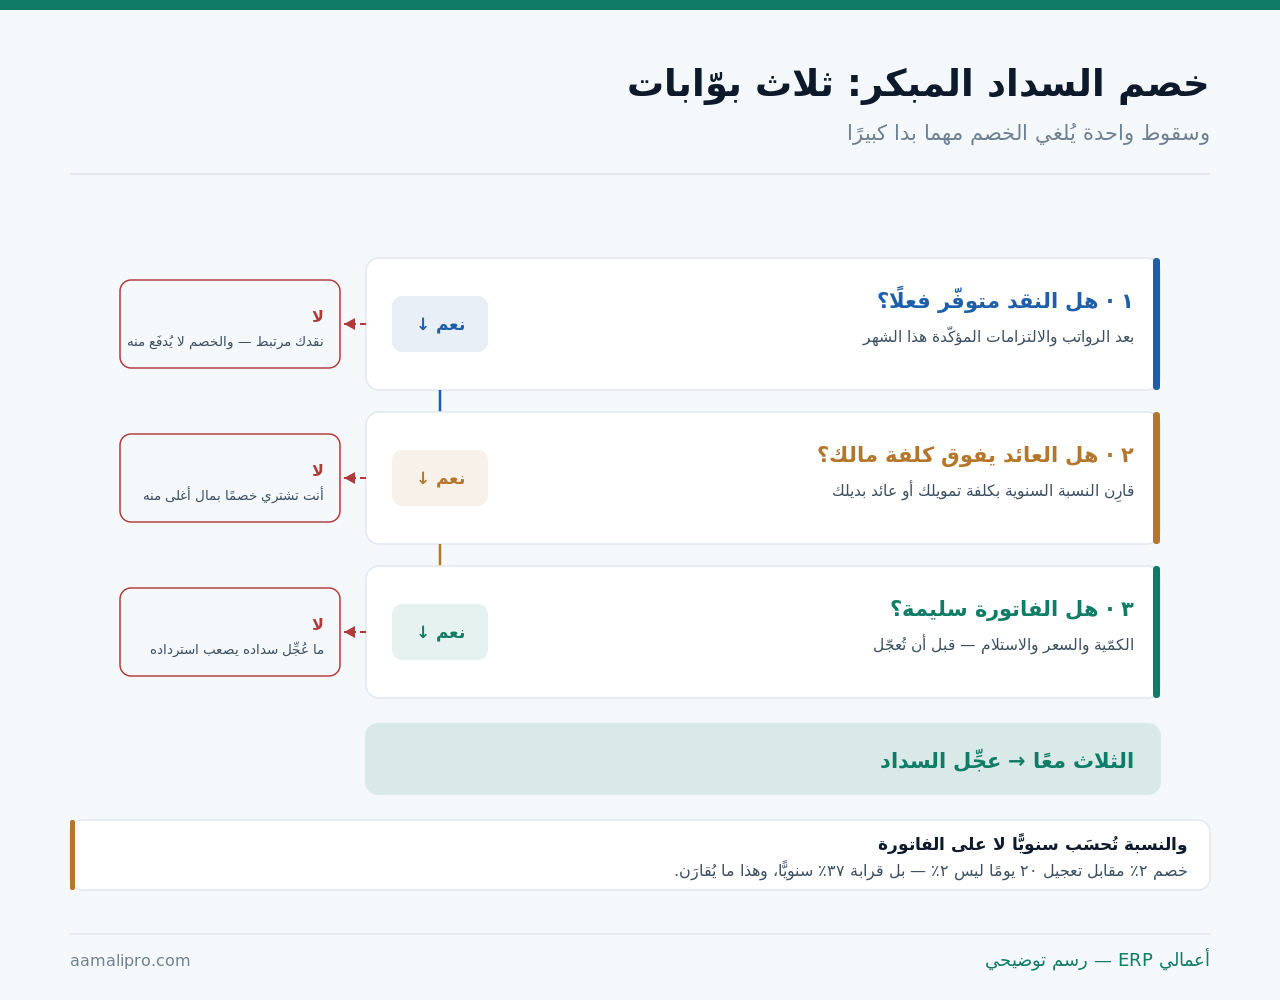
ثلاث بوّابات — وسقوط واحدة يُلغي الخصم
ولأن العائد وحده لا يكفي إن لم يكن المال متاحًا والفاتورة سليمة:
وموضع هذا المقال من غيره: حساب الخصم عن الخصم الذي تمنحه أنت لعميلك على السعر، وهذا عن خصم يمنحه لك مورّدك مقابل تعجيل السداد — وهما حسابان مختلفان تمامًا؛ والفائض النقدي عن أين يوضع ما زاد، والتفاوض مع المورّدين عن الجلسة نفسها.
كم يساوي الخصم سنويًّا؟
ولأن الشرط الواحد يُقرأ ثلاث مرّات: نسبة الخصم، وعدد الأيام التي عجّلتها، والمعدّل السنوي المكافئ:
| الشرط | الأيام المعجَّلة | المعدّل السنوي تقريبًا |
|---|---|---|
| ٢٪ خلال ١٠ أيام وإلّا ٣٠ | ٢٠ يومًا | نحو ٣٧٪ |
| ٣٪ خلال ١٥ يومًا وإلّا ٤٥ | ٣٠ يومًا | نحو ٣٨٪ |
| ١٪ خلال ١٠ أيام وإلّا ٣٠ | ٢٠ يومًا | نحو ١٨٪ |
| ٢٪ خلال ١٠ أيام وإلّا ٦٠ | ٥٠ يومًا | نحو ١٥٪ |
| ٠٫٥٪ خلال ٧ أيام وإلّا ٣٠ | ٢٣ يومًا | نحو ٨٪ |
والحساب أبسط ممّا يبدو: اقسم نسبة الخصم على ما تبقّى بعده، ثمّ اضرب الناتج في عدد مرّات تكرار المدّة في السنة. ففي الصفّ الأول: ٢ على ٩٨ يساوي نحو ٢٪، ومئتان وعشرون يومًا تتكرّر نحو ثماني عشرة مرّة في السنة — والحاصل نحو ٣٧٪. ولا يحتاج الأمر آلة حاسبة مالية ولا جدولًا معقّدًا.
والصفّان الأخيران يقولان إن ليس كل خصم يستحقّ: مدّة طويلة أو نسبة ضئيلة تجعل المعدّل السنوي أقلّ ممّا تكسبه بترك المال حيث هو. وهنا يكون رفض الخصم قرارًا صحيحًا لا تقصيرًا — وهذا بالضبط ما يفرّق قرارًا محسوبًا عن عادة.
البوّابة الأولى: أهو نقد فائض فعلًا؟
ولأن أعلى معدّل سنوي لا ينفع من لا يملك المال أصلًا:
| ما تفحصه | أين يُقرأ | الحكم |
|---|---|---|
| رواتب الشهر | جدول الرواتب القادم | تُحجَز قبل أي خصم |
| التزامات مؤكّدة خلال ٣٠ يومًا | أقساط وإيجارات وجهات | تُحجَز أيضًا |
| المتحصّلات المتوقّعة | أعمار الديون لا الوعود | تُخصَم منها نسبة تأخّر |
| وسادة التشغيل | أسابيع تكفيك بلا دخل | لا تُستهلَك لخصم |
| ما تبقّى بعد ذلك | الرصيد الحرّ وحده | هذا ما يُعجَّل منه |
والصفّ الثالث هو أكثر ما يُوقِع المنشآت الصغيرة: البناء على متحصّلات موعودة. فمن عجّل السداد اعتمادًا على تحصيل «مؤكّد» ثمّ تأخّر العميل أسبوعين وجد نفسه يستدين لتغطية الرواتب — فدفع كلفة تمويل حقيقية ليكسب خصمًا نظريًّا، وقد فُصِّل في أعمار الديون.
والصفّ الرابع خطّ لا يُتجاوَز مهما كان المعدّل مغريًا: وسادة التشغيل. فالخصم مكسب مرّة واحدة، والنقد الذي يبقيك تعمل شهرين بلا دخل هو ما يمنع القرارات الاضطرارية كلّها، وقد فُصِّل في الفائض النقدي.
خمس خطوات لطلب خصم لا يعرضه مورّدك
ولأن أكثر الموردين لا يعرضون الخصم ابتداءً — ويقبلونه حين يُطلَب بصيغة واضحة:
- ابدأ بمن تشتري منه كثيرًا وتسدّده بانتظام — فسجلّك هو ورقتك.
- اطلب شرطًا مكتوبًا بنسبة ومدّة، لا وعدًا بـ«نراعيك».
- اربطه بمدّة محدّدة — عشرة أيام مثلًا — لا بـ«سنسدّد بسرعة».
- جرّبه على فاتورتين وتأكّد أن الخصم قُبِل فعلًا قبل تعميمه.
- واكتب من يوافق عليه عندك قبل أن يُخصَم من أي تحويل.
أتعرف أي فاتورة تنتهي مهلة خصمها هذا الأسبوع؟نضبط في نظامك شروط السداد لكل مورّد وتنبيهًا قبل انتهاء مهلة الخصم — فلا تمرّ المهلة صامتة.
اطلب ضبط شروط السدادوالخطوة الثانية هي ما يحوّل المجاملة إلى شرط: أن يُكتَب. فمورّد يقول «أعطيك خصمًا إن سدّدت بسرعة» لا يُنتِج شيئًا يُحاسَب عليه — أمّا سطر في أمر الشراء أو في اتفاق التوريد فيصير قاعدة تُطبَّق بلا مفاوضة كل مرّة، وقد فُصِّل في أمر الشراء الإطاري.
والخطوة الأخيرة تمنع خللًا رقابيًّا صامتًا: من يوافق على الخصم. فترك الخصم لتقدير من ينفّذ التحويل يفتح بابًا لخصم غير مستحقّ أو لخصم يُخصَم ولا يُقبَل — ويُنهي الأمر أن تُدرَج الموافقة في مسار الصرف نفسه، وقد فُصِّل في الموافقات المالية.
والوجه الآخر: أتمنحه لعملائك؟
ولأن ما تكسبه من مورّدك يخسره غيرك — والعكس صحيح حين تكون أنت البائع:
| ما تنظر فيه | القاعدة | ما يُنتبَه له |
|---|---|---|
| كلفتك من الخصم | تُقرأ سنويًّا كما تقرؤها شراءً | ٢٪ لعشرين يومًا كلفة عالية |
| بديلك في التمويل | قارِنه بتسهيلك البنكي | قد يكون أرخص كثيرًا |
| من يستحقّه | من يسدّد فعلًا في مهلته | لا من يعد ثمّ يتأخّر |
| خطر التعوّد | مدّة ومراجعة معلنتان | الخصم يصير سعرًا دائمًا |
| من يوافق عليه | قائمة معتمدة | لا كل مندوب مبيعات |
والصفّ الثاني يقلب القرار كثيرًا: مقارنة الخصم بتمويلك. فمن يملك تسهيلًا بنكيًّا بكلفة معقولة قد يجد أن الاستفادة منه أرخص من منح خصم يعادل ثلاثين بالمئة سنويًّا — والخصم حينها يُمنَح لسبب علاقي لا مالي، وهذا قرار مشروع بشرط أن يُعرَف ثمنه، وقد فُصِّل في التسهيلات البنكية.
والصفّ الرابع هو ما يُفقِد الخصم أثره: التعوّد. فخصم يُمنَح شهرًا بعد شهر يتحوّل إلى سعر معلن — ويصير سحبه معركة لا قرارًا. والذي يمنع ذلك ربطه بمدّة معلنة ومراجعة على تاريخ، وقد فُصِّل في سياسة الائتمان.
ستّة أمور تُفسِد الخصم بعد الاتفاق
ولأن أكثر الخلاف على الخصم لا يقع عند الاتفاق بل عند التطبيق:
| ما يقع | أثره | ما يمنعه |
|---|---|---|
| خصم يُخصَم بلا قبول المورّد | فرق معلَّق في حسابه | موافقة قبل التحويل |
| خلاف على بداية المهلة | يومان يُسقِطان الخصم | اكتب: من تاريخ الاستلام |
| تعجيل فاتورة معترَض عليها | يصعب استرداد ما دُفِع | لا تعجيل قبل المطابقة |
| خصم يُحسَب على مبلغ يشمل الضريبة | مبلغ أكبر ممّا اتُّفق | حدّد الوعاء صراحةً |
| تحويل يصل بعد الموعد بيوم | الخصم يسقط كاملًا | أرسِل قبل الموعد بيومين |
| خصم يُنسى في التسوية | مطالبة بعد أشهر | يُقيَّد لحظة السداد |
والصفّ الثاني أكثرها وقوعًا وأسهلها منعًا: من متى تبدأ المهلة؟ فمورّد يحسبها من تاريخ الفاتورة وأنت تحسبها من يوم وصولها إليك — والفرق يومان أو ثلاثة تكفي لإسقاط الخصم. وجملة واحدة في الاتفاق تُنهي هذا نهائيًّا.
والصفّ الثالث حدّ لا يُتجاوَز: لا تعجيل قبل المطابقة. فما دُفِع يصعب استرداده، وخصم اثنين بالمئة لا يعوّض فرق كمّية أو صنفًا لم يصل — والترتيب الصحيح أن تُطابَق الفاتورة أوّلًا ثمّ يُنظَر في تعجيلها، وقد فُصِّل في الفواتير المعترَض عليها.
خمسة أشياء يلزم أن يحملها نظامك
ولأن الخصم الذي لا يُتابَع يُفوَّت بلا أن يعلم به أحد:
| ما يلزم | ما يمنعه | أين يُقرأ |
|---|---|---|
| شروط السداد على بطاقة المورّد | أن تُنسى مع كل فاتورة | ملفّ المورّد |
| تنبيه قبل انتهاء المهلة | مرور المهلة صامتة | تنبيهات النظام |
| بند مستقلّ للخصم المكتسَب | اختلاطه بالمشتريات | قائمة الدخل |
| ربط الخصم بالفاتورة لا بالدفعة | صعوبة المطابقة لاحقًا | كشف حساب المورّد |
| تقرير بالخصوم الفائتة | ضياعًا لا يُقاس | تقرير شهري |
أتُقرأ خصومك المكتسَبة في بند مستقلّ؟نفصل في نظامك الخصم المكتسَب عن قيمة المشتريات، ونُخرِج تقريرًا بما فات من مهل — فتعرف عائدك وما ضاع منه.
اطلب تقرير الخصوموالبند الثالث يُغفَل فيضيع القياس كلّه: فصل الخصم المكتسَب. فمن يطرحه مباشرةً من قيمة المشتريات لا يستطيع أن يجيب عن سؤال واحد: كم كسبنا من التعجيل هذا العام؟ — وبنده المستقلّ يجعل الجواب سطرًا يُقرأ، وقد فُصِّل في قراءة قائمة الدخل.
والبند الأخير هو أنفع تقرير في الباب كلّه: ما فات من خصوم. فرقم واحد يقول إنك خسرت مبلغًا هذا العام لأن تحويلات تأخّرت يومين أو ثلاثة يُغيّر ترتيب أولويات الصرف عندك أكثر من أي كلام.
ثلاثة أرقام تُقرأ شهريًّا
ولأن هذا الباب يُدار بالأرقام لا بالانطباع:
| الرقم | ما يكشفه | ما تفعله |
|---|---|---|
| الخصوم المكتسَبة هذا الشهر | عائدك الفعلي | قارِنه بكلفة تمويلك |
| الخصوم التي فاتت مهلتها | مالًا ضاع صامتًا | افحص سبب التأخير |
| متوسّط أيام سدادك الفعلي | أتسدّد مبكرًا بلا خصم؟ | إمّا خصم وإمّا مهلة |
والرقم الثالث هو أسوأ الأحوال وأكثرها شيوعًا: تسديد مبكر بلا مقابل. فمنشأة تسدّد في اليوم الثاني عشر وشروطها ثلاثون يومًا تكون قد تنازلت عن ثمانية عشر يومًا من نقدها مجّانًا — والصواب أن تختار: إمّا أن تأخذ خصمًا مقابل التعجيل، وإمّا أن تستعمل المهلة كاملة.
والرقم الثاني يُقرأ بسببه لا برقمه: لماذا فات؟ فقد يكون التأخير في الاعتماد لا في المال، وقد يكون في وصول الفاتورة أصلًا إلى المحاسبة — ولكلّ سبب علاج مختلف تمامًا، وقد فُصِّل في قراءة فواتير المورّدين.
خمسة أخطاء في التعامل مع الخصم
قراءة النسبة على الفاتورة
٢٪ تبدو صغيرة — وسنويًّا تقارب ٣٧٪. والقرار يُتَّخذ على المعدّل السنوي.
التعجيل من نقد محجوز
فتستدين لتغطية الرواتب — وتدفع تمويلًا حقيقيًّا لتكسب خصمًا نظريًّا.
التعجيل قبل المطابقة
فما دُفِع يصعب استرداده — والخصم لا يعوّض فرق كمّية ولا صنفًا لم يصل.
خصم يُخصَم بلا موافقة
فيبقى الفرق معلَّقًا في حساب المورّد ويظهر بعد أشهر في مصادقة.
سداد مبكر بلا خصم أصلًا
أسوأ الأحوال: تتنازل عن مهلتك مجّانًا — إمّا خصم وإمّا مهلة كاملة.
ومتى لا يستحقّ الخصم أن تُعجّل؟
هذا القسم يخالف مصلحتنا — فضبط شروط السداد والتنبيهات في النظام عمل نقدّمه. لكن الجواب أحيانًا أن تترك الخصم:
| الحالة | الأصحّ | لماذا |
|---|---|---|
| نسبة ضئيلة على مدّة طويلة | اترك الخصم | المعدّل السنوي أقلّ من عائدك |
| نقدك ضيّق هذا الشهر | اترك الخصم | السيولة أهمّ من مكسب مرّة |
| مورّد واحد وفواتير قليلة | تابِعه بجدول بسيط | لا يستحقّ ضبطًا كاملًا |
| خصم مقابل التزام بكمّية أكبر | افصل القرارين | مخزون زائد يبتلع الوفر |
| موردون كثر وشروط مختلفة | هنا يلزم الضبط | المتابعة يدويًّا تُفوِّت |
والصفّ الرابع أخطرها لأنه يبدو خصمًا وهو ليس كذلك: خصم مربوط بكمّية. فتوفير ثلاثة بالمئة على طلبية تكفيك ستّة أشهر ليس مكسبًا إن كان نصفها سيبقى في المستودع — والقراران مختلفان ويُحسَبان منفصلين، وقد فُصِّل في نقطة الطلب ومخزون الأمان.
والإشارة التي تقول إن الضبط صار لازمًا ليست عدد مورّديك بل أول مرّة تكتشف فيها أن خصمًا فات بلا أن ينتبه أحد — فما فات مرّة يفوت كل شهر.
قائمة فحص لخصم السداد المبكر
- شروط السداد مكتوبة لكل مورّد رئيسي.
- والنسبة محوَّلة إلى معدّل سنوي قبل القرار.
- وبداية المهلة محدَّدة — من تاريخ الاستلام لا الفاتورة.
- ووعاء الخصم محدَّد صراحةً.
- ولا تعجيل قبل مطابقة الفاتورة.
- والنقد الحرّ محسوب بعد الرواتب والالتزامات.
- ووسادة التشغيل غير مستهلَكة.
- وتنبيه قبل انتهاء المهلة بيومين.
- والخصم المكتسَب في بند مستقلّ يُقرأ.
- وتقرير شهري بما فات من خصوم.
وابدأ بالبند الأول والثاني: اكتب شروط أكبر خمسة مورّدين وحوّل نسبهم إلى معدّلات سنوية — فصفحة واحدة كهذه تكشف عادةً أن بعض ما ترفضه يستحقّ، وبعض ما تفعله بلا حساب لا يستحقّ.