ستّة أبعاد — ولكلّ بُعد جهة يميل إليها
ولأن أحدهما لا يفوز في كل بُعد — بل في الأبعاد التي تخصّك أنت:
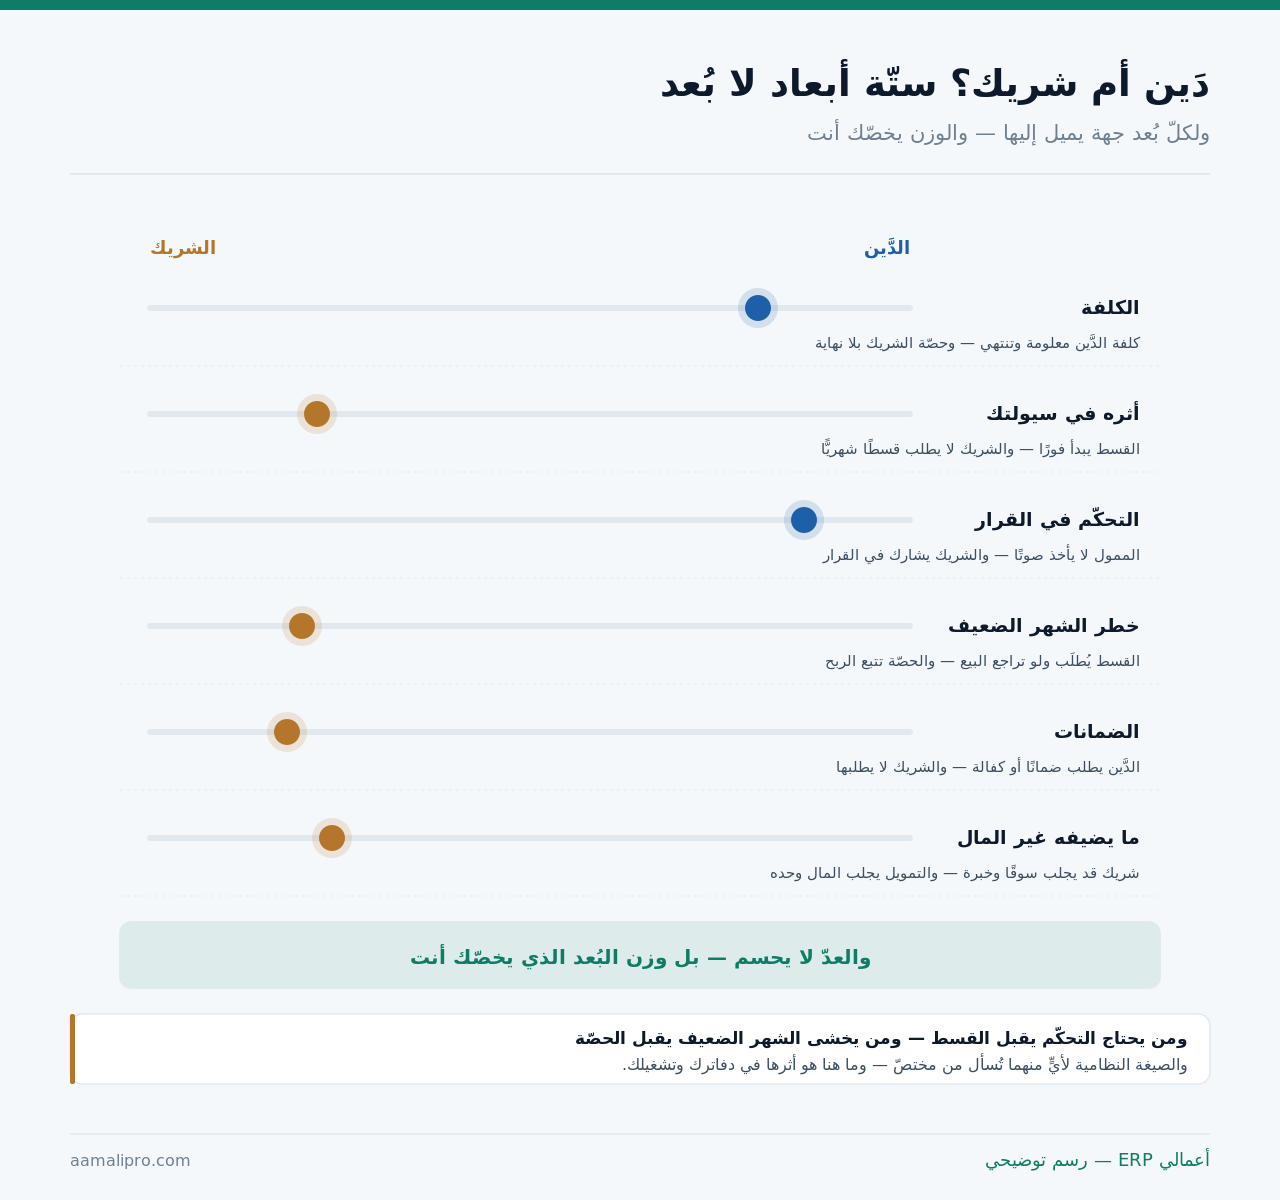
وموضع هذا المقال من غيره: التسهيلات البنكية عن أنواع التسهيل وأين تقع فجوتك، وملفّ التمويل عن ما يُطلَب من دفاترك عند الطلب، ودخل شريك مموّل عن ما يتغيّر في إدارتك بعد دخوله — وهذا عن الاختيار نفسه قبل أن تسلك أيّ الطريقين.
خمس حالات — وثلاث منها لا تحتاج تمويلًا
ولأن أرخص مالٍ هو الذي لا تطلبه أصلًا:
| الحالة | أتحتاج تمويلًا؟ | الأصحّ |
|---|---|---|
| فرصة نموّ بعائد محسوب | نعم | اختر المصدر بالغرض |
| أصل يضاعف طاقتك | غالبًا | دَين بمدّة تقارب عمره |
| تأخّر تحصيل مؤقّت | لا | اضبط التحصيل أوّلًا |
| مخزون راكد يبتلع نقدك | لا | حرّر المخزون لا تموّله |
| خسارة تشغيلية مستمرّة | لا | التمويل يؤجّل ولا يُصلِح |
والصفّ الأخير هو أخطر ما يُموَّل: خسارة مستمرّة. فمال جديد يدخل نشاطًا يخسر يمدّد عمر المشكلة ويكبّرها — والفرق بين فجوة نقدية مؤقّتة وخسارة تشغيلية أن الأولى تُغلَق بالتحصيل والثانية لا تُغلَق إلّا بتغيير في السعر أو الكلفة، وقد فُصِّل في اكتشاف تراجع الأرباح مبكرًا.
والصفّان الثالث والرابع يُعالَجان قبل أي طلب: التحصيل والمخزون. فمنشآت كثيرة تطلب تمويلًا بقدر ما هو محبوس في ذممها ومستودعها — وتقصير الفجوة نفسها أرخص من تمويلها، وقد فُصِّل في التسهيلات البنكية.
الغرض يحدّد المصدر — لا العكس
ولأن مصدرًا مناسبًا لغرض يكون كارثيًّا لغيره:
| الغرض | الأنسب غالبًا | لماذا |
|---|---|---|
| شراء أصل طويل العمر | دَين بمدّة تقارب عمره | العائد يسدّد القسط |
| رأس مال عامل موسمي | تسهيل قصير متجدّد | يُسحَب ويُسدَّد بالموسم |
| دخول سوق جديد | شريك | العائد غير مؤكّد ومتأخّر |
| توسّع بعائد مثبَت | دَين | لا تبِع حصّة في المؤكّد |
| تطوير منتج طويل | شريك | لا دخل يسدّد قسطًا |
والصفّ الرابع قاعدة تُغفَل فتُباع بها حصص رخيصة: لا تبِع حصّة في عائد مؤكّد. فتوسّع أثبتَ نجاحه في فرع قائم يُموَّل بدَين لأنك تعرف أنه سيسدّده — وإدخال شريك فيه يعني أن تدفع من ربحك إلى الأبد ثمن مال كنت ستسدّده في ثلاث سنوات.
والصفّ الأول قاعدة عملية بسيطة: طابِق مدّة التمويل بعمر ما تموّله. فتمويل أصل يعمل عشر سنوات بقرض يُسدَّد في سنة يخنق سيولتك، وتمويل مخزون موسمي بقرض طويل يجعلك تدفع فائدة على مال لم تعد تحتاجه، وقد فُصِّل في الإنفاق الرأسمالي.
كم يكلّف كلٌّ منهما فعلًا؟
ولأن كلفة الشريك لا تظهر في أي جدول سداد:
| وجه الكلفة | الدَّين | الشريك |
|---|---|---|
| ما تدفعه | مبلغ معلوم وينتهي | نسبة من الربح بلا نهاية |
| متى يبدأ | من الشهر الأول | عند تحقّق ربح |
| إن نجحتَ كثيرًا | كلفته لا تزيد | نصيبه يكبر معك |
| إن تعثّرتَ | يُطالَب بالقسط | يتحمّل معك |
| كلفة غير مالية | ضمان أو كفالة | مشاركة في القرار |
والصفّ الثالث هو ما يجعل الشريك أغلى ممّا يبدو في الحالات الناجحة: نصيبه يكبر معك. فمن أعطى ثلث نشاطه مقابل مبلغ يعادل ربح سنة يكون قد باع ثلث كل سنة قادمة — والحساب الصحيح ليس مقارنة المبلغ بالفائدة، بل مقارنته بمجموع ما ستدفعه من ربح عشر سنوات.
والصفّ الرابع هو ما يجعل الشريك أرخص في الحالات الصعبة: يتحمّل معك. فقسط الدَّين يُطلَب في الشهر الذي تراجع فيه البيع — وهذا ما يُسقِط منشآت كان يمكن أن تعبر، وقد فُصِّل في متابعة التدفّق النقدي.
كم قسطًا تتحمّل؟ حساب قبل أن تطلب
ولأن الرقم الذي يقبله الممول ليس بالضرورة الرقم الذي تتحمّله:
| ما تحسبه | كيف | الحكم |
|---|---|---|
| الفائض النقدي الشهري | بعد كل الالتزامات القائمة | هو السقف |
| أضعف ثلاثة أشهر لديك | من تاريخك لا من توقّعك | القسط يُقاس عليها |
| ما يضيفه المموَّل من دخل | بتحفّظ ومتأخّرًا | لا تبنِ عليه كاملًا |
| هامش أمان | ثلث الفائض على الأقلّ | يبقى غير ملتزَم |
| الناتج | الفائض ناقص الهامش | أقصى قسط |
أتعرف فائضك النقدي الشهري في أضعف شهورك؟نُخرِج من نظامك تدفّقك النقدي الشهري لسنتين وأضعف ثلاثة أشهر فيها — فتعرف سقف ما تتحمّله قبل أن تطلب.
اطلب تقرير التدفّق النقديوالسطر الثاني هو الفارق بين تمويل يمرّ وتمويل يخنق: القياس على أضعف شهورك. فمن يحسب قسطه على متوسّط سنة يجد نفسه في الشهر الضعيف مضطرًّا للاستدانة ليسدّد قسطًا — والحساب الصحيح أن يمرّ القسط في أسوأ ثلاثة أشهر مرّت بك فعلًا.
والسطر الثالث أشيع أوجه التفاؤل: البناء على دخل لم يأتِ بعد. فالفرع الجديد يحتاج شهورًا حتى يعطي، والآلة تحتاج تشغيلًا وتدريبًا — واحسبه متأخّرًا وبتحفّظ، أو لا تحسبه أصلًا، وقد فُصِّل في قرار التوسّع.
خمسة تُحسَم قبل أن يدخل الشريك
ولأن ما لا يُكتَب قبل الدخول يصير خلافًا بعده:
- أساس التقييم — على أي رقم حُسِبت الحصّة؟
- وحدود قراره — ما الذي يحتاج موافقته وما لا يحتاج؟
- وسياسة التوزيع — متى يُوزَّع الربح وبأي قاعدة؟
- وأجرك أنت إن كنت تعمل — قبل الحصّة لا بعدها.
- ومخرج مكتوب — كيف يخرج أحدكما وبأي تقييم؟
والخطوة الخامسة أكثر ما يُؤجَّل وأشدّ ما يُحتاج: المخرج. فشراكة بلا آلية خروج تجعل أي خلاف مستقبلي بلا مخرج إلّا الصدام — وكتابته في يوم الدخول أسهل ألف مرّة من كتابته يوم الخلاف، وقد فُصِّل في خروج الشريك.
والخطوة الرابعة تمنع أشيع سوء فهم: الفصل بين الأجر والحصّة. فمن يعمل في نشاطه يستحقّ أجرًا كأي مدير قبل توزيع الربح — وخلطهما يجعل الشريك يظنّ أنك تأخذ من ربحه، وقد فُصِّل في ما يُكتَب بين الشركاء.
ولا أحد يختار واحدًا فقط
ولأن أكثر التمويل الواقعي مزيج بترتيب لا اختيار بين اثنين:
| الترتيب | ما يناسبه | ما يُنتبَه له |
|---|---|---|
| نقدك أوّلًا | الجزء المؤكّد | لا تستهلك وسادتك |
| ثمّ تقصير دورتك | تحصيل ومخزون | أرخص مصدر عندك |
| ثمّ دَين بحجم تتحمّله | ما يسدّده العائد | طابِق المدّة بالعمر |
| ثمّ شريك للباقي | ما لا يسدّده قسط | الحصّة لا تُستردّ |
| ودعم مشروط إن وُجِد | قبل أن يُصرَف | يُقرأ شرطه أوّلًا |
والمرتبة الرابعة تُحفَظ لآخر الترتيب لسبب واحد: الحصّة لا تُستردّ. فالقرض يُسدَّد وينتهي، والحصّة تبقى — ومن يبدأ بالشريك قبل أن يستنفد ما دونه يدفع أغلى ثمن في القائمة عن أرخص جزء من حاجته.
والمرتبة الأخيرة تُقرأ بشروطها لا بمبلغها: الدعم المشروط. فما يُقبَض مقابل التزام لم يُنفَّذ بعد ليس إيرادًا ولا مالًا حرًّا — وشرطه يُقرأ قبل أن يُصرَف منه شيء، وقد فُصِّل في الدعم المشروط.
خمس إشارات على أنك تموّل خطأً
ولأن الخطأ في المصدر يظهر في التشغيل قبل أن يظهر في القوائم:
| الإشارة | ما تعنيه | ما يُفعَل |
|---|---|---|
| تسدّد قسطًا من قرض آخر | دورة تُغلَق بدَين | أوقِف وأعِد الجدولة |
| القسط يُدفَع قبل الرواتب | القسط يفوق طاقتك | تفاوض على المدّة |
| موّلت أصلًا بتسهيل قصير | خطأ في مطابقة المدّة | أعِد الهيكلة |
| الشريك دخل ولم يتغيّر شيء | حصّة بيعت بلا حاجة | حدّد دوره كتابةً |
| تطلب تمويلًا كل موسم | الفجوة بنيوية | عالِج الدورة لا الأثر |
والإشارة الأولى أخطرها وأكثرها إنكارًا: سداد قسط بقرض. فهذه ليست إدارة سيولة بل بداية دوّامة — والوقوف عندها اليوم أرخص من إدارتها بعد سنة، وقد فُصِّل في التسهيلات البنكية.
والإشارة الرابعة خسارة صامتة: شريك بلا أثر. فمن أدخل شريكًا لمال كان يستطيع اقتراضه — ولم يجلب الشريك سوقًا ولا خبرة ولا شبكة — يكون قد باع نصيبًا دائمًا مقابل تسهيل مؤقّت.
خمسة أخطاء في اختيار مصدر المال
تمويل خسارة مستمرّة
المال الجديد يمدّد المشكلة ويكبّرها — والخسارة تُعالَج بالسعر والكلفة.
حساب القسط على متوسّط السنة
والقسط يُدفَع في الشهر الضعيف — فاحسبه على أضعف ثلاثة أشهر مرّت بك.
بيع حصّة في عائد مؤكّد
ما يسدّده الدَّين في ثلاث سنوات تدفع عنه من ربحك إلى الأبد.
مدّة لا تطابق عمر ما موّلته
أصل بعشر سنوات يُموَّل بقرض سنة يخنق سيولتك.
شراكة بلا آلية خروج
فأي خلاف لاحق بلا مخرج إلّا الصدام — والمخرج يُكتَب يوم الدخول.
ومتى يكون الأصحّ ألّا تموّل أصلًا؟
هذا القسم يخالف مصلحتنا — فتجهيز الدفاتر لملفّ التمويل خدمة نقدّمها، وأنشطة أكبر تعني أنظمة أكبر. لكن التأجيل أصحّ أحيانًا:
| الحالة | الأصحّ | لماذا |
|---|---|---|
| العائد غير محسوب برقم | أجّل | لا مرجع للحكم على القسط |
| دفاترك لا تُخرِج تدفّقًا شهريًّا | أجّل | لا تعرف ما تتحمّل |
| الفرصة تحتمل نصف الحجم | ابدأ بنصفها | أثبِت ثمّ موّل |
| الطلب موسمي ينتهي | لا توسّع دائمًا | طاقة مؤقّتة تكفي |
| العائد مثبَت والفجوة واضحة | موّل بلا تردّد | التأجيل هنا كلفة |
والصفّ الثالث أنفع نصيحة في هذا الباب: ابدأ بنصف الحجم. فكثير من التوسّعات تحتمل خطوة أصغر تُثبِت الفرضية بمال أقلّ — ومن أثبت على نصف حجم صار تمويله للباقي أرخص وأسهل، وقد فُصِّل في قرار التوسّع.
والصفّ الثاني حدّ صريح: من لا تُخرِج دفاتره تدفّقًا شهريًّا لا يعرف ما يتحمّل — وأي قسط يقبله يكون تخمينًا. وترتيب هذا يسبق أي طلب تمويل، وقد فُصِّل في ملفّ التمويل.
قائمة فحص قبل أي قرار تمويل
- الحاجة ليست خسارة تشغيلية ولا فجوة تحصيل.
- والغرض مكتوب: أصل أم رأس مال عامل أم توسّع.
- ومدّة التمويل تقارب عمر ما تموّله.
- وفائضك النقدي محسوب على أضعف ثلاثة أشهر.
- وهامش أمان لا يقلّ عن ثلث الفائض.
- ودخل ما ستموّله محسوب متأخّرًا وبتحفّظ.
- وكلفة الشريك محسوبة على عشر سنوات لا على المبلغ.
- وحدود قرار الشريك وسياسة التوزيع مكتوبتان.
- وآلية الخروج مكتوبة يوم الدخول.
- والترتيب مُتَّبَع: نقدك ثمّ دورتك ثمّ الدَّين ثمّ الحصّة.
أدفاترك جاهزة لأن تُقرأ من الخارج؟نضبط دفاترك لتُخرِج تدفّقًا نقديًّا شهريًّا وقوائم متّسقة وأعمار ذمم — وهي ما يُقرأ في أي طلب تمويل أو شراكة.
اطلب تجهيز الدفاتروابدأ بالبند الرابع قبل أي شيء آخر: احسب فائضك في أضعف ثلاثة أشهر مرّت بك — فهذا الرقم وحده يُسقِط أكثر العروض المغرية ويُبقي ما تتحمّله فعلًا.