الدعم المشروط: خمس محطات
ولأن الخطر كلّه في المسافة بين الصرف والاستحقاق:
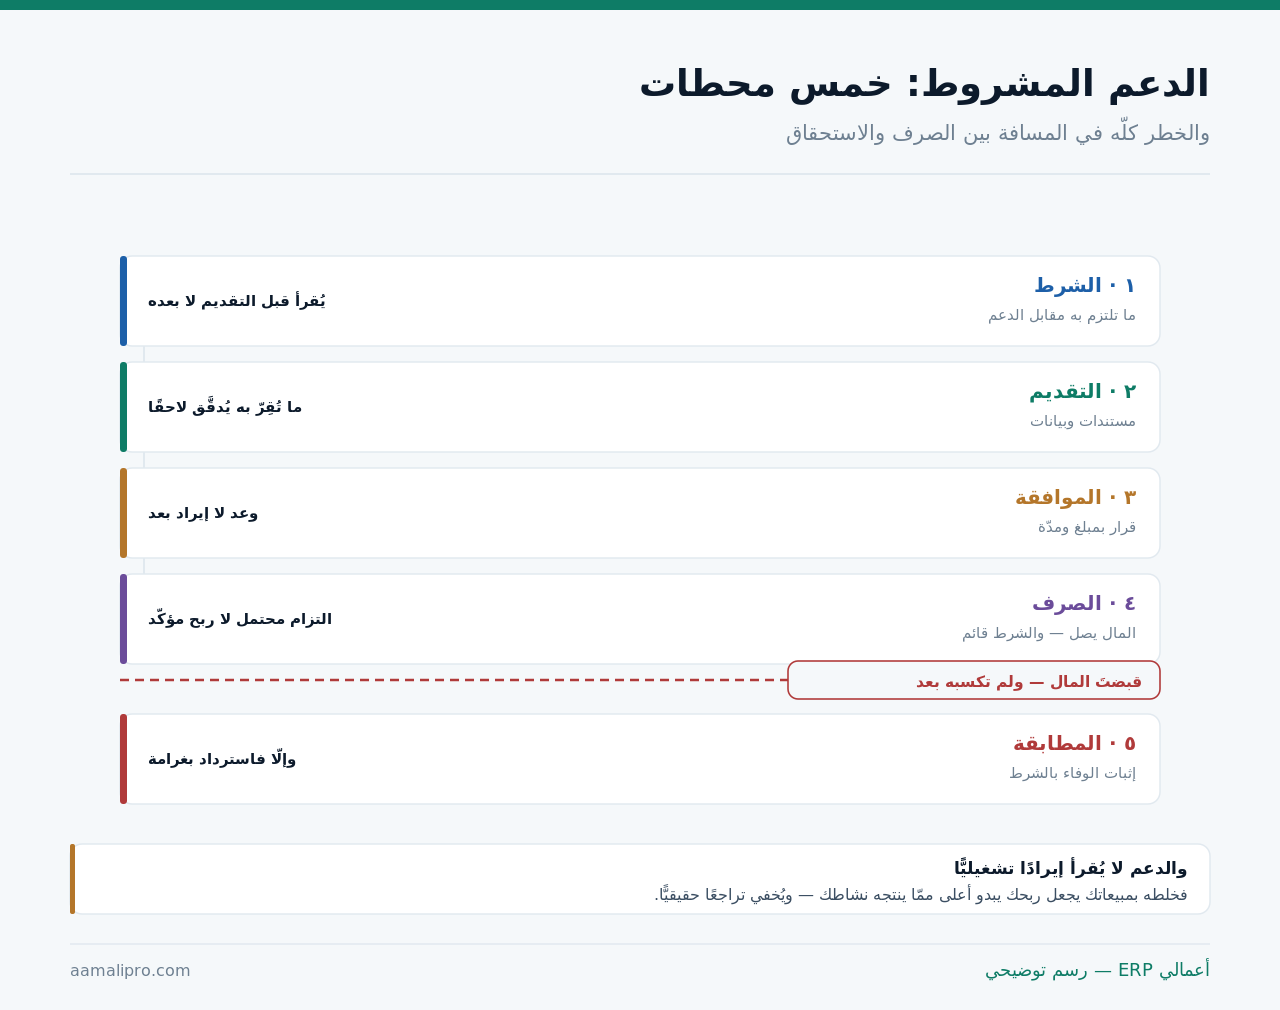
وهذا المقال عن الدعم المشروط للمنشأة الربحية. أمّا محاسبة برامج الجمعيات ومنحها فمفصَّلة في محاسبة البرامج، وأمّا الإيرادات غير التشغيلية عمومًا ففي الإيرادات الأخرى، وأمّا أثر ذلك على الوعاء الزكوي ففي وعاء الزكاة.
أربعة أنواع — ولكلٍّ سلوك مختلف
ولأن المعالجة تتبع نوع الدعم لا اسمه:
| النوع | مقابل ماذا | ما يُنتبَه له |
|---|---|---|
| دعم مرتبط بمصروف | تدريب أو أجور | يُقابَل بالمصروف نفسه |
| دعم مرتبط بأصل | شراء معدّة | يُوزَّع على عمر الأصل |
| دعم مرتبط بأداء | تصدير أو توظيف بعدد | مشروط بمدّة استمرار |
| إعفاء أو تخفيض رسوم | ليس نقدًا يصل | يظهر بخفض المصروف |
والصفّ الثاني يُخطئ فيه كثيرون: الدعم على أصل. فمبلغ يُدفَع لشراء معدّة لا يُقرأ ربحًا في سنة الشراء — بل يُوزَّع أثره على سنوات استعمالها، وقيده إيرادًا دفعةً واحدة يُضخِّم سنةً ويُفقِر ما بعدها، وقد فُصِّل في الأصول الثابتة والاستهلاك.
والصفّ الأخير يُغفَل لأنه لا يمرّ بالبنك: الإعفاء. فتخفيض رسم أو إعفاء منه دعم حقيقي يظهر بانخفاض مصروفك لا بإيراد — وقراءته على أنه كفاءة تشغيلية تُنتِج توقّعًا خاطئًا للسنة القادمة.
الشرط يُقرأ قبل التقديم — ويُسجَّل بعده
ولأن ما لم يُسجَّل يُنسى بعد شهرين:
| ما يُستخرَج من الشرط | لماذا | أين يُحفَظ |
|---|---|---|
| المدّة الملزمة | متى ينتهي الالتزام | تنبيه بتاريخ |
| المؤشّر المطلوب | عدد أو مبلغ أو نسبة | تقرير يُتابَع |
| ما يُبطِل الاستحقاق | حالات محدّدة | قائمة مكتوبة |
| مستندات الإثبات | تُجمَع أوّلًا بأوّل | ملفّ الدعم |
| موعد التقرير الدوري | إن وُجد | تقويم الالتزامات |
والعنصر الثالث هو الذي يُنسى فيقع الضرر: ما يُبطِل الاستحقاق. فبرنامج يشترط بقاء الموظّف مدّةً يُبطِله استقالته — والفرق بين من كتب ذلك في قائمة يراجعها شهريًّا ومن لم يكتبه هو الفرق بين معالجة مبكّرة ومفاجأة بعد سنة.
والعنصر الأول يُربَط بأداة قائمة عندك: تنبيه بتاريخ. فمواعيد الالتزام تُدار كما تُدار تجديدات التراخيص لا في ذاكرة موظّف، وقد فُصِّلت الآلية في تقويم التجديدات.
وصل المبلغ… فهل تحقّق الإيراد؟
ولأن الوصول والاستحقاق حدثان منفصلان:
| الحالة | المعالجة | ما يقع بالخطأ |
|---|---|---|
| موافقة بلا صرف | إفصاح لا قيد إيراد | قيد ذمّة مدينة مبكّرة |
| صرف والشرط لم يُستوفَ | التزام مؤجَّل | إيراد فوري |
| استيفاء تدريجي | إيراد بقدر ما استُوفي | الكلّ أو لا شيء |
| شرط مستوفًى بالكامل | إيراد في فترته | تأجيل بلا سبب |
| مرتبط بمصروف لم يقع | يُؤجَّل حتى يقع | إيراد بلا مقابله |
أتعرف كم من دعمك مستحقّ فعلًا؟نفصل في نظامك ما استُوفي شرطه عمّا لم يُستوفَ — فتقرأ ربحك بلا مفاجأة استرداد.
اطلب فصل الدعم المشروطوالصفّ الثالث هو الترتيب الأعدل وأقلّه استعمالًا: الاستيفاء التدريجي. فدعم مقابل توظيف عشرة يُستحقّ بقدر من بقي منهم لا بالكلّ أو لا شيء — والتوزيع بقدر ما تحقّق يجعل قوائمك تعكس الواقع في كل فترة بدل قفزة في آخرها.
والصفّ الثاني هو أصل الباب كلّه: المقبوض غير المستحقّ التزام. فمال في حسابك مقابل شرط لم يُستوفَ بعد ليس ربحًا بل مبلغ قد يُطالَب به — وإظهاره كذلك يمنع توزيعه، وقد فُصِّل في توزيع الأرباح.
خمس وثائق تُجمَع أوّلًا بأوّل
ولأن جمعها عند الطلب يُنتِج ملفًّا ناقصًا:
- نصّ الشرط كما ورد — لا ملخّصًا كتبه أحدهم.
- وقرار الموافقة بمبلغه ومدّته.
- وما يُثبِت المؤشّر — كشوف أو عقود أو فواتير.
- وسجلّ التغيّرات — من غادر أو ما توقّف.
- والمراسلات مع الجهة في ملفّ واحد.
والخطوة الرابعة هي التي تصنع الفرق عند المطالبة: سجلّ التغيّرات. فمن وثّق أن موظّفًا غادر وأنه استُبدِل خلال مدّة قصيرة يملك ما يُناقش به، ومن لم يوثّق يواجه رقمًا نهائيًّا لا يستطيع تفسيره.
والخطوة الأولى تمنع خطأ يتكرّر: النصّ لا الملخّص. فالملخّصات الداخلية تُسقِط استثناءً أو مدّة، ويُبنى عليها قرار ثمّ يُكتشَف أن الشرط كان أدقّ ممّا فُهِم — والنصّ محفوظًا يُنهي ذلك، وقد فُصِّل مبدأ الأرشفة في الأرشيف الإلكتروني.
متى يُستردّ — وكيف يُعالَج؟
ولأنه احتمال قائم لا حادثة نادرة:
| الحالة | الأثر | ما تفعله |
|---|---|---|
| إخلال جزئي | استرداد بقدره | احسب النسبة بنفسك أوّلًا |
| إخلال كامل | استرداد كلّه | وقد تُضاف غرامة |
| بيانات غير صحيحة | أثقل الحالات | يُراجَع ما قُدِّم قبل الإرسال |
| ظرف خارج إرادتك | قد يُعذَر | وثِّقه فور وقوعه |
| الاسترداد بعد إقفال السنة | يُعالَج في فترته | لا يُعاد فتح المقفَل |
أعندك ملفّ يُثبِت وفاءك بالشرط؟نبني ملفّ الدعم في نظامك — نصّ الشرط ومواعيده ومستندات إثباته وسجلّ تغيّراته.
اطلب بناء ملفّ الدعموالصفّ الأخير يقع كثيرًا ويُربِك من لم يستعدّ له: الاسترداد عن سنة مقفلة. فالمعالجة تكون في فترة نشوء الالتزام لا بإعادة فتح سنة مضت — والأثر يظهر في نتائج الفترة الجارية، وقد فُصِّل مبدأ الإقفال في إقفال الفترات.
والصفّ الأول أرخص إجراء دفاعي: احسب أنت أوّلًا. فمن يحسب نسبة إخلاله بنفسه ويعرض حسابه يناقش بأرقام — ومن ينتظر رقم الجهة يبدأ من موقع الردّ لا من موقع البيان.
اقرأ ربحك مرّتين: بالدعم وبدونه
ولأن الدعم مؤقّت والنشاط باقٍ:
| الممارسة | أثرها | الحكم |
|---|---|---|
| سطر مستقلّ في قائمة الدخل | يُقرأ ولا يُخلَط | الأساس |
| خلطه بالمبيعات | ربح يبدو أعلى | يُتجنَّب |
| قراءة الربح التشغيلي بدونه | يكشف الحقيقة | يُفعَل كل ربع |
| بناء التسعير على وجوده | خطر عند انقطاعه | يُتجنَّب |
| إدراجه في خطّة السنة القادمة | إن كان مؤكّدًا فقط | بلا افتراض تجديد |
والصفّ الرابع هو أخطر ما يقع في هذا الباب: تسعير يستند إلى الدعم. فمنشأة خفّضت أسعارها لأن الدعم يغطّي الفارق تجد نفسها عند انقطاعه أمام سوق تعوّد سعرًا لا يغطّي كلفتها — والرفع حينئذٍ أصعب من عدم الخفض، وقد فُصِّل في حوكمة التسعير.
والصفّ الثالث عادة ربعية تستحقّ التكلّف: ربح بلا دعم. فقراءة النتيجة مرّتين تُظهِر ما ينتجه نشاطك فعلًا — وقد يكشف أن تحسّن هذا العام لم يأتِ من التشغيل، وقد فُصِّلت القراءة في قراءة قائمة الدخل.
ثلاثة أرقام عن دعمك
ولأن ثلاثة أرقام تكفي لإدارته:
| الرقم | ما يكشفه | ما تفعله |
|---|---|---|
| المقبوض غير المستحقّ | حجم ما قد يُستردّ | لا يُوزَّع ولا يُصرَف |
| نسبة الدعم إلى الربح | اعتمادك عليه | اقرأ الربح بدونه |
| أيام تبقّت من كل التزام | ما يقترب انتهاؤه | راجِع قبل انقضائه |
والرقم الأول هو أهمّها وأقلّها ظهورًا في التقارير: المقبوض غير المستحقّ. فهو مال في حسابك ليس لك بعد — وخلطه بالنقد المتاح يجعلك تخطّط بمبلغ قد يخرج، وقد فُصِّل في وضوح التدفّق النقدي.
والرقم الثاني يُقرأ بلا حرج: نسبة الاعتماد. فبلوغها حدًّا معتبرًا من ربحك ليس عيبًا في ذاته — لكنه يعني أن خطّتك يجب أن تحتوي سيناريو انقطاعه، فالدعم بطبيعته مؤقّت ومشروط.
خمسة أخطاء في معالجة الدعم
قيده إيرادًا يوم وصوله
فيُقرَأ ربحًا ويُوزَّع — والشرط لم يُستوفَ بعد، والمطالبة تأتي عن سنة أُقفِلت.
خلطه بالمبيعات
فيبدو ربحك أعلى ممّا ينتجه نشاطك — ويُخفي تراجعًا تشغيليًّا حقيقيًّا.
الاكتفاء بملخّص للشرط
فتُسقَط مدّة أو استثناء ويُبنى عليه قرار — والنصّ محفوظًا يُنهي ذلك.
قيد الدعم على أصل إيرادًا دفعةً
فتُضخَّم سنة الشراء وتفتقر ما بعدها — والأثر يُوزَّع على عمر الأصل.
بناء التسعير على استمراره
فعند انقطاعه تجد سوقًا تعوّد سعرًا لا يغطّي كلفتك — والرفع أصعب من عدم الخفض.
ومتى لا يستحقّ هذا التفصيل؟
هذا القسم يخالف مصلحتنا — فبناء متابعة الدعم في النظام عمل تهيئة نبيعه. لكنه لا يلزم كل حالة:
| الحالة | ما يكفي | ما يبقى لازمًا |
|---|---|---|
| دعم صغير غير مشروط | سطر في الإيرادات الأخرى | ألّا يُخلَط بالمبيعات |
| دعم استُوفي شرطه كاملًا | إيراد في فترته | حفظ الإثبات |
| إعفاء رسوم لمرّة واحدة | خفض المصروف | ملاحظة في المقارنة |
| دعم مشروط بمدّة أو أداء | تلزم المتابعة | كل ما سبق |
والصفّ الثالث يستحقّ تنبيهًا صغيرًا: الإعفاء لمرّة. فهو لا يحتاج معالجة خاصّة، لكنه يجعل مقارنة السنة بالتي قبلها مضلّلة — وسطر ملاحظة واحد عند القراءة يكفي.
والإشارة التي تقول إن المتابعة صارت لازمة ليست حجم المبلغ بل وجود كلمة «شريطة» في قرار الموافقة — فما بعدها هو ما يُتابَع.
قائمة فحص للدعم المشروط
- نصّ الشرط محفوظ كما ورد لا ملخَّصًا.
- والمدّة الملزمة لها تنبيه بتاريخ.
- وما يُبطِل الاستحقاق مكتوب في قائمة تُراجَع.
- والمقبوض غير المستحقّ يظهر التزامًا لا إيرادًا.
- والاستيفاء التدريجي يُعترَف به بقدره.
- والدعم على أصل يُوزَّع على عمره.
- ومستندات الإثبات تُجمَع أوّلًا بأوّل.
- وسجلّ التغيّرات محفوظ ولو بدا غير مهمّ.
- والدعم في سطر مستقلّ لا ضمن المبيعات.
- والربح يُقرأ بدونه كل ربع.
وابدأ بالبند الرابع إن لم تبدأ بغيره: فصل المقبوض غير المستحقّ — فهو وحده يمنع أن يُوزَّع أو يُنفَق مال قد يُطالَب به، وبقيّة البنود تحسّن القراءة لا أكثر.