المال ليس نوعًا واحدًا: ثلاثة أوعية
أول ما يفرّق هذا النشاط عن غيره: ليس كل ما وصلك متاحًا لك.
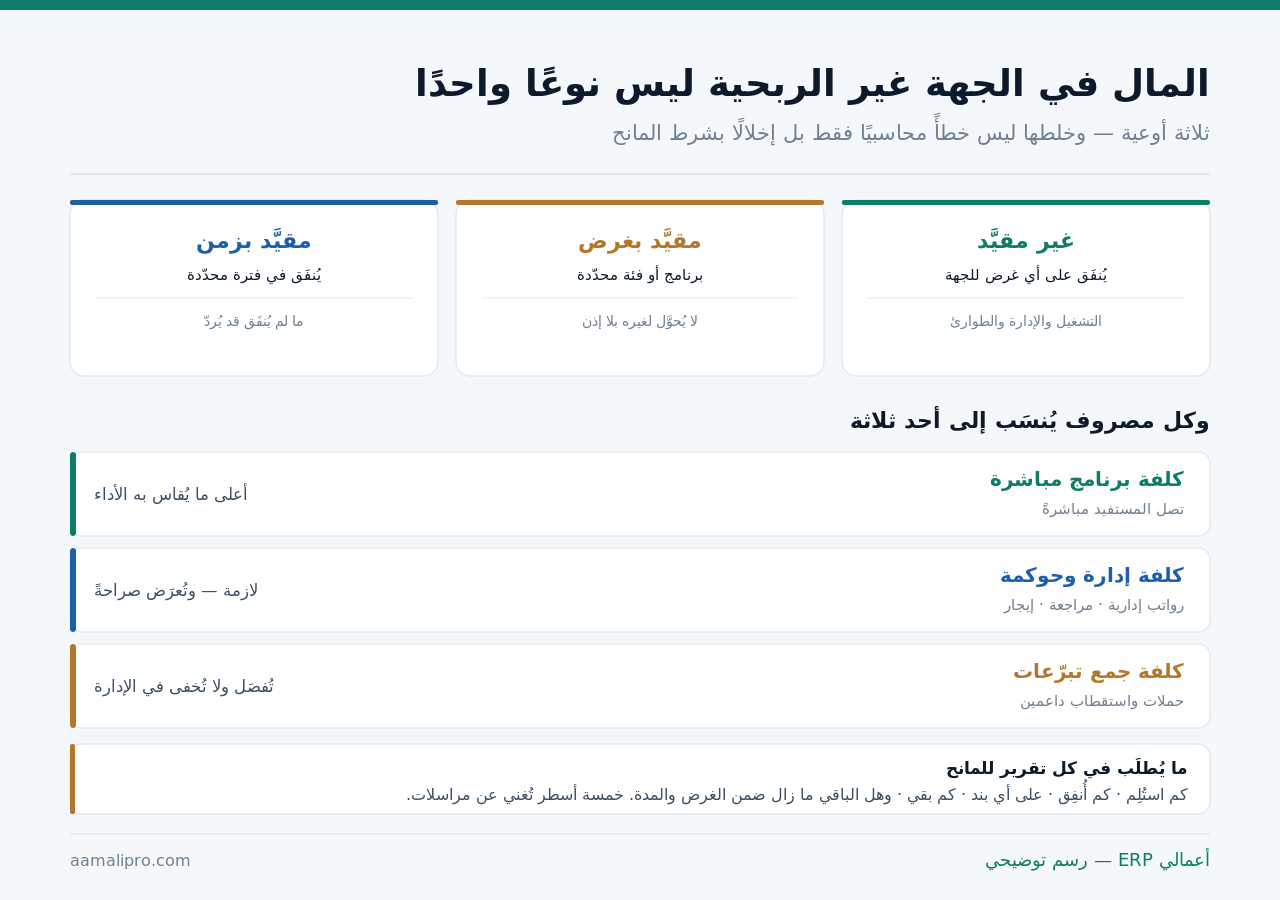
والوعاء الثالث يُغفَل أكثر من الثاني: مقيَّد بزمن. منحة لعام محدّد لم تُنفَق كلّها قد يُطلَب ردّ باقيها — أو يُشترَط تمديد مكتوب. ومتابعة المدة كمتابعة الغرض تمامًا.
ثلاثة أنواع للمصروف — والفصل مطلوب
كل ريال يُنفَق ينتمي إلى واحد من ثلاثة، والدمج يُفقد التقرير معناه:
| النوع | أمثلته | كيف يُقرأ |
|---|---|---|
| كلفة برنامج مباشرة | مواد ومساعدات وأجور منفّذين | أعلى ما يُقاس به الأثر |
| كلفة إدارة وحوكمة | إدارة ومراجعة وإيجار مكتب | لازمة — وتُعرَض صراحةً |
| كلفة جمع تبرّعات | حملات واستقطاب داعمين | تُفصَل ولا تُخفى |
والنوع الثالث يُخفى أحيانًا داخل الإدارة تجميلًا للنسب. وهذا خطأ مزدوج: يُفقدك قياس عائد جمع التبرّعات نفسه — وهو نشاط استثماري له مردود يُقاس، وإخفاؤه يمنعك من معرفة أي قناة استقطاب تستحق.
وننبّه على قراءة شائعة مضلّلة: نسبة الإدارة المنخفضة ليست دليل كفاءة بذاتها. جهة تُنفق القليل على الحوكمة والمراجعة قد تكون أضعف انضباطًا لا أكفأ — والقراءة تكون مع الأثر لا بمعزل عنه.
كيف تُبنى الحسابات؟ ثلاثة أبعاد
البنية هنا تحتاج ثلاثة أبعاد على كل حركة لا بعدًا واحدًا:
| البعد | يجيب عن | مثاله |
|---|---|---|
| الحساب | ما نوع المصروف؟ | مواد · أجور · إيجار |
| البرنامج أو المبادرة | أي برنامج يحمله؟ | برنامج التعليم · مبادرة الشتاء |
| مصدر التمويل | أي منحة أو وعاء موّله؟ | منحة أ · تبرّعات عامة |
| التصنيف الوظيفي | برنامج أم إدارة أم جمع؟ | يُشتقّ من البرنامج غالبًا |
ولا تُكرّر شجرة الحسابات لكل برنامج: شجرة واحدة وأبعاد. وإضافة برنامج تعني بُعدًا جديدًا لا عشرات الحسابات — والمنطق نفسه شرحناه في تنظيم حسابات المنشأة متعددة الأنشطة.
الكلفة المشتركة بين البرامج
موظف يخدم ثلاثة برامج، وإيجار مكتب يخدمها كلّها. وتوزيعها يحتاج أساسًا مكتوبًا يصمد:
| الكلفة | الأساس | شرط قبوله |
|---|---|---|
| رواتب مشتركة | الوقت المسجَّل | سجل وقت فعلي لا تقدير |
| الإيجار والمرافق | المساحة أو عدد المستفيدين | ثابت ومعلن |
| الإدارة العامة | نسبة من كلفة البرنامج المباشرة | نسبة معتمَدة من المجلس |
| التقنية | عدد المستخدمين | قابل للإثبات |
| المركبات | المسافة أو الاستخدام | سجل رحلات |
والسطر الأول شرطه أصعب مما يبدو: سجل وقت فعلي. وكثير من الجهات توزّع بنسب تقديرية ثابتة — وهي مقبولة إن كانت معتمَدة ومعلنة، لكنها لا تصمد أمام مانح يطلب إثباتًا.
والقاعدة الحاكمة: الأساس يُعلَن قبل الإنفاق لا يُختار بعده. واختيار أساس بعد معرفة النتيجة — بحيث تظهر نسبة الإدارة أقلّ — هو ما يفقد التقرير مصداقيته إن انكشف.
وبعض المانحين يحدّد سقفًا للكلفة غير المباشرة: اقرأ الشرط قبل التوقيع. فسقف منخفض قد يعني أنك تموّل إدارة البرنامج من مصدر آخر.
تقرير المانح: خمسة أسطر تُغني عن مراسلات
ما يُطلَب في كل تقرير تمويل — ويُعدّ في دقائق إن كانت البنية سليمة:
- كم استُلِم من هذه المنحة وبأي تواريخ.
- كم أُنفِق منها حتى تاريخه.
- على أي بنود مقابل الميزانية المعتمَدة للمنحة.
- كم بقي — والمتوقّع إنفاقه في المدة المتبقّية.
- هل الباقي ضمن الغرض والمدة — أم يحتاج تمديدًا أو إعادة توجيه.
والسطر الثالث هو ما يستهلك الوقت عند من لم يبنِ البنية: الميزانية بالبند لكل منحة. وبدونها تُجمَع الأرقام يدويًا كل مرة من ملفات متفرّقة — وتختلف بين تقرير وآخر.
والسطر الخامس يبني الثقة أكثر مما يبنيها الالتزام بالخطة: إبلاغ المانح مبكرًا بأن بندًا لن يُنفَق يُقرأ شفافية. واكتشافه في التقرير الختامي يُقرأ تقصيرًا.
أتُعدّ تقارير المانحين يدويًا؟ نبني معك بنية الأبعاد الثلاثة — فيخرج تقرير كل منحة من النظام بلا تجميع.
اطلب عرضًا توضيحيًاالتبرّع العيني والعمل التطوّعي
جزء كبير من موارد الجهات ليس نقدًا. ومعالجته تحتاج قواعد واضحة:
| المورد | يُسجَّل؟ | كيف |
|---|---|---|
| مواد أو أجهزة موهوبة | نعم | بقيمتها العادلة إيرادًا ومصروفًا أو أصلًا |
| خدمة مهنية مجانية | بحسب المعيار المتبع | تُسأل عنها مختصًّا |
| ساعات تطوّع عامة | غالبًا لا تُقيَّد | تُقاس وتُعرَض في التقرير لا الدفاتر |
| مكان مُعار مجانًا | بحسب المعيار | تُسأل عنها مختصًّا |
ولا نُفتي في المعالجة المحاسبية الواجبة: اسأل مراجعك عن المعيار المطبَّق على جهتك — فالمعالجة تختلف بنوع الجهة والمعيار المتبع، واحصل على إجابة مكتوبة.
لكن ما نقوله تشغيليًا بلا تردّد: قِس ساعات التطوّع حتى لو لم تُقيَّد. لأنها تُظهر حجم أثرك الحقيقي — وتكشف اعتمادًا خطرًا إن كان برنامج كامل يقوم على متطوّعين قد ينصرفون.
دورة المنحة: من الوعد إلى الإقفال
المنحة ليست حدثًا بل دورة بخمس محطات — ولكلٍّ معالجة مختلفة:
| المحطة | المعالجة |
|---|---|
| وعد بالتبرّع | لا يُقيَّد إيرادًا حتى يتأكّد |
| اتفاقية موقّعة | تعهّد — يُتابَع ولا يُنفَق قبل الاستلام |
| استلام الدفعة | إيراد مقيَّد أو التزام بحسب الشرط |
| الإنفاق | يُنسَب للبرنامج ولمصدر التمويل |
| الإقفال والتقرير | تسوية الباقي: تمديد أو ردّ أو إعادة توجيه |
والمحطة الثانية سبب أزمات سيولة متكررة: البدء في الإنفاق على اتفاقية قبل استلام دفعتها. فتموّل البرنامج من أموال برنامج آخر — وهو خلط بين الأوعية حتى لو نويت التسوية لاحقًا.
والمحطة الأولى تحتاج انضباطًا: وعد بالتبرّع ليس إيرادًا. ويُتابَع في سجل تعهّدات مستقلّ — فيُعرَف ما هو مؤكَّد وما هو متوقَّع، ولا يدخل المتوقَّع في الميزانية التشغيلية.
أربعة تقارير تُقرأ
حالة كل منحة
مستلَم · منفَق · باقٍ · المدة المتبقّية · نسبة الإنفاق مقابل نسبة المدة. صفحة لكل منحة.
المصروف بالتصنيف الوظيفي
برنامج · إدارة · جمع تبرّعات، بنسب كلٍّ. الرقم الذي يُسأل عنه دائمًا — فأخرِجه قبل أن يُطلَب.
كلفة المستفيد الواحد
كلفة البرنامج ÷ عدد المستفيدين. يُقارَن عبر الزمن وبين البرامج — لا مع جهات مختلفة الظروف.
والرابع سنوي وحسّاس: مدّة تشغيل الجهة من غير المقيَّد. كم شهرًا تستمرّ لو توقّف التمويل الجديد؟ وهو رقم لا يُسأل عنه غالبًا حتى تقع الأزمة.
والبطاقة الثالثة تُقرأ بحذر: كلفة المستفيد الأقلّ ليست دائمًا الأفضل. برنامج يخدم حالات معقّدة كلفته أعلى بالضرورة — والمقارنة تكون داخل البرنامج عبر الزمن.
الحوكمة: ما يختلف عن المنشأة الربحية
| الوجه | في الجهة غير الربحية |
|---|---|
| من يُقرّر الصرف | مجلس أو لجنة — لا مالك |
| حدود الاعتماد | أضيق غالبًا وأكثر توثيقًا |
| الشفافية | تجاه المانحين والجهات المشرفة والجمهور |
| تعارض المصالح | يُفصَح عنه ويُوثَّق — وليس مجرّد سياسة |
| المشتريات | عروض متعددة موثّقة حتى للمبالغ المتوسطة |
والسطر الرابع أشدّ حساسية هنا: تعامل مع جهة يملكها عضو مجلس أو قريبه. وقد يكون مشروعًا تمامًا — لكنه يحتاج إفصاحًا موثّقًا وامتناعًا عن التصويت، وإلّا صار مادة تشكيك تُضرّ بالجهة كلّها.
ولا نُفتي في متطلّبات الحوكمة النظامية لجهتك: اسأل الجهة المشرفة أو مستشارًا — فالاشتراطات تختلف بنوع الكيان وحجمه، واحصل على إجابة مكتوبة قبل بناء الضوابط في النظام.
ومتى يكفيك نظام محاسبي عادي؟
هذا القسم يخالف مصلحتنا — الحلول المتخصّصة تُسعَّر أعلى. لكن التخصّص لا يلزم دائمًا:
تمويل غير مقيَّد أساسًا
جهة تُموَّل بتبرّعات عامة بلا شروط غرض أو مدة. مراكز تكلفة للبرامج تكفي — ولا حاجة لتتبّع مصدر تمويل.
برنامج أو برنامجان
مبادرة واحدة مستمرّة. البُعدان — الحساب والبرنامج — يكفيان، والبُعد الثالث عبء بلا معلومة.
لا تقارير مانحين مطلوبة
إن لم يطلب أحد تقرير استخدام أموال، فالبنية المعقّدة تُبنى لسؤال لا يُطرَح. ابنِ ما يُطلَب منك.
والبطاقة الثالثة قاعدة نطبّقها في كل مجال: ابنِ للسؤال الذي يُطرَح عليك. وجهة صغيرة تبني تتبّع تمويل بأربعة أبعاد لأنها «قد تحتاجه لاحقًا» تدفع كلفة إدخال يومية مقابل احتمال.
ونقولها صراحة: أكثر ما يُشترى بوصفه «نظام جهات غير ربحية» هو نظام محاسبي عادي بأبعاد إضافية. واسأل عن الفرق الفعلي — وما الذي لا يفعله النظام العادي في حالتك تحديدًا.
كم منحة وكم برنامجًا؟ صِف لنا مصادر تمويلك وشروطها وبرامجك — نقترح أبسط بنية تُخرج تقاريرك بلا تجميع يدوي.
اطلب تصميم بنيةقائمة فحص لمحاسبة البرامج
- الأوعية الثلاثة مفصولة: غير مقيَّد ومقيَّد بغرض ومقيَّد بزمن.
- كل حركة تحمل البرنامج ومصدر التمويل.
- التصنيف الوظيفي الثلاثي مطبَّق على كل مصروف.
- كلفة جمع التبرّعات مفصولة لا مدمَجة في الإدارة.
- ميزانية بالبند لكل منحة مُدخَلة في النظام.
- أساس توزيع الكلفة المشتركة مكتوب ومعتمَد ومعلن قبل الإنفاق.
- سقف الكلفة غير المباشرة في كل منحة معروف قبل التوقيع.
- الوعود بالتبرّع في سجل تعهّدات لا في الإيراد.
- لا إنفاق على منحة قبل استلام دفعتها.
- المدة المتبقّية لكل منحة تُتابَع كما يُتابَع الرصيد.
- ساعات التطوّع تُقاس وتُعرَض ولو لم تُقيَّد.
- مدّة تشغيل الجهة من غير المقيَّد تُحسب سنويًا.
تسع من اثنتي عشرة تعني جهة تُقدّم تقاريرها بثقة. والبند الثاني شرط لكل ما بعده — حركة بلا مصدر تمويل لا يمكن أن تدخل تقرير أي مانح.