أربعة اقتطاعات قبل الرقم
ولأن الربح المعلن ليس هو القابل للتوزيع:
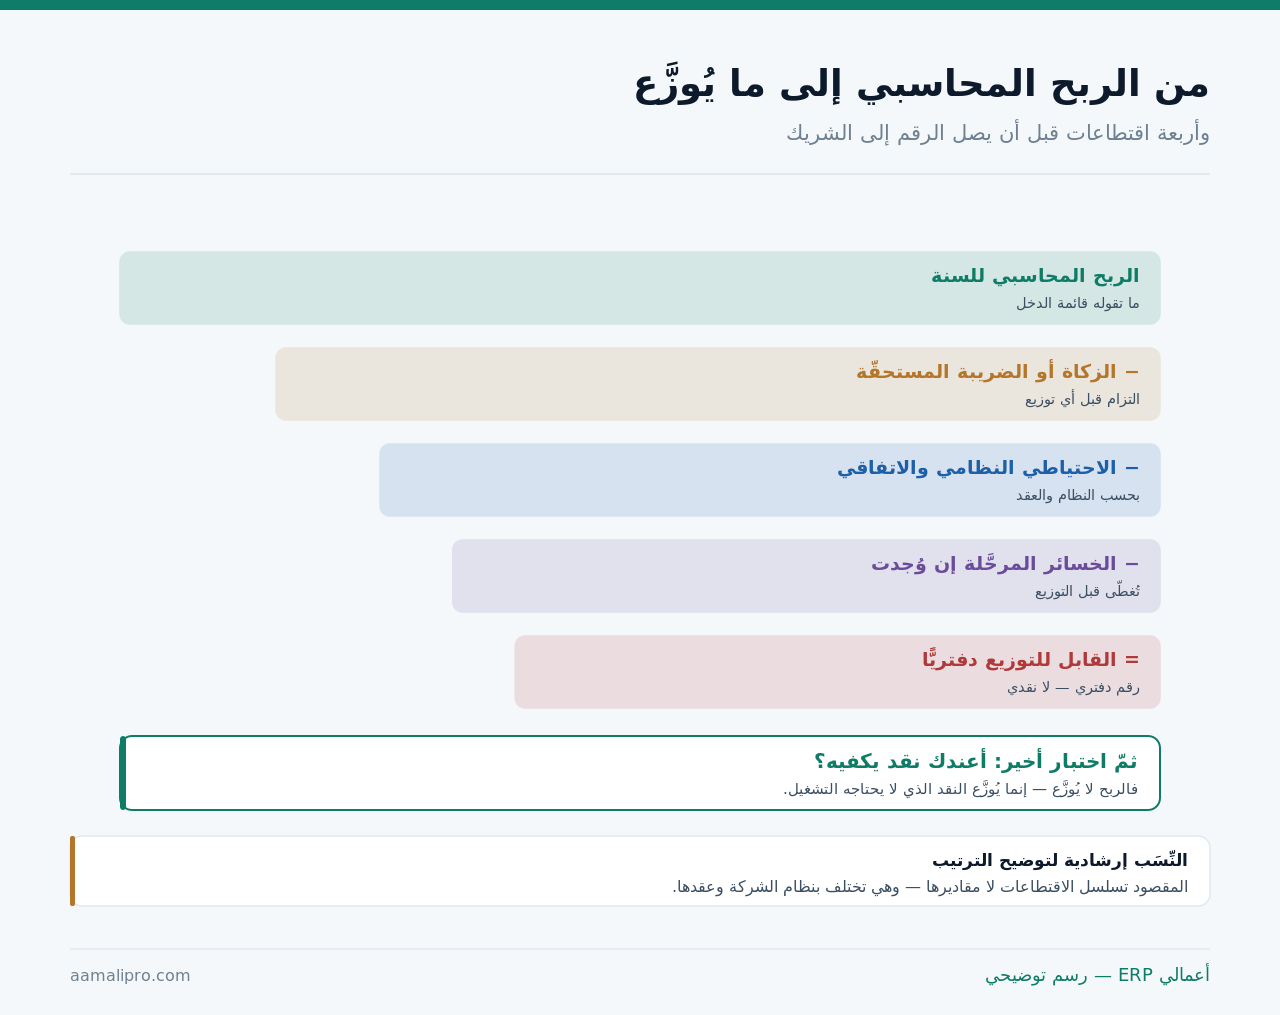
وهذا المقال عن التوزيع الرسمي وقراره. أمّا سحوبات المالك اليومية وخلط الشخصي بالتجاري فمفصَّلة في حسابات الملاك، وأمّا ما يُكتَب في عقد الشراكة ابتداءً ففي اتفاقية الشركاء، وأمّا توظيف الفائض بعد التوزيع ففي النقد الفائض.
السحب ليس توزيعًا — والفرق ليس شكليًّا
ولأن الخلط بينهما يُنتِج شراكة بلا حساب:
| الوجه | السحب | التوزيع |
|---|---|---|
| طبيعته | أخذ على الحساب | استحقاق مقرَّر |
| من يقرّره | الشريك نفسه غالبًا | قرار مشترك موثّق |
| ارتباطه بالربح | قد يقع في سنة خاسرة | لا يقع بلا ربح قابل |
| التسوية | يُسوّى بالتوزيع لاحقًا | هو التسوية نفسها |
| التساوي | يختلف بين الشركاء | بالحصص ما لم يُتّفَق |
والصفّ الأخير هو أكثر ما يُفسِد الشراكات: سحب غير متساوٍ يُنسى. فشريك يسحب ثلاثة أضعاف الآخر طوال السنة ثمّ يُوزَّع الربح بالتساوي — فيكون قد أخذ نصيبه مرّتين، والحلّ ليس منع السحب بل تسويته بالتوزيع صراحةً.
والصفّ الثالث يقع كثيرًا ولا يُنتبَه إليه: سحب في سنة خاسرة. فالسحب لا يتوقّف بتوقّف الربح — وهو حينئذٍ سحب من رأس المال لا من الأرباح، ويجب أن يظهر كذلك في حساب الشريك.
خمس خطوات قبل أول تحويل
ولأن التوزيع قرار يُوثَّق لا تحويل يُنفَّذ:
- أقفِل السنة واعتمد قوائمها — لا توزيع على أرقام أوّلية.
- واحسم الالتزامات الضريبية والزكوية قبل الرقم.
- واحجز الاحتياطيات النظامية والاتفاقية.
- واختبر السيولة — لا الربح.
- واكتب المحضر بالمبلغ والتواريخ والحصص.
أتُوزِّع رقمًا دفتريًّا أم نقدًا فائضًا؟نُخرِج من نظامك القابل للتوزيع بعد الاقتطاعات، ونعرضه أمام تدفّقك النقدي المتوقّع قبل القرار.
اطلب تحليل القابل للتوزيعوالخطوة الأولى تمنع أشيع خطأ في الشركات العائلية: التوزيع على أرقام أوّلية. فربح ديسمبر يتغيّر بقيود التسوية والمخصّصات والجرد — وقد ينقص خُمسه بعد الإقفال، والتوزيع قبل ذلك يُنتِج مبالغ تُستردّ، وقد فُصِّل في تأخّر الإقفال.
والخطوة الأخيرة أرخص وثيقة وأكثرها منعًا للخلاف: المحضر. فسطران يوثّقان ما تقرّر — المبلغ الكلّي ونصيب كل شريك وتاريخ الاستحقاق — يُنهيان أسئلة بعد سنتين لا يذكر أحد إجاباتها.
الربح رقم — والنقد قرار
ولأن ربحًا كبيرًا قد يوجد ولا يوجد ريال قابل للتوزيع:
| ما يُفحَص | السؤال | ما يقع بإغفاله |
|---|---|---|
| التزامات الأشهر الثلاثة | أتُغطّى بعد التوزيع؟ | اقتراض بعد التوزيع |
| الذمم المتوقّع تحصيلها | بواقعية لا بأمل | ربح محبوس في ذمم |
| أقساط ودفعات كبيرة | قادمة في الربع | مفاجأة نقدية |
| المخزون الذي يلزم شراؤه | موسم أو إعادة تكوين | توقّف شراء |
| حدّ أدنى للرصيد التشغيلي | يُحدَّد ولا يُمَسّ | تشغيل على الحافّة |
والصفّ الثاني هو سبب أكثر التوزيعات المتعثّرة: ربح في الذمم. فمنشأة تبيع بالأجل تُحقّق ربحًا موجودًا في كشف عملائها لا في بنكها — وتوزيعه يعني اقتراضًا لتمويل ما لم يُحصَّل بعد، وقد فُصِّل في وضوح التدفّق النقدي.
والصفّ الأخير هو الضابط الذي يجعل القرار قابلًا للتكرار: حدّ أدنى معلن. فرقم متّفق عليه لا يُنزَل عنه مهما كان الربح يحمي التشغيل من قرار حماسي — ويجعل النقاش عمّا فوقه لا عن أصل التوزيع.
حين يُوزَّع على غير الحصص
ولأنه جائز إن اتُّفق عليه — ومصدر نزاع إن وقع بلا نصّ:
| الحالة | الترتيب الصحيح | الخطأ الشائع |
|---|---|---|
| شريك يعمل وآخر مموّل | أجر إدارة قبل التوزيع | حصّة أكبر بلا نصّ |
| توزيع مقدّم لشريك | يُقيَّد على حسابه | يُنسى عند التسوية |
| شريك يتنازل عن نصيبه | قرار مكتوب لسنة بعينها | يُفهَم تنازلًا دائمًا |
| دخول شريك أثناء السنة | التوزيع بالمدّة | كامل السنة |
| أرباح مبقاة قديمة | تُوزَّع بقرار مستقلّ | تُخلَط بأرباح السنة |
أتختلفون على من أخذ ماذا؟نضبط حسابات الشركاء وسحوباتهم وتوزيعاتهم في نظامك — فيُقرأ نصيب كل شريك في سطر واحد.
اطلب ضبط حسابات الشركاءوالصفّ الأول هو أعدل ترتيب وأقلّه استعمالًا: أجر الإدارة قبل التوزيع. فشريك يعمل يوميًّا وآخر ساهم بالمال فقط لا يتساويان في الجهد — ومعالجة ذلك بأجر إدارة يُقيَّد مصروفًا ثمّ توزيع الباقي بالحصص أوضح من حصّة أكبر لا يعرف أحد أساسها.
والصفّ الأخير يُغفَل في الشركات القديمة: الأرباح المبقاة. فأرباح سنوات سابقة لم تُوزَّع رصيد مستقلّ له قراره — وخلطه بأرباح السنة الجارية يُنتِج توزيعًا لا يعرف الشركاء مصدره، وقد فُصِّلت قراءة القوائم في قراءة المركز المالي.
من القرار إلى حساب الشريك
ولأن التوزيع يمرّ بثلاث حالات لكلٍّ معالجة:
| الحدث | المعالجة | ما يُنتبَه له |
|---|---|---|
| قرار التوزيع | التزام على الشركة | وإن لم يُدفَع بعد |
| الدفع | يُقفِل الالتزام | كلٌّ بحسابه |
| السحوبات السابقة | تُقاصّ أوّلًا | دفع مضاعف بلا مقاصّة |
| ما لم يُدفَع | يبقى مستحقًّا للشريك | لا يُلغى بمرور الوقت |
| أثره على حقوق الملكية | ينقص لا يُصرَف مصروفًا | ليس بند مصروفات |
والصفّ الأخير يُخطئ فيه من يقيّده كأي دفعة: التوزيع ليس مصروفًا. فهو توزيع لربح تحقّق لا كلفة لتحقيقه — وقيده مصروفًا يُنقِص ربح السنة التالية بلا وجه ويُشوّه كل مقارنة.
والصفّ الثالث هو ما يجعل حساب الشريك ذا معنى: المقاصّة. فمن سحب طوال السنة يُخصَم ما سحبه من نصيبه المقرَّر ولا يُدفَع له كامل النصيب — وإغفال ذلك يعني أنه أخذ نصيبه مرّتين.
سنويًّا أم على دفعات؟
ولأن التوقيت يُغيّر الأثر أكثر ممّا يُغيّره المبلغ:
| الترتيب | أثره | الحكم |
|---|---|---|
| مرّة بعد الإقفال | أدقّ رقم | الأسلم |
| دفعات ربعية على الحساب | تُسوّى في نهاية السنة | يناسب الدخل المستقرّ |
| شهريًّا بمبلغ ثابت | يشبه الراتب | يُسمّى ويُعالَج بوضوح |
| عند توفّر السيولة فقط | يربطه بالنقد | يحتاج معيارًا معلنًا |
| بلا قاعدة | خلاف متكرّر | يُتجنَّب |
والصفّ الثالث يحتاج تسمية صحيحة أكثر ممّا يحتاج منعًا: المبلغ الشهري الثابت. فشريك يعمل ويأخذ مبلغًا شهريًّا إمّا أن يكون أجر إدارة يُقيَّد مصروفًا وإمّا سحبًا على الحساب يُسوّى — والخلط بينهما هو ما يُنتِج الخلاف لا المبلغ نفسه.
والصفّ الرابع أعدل الترتيبات إن ضُبِط: الربط بالسيولة. فمعيار معلن — كأن يُوزَّع ما فوق حدّ الرصيد التشغيلي بعد الالتزامات — يجعل القرار حسابًا لا تفاوضًا كل مرّة.
ثلاثة أرقام قبل قرار التوزيع
ولأن ثلاثة أرقام تُغني عن ساعة نقاش:
| الرقم | ما يكشفه | ما تفعله |
|---|---|---|
| الفارق بين الربح والنقد المتولّد | أين حُبِس الربح | حصِّل قبل أن توزّع |
| صافي أرصدة الشركاء | من أخذ أكثر | قاصّ قبل الدفع |
| ما وُزِّع إلى الربح عبر ثلاث سنوات | أتنمو أم تستهلك؟ | وازِن مع خطّة التوسّع |
والرقم الأول هو الذي يُنهي أكثر النقاشات: ربح لا يقابله نقد. فمنشأة تولّد لديها من النقد عُشرُ ربحها فقط لم تُخطئ في الحساب — بل نمت ذممها ومخزونها، وهذا نموّ يُموَّل لا ربح يُوزَّع.
والرقم الثالث يُقرأ على ثلاث سنوات لا سنة: نسبة التوزيع. فمنشأة توزّع كل ربحها كل سنة لا تُراكِم ما يموّل توسّعًا — وقرار التوزيع في الحقيقة قرار عن سرعة نموّك، وقد فُصِّل في قرار التوسّع.
خمسة أخطاء في توزيع الأرباح
توزيع رقم دفتري بوصفه نقدًا
فيُقترَض لتمويل ما وُزِّع — والاختبار الصحيح للسيولة لا للربح.
التوزيع قبل إقفال السنة
فقيود التسوية والجرد قد تُنقِص الربح خُمسه — فتُستردّ مبالغ وُزِّعت.
إغفال مقاصّة السحوبات
فمن سحب طوال السنة يأخذ نصيبه مرّتين — والمقاصّة تسبق أي دفع.
التوزيع قبل الزكاة والاحتياطيات
فيُوزَّع مال مستحقّ لغير الشركاء — والالتزامات تسبق الاستحقاق.
قيد التوزيع مصروفًا
وهو نقص في حقوق الملكية لا كلفة تشغيل — وقيده مصروفًا يُشوّه كل مقارنة.
ومتى لا يلزم كل هذا الترتيب؟
هذا القسم يخالف مصلحتنا — فضبط حسابات الشركاء والتوزيعات في النظام عمل تهيئة نبيعه. لكنه لا يلزم كل منشأة:
| الحالة | ما يكفي | ما يبقى لازمًا |
|---|---|---|
| مالك واحد بلا شركاء | حساب مالك واحد | فصل الشخصي عن التجاري |
| شريكان بحصص متساوية | محضر بسيط سنويًّا | مقاصّة السحوبات |
| ربح صغير لا يُوزَّع | قرار بالإبقاء | أن يُكتَب |
| شركاء متعدّدون أو حصص متفاوتة | يلزم الضبط | كل ما سبق |
والصفّ الأول يستحقّ تنبيهًا: المالك الواحد. فلا يحتاج محاضر ولا حصصًا — والذي يبقى لازمًا حتى هنا هو فصل الشخصي عن التجاري، فبدونه لا يُعرَف الربح أصلًا فضلًا عن توزيعه، وقد فُصِّل في حسابات الملاك.
والإشارة التي تقول إن الترتيب صار لازمًا ليست حجم الربح بل أول مرّة يسأل فيها شريك: كم أخذتُ العام الماضي؟ — فإن لم يكن الجواب رقمًا واحدًا في دقيقة، فالحساب غير مضبوط.
قائمة فحص قبل أي توزيع
- السنة مقفلة وقوائمها معتمدة.
- والزكاة أو الضريبة محسوبة ومحجوزة.
- والاحتياطيات النظامية والاتفاقية مقتطَعة.
- والخسائر المرحَّلة مغطّاة.
- واختبار السيولة أُجري على ثلاثة أشهر قادمة.
- وحدّ الرصيد التشغيلي معلن ولم يُمَسّ.
- وسحوبات كل شريك مقاصّة من نصيبه.
- وأي توزيع على غير الحصص له نصّ مكتوب.
- والمحضر يحمل المبلغ والحصص والتواريخ.
- والقيد ينقص حقوق الملكية لا يظهر مصروفًا.
وابدأ بالبند الخامس إن لم تبدأ بغيره: اختبار السيولة — فهو الوحيد الذي يمنع ضررًا فوريًّا، وبقيّة البنود تمنع خلافًا لاحقًا.