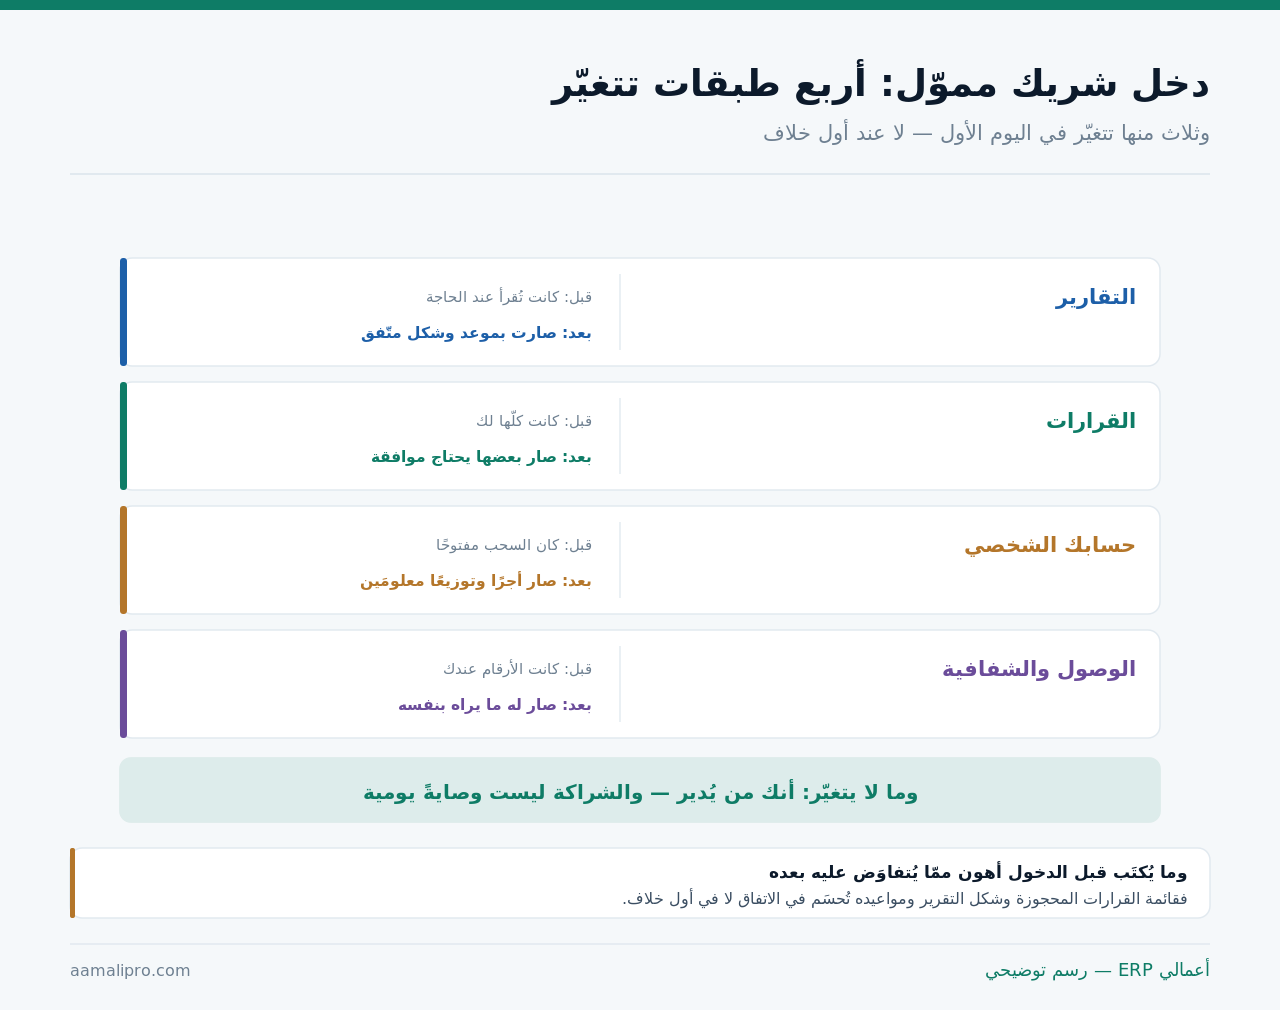
أربع طبقات تتغيّر — لا طبقة
وثلاث منها تتغيّر في اليوم الأول لا عند أول خلاف:
وهذا المقال عن ما بعد دخول الشريك. أمّا ما يُكتَب في اتفاق الشراكة ابتداءً فمفصَّل في اتفاقية الشركاء، وأمّا جاهزية المنشأة لانتقال ملكيتها ففي جاهزية الانتقال، وأمّا ملفّ التمويل وما يُطلَب من دفاترك ففي ملفّ التمويل.
ستّة تُحسَم قبل التوقيع — لا بعده
ولأن ما يُترَك للعرف يُفسَّر لصالح من يطلبه أوّلًا:
| المسألة | ما يُكتَب | ما يقع بإغفاله |
|---|---|---|
| التقارير | شكلها ودوريتها وموعدها | طلبات متفرّقة كل أسبوع |
| القرارات المحجوزة | قائمة بحدود مبلغية | خلاف على كل قرار كبير |
| أجر الإدارة | مبلغ معلوم مقابل عمل | سحب يُفسَّر توزيعًا |
| سياسة التوزيع | متى وبأي معيار | مطالبة مبكّرة بالأرباح |
| الوصول إلى النظام | ماذا يرى وبأي صلاحية | إمّا حجب وإمّا وصول كامل |
| الخروج | كيف يبيع حصّته ولمن | شريك جديد لا تعرفه |
والصفّ الأخير يُغفَل لأنه يبدو بعيدًا: الخروج. فحصّة تُباع لطرف ثالث بلا شرط تجعلك شريكًا لمن لم تختره — وشرط أولوية الشراء أو الموافقة يُكتَب في يوم الاتفاق لا في يوم البيع، وقد فُصِّل في اتفاقية الشركاء.
والصفّ الثالث يُنهي أكثر سوء فهم متكرّر: أجر الإدارة. فالشريك المموّل يرى سحوبات المالك العامل أحيانًا توزيعًا مبكّرًا للأرباح — وتسميتها أجرًا معلومًا مقابل عمل يومي يُنهي الالتباس، وقد فُصِّل في توزيع الأرباح.
التقرير الدوري: أربعة شروط
ولأن تقريرًا لا يُقرأ يُنتِج أسئلة أكثر ممّا يُجيب:
| الشرط | ما يعنيه | ما يقع بدونه |
|---|---|---|
| موعد ثابت | يوم محدَّد من الشهر | طلب في أي وقت |
| شكل ثابت | الصفحات نفسها كل مرّة | مقارنة متعذّرة |
| أرقام من النظام لا من جدول | قابلة للتتبّع | شكّ في المصدر |
| تعليق قصير على ما تغيّر | يمنع نصف الأسئلة | تفسير في اجتماع |
والشرط الأخير أرخصها وأكثرها أثرًا: سطران يشرحان. فرقم انخفض بسبب معلوم — موسم أو دفعة تأخّرت — يُفسَّر في سطر، وتركه بلا تعليق يُنتِج اجتماعًا كاملًا لتفسير ما كان يكفيه سطر.
وما يخصّ شكل التقرير للمجالس واللجان مفصَّل في تقارير مجالس الإدارة — والذي يخصّ الشراكة الصغيرة هنا أخفّ: صفحتان بموعد ثابت تُغنيان عن حزمة تقارير لا تُقرأ.
ما الذي يحتاج موافقته؟
ولأن القائمة الطويلة تُعطِّل والقصيرة تُطمئن:
| القرار | يُحجَز عادةً؟ | لماذا |
|---|---|---|
| إنفاق رأسمالي فوق حدّ | نعم | يمسّ النقد والخطر |
| تمويل أو ضمان جديد | نعم | التزام على الجميع |
| دخول شريك أو تعديل الحصص | نعم | يمسّ ملكيته |
| التوزيع | نعم | يمسّ حقّه المباشر |
| التوظيف والتشغيل اليومي | لا | تعطيل بلا فائدة |
| التسعير والعروض | لا | قرار سوق لا قرار ملكية |
أتُرسِل أرقامك أم تُعِدّها كل شهر؟نبني في نظامك حزمة التقرير الدوري للشريك بشكلها وموعدها — فتصدر بضغطة لا بمشروع شهري.
اطلب بناء تقرير الشريكوالصفّان الأخيران هما ما يجب أن يبقى بيدك: التشغيل اليومي. فشريك يوافق على كل توظيف أو سعر لا يحمي استثماره بل يُبطئ ما استثمر فيه — وحدّ الفصل واضح: ما يمسّ الملكية والالتزام يُحجَز، وما يمسّ التشغيل يبقى للإدارة.
والصفّ الأول يُصاغ بحدّ مبلغيّ لا بوصف: فوق حدّ. فعبارة «الإنفاق الكبير» تُنتِج جدلًا في كل مرّة، ورقم مكتوب يُنهيه — وقد فُصِّل في الإنفاق الرأسمالي.
من السحب المفتوح إلى رقم معلوم
ولأن أكثر ما يُفسِد الشراكات ليس الخسارة بل حساب المالك:
- افصل الشخصي عن المنشأة تمامًا — قبل الدخول لا بعده.
- وحوِّل السحب إلى أجر معلوم يُقيَّد مصروفًا.
- وسوِّ ما سبق من سحوبات قبل احتساب الحصص.
- واجعل أي مصروف مختلط قرارًا مكتوبًا — سيارة أو سفر.
- ولا تُقرِض نفسك من المنشأة بلا اتفاق مكتوب.
والخطوة الثالثة تُنهي أخطر التباس في التقييم: تسوية السابق. فسحوبات قديمة لم تُسوَّ تظهر بعد الدخول رصيدًا على المالك — ويصير الشريك الجديد يقرأ رقمًا لم يُخبَر به، وقد فُصِّل في حسابات المالك.
والخطوة الرابعة تحمي علاقة طويلة من تآكل بطيء: المصروف المختلط. فسيارة تُستعمَل للعمل والشخصي أمر طبيعي — لكن معالجتها بلا قرار مكتوب تجعل كل بند مشابه بابًا للسؤال.
الشفافية: بين الحجب والوصول الكامل
ولأن الطرفين مضرّان: من يحجب يُثير الشكّ، ومن يفتح كل شيء يُنتِج تدخّلًا:
| المستوى | يصلح حين | ما يُنتبَه له |
|---|---|---|
| تقارير دورية فقط | شراكة صغيرة ومستقرّة | يكفي أكثر الحالات |
| تقارير + وصول للقراءة | يريد التحقّق بنفسه | قراءة بلا تعديل |
| وصول لشاشات مالية محدّدة | شريك ذو خبرة مالية | حدّد الشاشات لا الكلّ |
| وصول كامل كالمدير | نادرًا | يُنتِج إدارة موازية |
| لا وصول ولا تقارير | أسوأ الخيارات | الشكّ يملأ الفراغ |
أتفتح نظامك لشريكك أم تحجبه؟نضبط في نظامك وصولًا للقراءة بلا تعديل على ما يخصّ الشريك — فلا حجب يُثير الشكّ ولا تدخّل يومي.
اطلب ضبط وصول الشريكوالصفّ الثاني هو الترتيب الأنفع في أكثر الشراكات: وصول للقراءة. فهو يُنهي الحاجة إلى تقارير إضافية ويمنع التدخّل التشغيلي في آن — والصلاحية تُضبَط قراءةً بلا تعديل، وقد فُصِّلت في حوكمة الصلاحيات.
والصفّ الأخير هو ما يُنتِج أكثر النزاعات: الفراغ. فشريك لا يصله شيء يبني تصوّره من انطباعات — وأول رقم يصله بعد صمت طويل يُقرأ بأسوأ تفسير ممكن.
أين يقع أول خلاف عادةً؟
ولأن معرفته مسبقًا تجعله مسألةً محسومة لا مفاجأة:
| الموضع | سببه | ما يمنعه |
|---|---|---|
| توقيت التوزيع | هو يريد عائدًا وأنت تريد نموًّا | سياسة مكتوبة بمعيار |
| أجر المالك العامل | يُقرأ سحبًا لا أجرًا | تسمية ومبلغ معلومان |
| قرار إنفاق كبير | عُلِم به بعد التنفيذ | حدّ مبلغيّ مكتوب |
| توظيف قريب أو شريك | يُقرأ محاباةً | إفصاح مسبق |
| سرعة النموّ | توقّعات مختلفة | خطّة متّفق عليها |
والصفّ الأول هو أشيعها وأصعبها إن لم يُكتَب: التوزيع مقابل النموّ. فشريك مموّل يقيس بعائد يصله، ومالك عامل يقيس ببناء يكبر — والمعيار المكتوب (كأن يُوزَّع ما فوق حدّ سيولة بعد الالتزامات) يُنهي التفاوض السنوي.
والصفّ الرابع يُعالَج بالإفصاح لا بالمنع: توظيف الأقارب. فهو جائز ومعتاد في منشآت كثيرة — والذي يُفسِده أن يُكتشَف لا أن يقع، وقد فُصِّل في تضارب المصالح.
ثلاثة أرقام يقرؤها معك
ولأن الاتفاق على الأرقام يسبق الاتفاق على تفسيرها:
| الرقم | لماذا يهمّه | ما يُتّفق عليه |
|---|---|---|
| النقد ومدّة تغطيته | أول ما يسأل عنه مموّل | كيف يُحتسَب |
| النموّ في الإيراد المتكرّر | يقيس استدامة النشاط | تعريف المتكرّر |
| ما أُنفِق من التمويل ولماذا | أهو للنموّ أم للتشغيل؟ | بند بند لا إجمالًا |
والرقم الثالث هو أكثر ما يُسأل عنه ويُجاب عنه بضعف: أين ذهب المال. فتمويل دخل لتوسعة ثمّ استُهلِك في تشغيل يومي يُنتِج سؤالًا محقًّا — وتتبّعه بندًا بندًا منذ اليوم الأول يجعل الجواب جاهزًا، وقد فُصِّل في وضوح التدفّق النقدي.
والرقم الأول يُتّفق على طريقة حسابه لا على قيمته: مدّة التغطية. فحسابها بمصروف شهر عاديّ يختلف عن حسابها بمصروف موسم — والاتفاق على الطريقة يُنهي جدلًا يتكرّر كل ربع.
خمسة أخطاء بعد دخول الشريك
ترك التقارير للطلب
فتصير أسئلة متفرّقة كل أسبوع — وموعد ثابت بشكل ثابت يُنهي أكثرها.
استمرار السحب كما كان
فيُقرأ توزيعًا مبكّرًا — والتسمية أجرًا بمبلغ معلوم تُنهي الالتباس.
قرار كبير يُعلَم به بعد تنفيذه
فيبدو تجاوزًا ولو لم يكن — وحدّ مبلغيّ مكتوب يمنع ذلك.
حجب الأرقام خشية التدخّل
فالشكّ يملأ الفراغ — ووصول للقراءة أهون من صمت يُفسَّر.
إغفال شرط الخروج
فتجد نفسك شريكًا لمن لم تختره — والشرط يُكتَب يوم الاتفاق لا يوم البيع.
ومتى لا يلزم هذا الترتيب كلّه؟
هذا القسم يخالف مصلحتنا — فبناء حزم التقارير وضبط الصلاحيات عمل نقدّمه. لكنه لا يلزم بكامله دائمًا:
| الحالة | ما يكفي | ما يبقى لازمًا |
|---|---|---|
| شريك بحصّة صغيرة وصامتة | تقرير ربعيّ | فصل حساب المالك |
| قرض من قريب لا حصّة | جدول سداد | أن يُكتَب أنه قرض |
| شريك يعمل معك يوميًّا | يرى كل شيء أصلًا | حدود القرار |
| مموّل يطلب حوكمة | يلزم الترتيب كاملًا | كل ما سبق |
والصفّ الثاني يُخلَط كثيرًا فيُنتِج نزاعًا: القرض لا الحصّة. فمال يدخل من قريب أو صديق بلا توصيف يصير بعد سنتين مطالبةً بحصّة في منشأة كبرت — وسطران يقولان إنه قرض بجدول سداد يُنهيان ذلك.
والإشارة التي تقول إن الترتيب صار لازمًا ليست حجم الحصّة بل أول مرّة يسأل فيها الشريك سؤالًا لا تملك جوابه جاهزًا.
قائمة فحص بعد دخول الشريك
- شكل التقرير ودوريته وموعده مكتوبة.
- وقائمة القرارات المحجوزة بحدود مبلغية.
- وأجر الإدارة معلوم ومقيَّد مصروفًا.
- وسحوبات المالك السابقة مسوّاة.
- وسياسة التوزيع بمعيار لا بتفاوض سنوي.
- ومستوى الوصول إلى النظام متّفق عليه.
- والصلاحية قراءة بلا تعديل إن مُنِحت.
- وأي مصروف مختلط له قرار مكتوب.
- وشرط الخروج وبيع الحصّة مكتوب.
- وتتبّع ما أُنفِق من التمويل بندًا بندًا.
وابدأ بالبند الأول إن لم تبدأ بغيره: التقرير بموعد وشكل — فهو ما يمنع تحوّل الشراكة إلى أسئلة متفرّقة، وأكثر ما يُنتِج الطمأنينة بأقلّ عمل.