خمس محطات — والتقييم قبل التفاوض
ولأن الخطأ الأشيع أن يبدأ التفاوض قبل أن يُعرَف ما يُتفاوَض عليه:
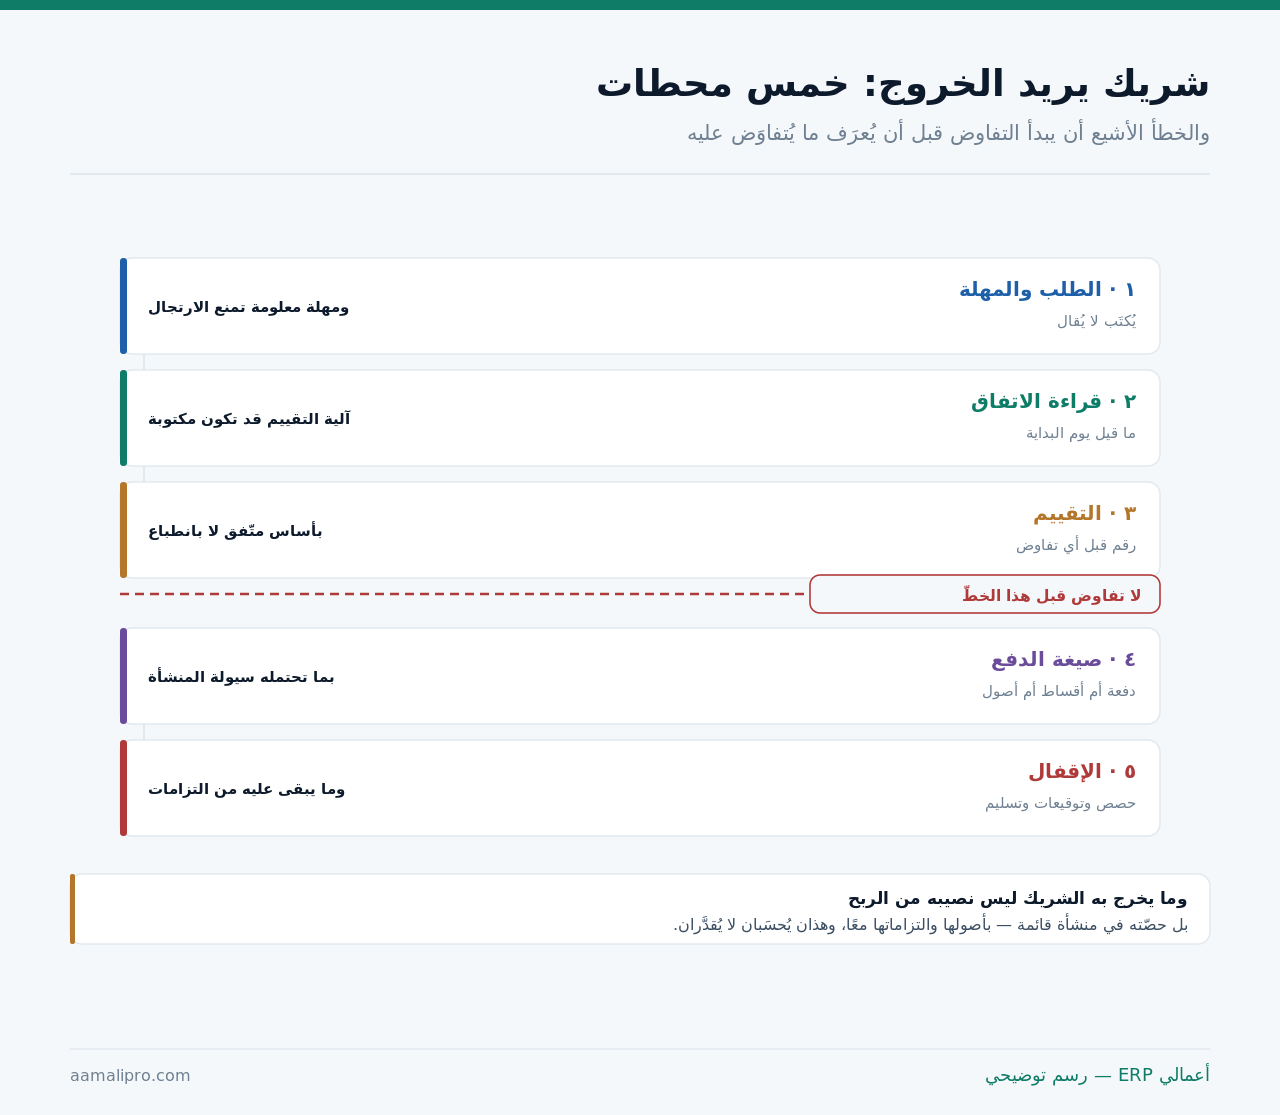
وموضع هذا المقال من غيره: اتفاقية الشركاء عن ما يُكتَب قبل الخلاف — ومنه آلية الخروج نفسها، ودخول شريك مموّل عن الاتجاه المقابل، وجاهزية الانتقال عن بيع المنشأة كلّها.
خمسة أسباب — ولكلٍّ ما يناسبه
ولأن معرفة السبب تفتح حلولًا غير الخروج أحيانًا:
| السبب | ما يدلّ عليه | بديل محتمل |
|---|---|---|
| حاجة إلى سيولة | ليس خلافًا | شراء جزء من حصّته |
| اختلاف في الاتجاه | قرار استراتيجي | فصل نشاط بدل فصل شريك |
| انشغال أو ظرف شخصي | قد يكون مؤقّتًا | تحويله لشريك صامت |
| خلاف على الإدارة | يُعالَج قبل التقييم | إعادة توزيع الأدوار |
| فقد الثقة | الخروج أسلم | أنهِ بسرعة ونظافة |
والصفّ الأول أشيعها وأسهلها حلًّا: الحاجة إلى سيولة. فشريك يحتاج مالًا لا يريد بالضرورة أن يترك النشاط — وشراء جزء من حصّته أو توزيع استثنائي قد يحلّ المسألة بكلفة أقلّ على الطرفين، وقد فُصِّل في توزيع الأرباح.
والصفّ الأخير لا يُطال فيه: فقد الثقة. فشراكة انتهت الثقة فيها لا تُصلَح بترتيب مالي — والإسراع في إنهاء نظيف أقلّ كلفة من سنة من التعطيل، وقد فُصِّل في اتفاقية الشركاء.
اقرأ ما كتبتموه يوم البداية
ولأن كثيرًا ممّا يُتنازَع عليه محسوم في ورقة منسيّة:
| البند | ما يحسمه | إن لم يكن مكتوبًا |
|---|---|---|
| آلية التقييم | كيف يُحسَب الرقم | خلاف على الأساس نفسه |
| أولوية الشراء | من يشتري أوّلًا | حصّة قد تُباع لغريب |
| مهلة الإشعار | وقت للترتيب | خروج مفاجئ |
| صيغة الدفع | أقساط أم دفعة | ضغط على السيولة |
| ما بعد الخروج | منافسة وسرّية | يُتفاوَض عليه متأخّرًا |
والصفّ الأول هو ما يُنهي نصف النزاع قبل أن يبدأ: آلية التقييم. فاتفاق يقول إن الحصّة تُقوَّم بمضاعف متّفق أو بصافي الأصول أو بمتوسّط ثلاث سنوات يُحوِّل الخلاف من مبدأ إلى حساب — ومن لم يكتبها يوم البداية يكتبها اليوم تحت ضغط.
والصفّ الثاني يمنع مفاجأة ثقيلة: أولوية الشراء. فحصّة تُباع لطرف ثالث تجعلك شريكًا لمن لم تختره — وشرط الأولوية يُتيح لك أو للشركاء الشراء قبل عرضها على غيركم.
أربعة أسس — والاتفاق على الأساس قبل الرقم
ولأن الخلاف على الأساس يستحيل حلّه بالمساومة على الناتج:
| الأساس | يصلح حين | ما يُنتبَه له |
|---|---|---|
| صافي الأصول الدفتري | أصول ملموسة كبيرة | يُغفِل قيمة النشاط نفسه |
| مضاعف ربح متّفق | ربح مستقرّ متكرّر | أي ربح؟ يُعرَّف مسبقًا |
| تقييم من طرف محايد | خلاف على الأساس | كلفته ومدّته |
| ما دفعه عند الدخول + عائد | شراكة تمويلية قصيرة | قد يظلم أحد الطرفين |
أتملك رقمًا قبل أن تجلس للتفاوض؟نُخرِج من دفاترك صافي الأصول والربح المعدَّل وحساب كل شريك — فيبدأ الحديث من رقم لا من انطباع.
اطلب حساب حصّة الشريكوالصفّ الثاني يحتاج تعريفًا لا اتفاقًا عامًّا: أي ربح؟ فمضاعف على ربح قبل أجر المالك يختلف كثيرًا عن مضاعف على ربح بعده — وتحديد التعريف بالأرقام يمنع خلافًا يبدو تقنيًّا وهو جوهري، وقد فُصِّل في قراءة قائمة الدخل.
ويسبق الأساسَ كلَّه شيءٌ واحد: تسوية حساب الشريك. فسحوباته وقروضه وما عليه أو له يُحسَم قبل تقييم الحصّة — وإلّا اختلط رقمان مختلفان، وقد فُصِّل في حسابات المالك.
خمس صيغ — بما تحتمله السيولة
ولأن أكثر ما يُسقِط المنشآت بعد خروج شريك هو دفع لا تحتمله:
- لا تدفع من رأس المال العامل — احسب ما يبقى للتشغيل.
- وقسِّم على أقساط بجدول مكتوب إن لزم.
- واربط جزءًا بأداء قادم إن كان التقييم متفائلًا.
- واعرض أصولًا بدل نقد حيث يناسب الطرفين.
- ولا تقترض لتشتري حصّة إلّا بحساب صريح.
والخطوة الأولى هي التي تفصل بين خروج مُدار وأزمة: ما يبقى للتشغيل. فمنشأة دفعت حصّة شريك من سيولتها ثمّ عجزت عن شراء مخزون الموسم خسرت أكثر ممّا وفّرت — والحساب يُجرى قبل الاتفاق لا بعده، وقد فُصِّل في وضوح التدفّق النقدي.
والخطوة الثالثة تُنهي خلافًا شائعًا على التقييم: الربط بالأداء. فحين يرى الخارج أن النشاط سينمو ويرى الباقي غير ذلك — يُحلّ الأمر بجزء ثابت وجزء مرتبط بما يتحقّق فعلًا، فيتحمّل كلٌّ نتيجة تقديره.
الخروج لا يمحو ما مضى
ولأن التزامات نشأت في زمنه لا تسقط بمغادرته:
| المسألة | الوضع الغالب | ما يُكتَب |
|---|---|---|
| ضمانات شخصية للبنوك | تبقى حتى تُفكّ | جدول لفكّها بمواعيد |
| كفالات وتوقيعات | تُلغى بإجراء لا بقرار | من يتابع الإلغاء |
| التزامات نشأت في زمنه | تُوزَّع باتفاق | حصّته منها صراحةً |
| مطالبة تظهر لاحقًا | مصدر أكثر النزاعات | مدّة وسقف مسؤوليته |
| السرّية والمنافسة | تُكتَب لا تُفترَض | نطاقها يُسأل من مختصّ |
أتعرف ما يبقى على الشريك بعد خروجه؟نحصر معك ضماناته وتوقيعاته والتزامات فترته — فيُكتَب جدول فكّها قبل الإقفال لا بعده.
اطلب حصر التزامات الخروجوالصفّ الأول يُغفَل فيبقى الخارج ملتزمًا بلا أن يعرف: الضمانات الشخصية. فشريك وقّع ضمانًا لتسهيل بنكي يبقى ضامنًا بعد خروجه حتى يُفكّ الضمان رسميًّا — وجدول فكّها جزء من صفقة الخروج لا مسألة لاحقة، وقد فُصِّل في التسهيلات البنكية.
والصفّ الرابع هو أكثر ما يعود بالنزاع بعد سنة: ما يظهر لاحقًا. فمطالبة ضريبية أو نزاع عن فترة كان فيها شريكًا تحتاج نصًّا يحدّد مدّة مسؤوليته وسقفها — وبدونه يبدأ خلاف جديد بعد أن ظنّ الطرفان أن الأمر انتهى.
ما يتغيّر في اليوم التالي
ولأن المنشأة تستمرّ والناس ينظرون:
| الأمر | ما يُفعَل | ما يقع بإهماله |
|---|---|---|
| ما كان يديره | يُسنَد بالاسم قبل خروجه | مهامّ بلا صاحب |
| علاقاته بالعملاء والموردين | تُنقَل بلقاءات | انقطاع صامت |
| إبلاغ الفريق | رواية واحدة هادئة | شائعات تُقلِق |
| التفويض البنكي والصلاحيات | تُحدَّث فورًا | صلاحية لمن غادر |
| السجلّات النظامية | تُحدَّث بإجرائها | تعارض في المستندات |
والصفّ الرابع لا يُؤجَّل ساعة: التفويض والصلاحيات. فبقاء تفويض بنكي أو صلاحية نظام لمن خرج خطر قائم بلا سبب — وتحديثها من أول يوم إجراء لا رسالة، وقد فُصِّل في التفويض البنكي.
والصفّ الثالث يحفظ الفريق من القلق: رواية واحدة. فخروج شريك يُقرأ عند الموظّفين إشارةً — وجملة هادئة تقول إن الترتيب تمّ باتفاق وإن العمل مستمرّ تُنهي أسبوعًا من التكهّن، وقد فُصِّل في التعميم الداخلي.
ثلاثة أرقام تحكم الصفقة
ولأن الأرقام تُهدّئ ما لا تُهدّئه المجاملات:
| الرقم | ما يعنيه | ما تفعله |
|---|---|---|
| صافي حساب الشريك | ما له أو عليه قبل التقييم | سوِّه أوّلًا |
| ما يبقى للتشغيل بعد الدفع | قدرة الاستمرار | لا تنزل عن حدّك |
| أثر خروجه على الإيراد | ما كان مرتبطًا به | اربطه بصيغة الدفع |
والرقم الأول يُنهي التباسًا يُفسِد كل حساب بعده: حساب الشريك. فمن سحب أكثر من نصيبه طوال سنوات يخرج بحصّة أقلّ — وتسوية الحساب قبل التقييم تجعل الرقم النهائي مفهومًا لا مفاجئًا.
والرقم الثالث يُقدَّر بعدل: ما يرتبط به. فشريك يجلب نصف العملاء يترك أثرًا في الإيراد — وهذا يُناقَش بصراحة عند الاتفاق، فربط جزء من قيمته بما يبقى بعد سنة أعدل للطرفين من خصم مفروض اليوم.
خمسة أخطاء في خروج الشريك
التفاوض قبل التقييم
فتتحوّل شراكة سنوات إلى مساومة يفسدها التوقيت لا الأرقام.
إغفال تسوية حساب الشريك
فيختلط ما سحبه بما يستحقّه — والتسوية تسبق التقييم لا تتبعه.
الدفع من رأس المال العامل
فتعجز عن شراء مخزون الموسم — وما بقي للتشغيل يُحسَب قبل الاتفاق.
ترك الضمانات الشخصية بلا فكّ
فيبقى الخارج ضامنًا بلا أن يعرف — وجدول الفكّ جزء من الصفقة.
إبقاء صلاحياته بعد الخروج
تفويض بنكي أو وصول لنظام لمن غادر — خطر قائم بلا سبب.
ومتى يكون الخروج ليس الحلّ؟
هذا القسم يخالف مصلحتنا — فإعادة ترتيب الحصص والحسابات عمل نقدّمه. لكن الخروج ليس دائمًا الجواب:
| الحالة | الأرجح | البديل |
|---|---|---|
| يحتاج سيولة لا خروجًا | حلّ مالي | شراء جزئي أو توزيع |
| خلاف على الأدوار | حلّ إداري | إعادة توزيع بوصف مكتوب |
| يريد التفرّغ لغيره | حلّ وسط | شريك صامت بحصّة أقلّ |
| المنشأة لا تحتمل الدفع الآن | يُؤجَّل بترتيب | جدول أطول أو أصول |
| انتهت الثقة | الخروج أسلم | أسرِع وأتقِن الإنهاء |
والصفّ الرابع يستحقّ صراحةً بين الطرفين: المنشأة لا تحتمل. فمصارحة الشريك بأن الدفع الفوري يُضعِف المنشأة التي سيبقى جزء من ثمنه معلّقًا بها أصدق من الالتزام بما لن يُنفَّذ — والجدول الأطول أفضل لكليهما من تعثّر لاحق.
والصفّ الثالث حلّ يُغفَل: شريك صامت. فمن يريد التفرّغ لعمل آخر قد يقبل البقاء بحصّة أصغر بلا إدارة — فتبقى خبرته متاحة وتخفّ كلفة الخروج على المنشأة.
قائمة فحص لخروج شريك
- الطلب مكتوب وله مهلة معلومة.
- واتفاق الشراكة مقروء بندًا بندًا.
- وحساب الشريك مسوّى قبل التقييم.
- وأساس التقييم متّفق عليه قبل الرقم.
- وتعريف «الربح» محدَّد إن كان الأساس مضاعفًا.
- وما يبقى للتشغيل بعد الدفع محسوب.
- وصيغة الدفع مكتوبة بجدول وتواريخ.
- والضمانات الشخصية لها جدول فكّ.
- ومسؤوليته عمّا يظهر لاحقًا لها مدّة وسقف.
- والتفويض البنكي والصلاحيات محدَّثة من أول يوم.
وابدأ بالبند الثالث والرابع معًا إن لم تبدأ بغيرهما: تسوية الحساب والاتفاق على الأساس — فبهما يصير التفاوض حسابًا، وبدونهما يصير مساومة.