أين تقف البطاقة من بقيّة وسائل الصرف
ولأن المنشأة تصرف بأربع وسائل ولكلٍّ ضبط مختلف:
وموضع هذا المقال ممّا يجاوره: العهد والسلف عن النقد الذي يُصرَف ثمّ يُسوّى، ورقمنة المصروفات عن رحلة المصروف والتقاط مستنده بأداة، ومصروفات السفر عن دورة السفر وبدلاته — وهذا عن البطاقة نفسها: حدودها ومستنداتها ومطابقتها وقيدها.
والفرق الجوهري بين البطاقة والعهدة: العهدة تُصرَف قبل الإنفاق فيبقى الضبط في يدك، والبطاقة تُنفَق قبل أن تعلم فيصير الضبط لاحقًا. ولهذا تحتاج البطاقة حدودًا مضبوطة مسبقًا ومطابقة شهرية لا تتأخّر — فما فات الضبط قبل الصرف لا يعوّضه إلّا انضباط ما بعده.
من يحملها — وبأيّ حدّ؟
ولأن الحدّ ليس تشكيكًا في أحد بل حماية له قبل غيره:
| الحامل | الحدّ الشهري | ما يُضبَط أيضًا |
|---|---|---|
| المالك أو المدير | أعلى الحدود | يُطابَق كغيره بلا استثناء |
| مسؤول المشتريات | بقدر مشترياته المعتادة | قائمة تجّار مسموحين |
| مسؤول تشغيل أو فرع | حدّ متوسّط | حدّ للحركة الواحدة أيضًا |
| بطاقة اشتراكات فقط | حدّ منخفض ثابت | لا تُحمَل — تبقى في الإدارة |
| موظّف لحاجة موسمية | بطاقة مؤقّتة أو حدّ مؤقّت | يُخفَّض بعد الحاجة |
والصفّ الرابع فكرة تُوفّر نصف المشكلات: بطاقة مستقلّة للاشتراكات المتكرّرة لا يحملها أحد وتبقى بيانتها في الإدارة. فهي تفصل ما يتكرّر آليًّا عمّا يُصرَف يدويًّا، وتجعل مراجعة الاشتراكات ممكنة في دقيقة، وقد فُصِّل في حوكمة الاشتراكات.
والصفّ الأول قاعدة رقابية قبل أن يكون بندًا: بطاقة المالك تُطابَق كغيرها. فالاستثناء هنا لا يحمي أحدًا — بل يُضعِف المطابقة كلّها لأن الفريق يقرأ ما يُفعَل لا ما يُقال، وهذا من أصول ما في منع الاحتيال المالي.
ما يُسمَح به — وما يُمنَع صراحةً
ولأن ما لا يُمنَع صراحةً يُقرأ مسموحًا عند أول حاجة:
| النوع | الحكم | ملاحظة |
|---|---|---|
| مشتريات تشغيلية صغيرة | مسموح | ضمن الحدّ وبمستند |
| اشتراكات برمجية معتمَدة | مسموح | من قائمة معتمَدة لا بالطلب |
| سفر وإقامة معتمَدان | مسموح | بحسب دورة السفر |
| ضيافة وتمثيل | بسقف وبموافقة | أكثر البنود إثارة للسؤال |
| سحب نقدي من البطاقة | ممنوع | يُلغي كل الأثر المستندي |
| مصروف شخصي ولو بنيّة الإرجاع | ممنوع | له بابه في القسم التالي |
| شراء أصل ثابت | يُوجَّه لمسار آخر | يحتاج اعتمادًا وتسجيلًا |
والصفّ الخامس هو أهمّ منع في الجدول: السحب النقدي يحوّل البطاقة إلى عهدة بلا ضوابط العهدة. فالمبلغ يخرج بلا مستند ولا مستفيد معلوم، ويصير أثره سطرًا في كشف لا يقول شيئًا — وهذا أوسع ثغرة تُترَك في هذا الباب.
والصفّ الأخير مسألة تصنيف لا صلاحية: شراء جهاز أو معدّة ليس مصروفًا بطاقة بل إنفاقًا رأسماليًّا له اعتماده وتسجيله في سجلّ الأصول. ومن يمرّره بالبطاقة يفقده من السجلّ ويُنقِص أصوله بلا أن يشعر، وقد فُصِّل في الإنفاق الرأسمالي.
كل حركة على بطاقتك مربوطة بمستندهافي «أعمالي ERP» يُرفَق المستند بالحركة ويُصنَّف على مركز التكلفة — وتُقرأ الحركات بلا مستند في تقرير واحد.
اطلب عرضًاالمطابقة الشهرية: كل حركة ومستندها
ولأن هذه هي العملية التي إن سقطت سقط الباب كلّه:
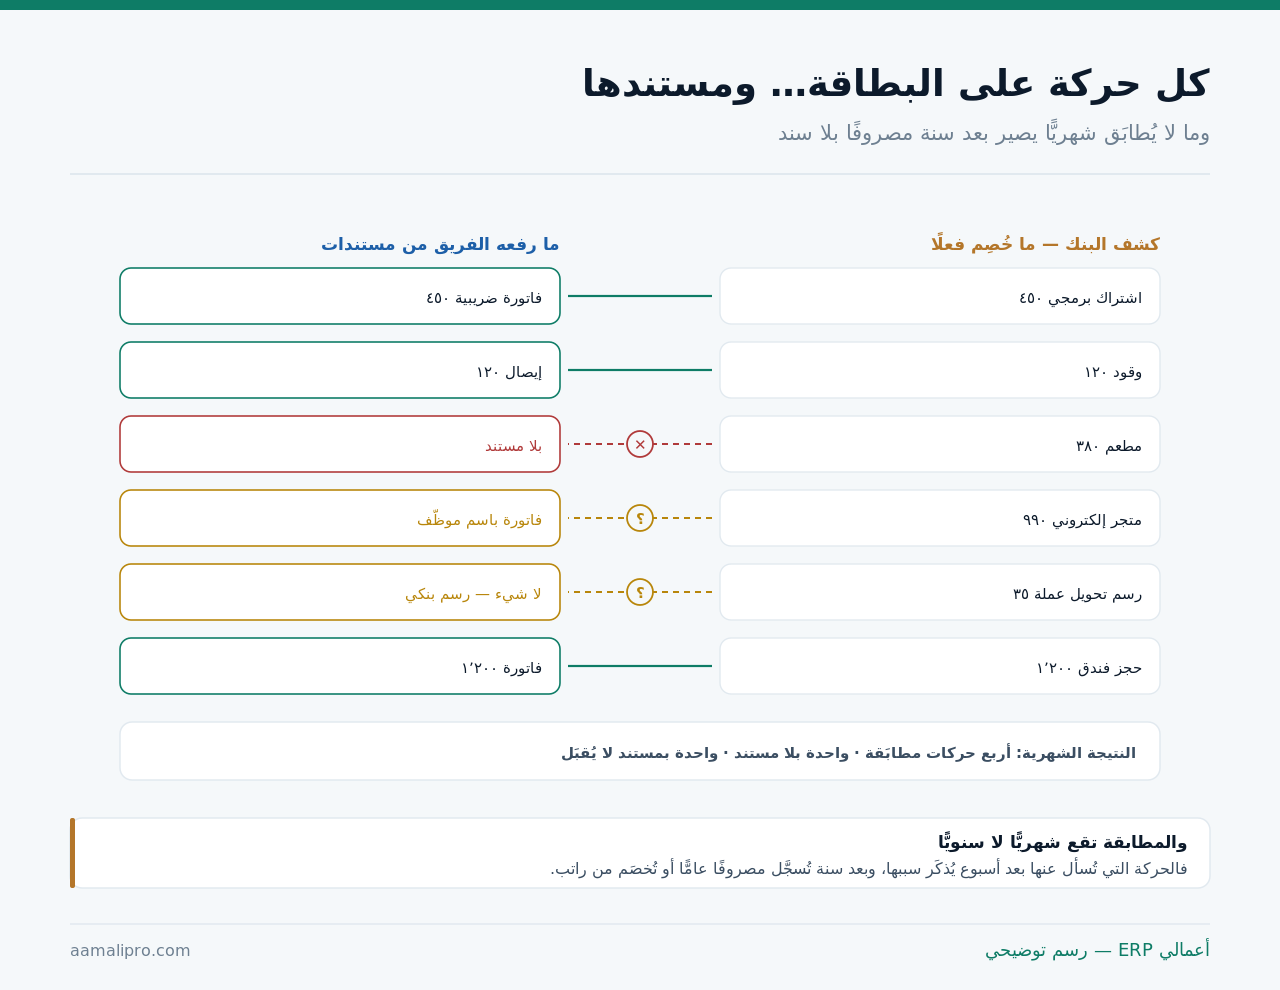
والخطوات خمس تُنجَز في نصف ساعة: يُنزَّل الكشف، وتُقابَل حركاته بالمستندات المرفوعة، ويُصنَّف المطابَق، وتُرسَل قائمة بالناقص لحامل البطاقة بمهلة ثلاثة أيّام، ثمّ يُقفَل الشهر بقرار في كل حركة. والمنطق نفسه المطبَّق على البنك في المطابقة البنكية.
ثلاثة شروط في صورة الإيصال
ولأن نصف المستندات المرفوعة لا تصلح سندًا وإن كانت صورًا واضحة:
| الشرط | ما يُقبَل | ما لا يُقبَل |
|---|---|---|
| اسم المشتري | باسم المنشأة ورقمها الضريبي | باسم الموظّف الشخصي |
| اكتمال البيانات | التاريخ والمبلغ والبائع والبنود | قصاصة بالمبلغ فقط |
| مطابقة المبلغ | يساوي حركة الكشف | يختلف بلا تفسير |
| الوضوح والحفظ | صورة تُقرأ وتُحفَظ مربوطة | صورة في محادثة |
والشرط الأول له أثر مالي مباشر لا شكلي: فاتورة باسم موظّف قد لا تُقبَل لخصم ضريبة المدخلات. فالمبلغ يُصرَف من مال المنشأة والخصم يضيع — والفرق يظهر في إقرارك لا في كشفك، وتفصيله في خصم ضريبة المدخلات.
والشرط الرابع يُحسَم بأداة لا بتذكير: يُلتقَط المستند لحظة الصرف لا آخر الشهر. فمن يجمع إيصالات ثلاثين يومًا يفقد ثلثها، والالتقاط الفوري بالهاتف مربوطًا بالحركة يُنهي المسألة، وقد فُصِّل في رقمنة المصروفات.
حين يُصرَف عليها شيء شخصي
ولأن الخطأ يقع ولو كانت السياسة واضحة — والمهمّ ما يُفعَل بعده:
| الحالة | ما يُفعَل | التوقيت |
|---|---|---|
| خطأ غير مقصود مبلَّغ عنه | يُردّ المبلغ ويُوثَّق | خلال أيّام |
| خطأ يُكتشَف بالمطابقة | يُطلَب الردّ كتابيًّا | مع إقفال الشهر |
| تكرار بعد التنبيه | إجراء إداري | بحسب سياستك |
| استعمال متعمّد ومخفيّ | مسألة نظامية | تُعالَج بمسارها |
والقاعدة التي تجعل الأولى ممكنة: اجعل الإبلاغ عن الخطأ أسهل من إخفائه. فمن يعلم أن اعترافه يُنهي المسألة بردّ المبلغ يعترف، ومن يخشى عقوبةً على خطأ صغير يخفيه فيصير المبلغ الصغير مشكلةً كبيرة. وأثر ذلك في مناخ الإبلاغ عمومًا في قنوات الإبلاغ.
وأمّا الخصم من الراتب فلا يُفعَل تلقائيًّا: الخصم من الأجر مسألة نظامية لها شروطها، والصحيح أن يُطلَب الردّ كتابيًّا ويُوثَّق الإقرار به. وربط ذلك بملفّ الموظّف في ملفّ الموظّف.
الاشتراكات المتكرّرة: ما يُخصَم بلا أن يطلبه أحد
ولأن أخطر ما على البطاقة ليس ما يُصرَف بل ما يُخصَم آليًّا:
| المسألة | ما يقع | الضابط |
|---|---|---|
| اشتراك جُرِّب ونُسي | يُخصَم سنوات | قائمة اشتراكات تُراجَع ربعيًّا |
| اشتراك لموظّف غادر | يستمرّ بلا مستعمِل | يُغلَق مع إغلاق حساباته |
| زيادة سعر تلقائية | تمرّ بلا انتباه | تنبيه على تغيّر المبلغ |
| تجديد سنوي مفاجئ | مبلغ كبير دفعة | تقويم تجديدات |
| اشتراك بعملة أجنبية | مبلغ متغيّر كل شهر | يُقرأ بالعملة الأصلية |
والصفّ الثاني أشيعها في المنشآت الصغيرة: اشتراك بريد أو أداة باسم موظّف غادر يبقى يُخصَم لأن أحدًا لا يعرف بوجوده. والعلاج أن يكون إغلاق الاشتراكات بندًا في قائمة المغادرة لا تذكّرًا لاحقًا، وترتيب ذلك في بريد عملك.
والصفّ الثالث يحتاج ضابطًا آليًّا بسيطًا: تنبيه حين يتغيّر مبلغ حركة متكرّرة. فالزيادة الصامتة عشرين في المئة على خمسة اشتراكات تمرّ بلا أن يلاحظها أحد، وضبط مثل هذه التنبيهات في شذوذ المصروفات.
حركة لا تعرفها: أربعة أفعال ومهلة
ولأن هذه اللحظة تُدار بمهلة لا بانطباع:
اسأل الحامل أولًا
فأكثر «الحركات المجهولة» شراء نسيه صاحبه أو اسم تاجر يختلف عن اسم متجره.
راجِع المهلة
للاعتراض على حركة مهلة محدّدة من تاريخ الكشف. وما بعدها يصعب استرداده — فالمطابقة الشهرية تحميك هنا مرّتين.
أوقِف البطاقة عند الشكّ
إيقافها ساعة أرخص من حركة ثانية. وإصدار بديل مسألة أيّام لا أسابيع.
وثّق ثمّ اعترض
صورة الكشف وتاريخ الاتّصال ورقم البلاغ — فالاعتراض بلا ملفّ يضعف بعد أسبوعين.
والبطاقة الثانية هي التي تحوّل المطابقة من إجراء محاسبي إلى حماية مالية: من يطابق شهريًّا يكتشف الحركة داخل مهلة الاعتراض، ومن يطابق سنويًّا يكتشفها بعد أن تسقط. وهذا وحده يبرّر نصف ساعة كل شهر.
وإن تبيّن أن البيانات سُرِبت فالمسألة أوسع من حركة: تُوقَف البطاقة وتُراجَع الحسابات المرتبطة بها ويُتّبَع ما في الحادث الأمني. وإن جاء الطلب برسالة تطلب تغيير حساب فذلك باب آخر مفصَّل في تحويل المدفوعات.
كيف تُقيَّد حركات البطاقة؟
ولأن الخطأ الشائع أن يُقيَّد سداد الكشف مصروفًا:
| اللحظة | ما يقع | الخطأ الشائع |
|---|---|---|
| حركة الشراء | مصروف مقابل التزام على البطاقة | لا يُقيَّد حتى السداد |
| رسوم وفوائد البطاقة | مصروف بنكي مستقلّ | يُخلَط بالمشتريات |
| سداد الكشف من البنك | إطفاء التزام لا مصروف | يُقيَّد مصروفًا كاملًا |
| حركة بلا مستند | تبقى معلّقة بحساب وسيط | تُصنَّف «مصروفات عامّة» |
| استرداد أو إلغاء حركة | يُعكَس على البند نفسه | يُقيَّد إيرادًا |
والصفّ الثالث هو الذي يُشوّه قائمة الدخل حين يُخطأ فيه: سداد الكشف ليس مصروفًا — فالمصروف وقع يوم الشراء، والسداد يُطفئ التزامًا مسجَّلًا. ومن يقيّده مصروفًا يحسب الكلفة مرّتين، وأصل التفريق في قيود اليومية.
والصفّ الرابع قاعدة تحمي دفاترك من التسوية الكسولة: ما لا مستند له يبقى معلّقًا ظاهرًا لا يُدفَن في بند عامّ. فالحساب الوسيط يُبقي الرقم مرئيًّا حتى يُحسَم، وتوزيع ما يُحسَم على مراكزه في مراكز التكلفة.
عند المغادرة أو الفقد
ولأن البطاقة أسرع ما يُنسى وأسهل ما يُساء استعماله بعد الخروج:
| الحالة | الإجراء | التوقيت |
|---|---|---|
| موظّف يغادر | تُسلَّم وتُلغى لا تُخفَّض حدودها | يوم المغادرة |
| حركات لم تُسوَّ بعد | تُصفّى قبل التسوية النهائية | قبل صرف المستحقّات |
| اشتراكات مرتبطة بها | تُنقَل إلى بطاقة الاشتراكات | قبل الإلغاء |
| فقد أو سرقة | إيقاف فوري ثمّ بلاغ | خلال ساعة |
| انتهاء صلاحية البطاقة | مراجعة الحدود والاشتراكات | فرصة سنوية للتنظيف |
والصفّ الثالث هو الذي يُنسى فيقع الضرر بعد أسابيع: اشتراكات مربوطة ببطاقة أُلغيت تتوقّف فجأة — فيتعطّل بريد أو أداة يعتمد عليها الفريق. والترتيب الصحيح أن تُنقَل الاشتراكات أولًا ثمّ تُلغى البطاقة، لا العكس.
والصفّ الأخير فرصة مجّانية تتكرّر كل ثلاث سنوات: يوم تجديد البطاقة يُراجَع كل ما يُخصَم عليها. وأكثر المنشآت تكتشف عندها اشتراكين أو ثلاثة لا يستعملها أحد، وقراءة ذلك مع بقيّة الإنفاق التقني في موازنة التقنية.
خطة أسبوعين لضبط البطاقة
ولأن أكثر ما سبق قرارات تُتّخذ مرّة وتعمل سنوات:
- اجرد البطاقات القائمة وحامليها وحدودها — وألغِ ما لا حاجة له.
- اضبط حدًّا شهريًّا وحدًّا للحركة الواحدة لكلّ بطاقة، وامنع السحب النقدي.
- افصل بطاقة للاشتراكات لا يحملها أحد، وانقل إليها كل ما يتكرّر.
- اكتب صفحة سياسة: ما يُسمَح، وما يُمنَع، ومهلة رفع المستند، وما يقع عند التأخّر.
- اجعل التقاط المستند لحظة الصرف، واضبط مهلة ثلاثة أيّام لرفعه.
- ثبّت موعدًا شهريًّا للمطابقة — واقفِل الشهر بقرار في كل حركة.
والخطوة السادسة هي التي تحكم على الخمس قبلها: موعد ثابت للمطابقة. فالسياسة بلا مطابقة نصّ لا يُقرأ، والمطابقة بلا موعد لا تقع — ونصف ساعة في اليوم الخامس من كل شهر تكفي أكثر المنشآت.
أقفِل شهرك بلا حركة معلّقةاعرض كيف تُربَط حركات البطاقة بمستنداتها ومراكز تكلفتها في «أعمالي ERP» — ويُقرأ الناقص في تقرير واحد.
تواصل معنا