عهدةٌ خرجت… وكم عاد؟
ولأن العهدة تمرّ بثلاث مراحل لا مرحلة واحدة:
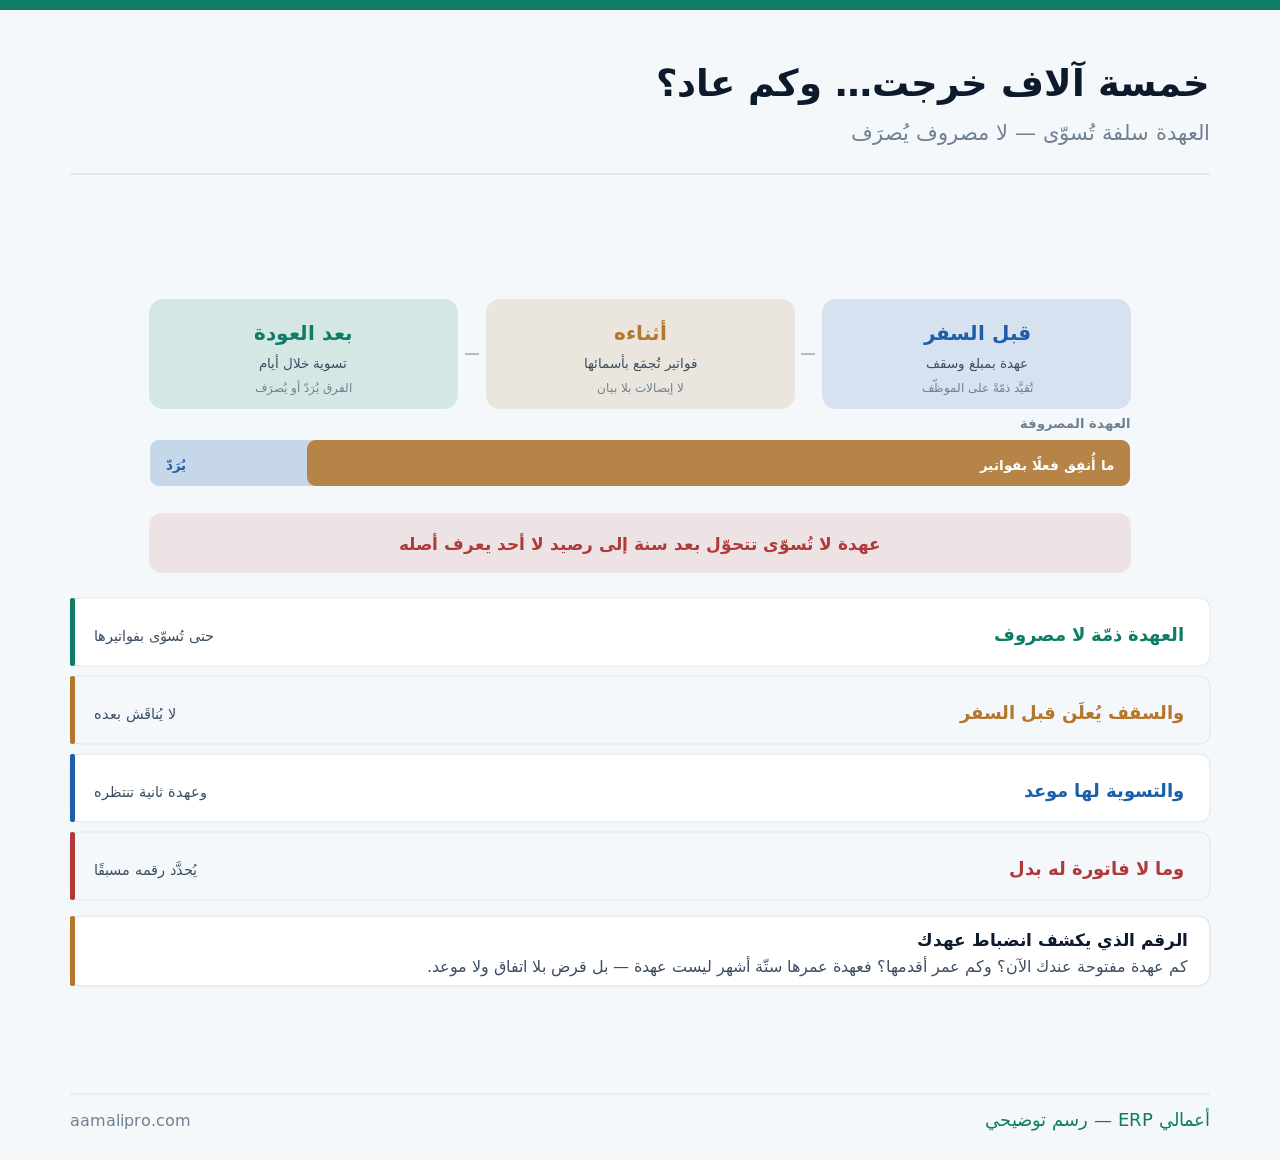
وهذا المقال عن مصروفات السفر تحديدًا. أمّا دورة المصروفات عمومًا ورقمنتها فمفصَّلة في إدارة المصروفات رقميًّا، وأمّا سلف الموظّفين على الراتب ففي سلف الموظّفين، وأمّا تحميل الكلفة على المشاريع ففي ربحية المشروع.
ما يُحسَم قبل أن يتحرّك أحد
ولأن ما لا يُتَّفَق عليه قبل السفر يُتفاوَض عليه بعده — في أسوأ توقيت:
| ما يُحدَّد | لماذا | ما يقع بدونه |
|---|---|---|
| الغرض والمدّة والوجهة | أساس التقدير | عهدة بلا مرجع |
| سقف لكل بند | إقامة ونقل وضيافة | خلاف بعد الصرف |
| من يحجز: هو أم الإدارة | يقلّل العهدة كثيرًا | مبالغ نقدية كبيرة |
| ما يُصرَف بدلًا لا بفاتورة | وجبات ومواصلات صغيرة | إيصالات لا تُقرأ |
| المشروع أو المركز المحمَّل | التكلفة تُنسَب | مصروف عامّ مجهول |
أتُصرَف عهدك بسقف… أم بالتقدير؟نضبط سقوف السفر بالوجهة وربط كل رحلة بمشروعها في نظامك — فيصير التقدير من بياناتك.
اطلب ضبط سقوف السفروالصفّ الثالث أنجع إجراء في هذا الباب كلّه: أن تحجز الإدارة التذاكر والإقامة. فأكبر بندين يخرجان من العهدة أصلًا، فتصغر العهدة إلى مصروف يومي بسيط — وتُدفَع الفواتير الكبيرة للمورّدين مباشرة بفواتير نظامية باسم المنشأة، وهو أنظف محاسبيًّا وضريبيًّا معًا.
والصفّ الأخير يُغفَل فتضيع أنفع معلومة: تحميل السفر على مشروعه. فرحلة لزيارة عميل أو تنفيذ مشروع كلفة تخصّه — وجمعها كلّها في «مصروفات سفر» يجعل ربحية المشاريع خاطئة، وقد فُصِّل في مراكز التكلفة.
ما يُقبَل من مستندات — وما لا يُقبَل
ولأن الوضوح هنا يحمي الطرفين من نقاش محرج:
| المستند | الحكم | ما يُنتبَه له |
|---|---|---|
| فاتورة ضريبية باسم المنشأة | الأفضل | تمكّن من خصم الضريبة |
| فاتورة باسم الموظّف | مقبول كمصروف | لا تُخصَم ضريبتها |
| إيصال بلا بيانات بائع | ضعيف | يُقبَل في حدود صغيرة |
| صورة واضحة من الفاتورة | مقبولة | تُرفَع في يومها |
| مصروف شخصي | لا يُقبَل | يُفصَل بلا حرج |
| ضيافة عملاء | بسقف وبيان من حضر | قد لا تُخصَم ضريبتها |
والصفّ الثاني يُغفَل أثره الضريبي: فاتورة باسم الموظّف. فهي مصروف صحيح يُحمَّل عادةً، لكنّ ضريبتها ليست لك — والعلاج إجرائي بسيط: أن يعطي الموظّف بيانات المنشأة للفندق والمطعم عند الدفع، وقد فُصِّل في ضريبة المدخلات.
والصفّ الرابع يُنهي مشكلة الورق الحراري: صورة تُرفَع في يومها. فالإيصال الحراري يبهت خلال أسابيع فلا يُقرأ عند التسوية — وصورة تُلتقَط لحظة الدفع تحفظه، وهي أسهل على الموظّف من حفظ الورق أصلًا.
بدل يومي أم مصروف فعلي؟
ولأن لكلٍّ منهما ثمنًا إداريًّا يجب أن يُختار بوعي:
| الوجه | البدل اليومي | المصروف الفعلي |
|---|---|---|
| العبء الإداري | منخفض جدًّا | مرتفع |
| العدل مع الموظّف | قد يربح أو يخسر | دقيق |
| ضبط الإنفاق | محدود سلفًا | يحتاج سقوفًا |
| خصم الضريبة | لا فواتير | ممكن بفواتير |
| الخلاف المحتمل | شبه معدوم | على كل بند |
والصيغة العملية التي تجمع حسنات الاثنين: الكبير بفاتورة والصغير ببدل. فالتذكرة والإقامة تُدفَع مباشرة أو بفواتير باسم المنشأة، والوجبات والمواصلات الداخلية ببدل يومي معلن لا يحتاج إيصالات — فينتهي تسعون بالمئة من الجدل ويبقى خصم الضريبة على البنود الكبيرة قائمًا.
والصفّ الثاني يستحقّ صراحة مع الفريق: البدل قد يربح فيه الموظّف أو يخسر. وهذا مقبول ما دام معلنًا ومحسوبًا بواقع — والخطأ أن يُوضَع بدل أقلّ من الكلفة الحقيقية فيتحوّل إلى اقتطاع صامت من راتب من يسافر كثيرًا.
التسوية لها موعد — وإلّا لم تقع
ولأن هذه هي الخطوة التي تُهمَل فتتراكم العهد:
- حدّد مدّة للتسوية — خمسة أيام عمل من العودة.
- واربطها بصرف العهدة التالية فلا عهدة جديدة قبل تسوية القديمة.
- واحسب الفرق صراحةً — يُرَدّ أو يُصرَف بلا تأجيل.
- واعتمِدها من مديره لا من المحاسب — فالمحاسب يتحقّق لا يقرّر.
- وأقفِل الملفّ بمستند يُظهِر المصروف والمردود معًا.
كم عهدة سفر مفتوحة في دفترك الآن؟نضبط دورة عهدة السفر وتسويتها ومواعيدها في نظامك — فلا تبقى ذمّة معلّقة بلا صاحب ولا موعد.
اطلب ضبط عهد السفروالخطوة الثانية أبسط ضابط وأقواه أثرًا: لا عهدة قبل تسوية سابقتها. فهي لا تحتاج متابعة ولا تذكيرًا — والموظّف الذي يحتاج عهدة لسفرة قادمة يُسوّي القديمة من نفسه، وقد فُصِّل مبدأ الربط في سلف الموظّفين.
والخطوة الرابعة تفصل الأدوار فصلًا مهمًّا: المحاسب يتحقّق ولا يقرّر. فقبول بند مشكوك فيه أو رفضه قرار إداري يخصّ مدير الموظّف — وتحميل المحاسب إيّاه يجعله في مواجهة شخصية مع الزملاء كل شهر.
حين يكون السفر خارج البلد
ولأن العملة تضيف مسائل لا توجد في السفر الداخلي:
| المسألة | المعالجة | ما يُتجنَّب |
|---|---|---|
| سعر الصرف | سعر يوم الصرف أو المتوسّط | سعر يوم التسوية |
| رسوم التحويل والسحب | تُقبَل بإثبات الكشف | إهمالها فيتحمّلها الموظّف |
| الدفع ببطاقة شخصية | يُقبَل بكشف البطاقة | مطالبة بلا سند |
| ضريبة مدفوعة في الخارج | لا تُخصَم عندك | محاولة خصمها |
| فرق العملة عند التسوية | يُقيَّد فرق صرف | تحميله على الموظّف |
والصفّ الأخير يقع كثيرًا بلا انتباه: تحميل فرق الصرف على الموظّف. فمن استلم عهدة بالريال وأنفق بعملة أخرى ثمّ تغيّر السعر لا شأن له بالفرق — وهو فرق صرف يخصّ المنشأة، وقد فُصِّل في المحاسبة بعملات متعدّدة.
والصفّ الثالث حلّ عملي يُغفَل: الدفع ببطاقة شخصية بكشف. فكشف البطاقة مستند قويّ يُثبِت المبلغ والتاريخ والتاجر معًا — وهو في كثير من الحالات أوثق من إيصال ورقي، ويُغني عن حمل نقد كبير في السفر.
أين تظهر — ومتى تصير مصروفًا؟
ولأن الخلط بين العهدة والمصروف يُفسِد مصروف الشهر:
| الحدث | القيد | الأثر |
|---|---|---|
| صرف العهدة | ذمّة على الموظّف | لا مصروف بعد |
| تسليم الفواتير | مصروف بأنواعه | تُقفَل الذمّة بقدرها |
| ردّ الباقي | نقدية وتُقفَل الذمّة | انتهى الملفّ |
| صرف فرق للموظّف | مصروف ونقدية | انتهى الملفّ |
| عهدة لم تُسوَّ في فترتها | تبقى ذمّة | لا تُصرَف مصروفًا |
والصفّ الأخير هو الخطأ الذي يُنتِج رقمًا لا يمكن تفسيره: إقفال العهدة مصروفًا آخر الفترة بلا فواتير — فيظهر مصروف سفر لا يقابله مستند، وتُقفَل ذمّة على الموظّف بلا تسوية حقيقية. والصواب أن تبقى ذمّة حتى تُسوّى مهما طال.
والصفّ الثاني يبيّن أن المصروف يُصنَّف عند التسوية لا عند الصرف: تذاكر وإقامة وضيافة ومواصلات كلٌّ في بابه — فتقرير «مصروفات سفر» كتلة واحدة لا يقول شيئًا يمكن التصرّف بناءً عليه.
ثلاثة أرقام عن سفر منشأتك
ولأن هذه أنفع قراءة تخرج بها:
| الرقم | ما يكشفه | الإشارة |
|---|---|---|
| العهد المفتوحة وأعمارها | انضباط التسوية | فوق شهر: تصعيد |
| كلفة الرحلة الواحدة بالوجهة | معيار للتقدير | يُبنى عليه السقف |
| نسبة ما لا مستند له | جودة الجمع | فوق العُشر: راجِع البدل |
والرقم الثاني يحوّل السقوف من اجتهاد إلى بيانات: متوسّط كلفة الرحلة بالوجهة. فبعد عشر رحلات تعرف كم تكلّف الرحلة إلى مدينة بعينها فعلًا — فيصير السقف واقعيًّا لا مفروضًا، وتنتهي المفاوضة عليه في كل مرّة.
والرقم الثالث يقول شيئًا عن نظامك لا عن موظّفيك: مصروفات بلا مستندات. فارتفاعها يعني أن بنودًا صغيرة يصعب توثيقها — والعلاج توسيع البدل ليشملها لا مطالبة الموظّفين بإيصالات لا يستطيعون الحصول عليها.
خمسة أخطاء في مصروفات السفر
صرف العهدة مصروفًا
فتظهر مصروفات لا يقابلها مستند وتُقفَل ذمّة بلا تسوية — والعهدة ذمّة حتى تُسوّى.
سقوف تُناقَش بعد العودة
فيصير كل بند تفاوضًا شخصيًّا — والسقف يُعلَن قبل السفر ويُوقَّع عليه.
مطالبة بإيصالات كل شيء
فتُجمَع أوراق حرارية باهتة لا تُقرأ — والصغير ببدل معلن والكبير بفاتورة.
ترك المحاسب يقرّر القبول
فيدخل في مواجهة شخصية شهريًّا — وهو يتحقّق، والقبول قرار مدير الموظّف.
تحميل فرق الصرف على الموظّف
ومن أنفق بعملة أخرى لا شأن له بتغيّر السعر — فهو فرق صرف يخصّ المنشأة.
ومتى لا تحتاج هذه الدورة كلّها؟
هذا القسم يخالف مصلحتنا — فضبط دورة العهد وربطها بالمشاريع عمل تهيئة نبيعه. لكنه لا يلزم كل حال:
| الحالة | ما يكفي | متى تُراجِع |
|---|---|---|
| سفرة أو سفرتان في السنة | فواتير مباشرة | حين يصير شهريًّا |
| المالك وحده يسافر | حساب المالك | عند سفر الموظّفين |
| كل الحجز بالبطاقة المؤسّسية | كشف البطاقة يكفي | عند الحاجة للنقد |
| رحلات داخلية قصيرة | بدل يومي فقط | عند السفر الخارجي |
والصفّ الثالث هو أنجع علاج وأقلّه بيعًا لنا: بطاقة مؤسّسية بسقف. فهي تُلغي العهدة النقدية أصلًا، ويصير كشف البطاقة سجلًّا لا يُزوَّر، وتصل الفواتير باسم المنشأة فتُخصَم ضريبتها — وأكثر ما تحتاجه بعدها ربط كل حركة بمشروعها.
والصفّ الرابع صيغة كاملة لمنشآت كثيرة: بدل يومي وحده. فلا عهدة ولا إيصالات ولا تسوية — مبلغ معلن يُصرَف مع الراتب أو قبله، وهو أرخص إداريًّا من أي نظام مهما بلغت بساطته.
قائمة فحص لمصروفات السفر
- الغرض والمدّة والوجهة مكتوبة قبل الصرف.
- سقف معلن لكل بند لا مبلغ إجمالي فقط.
- التذاكر والإقامة تحجزها الإدارة ما أمكن.
- العهدة تُقيَّد ذمّةً على الموظّف لا مصروفًا.
- ما لا فاتورة له يُصرَف بدلًا برقم معلن.
- الفواتير باسم المنشأة حيثما أمكن.
- الإيصالات تُصوَّر في يومها لا عند العودة.
- التسوية خلال خمسة أيام عمل من العودة.
- لا عهدة جديدة قبل تسوية السابقة.
- كل رحلة محمَّلة على مشروعها أو مركزها.
وابدأ بالبند التاسع إن لم تبدأ بغيره: لا عهدة قبل تسوية سابقتها — فهو أرخص ضابط في القائمة ولا يحتاج متابعة ولا تذكيرًا، ويُنهي وحده تراكم العهد المفتوحة.