الفصل المحاسبي شيء — والفصل في الذمّة شيء آخر
ولأن كثيرًا من المُلّاك يظنّ أن الأوّل يُنتِج الثاني:
وموضع هذا المقال ممّا يجاوره: فصل حسابات المالك عن الأرقام والمسحوبات والراتب، ودين أم حقوق ملكية عن اختيار مصدر التمويل، والتسهيلات البنكية عن أنواعها وكلفتها وشروطها — وهذا عن الورقة التي تربط دَين المنشأة بمالك الخاصّ.
ولا يُبنى على هذا المقال قرار نظامي: صيغ الكفالة وآثارها تختلف باختلاف شكل المنشأة والعقد والأنظمة السارية، وتُعرَض على مختصّ نظامي قبل التوقيع. والمقصود هنا أن تعرف ما تسأل عنه — لا أن تستغني عن السؤال.
جدار بين ذمّتين — وباب واحد
ولأن الصورة تُغني عن شرح طويل لمن لم يواجه الأمر:
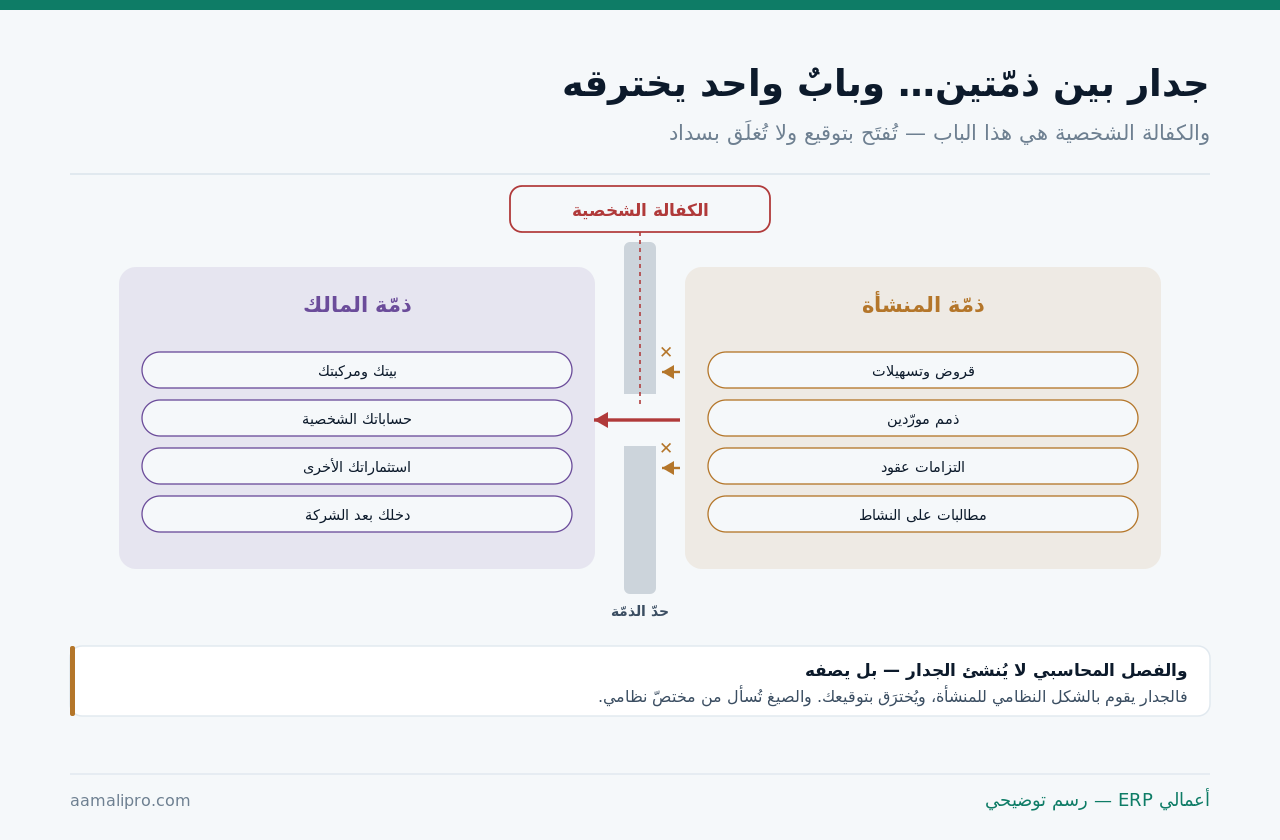
وهذا سبب أن كثيرًا من المُلّاك لا يعرف عدد كفالاته القائمة: لأنها لا تظهر في أيّ تقرير يقرؤه. فتُوقَّع عند كل تسهيل وكل تجديد وكل عقد إيجار، وتتراكم في ملفّات البنوك لا في ملفّاتك — وهذا وحده يستحقّ جردًا سنويًّا.
ستّة مواضع تُطلَب فيها عادةً
ولأنها لا تُطلَب من البنوك وحدها:
| الموضع | من يطلبها | ملاحظة |
|---|---|---|
| تسهيل أو قرض بنكي | البنك | أشيعها — وأثقلها مبلغًا |
| عقد إيجار محلّ أو مستودع | المؤجّر | تُغفَل لأنها بند في العقد |
| تسهيل ائتماني من مورّد كبير | المورّد | تُطلَب مع رفع الحدّ |
| تمويل شراء مركبات أو معدّات | جهة التمويل | مع الأصل نفسه ضمانًا |
| عقد توريد لجهة كبيرة | العميل أحيانًا | بدلًا من ضمان بنكي |
| اشتراك أو عقد خدمة طويل | نادرًا | يُقرأ ولا يُفترَض |
والموضع الثاني هو أكثرها مرورًا بلا انتباه: بند في عقد الإيجار يجعل المستأجر ضامنًا شخصيًّا. فمن يوقّع عقد ثلاث سنوات لمحلّ ثمّ يُغلِقه بعد سنة قد يجد نفسه مطالَبًا بباقي المدّة من ماله. وقراءة بنود العقود الطويلة في العقود طويلة الأجل.
والموضع الخامس بديل عن أداة أنظف: خطاب الضمان البنكي. فهو التزام محدود المبلغ والمدّة تصدره جهة، والكفالة الشخصية التزام مفتوح تصدره أنت. وحين يُقبَل البديل فهو أولى، وتفصيله في خطابات الضمان.
ستّة بنود تُقرأ في صيغة الكفالة
ولأن الورقة قصيرة والفرق بين صيغتين كبير:
| البند | ما يُسأل عنه | الأفضل لك |
|---|---|---|
| المبلغ | أمحدَّد بسقف أم مفتوح؟ | سقف مكتوب بالرقم |
| المدّة | أتنتهي بتاريخ أم تبقى؟ | مدّة محدَّدة |
| النطاق | أتغطّي هذا التسهيل أم كل التزام؟ | هذا التسهيل وحده |
| التضامن | أأنت وحدك أم مع الشركاء؟ | بالحصص لا بالتضامن |
| التنازل | أيمكن نقلها لجهة أخرى؟ | بموافقتك |
| الإنهاء | كيف تسقط وبأيّ إجراء؟ | إجراء مكتوب لا وعد |
والبند الثالث هو الفارق بين خطر محسوب وخطر مفتوح: كفالة عامّة تغطّي «كل التزام حالي ومستقبلي» تعني أن كل تسهيل تأخذه المنشأة بعد سنوات مكفول بتوقيعك القديم. والمطلوب أن تُقيَّد بالتسهيل المعيَّن ورقمه.
والبند السادس هو الذي يُنسى فيبقى الأثر بعد زوال سببه: الكفالة لا تسقط بسداد الدَّين تلقائيًّا في كل الصيغ — بل بإجراء يُطلَب ويُوثَّق. ومن سدّد قرضه قبل ثلاث سنوات ولم يطلب إخلاء طرفه قد يكون ما زال مقيَّدًا، وترتيب مثل هذه الوثائق في ملفّ التمويل.
على من يُرجَع أوّلًا — وبأيّ ترتيب؟
ولأن السؤال العملي ليس «هل أُطالَب؟» بل «متى ومن قبلي؟»:
| المسألة | ما يُسأل عنه صراحةً | لماذا يهمّ |
|---|---|---|
| أتُطالَب المنشأة أوّلًا؟ | أهي كفالة أم ضمان بالتضامن؟ | الفرق كبير في التوقيت |
| أيُنفَّذ على الرهن قبلك؟ | ترتيب الضمانات في العقد | قد يُقلّل ما يصل إليك |
| أتُطالَب بالكامل أم بحصّتك؟ | صيغة التضامن بين الكفلاء | أهمّ سؤال مع الشركاء |
| ما الذي يُحتسَب عليك؟ | الأصل وحده أم مع الكلف؟ | المبلغ النهائي يختلف |
| متى تبدأ المطالبة؟ | بعد كم تعثّر وبأيّ إخطار؟ | تعطيك وقتًا للمعالجة |
والسؤال الخامس هو أنفعها عمليًّا وأقلّها طرحًا: متى تبدأ المطالبة؟ فبين تعثّر المنشأة ووصول المطالبة إليك مدّة وإخطارات في أكثر الصيغ — ومعرفتها تعني أن لديك نافذةً لمعالجة التعثّر قبل أن يصل إلى مالك الخاصّ. ومن لا يعرفها يفاجأ بالمطالبة قبل أن يعلم بالتعثّر أصلًا، وقراءة إشارات التعثّر مبكرًا في وضوح التدفّق النقدي.
والسؤال الثاني قد يغيّر قرارك كلّه: إن كان هناك رهن على أصل، أيُنفَّذ عليه قبل الرجوع عليك؟ فترتيب الضمانات في العقد يحدّد ما يصل إلى ذمّتك بعد استيفاء ما عداها — وهذا يُطلَب مكتوبًا لا شفهيًّا.
حين يكون الشركاء أكثر من واحد
ولأن هذا الموضع أنتج خلافات أكثر ممّا أنتجه أيّ بند آخر:
| الحالة | ما يقع عمليًّا | ما يُتَّفق عليه |
|---|---|---|
| يوقّع شريك واحد فقط | يتحمّل وحده عند التعثّر | تعويض داخلي مكتوب |
| يوقّع الجميع بالتضامن | يُطالَب أيّهم بالكامل | اتّفاق رجوع بين الشركاء |
| يوقّع الجميع بالحصص | كلٌّ بقدر حصّته | يُطلَب صراحةً |
| شريك خرج والكفالة قائمة | يبقى ضامنًا | إخلاء طرف قبل الخروج |
| شريك جديد دخل | لا يتحمّل ما مضى | يُحسَم في اتفاق الدخول |
والصفّ الرابع هو الفخّ الأشيع: شريك خرج ونُقلت حصّته وبقيت كفالته قائمة في البنك. فبعد سنتين تتعثّر المنشأة فيُطالَب بدَين شركة لم يعد فيها. ولهذا يكون إخلاء الطرف من الكفالات بندًا في اتفاق الخروج لا أمرًا يُترَك للاحقًا، وقد فُصِّل في خروج الشريك.
والصفّ الأوّل يحتاج ورقة داخلية لا تُغني عن البنك ولكنّها تُنصِف: اتّفاق تعويض بين الشركاء ينصّ على أن من دفع بحكم كفالته يرجع على الباقين بحصصهم. وموضعها اتفاق الشراكة نفسه، وقد فُصِّل في اتفاق الشركاء.
اجعل أرقام منشأتك تقنع المموّل بلا كفالةفي «أعمالي ERP» تُقرأ قوائمك وذممك ومخزونك من مصدر واحد — وهذا أوّل ما يُخفّض ما يُطلَب منك ضمانًا.
اطلب عرضًاأثرها لا يقف عندك
ولأن الكفالة التزام شخصي — والشخص له ما حوله:
قدرتك على الاقتراض
كفالاتك القائمة تُقرأ في تقييمك الائتماني الشخصي — فيقلّ ما تستطيع تمويله لنفسك أو لمشروع آخر.
مشاريعك الأخرى
من يملك نشاطين ويكفل أحدهما شخصيًّا يربطهما من حيث لا يريد — فتعثّر الأوّل يصل إلى الثاني عبره.
من يشاركك السكن
أصول مشتركة أو ضمانات عائلية تجعل الأثر أوسع من شخصك. ويُبحَث هذا مع مختصّ لا بالتقدير.
ما تملكه من معلومة
أكثر المُلّاك لا يعرف عدد كفالاته ولا مبالغها. وجردها ورقة واحدة تُنجَز في ساعة.
والبطاقة الثانية تصف خطرًا يخصّ أصحاب الأنشطة المتعدّدة: الكفالة الشخصية قناة تربط كيانين منفصلين. فمن أنشأ كيانين ليفصل مخاطرهما ثمّ كفل أحدهما بماله الخاصّ ألغى نصف الفصل، وترتيب العلاقة بين الكيانين في كيانان لمالك واحد.
والبطاقة الرابعة هي أوّل ما يُنجَز بعد قراءة هذا المقال: ورقة فيها كل كفالة قائمة — الجهة، والمبلغ، والتاريخ، وهل هي مقيَّدة أم عامّة، وهل انتهى سببها. فأكثر من نصف من يكتبها يجد فيها بندًا ظنّ أنه انتهى.
خمس طرق لتقليصها أو إنهائها
ولأن الرفض المطلق ليس متاحًا دائمًا — والتقليص متاح غالبًا:
| الطريقة | كيف تُطرَح | احتمال القبول |
|---|---|---|
| سقف مبلغ بدل الإطلاق | أكفل حتى مبلغ كذا لا أكثر | عالٍ |
| مدّة محدَّدة تُراجَع | سنتان ثمّ يُعاد النظر | متوسّط |
| ضمان بديل: أصل أو وديعة | رهن معدّة أو تجميد مبلغ | متوسّط |
| تخفيض تدريجي مع السداد | تنقص بنسبة ما سُدِّد | متوسّط |
| إنهاؤها بعد سنتين من الانتظام | شرط يُكتَب ابتداءً | أعلى ممّا يُظنّ |
والطريقة الأولى هي أسهل ما يُقبَل وأكثر ما يُهمَل طلبه: سقف مكتوب بالرقم. فالفرق بين كفالة مفتوحة وكفالة بسقفٍ محدّد هو الفرق بين خطر لا تعرف حدّه وخطر تعرفه. ومن لا يسأل يُعطى الصيغة الأوسع لأنها الافتراضية.
والطريقة الخامسة تُطرَح عند التوقيع لا بعده: شرط سقوط الكفالة بعد مدّة انتظام. فالبنك يطلب الكفالة لغياب سجلّ ائتماني للمنشأة — وبعد سنتين من الانتظام يكون السجلّ قد نشأ. ومن يجهّز ملفّه ويُظهِر انتظامه يفاوض من موضع أقوى، وقد فُصِّل في ملفّ التمويل.
كيف تظهر في قوائمك — ولماذا لا تظهر
ولأن غيابها من القوائم هو سبب غيابها من التفكير:
| الجانب | في دفاتر المنشأة | في وضعك أنت |
|---|---|---|
| الدَّين نفسه | التزام مسجَّل | لا يظهر — ما لم تُطالَب |
| الكفالة | لا تُقيَّد قيدًا | التزام محتمل |
| الإفصاح | يُذكَر في الإيضاحات غالبًا | يُسأل من محاسبك |
| أثرها على التمويل | لا شيء ظاهر | يقلّ ما تستطيع اقتراضه |
| عند التعثّر | مطالبة على المنشأة | مطالبة قد تصل إليك |
والصفّ الثالث هو ما يُسأل عنه المحاسب صراحةً: هل تُفصَح الكفالات في إيضاحات القوائم؟ فالالتزامات المحتملة لها معالجة إفصاحية في كثير من الأطر، والتفصيل يُسأل من محاسبك القانوني. وما يُفصَح وما لا يُفصَح لأطراف أخرى في ما الذي تفصح عنه.
والصفّ الرابع أثر عملي فوري لا مؤجَّل: كفالاتك تُقرأ عند طلبك تمويلًا شخصيًّا. فمن يخطّط لشراء بيت أو تمويل مشروع آخر يجد قدرته أقلّ ممّا حسب — والسبب توقيع نسيه قبل أربع سنوات.
ما يُجرَّب قبل أن تصل إلى الكفالة
ولأن أفضل تعامل معها ألّا تُحتاج أصلًا:
| البديل | متى يصلح | ملاحظة |
|---|---|---|
| تقصير فجوة التمويل نفسها | دائمًا يُجرَّب أوّلًا | تحصيل أسرع ومخزون أقلّ |
| تمويل مضمون بالأصل نفسه | شراء معدّة أو مركبة | الأصل هو الضمان |
| تمويل مضمون بالذمم | ذمم منتظمة ومتنوّعة | يعتمد على جودة عملائك |
| شريك مموّل بدل الدَّين | توسّع لا سيولة | يغيّر الملكية لا الذمّة |
| تأجيل التوسّع | حين يكون الدافع طموحًا لا طلبًا | أرخص خيار وأقلّه شعبية |
والبديل الأول هو ما يُنجَز قبل أيّ طلب: الفجوة تُقصَّر لا تُموَّل — بتحصيل أسرع، ومخزون أقلّ، وشروط سداد أطول من المورّد. وهذه الثلاثة تُقلِّل المبلغ المطلوب فتُقلِّل الضمان المطلوب معه، وقياس الفجوة في وضوح التدفّق النقدي.
خطة أسبوع لضبط كفالاتك
ولأن الجرد أوّل خطوة — ولا تحتاج أكثر من ساعة:
- اكتب كل كفالة قائمة: الجهة، والمبلغ، والتاريخ، وهل هي مقيَّدة أم عامّة.
- راجِع عقود الإيجار وعقود المورّدين — فالكفالة فيها بند لا ورقة مستقلّة.
- اطلب إخلاء طرف لكل كفالة انتهى سببها بالسداد أو بانتهاء العقد.
- اعرض الصيغ القائمة على مختصّ نظامي مرّة، واكتب ما ينطبق عليك.
- أدرِج بند «إخلاء الكفالات» في أيّ اتفاق خروج شريك أو نقل ملكية.
- راجِع القائمة سنويًّا مع تجديد التسهيلات — لا عند التعثّر.
والخطوة الثالثة هي التي تُنقِص الخطر بلا تفاوض: كفالة انتهى سببها ولم تُخلَ خطر قائم بلا مقابل. وطلب إخلاء الطرف إجراء إداري بسيط، وتأجيله سنوات هو ما يجعل الجرد مفاجئًا حين يُكتَب أوّل مرّة.
أرقام واضحة تُقلِّل ما يُطلَب منكاعرض كيف تُقرأ قوائمك وذممك وتدفّقك في «أعمالي ERP» — فملفّ التمويل الواضح يُخفّض الضمان المطلوب.
تواصل معنا