الاختيار بين الوسائل — لا ضبط كلٍّ منها
ولأن لكل وسيلةٍ بابًا يخصّها:
| الباب | ما يعالجه | أين يُبحَث |
|---|---|---|
| رسوم البنك | ما يُخصَم بلا فاتورة | باب رسوم البنك |
| الشيكات الآجلة | محفظة الشيكات ودورتها | باب الشيكات |
| بطاقة الشركة | من يحملها وكيف تُسوّى | باب بطاقة الشركة |
| الاختيار بينها | أيّها ومتى ولماذا | هذا المقال |
وموضعه ممّا يجاوره: رسوم البنك عن خفض الرسوم. والشيكات الآجلة عن محفظتك ودورتها. وبطاقة الشركة عن ضبطها ومطابقتها. والدفع لمورّد في الخارج عن ما يخرج من البلد.
والفرق العملي: تلك الأبواب تُحسِن استعمال وسيلةٍ اخترتَها، وهذا يختار. ومن ضبط بطاقته ضبطًا ممتازًا وهو يستعملها في غير موضعها ضبط الوسيلة الخطأ.
أربع وسائل… وموضع كلٍّ منها
ولأن المقارنة تُرى أوضح ممّا تُقرأ:
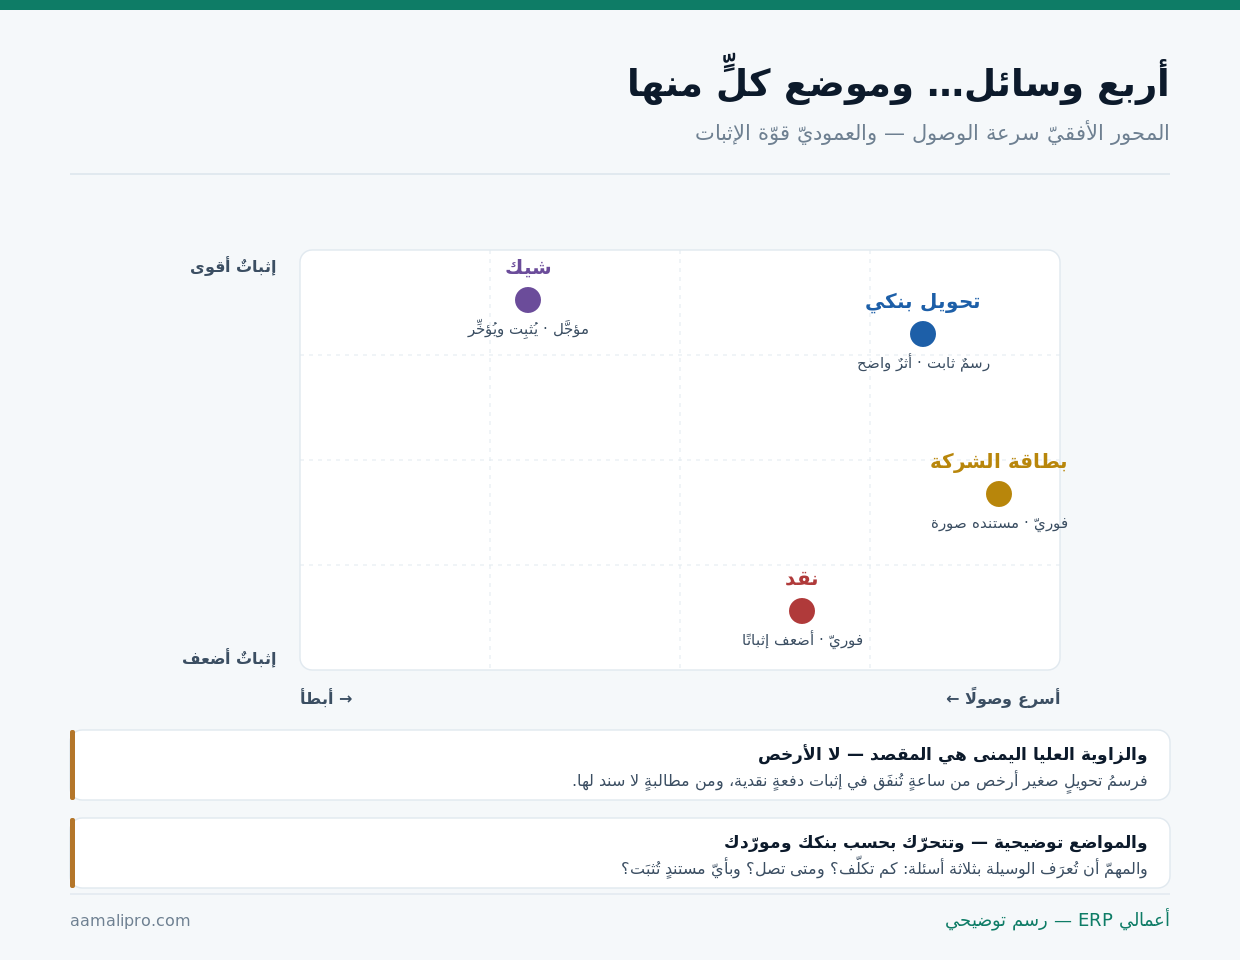
والزاوية العليا اليمنى هي المقصد لا الأرخص: سريعٌ وقويّ الإثبات. فرسمُ تحويلٍ صغير أرخص من ساعةٍ تُنفَق في إثبات دفعةٍ نقدية، ومن مطالبةٍ لا سند لها — والكلفة الحقيقية للوسيلة ليست رسمها بل ما تستهلكه بعدها.
والمحور العموديّ يُغفَل مع أنه الأهمّ في النزاع: الإثبات. فالسؤال ليس «أدفعتَ؟» بل «بم تُثبِت أنك دفعتَ لهذا المورّد مقابل هذه الفاتورة؟» — ووسيلةٌ تُجيب عن السؤال كاملًا تُنهي النزاع قبل أن يبدأ.
اربط كل دفعةٍ بفاتورتها من لحظة صرفهافي «أعمالي ERP» تُقيَّد الدفعات مخصَّصةً على الفواتير — فلا يبقى مبلغٌ بلا مقابل.
اطلب عرضًاأربع وسائل في خمسة أعمدة
ولأن الاختيار يحتاج جدولًا لا انطباعًا:
| الوسيلة | الكلفة | السرعة | الإثبات | المطابقة |
|---|---|---|---|---|
| تحويل بنكي | رسمٌ صغير ثابت | ساعات | قويّ | سهلة |
| شيك | دفتر ورسم أحيانًا | مؤجَّل بالاتفاق | قويّ | تحتاج متابعة |
| بطاقة الشركة | رسمٌ أعلى أحيانًا | فوريّ | صورة إيصال | شهرية بكشف |
| نقد | لا رسم — وكلفة أخرى | فوريّ | أضعفها | أصعبها |
والصفّ الأخير يُقرأ بدقّة: النقد لا رسم له وكلفته أعلى. فهو يستهلك وقتًا في العدّ والنقل والسند والمطابقة، ويُنتِج فروقًا لا تُفسَّر، ويحتاج تأمينًا — والرسم صفرٌ في الكشف ومرتفعٌ في الواقع، ومنطق كلفته في تأمين النقد والأمانة.
والصفّ الثاني له ميزةٌ لا تُذكَر في الجداول: الشيك يُثبِت ويُؤجِّل معًا. فهو يمنح مورّدك مستندًا في يده اليوم ويمنحك مهلةً حتى تاريخه — وهذه المهلة قيمةٌ نقدية تُحسَب، وتفصيلها في الشيكات الآجلة.
خمسة أسطرٍ تُنهي القرار في كل مرّة
ولأن قاعدةً مكتوبة أسرع من اجتهادٍ متكرّر:
| الحالة | الوسيلة | لماذا |
|---|---|---|
| مورّد متكرّر بفواتير | تحويل | أثرٌ واضح ومطابقةٌ سهلة |
| مبلغ كبير أوّل مرّة | تحويل بعد تحقّق | ولا يُدفَع نقدًا أبدًا |
| أجلٌ متّفق عليه | شيك بتاريخه | يُثبِت ويُؤجِّل |
| شراء صغير عاجل | بطاقة الشركة | بسقفٍ وإيصالٍ مصوَّر |
| بائع صغير لا حساب له | نقد بسند | وبحدٍّ أعلى مكتوب |
والصفّ الثاني يُذكِّر بخطرٍ لا يخصّ الوسيلة بل الحساب: أوّل تحويلٍ لمورّد جديد. فبيانات الحساب تُتحقَّق بمكالمةٍ على رقمٍ تعرفه — لا على الرقم المكتوب في الرسالة نفسها، ومنطقه في طلبٌ بتغيير حساب المورّد.
ما يُحفَظ مع كل دفعة
ولأن الدفعة بلا مستندٍ تُدفَع مرّتين:
| الوسيلة | ما يُحفَظ | ما يُضاف دائمًا |
|---|---|---|
| تحويل | إشعار التحويل | رقم الفاتورة في وصف التحويل |
| شيك | صورة الشيك ورقمه | تاريخ الاستحقاق ومن استلمه |
| بطاقة | صورة الإيصال | قبل أن يبهت أو يضيع |
| نقد | سند صرف موقَّع | باسم من استلم لا «للمورّد» |
والعمود الأخير في الصفّ الأوّل يُوفّر ساعاتٍ شهريًّا: رقم الفاتورة في وصف التحويل. فمبلغٌ يصل المورّد بلا مرجع يُخصَّص عنده على فاتورةٍ أخرى أو يبقى معلّقًا — وسطرٌ واحد يُكتَب عند التحويل يُنهي مطابقةً شهرية كاملة، ومنطق التخصيص في سندات القبض والصرف.
والصفّ الثالث يُهمَل حتى يُطلَب: صورة الإيصال. فورق إيصالات البطاقات يبهت خلال أشهر — وصورةٌ لحظة الشراء تُغني عن ورقةٍ بيضاء بعد ستّة أشهر، وتفصيله في بطاقة الشركة.
خمس خطواتٍ في كل دفعة
ولأن الترتيب نفسه يمنع أكثر الأخطاء:
- تحقّق من الفاتورة: أمعتمَدة؟ وأهي غير مدفوعة؟
- اختر الوسيلة من القاعدة المكتوبة لا من الظرف.
- اكتب رقم الفاتورة في وصف الدفعة أو على السند.
- احفظ المستند فورًا مربوطًا بالفاتورة.
- أبلِغ المورّد بالدفعة ومرجعها — لا تنتظر أن يسأل.
والخطوة الأولى تمنع أشيع خطأٍ في هذا الباب: الدفع مرّتين. فنسخةٌ من الفاتورة تصل بالبريد وأخرى مع البضاعة تُدفَعان مرّتين إن لم يُتحقَّق — وسؤالٌ واحد قبل كل دفعة يُنهي الباب، ومنطقه في دفعتَ مرّتين.
والخطوة الأخيرة تُوفّر مكالماتٍ وتبني علاقة: إبلاغ المورّد. فرسالةٌ بسطرٍ واحد — «حُوِّل مبلغ كذا مقابل فاتورة رقم كذا» — تُنهي متابعةً وتُظهِر انضباطًا.
من يُصدِر الدفعة ومن يعتمدها
ولأن الوسيلة تُضبَط بمن يستعملها لا بنوعها:
| الوسيلة | من يُصدِر | من يعتمد |
|---|---|---|
| تحويل | محاسب بصلاحية إدخال | مفوَّض بالتوقيع — واثنان فوق حدّ |
| شيك | محاسب يُعِدّه | توقيعان فوق مبلغ معلن |
| بطاقة | حاملها وحده | بسقفٍ مكتوب لا بموافقةٍ لكل عملية |
| نقد | أمين الصندوق | سند بتوقيعين |
والقاعدة التي تعلو الجدول: من يُعِدّ الدفعة ليس من يعتمدها ليس من يطابقها. فثلاث وظائف في شخصٍ واحد تعني أن لا أحد يراجع أحدًا — وفي المنشآت الصغيرة يُفصَل اثنان على الأقلّ: من يُعِدّ ومن يعتمد، ومنطقه في المفوَّضون بالتوقيع.
والصفّ الثالث يُدار بالسقف لا بالموافقة: البطاقة. فمن اشترط موافقةً لكل عملية ألغى فائدتها، ومن تركها بلا سقفٍ ألغى ضبطها — وسقفٌ يوميّ ومراجعةٌ شهرية هما الترتيب العملي.
ثلاثة ترتيباتٍ لموعد الدفع
ولأن متى تدفع لا يقلّ عن كيف تدفع:
يوم سدادٍ ثابت
يومان في الشهر تُصرَف فيهما الدفعات. أهدأ الترتيبات: يقلّ التشتّت ويعرف المورّدون متى يتوقّعون.
الدفع عند الاستحقاق
كل فاتورة في تاريخها. أدقّ نقديًّا وأكثر عملًا — ويحتاج تقويمًا لا ذاكرة.
الدفع عند المطالبة
من يتّصل يُدفَع له. أسوأ الترتيبات: يُكافئ الملحّ ويُعاقِب الصبور ويُفسِد علاقتك بمن لا يتّصل.
والترتيب الأوّل يُنقِذ وقتك ونقدك معًا: يوم سدادٍ ثابت. فتجميع الدفعات يوفّر رسومًا ويُنهي المقاطعات، ويجعل تخطيط النقد ممكنًا — ويُبلَّغ به الموردون فيتوقّفون عن السؤال.
والترتيب الثالث يُنتِج ما لا يُتوقَّع: مورّدٌ صبور يتأخّر ترتيبه دائمًا. وهو غالبًا أفضل مورّديك — ومن يُكافئ الملحّ يخسر الهادئ بلا أن يعرف، ومنطق إدارة الذمم في تقارير الموردين والالتزامات.
خمسة تتكرّر — وكلّها تُمنَع بسطر
ولأن أخطاء هذا الباب صغيرة الحجم كثيرة العدد:
| الخطأ | أثره | ما يمنعه |
|---|---|---|
| دفعة بلا مرجع فاتورة | مبلغ معلّق عند الطرفين | الرقم في وصف التحويل |
| الدفع من حسابٍ شخصيّ | خلطٌ يصعب فكّه | قاعدة مكتوبة وحساب المنشأة |
| دفعتان لفاتورةٍ واحدة | استردادٌ صعب | التحقّق قبل الدفع |
| شيك بتاريخٍ منسيّ | ارتدادٌ يُضعِف ثقتك | تقويم استحقاقات |
| نقدٌ بلا سند | لا يصل الدفاتر أحيانًا | سند مرقَّم مسبقًا |
والخطأ الثاني يُفسِد أكثر من الدفعة نفسها: الدفع من حسابٍ شخصيّ. فمبلغٌ يخرج من جيب المالك ثمّ يُستردّ لاحقًا يُنشئ حسابًا جاريًا يصعب فكّه بعد سنة — ويُعالَج بأن يُدفَع من حساب المنشأة ولو تأخّر يومًا، ومنطق الفصل في حسابات المالك.
واقرأ ما دُفِع لكل مورّدٍ ومقابل أيّ فاتورةاعرض كيف تُخصَّص الدفعات على الفواتير وتُقرأ أرصدة الموردين في «أعمالي ERP».
تواصل معناومتى لا يستحقّ هذا الترتيب كلّه؟
ولأن هذا الباب يُقال فيه ما يخالف رغبة كل من يحبّ الإجراءات:
| الحالة | ما يكفي | لماذا |
|---|---|---|
| ثلاثة موردين وعشر فواتير شهريًّا | تحويلٌ دائمًا وكفى | القاعدة أطول من الحالات |
| مبالغ صغيرة متفرّقة | بطاقة بسقف | الضبط أغلى منها |
| مورّد واحد كبير | اتفاق سدادٍ معه | لا حاجة لجدول وسائل |
| نشاطٌ نقديّ بطبيعته | ضبط النقد لا تغيير الوسيلة | الواقع لا يتغيّر بقاعدة |
| كل ما سبق مع نموّ | اكتب القاعدة قبل أن تحتاجها | الكتابة لاحقًا أصعب |
والصفّ الأوّل يُقال بوضوح: منشأةٌ بعشر فواتير شهريًّا لا تحتاج جدول وسائل. بل سطرًا واحدًا: كل شيءٍ بتحويل إلّا ما دون مئتين فبالبطاقة — والقاعدة الطويلة في منشأةٍ صغيرة تُكتَب ولا تُقرأ.
وهذا يخالف مصلحتنا كبائع نظام: لا نظام يختار وسيلةً ولا يمنع دفعةً بلا مرجع. وأنفع ما في هذا الباب خمسة أسطر تُكتَب مرّة، ورقم فاتورةٍ يُكتَب في وصف كل تحويل. وما يفعله النظام واحد: أن تُخصَّص الدفعة على فاتورتها لحظة القيد — فمن لا يُخصّص يجد آخر السنة أرصدةً معلّقة عند موردين لا يعرف مقابلها، ويُمضي أيامًا في مطابقةٍ كان يمكن أن تُنجَز في سطرٍ عند كل دفعة.
ستّةٌ تُكتَب في صفحةٍ واحدة
ولأن الغرض قاعدةٌ لا دراسة:
- اكتب الوسيلة الافتراضية: تحويل — وما دونها استثناء.
- اكتب حدًّا أعلى للنقد ولا تتجاوزه.
- اكتب سقف البطاقة ومن يحملها وما تُستعمَل له.
- حدّد يوم سدادٍ ثابتًا وأبلِغ به موردّيك.
- اشترط رقم الفاتورة في وصف كل دفعة.
- تحقّق من بيانات الحساب بمكالمةٍ على رقمٍ تعرفه — لا من الرسالة.
والبند الخامس هو أقصر ما في القائمة وأكثره أثرًا: رقم الفاتورة في وصف الدفعة. فهو يُنهي المطابقة عندك وعند مورّدك معًا — ويكلّف ثانيتين عند كل تحويل.