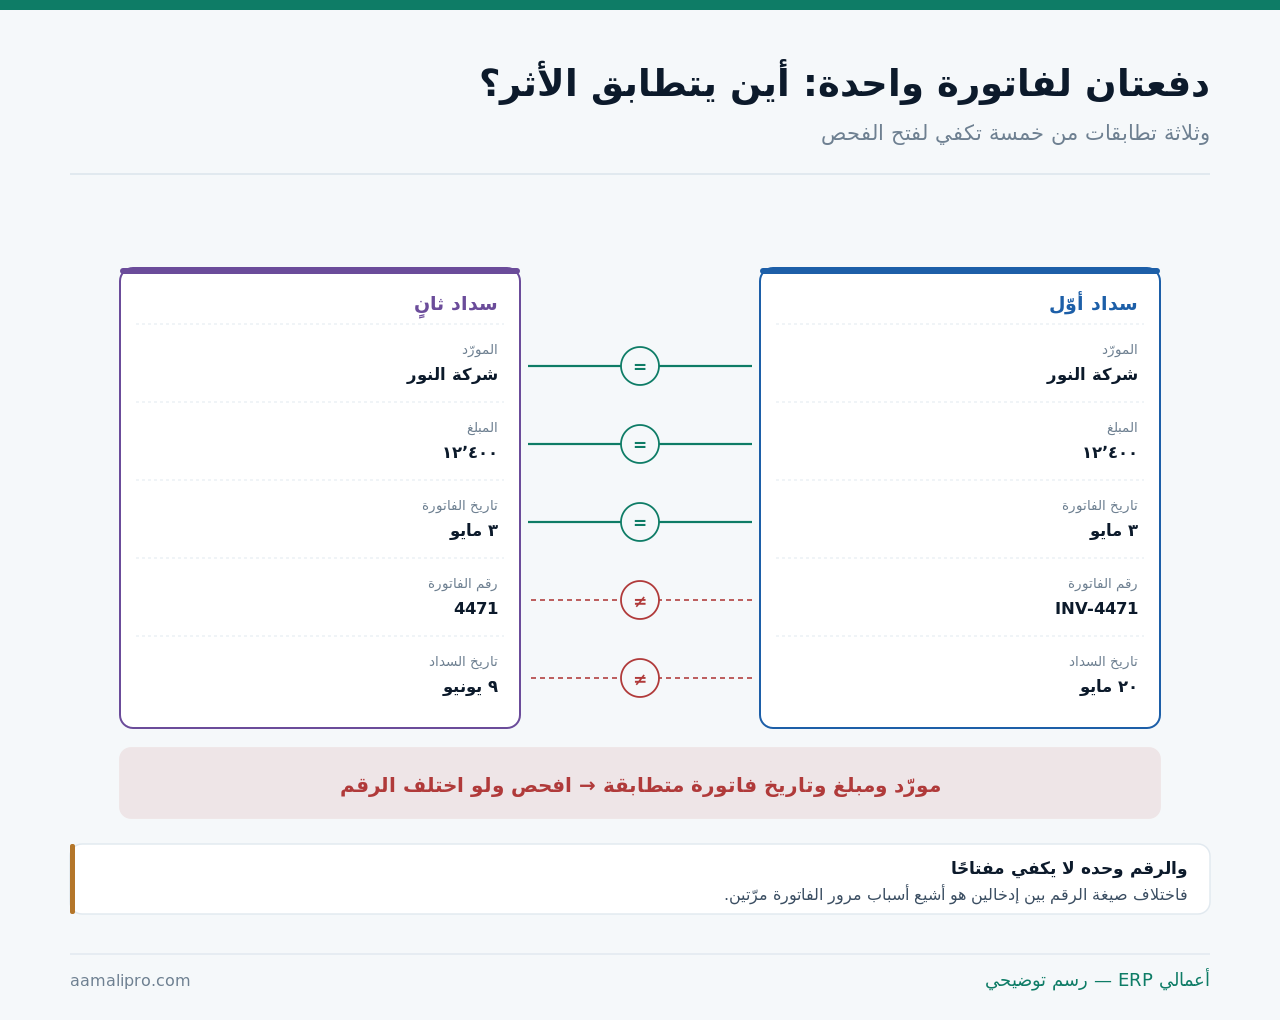
مفتاح الكشف: تطابق ثلاثة لا تطابق الرقم
ولأن الاعتماد على رقم الفاتورة وحده هو سبب مرورها أصلًا:
وموضع هذا المقال من غيره: الذمم الدائنة عن دورة الموردين كلّها وضوابطها المانعة، وإدارة الالتزامات عن ترتيب السداد ومطابقة كشف المورّد، وسندات القبض والصرف عن السند نفسه — وهذا عن ما بعد الوقوع: الكشف والاسترداد.
ستّ صور يقع بها السداد المزدوج
ولأن معرفة الصورة تدلّك على المكان الذي تبحث فيه:
| الصورة | كيف تقع | ما يكشفها |
|---|---|---|
| نسختان من الفاتورة نفسها | بريد ومع البضاعة | تطابق المبلغ والتاريخ |
| اختلاف صيغة الرقم | برمز ومن دونه | مقارنة بلا الرقم |
| المورّد مسجَّل مرّتين | اسمان لمنشأة واحدة | مطابقة بالسجلّ الضريبي |
| سداد يدوي بعد سداد آلي | مورّد يُلحّ فيُدفَع | فحص الدفعات اليدوية |
| دفعة مقدَّمة لم تُخصَم | تُدفَع ثمّ تُدفَع الفاتورة | مراجعة المقدَّمات |
| إشعار دائن لم يُطبَّق | يُدفَع الأصل كاملًا | أعمار الدائنة |
والصورة الثالثة أخطرها لأنها تُخفي نفسها: مورّد بسجلّين. فبطاقتان لمنشأة واحدة تجعلان كل فحص للتكرار يفشل — إذ يبدو السدادان لمورّدين مختلفين، وعلاجها في البطاقات لا في الصرف، وقد فُصِّل في حوكمة البيانات الرئيسية.
والصورة الرابعة أكثرها وقوعًا في المنشآت الصغيرة: السداد اليدوي تحت الإلحاح. فمورّد يتّصل ويقول إنه لم يستلم، فيُحوَّل له فورًا إرضاءً — والفحص يُترَك لما بعد، ولا يقع، وقد فُصِّل في الموافقات المالية.
خمسة فحوص تُجرى على البيانات لا على الأوراق
ولأن كلًّا منها يُخرَج من نظامك في دقائق ويُقرأ في صفحة:
| الفحص | ما يُقارَن | ما يظهر |
|---|---|---|
| مورّد + مبلغ + تاريخ فاتورة | بلا الرقم | أقوى الفحوص |
| مبالغ متطابقة في شهرين | لكل مورّد | التكرار المتأخّر |
| أرقام فواتير متشابهة | بعد تجريدها | اختلاف الصيغة |
| موردون بأسماء متقاربة | أو بسجلّ واحد | الازدواج في البطاقات |
| أرصدة مدينة عند مورّد | رصيد بالجهة الخاطئة | أثر ما دُفِع زائدًا |
والفحص الأخير هو أسرع طريق إلى ما وقع فعلًا: الرصيد المدين عند مورّد. فمورّد يظهر لك عليه رصيد مدين يعني غالبًا أنك دفعتَ أكثر ممّا عليك — وهذا تقرير يُقرأ في دقائق ويُغفَل سنوات، وقد فُصِّل في الأرصدة الشاذّة.
والفحص الثاني يكشف ما تُخفيه الأشهر: مبالغ متطابقة متباعدة. فالتكرار لا يقع دائمًا في الأسبوع نفسه — بل قد يمرّ الثاني بعد شهرين حين تصل نسخة متأخّرة، والفحص يمتدّ على سنة لا على شهر.
خمس خطوات قبل أن تطالِب المورّد
ولأن مطالبة بلا تأكّد تُحرِجك وتُضعِف مطالباتك الصحيحة بعدها:
- تأكّد أنهما فاتورتان لا واحدة — بمستنديهما لا بالنظام وحده.
- وافحص إشعارات الخصم — قد يكون الفرق سُوِّي بإشعار.
- وراجِع الدفعات المقدَّمة — قد يكون أحدهما مقدَّمًا لطلب آخر.
- وتأكّد من وصول الاثنين فعلًا بكشف البنك لا بسند الصرف.
- ثمّ اطلب كشف حساب من المورّد واقرأه معه.
والخطوة الأخيرة أفضل مدخل وأقلّه إحراجًا: كشف حساب المورّد. فطلب الكشف ومطابقته إجراء دوري عادي — والفرق يظهر فيه بلا اتّهام، فيصير الحديث عن تسوية لا عن خطأ، وقد فُصِّل في المصادقة على الأرصدة.
والخطوة الرابعة تمنع مطالبة بمبلغ لم يخرج: كشف البنك. فسند صرف قد يكون أُنشئ ولم يُنفَّذ، أو نُفِّذ ثمّ أُعيد — والمرجع في الخروج هو البنك، وقد فُصِّل في التسوية البنكية.
أربعة مسارات للاسترداد — بترتيب السهولة
ولأن الأسهل ليس دائمًا الأسرع — والعلاقة تدخل في الحساب:
| المسار | متى يناسب | ما يُنتبَه له |
|---|---|---|
| خصم من فاتورة قادمة | مورّد مستمرّ | الأسهل — ويُوثَّق باتفاق |
| إشعار دائن منه | حساب جارٍ نشط | يُقيَّد فورًا لا يُنتظَر |
| تحويل عكسي | مبلغ كبير أو تعامل منقطع | اطلب موعدًا محدَّدًا |
| مقاصّة مع مستحقّات | تعامل متبادل | باتفاق مكتوب |
| التصعيد | بعد مماطلة | آخر المسارات |
أتريد فحصًا لسدادات سنة كاملة؟نُخرِج من نظامك تقرير التكرار المحتمل بمطابقة المورّد والمبلغ وتاريخ الفاتورة — وأرصدة الموردين المدينة.
اطلب فحص السداداتوالمسار الأول أسهلها وأخطرها إن أُهمِل توثيقه: الخصم من فاتورة قادمة. فخصم يُنفَّذ بلا اتفاق مكتوب يظهر عند المورّد نقصًا في السداد لا استردادًا — فتنشأ مطالبة معاكسة، وقد فُصِّل في المقاصّة ومتى تصحّ.
والمسار الثالث يحتاج موعدًا لا وعدًا: التحويل العكسي. فطلب الإعادة «حين تتيسّر» يبقى سنة — وتاريخ محدَّد في الرسالة نفسها يجعل المتابعة ممكنة، وقد فُصِّل في المتابعة والتحصيل.
إن ماطل المورّد: خمسة أفعال
ولأن مماطلة في هذا الباب تعني غالبًا مشكلة سيولة عنده:
| الفعل | متى | ما يُنتبَه له |
|---|---|---|
| مطالبة مكتوبة بمهلة | بعد أسبوعين | برقم الفاتورة والسندين |
| إيقاف السداد الجديد | إن استمرّ | قرار يُتَّخذ لا يُنفَّذ صمتًا |
| المقاصّة من مستحقّاته | إن كان له عليك | بإشعار مكتوب |
| تصعيد إلى مالك المنشأة | إن كان الموظّف يماطل | كثيرًا ما يُحلّ هنا |
| اعتباره دينًا مشكوكًا | بعد مهلة طويلة | قرار محاسبي لا تنازل |
والفعل الرابع يحلّ أكثر الحالات: التصعيد الهادئ. فكثير من المماطلة تقع عند موظّف لا يريد الاعتراف بخطأ — ورسالة إلى مالك المنشأة أو مديرها المالي تُنهي الأمر في أيام، وقد فُصِّل في ملفّ النزاع.
والفعل الأخير قرار محاسبي لا استسلام: الاعتراف بالخسارة. فمبلغ لم يُستردّ بعد سنة يبقى في دفاترك رقمًا لا يقابله شيء — وتقييمه بصدق أفضل من إبقائه أصلًا وهميًّا، وقد فُصِّل في الديون المعدومة.
كيف يُعالَج في الدفاتر؟
ولأن معالجة خاطئة تُخفي المشكلة بدل أن تحلّها:
| الحالة | المعالجة | ما يُتجنَّب |
|---|---|---|
| اكتُشِف قبل الإقفال | يُصحَّح في الفترة نفسها | تركه لما بعد |
| اكتُشِف بعد الإقفال | يُعالَج بأثر التاريخ | فتح فترة مقفلة |
| سيُخصَم من فاتورة قادمة | يبقى رصيدًا مدينًا مبيَّنًا | إخفاؤه بتسوية |
| لن يُستردّ | يُحمَّل مصروفًا بوصفه | تركه في حساب المورّد |
| تكرّر أكثر من مرّة | يُقاس ويُبلَّغ الإدارة | معالجته حالةً حالة |
والصفّ الثالث هو ما يجعل المتابعة ممكنة: رصيد مدين مبيَّن. فإبقاء المبلغ ظاهرًا في حساب المورّد بوصفه مدينًا يجعله يظهر في كل تقرير حتى يُسوّى — وإخفاؤه بتسوية داخلية يعني أنه لن يُطالَب به أبدًا.
والصفّ الثاني حدّ إجرائي: لا تُفتَح فترة مقفلة. فالتصحيح يقع في الفترة الجارية بوصف يشير إلى الأصل — وما يتّصل بالأثر الضريبي أو النظامي يُسأل من مختصّ، وقد فُصِّل في خطأ في فترة مقفلة.
ثلاثة أرقام تُقرأ كل ربع
ولأن هذا الباب لا يُنتِج شكوى تُذكّرك به:
| الرقم | ما يكشفه | ما تفعله |
|---|---|---|
| الأرصدة المدينة عند الموردين | ما دُفِع زائدًا | اقرأه كل ربع |
| عدد الحالات المكتشَفة | أهي حادثة أم دورة؟ | راجِع الضوابط |
| نسبة السداد اليدوي | أخطر مصادر التكرار | قلّصها بإجراء |
أتظهر أرصدة موردين مدينة في دفاترك؟نُخرِج لك أرصدة الموردين المدينة والدفعات اليدوية والتكرار المحتمل — في تقرير واحد يُقرأ كل ربع.
اطلب تقرير الأرصدة المدينةوالرقم الثالث يعالج السبب لا الأثر: السداد اليدوي. فكلّما زادت الدفعات التي تخرج خارج الدورة العادية زاد احتمال التكرار — وتقليصها بإجراء واضح أنفع من أي فحص لاحق، وقد فُصِّل في الذمم الدائنة.
والرقم الأول أسهلها وأكثرها إغفالًا: الأرصدة المدينة. فقراءة ربعية لصفحة واحدة تكشف ما دُفِع زائدًا في سنة كاملة — ولا تحتاج أداة ولا مشروعًا.
خمسة أخطاء بعد اكتشاف التكرار
المطالبة قبل التأكّد
تُحرِجك وتُضعِف مطالباتك الصحيحة بعدها — والكشف قبل الرسالة.
الخصم بلا اتفاق مكتوب
يظهر عنده نقصًا في السداد لا استردادًا — فتنشأ مطالبة معاكسة.
قبول وعد بلا تاريخ
«حين تتيسّر» تبقى سنة — والموعد يُكتَب في الرسالة نفسها.
إخفاء المبلغ بتسوية داخلية
فلا يظهر في أي تقرير ولا يُطالَب به أبدًا.
معالجة الحالات فرادى
تكرارها يعني خللًا في الدورة — والعلاج في الضوابط لا في الحالة.
ومتى لا يستحقّ المبلغ مطاردته؟
هذا القسم يخالف مصلحتنا — فتقارير الفحص والضوابط عمل نبيعه. لكن ليس كل مبلغ يستحقّ:
| الحالة | الأصحّ | لماذا |
|---|---|---|
| مبلغ صغير ومورّد مستمرّ | اخصمه من القادمة | بلا مراسلات ولا تصعيد |
| مبلغ صغير ومورّد منقطع | اشطبه واقفِل | كلفة المطاردة أعلى |
| مبلغ كبير | طالِب بترتيب | يستحقّ الوقت |
| تكرار في مورّد بعينه | افحص البطاقات | السبب عندك غالبًا |
| منشأة بموردين قلائل | مطابقة كشوف تكفي | لا تحتاج تقارير فحص |
والصفّ الأخير صريح: منشأة بخمسة موردين لا تحتاج تقرير تكرار. فمطابقة كشوف الموردين كل ربع تكشف كل شيء — والفحوص الآلية تبدأ في الاستحقاق حين يصير عدد الفواتير الشهرية أكبر ممّا تُطالِع عينٌ واحدة.
والصفّ الثاني قرار عملي لا تفريط: الشطب. فمطاردة مبلغ صغير عند مورّد لم تعد تتعامل معه تستهلك ساعات تفوق قيمته — وإغلاقه بقرار مكتوب أفضل من بقائه سنوات في تقرير.
قائمة فحص للسداد المزدوج
- فحص ربعي: مورّد + مبلغ + تاريخ فاتورة بلا الرقم.
- وفحص المبالغ المتطابقة على سنة لا على شهر.
- وفحص أرصدة الموردين المدينة.
- وفحص ازدواج بطاقات الموردين.
- والتأكّد من الخروج بكشف البنك لا بالسند.
- ومراجعة إشعارات الخصم والدفعات المقدَّمة أوّلًا.
- وطلب كشف حساب المورّد ومطابقته.
- ومسار استرداد مختار ومكتوب.
- والمبلغ يبقى رصيدًا مدينًا ظاهرًا حتى يُسوّى.
- ونسبة السداد اليدوي مقروءة ومقلَّصة.
وابدأ بالبند الثالث اليوم: اقرأ أرصدة موردينك المدينة — فصفحة واحدة تُخرَج في دقائق وقد تكشف ما دُفِع زائدًا في سنة كاملة، وهي أسرع عائد في هذا الباب كلّه.