أين وقع الخطأ؟ ثلاثة مسارات لا مسار
ولأن الفارق ليس في حجم الخطأ بل في حال الفترة التي وقع فيها:
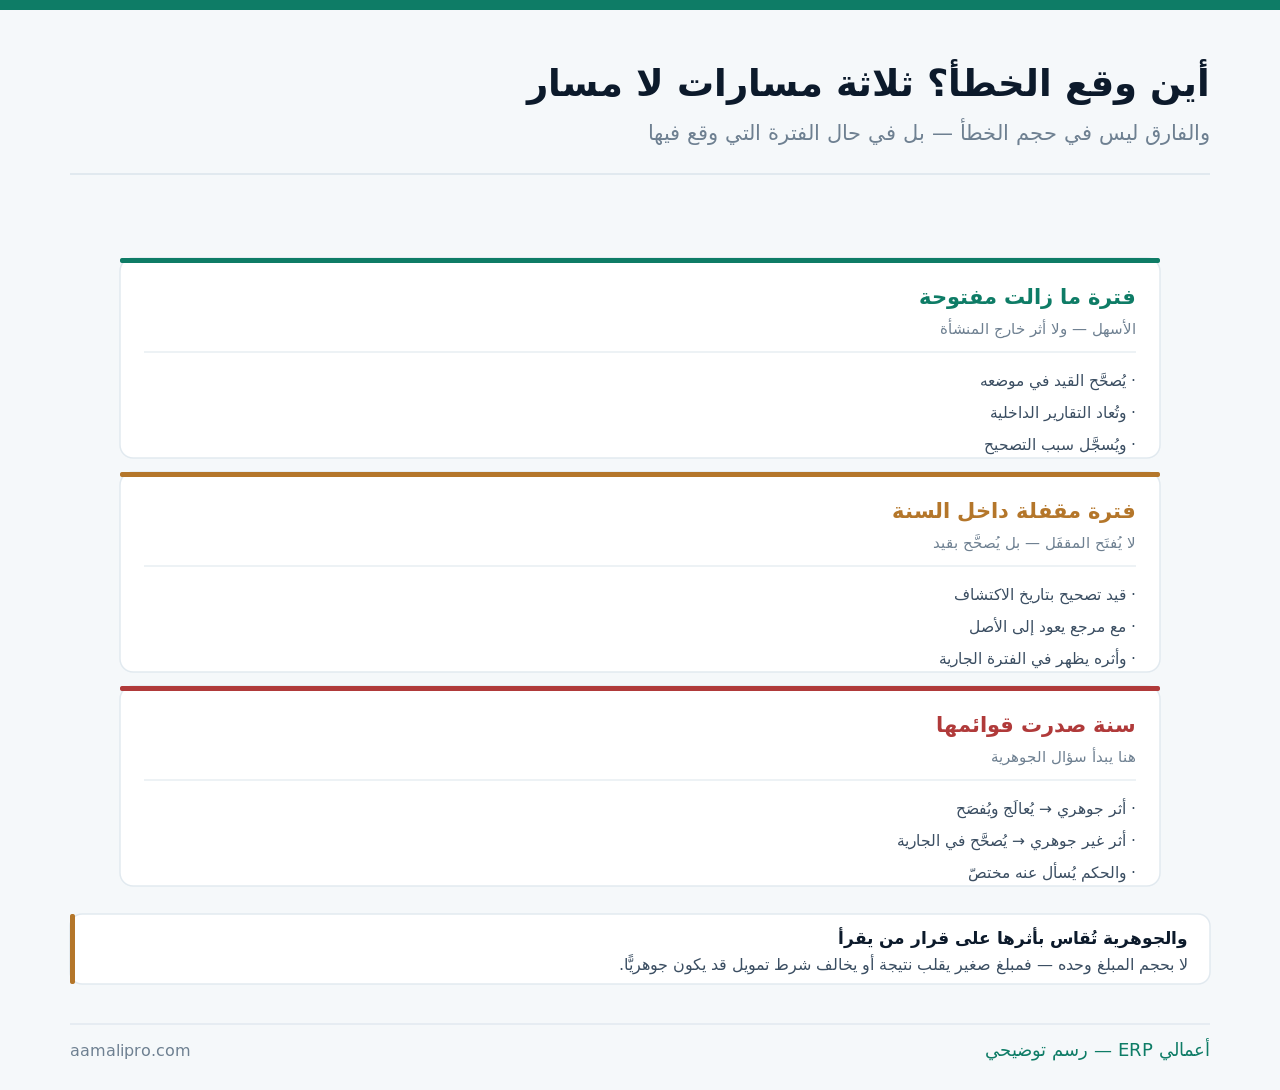
وموضع هذا المقال من غيره: إقفال الفترات عن آلية الإقفال ومن يفتحه، والأرصدة الشاذّة عن الفحص الشهري الذي يمنع التراكم، وهذا عن خطأ وقع وانكشف بعد فوات الفترة.
خمسة مواضع تكشف الخطأ متأخّرًا
ولأن طريقة الاكتشاف تقول شيئًا عن رقابتك:
| الموضع | ما يكشفه عادةً | دلالته |
|---|---|---|
| مطابقة متأخّرة | فرق قديم لم يُسوَّ | المطابقة ليست منتظمة |
| مصادقة عميل أو مورّد | فاتورة مكرّرة أو ناقصة | الطرف الآخر أدقّ منك |
| جرد فعليّ | تقويم أو كمّية خطأ | الفارق تراكم بهدوء |
| مراجع خارجي | تصنيف أو توقيت | يُكتشَف بكلفة أعلى |
| محاسب جديد يتسلّم | ما اعتاده الجميع | العين الجديدة تسأل |
والصفّ الأخير أنفعها وأقلّها كلفة: العين الجديدة. فمن يتسلّم الدفاتر يسأل عمّا اعتاد الباقون المرور عليه — ولهذا يُستحسَن أن يُترَك له أثر أسئلته مكتوبًا، وقد فُصِّل في تسلّم الدفاتر.
والصفّ الأول هو أشيعها ويدلّ على سبب الخطأ نفسه: المطابقة المتأخّرة. فخطأ يبقى أحد عشر شهرًا يعني أنه مرّ على أحد عشر إقفالًا بلا أن يظهر — والعلاج ليس في التصحيح بل في دورية المطابقة، وقد فُصِّلت في التسوية البنكية.
ثلاثة أسئلة قبل أي قيد
ولأن التصحيح المتعجّل قد يُنتِج خطأً ثانيًا:
| السؤال | كيف يُجاب | ما يقع بإهماله |
|---|---|---|
| ما مقداره الحقيقي؟ | بتتبّع كل حالاته | تصحيح جزئي يُخفي الباقي |
| منذ متى؟ | أقدم واقعة مشابهة | افتراض أنه مرّة واحدة |
| من بنى عليه قرارًا؟ | تمويل · توزيع · عمولة · ضريبة | تصحيح صامت وأثر قائم |
والسؤال الثالث هو ما يفرّق بين تصحيح محاسبي وبين أمر يستدعي إبلاغًا: من بنى عليه قرارًا. فرقم دخل في تقرير لبنك أو في أساس توزيع أرباح أو في احتساب عمولة لم يعد رقمًا داخليًّا — وتصحيحه بهدوء يترك أثره قائمًا عند غيرك.
والسؤال الثاني يمنع تكرار الاكتشاف: منذ متى. فالخطأ غالبًا نمط لا واقعة — ومن صحّح حالة واحدة يجد أخرى بعد شهر، والبحث عن كل ما يشبهه دفعةً واحدة أقلّ كلفة، وقد فُصِّل مبدأ النمط في الشذوذ في المصروفات.
شكل القيد: ما يجعله مفهومًا بعد سنتين
ولأن قيدًا بلا شرح يصير لغزًا لمن يأتي بعدك:
| العنصر | الصواب | الخطأ الشائع |
|---|---|---|
| التاريخ | تاريخ الاكتشاف | تاريخ خلفيّ في فترة مقفلة |
| الوصف | يذكر الأصل ورقمه | «تسوية» |
| المرفق | مذكّرة تشرح ما وقع | قيد بلا مستند |
| الاعتماد | من صلاحية أعلى | ذاتيّ من المدخِل |
| الحساب المقابل | يعكس طبيعة الخطأ | حساب وسيط يبتلعه |
أتُصحَّح أخطاؤك بقيود بلا مرجع؟نضبط في نظامك مسار القيد التصحيحي: تاريخه ومرجعه ومرفقه ومن يعتمده — فيبقى مفهومًا بعد سنتين.
اطلب ضبط مسار التصحيحوالصفّ الأخير هو أسوأ ما يقع وأسهله: الحساب الوسيط. فإلقاء الفرق في حساب وسيط يُنهي المسألة اليوم ويُنشئ رصيدًا لا أحد يعرف مصدره — وهو ما يجعل الفحص القادم يبدأ من الصفر، وقد فُصِّل في الأرصدة الشاذّة.
والصفّ الأول قاعدة لا تُخالَف: لا تاريخ خلفيّ. فإدخال قيد في فترة مقفلة — ولو أمكن فنّيًّا — يُغيّر أرقامًا صدرت وقُرِئت، ويجعل نسخة اليوم تختلف عن نسخة أمس بلا أثر يشرح ذلك، وقد فُصِّل في إقفال الفترات.
خمس جهات — بحسب من تأثّر
ولأن الإبلاغ ليس اعترافًا بل إدارة لأثر قائم:
- الإدارة أوّلًا — بمذكّرة تصف الأثر لا باللوم.
- ثمّ الشركاء إن مسّ التوزيع أو نتيجة السنة.
- ثمّ المراجع إن كانت السنة مراجَعة.
- ثمّ من بُنِي عليه قرار خارجي — بنك أو جهة.
- وأخيرًا من تأثّرت مستحقّاته — عمولة أو حافز.
والخطوة الأخيرة تُغفَل فتُنتِج شعورًا بالظلم: المستحقّات. فمن حُسِبت عمولته على رقم خاطئ يستحقّ أن يُبلَّغ — سواء كان الفرق لصالحه أو عليه، وتصحيحه بهدوء في كشف الشهر التالي يُنتِج سؤالًا لا جوابًا، وقد فُصِّلت في خطط العمولات.
والخطوة الأولى تُصاغ بعناية: مذكّرة تصف الأثر. فالمطلوب أن تعرف الإدارة ما تغيّر في الأرقام وما يترتّب عليه — لا أن يتحوّل الأمر إلى بحث عن مسؤول قبل أن تكتمل الصورة.
الخطأ لا يقف عند قيده
ولأن رقمًا واحدًا يدخل في أكثر من حساب:
| ما يتأثّر | كيف | ما يُفعَل |
|---|---|---|
| الضريبة والزكاة | أساس الاحتساب تغيّر | يُسأل عنه مختصّ |
| توزيع الأرباح | وُزِّع على رقم خطأ | يُعالَج مع الشركاء |
| العمولات والحوافز | حُسِبت على أساس تغيّر | تُسوّى بإبلاغ |
| تقارير قُدِّمت لجهات | بنك أو مناقصة | يُبلَّغ من تأثّر |
| المقارنات التاريخية | سنة لا تُقارَن بغيرها | يُوضَّح في التقرير |
| تكلفة المخزون والمنتج | تنتقل إلى التسعير | يُراجَع الهامش |
أتعرف ما الذي بُنِي على الرقم الخطأ؟نتتبّع معك أثر الخطأ في الضريبة والتوزيع والعمولات والتسعير — قبل أن يظهر عند غيرك.
اطلب تتبّع أثر الخطأوالصفّ الأخير هو أبعدها أثرًا وأقلّها انتباهًا: التكلفة والتسعير. فخطأ في تقويم المخزون لا يُفسِد قائمة الدخل وحدها — بل يمرّ إلى تكلفة المنتج فإلى قرارات تسعير اتُّخِذت على أساسه، وقد فُصِّل في تكلفة المنتج.
والصفّ الخامس يُعالَج بالإفصاح لا بالإخفاء: المقارنات. فسنة صُحِّحت أرقامها لا تُقارَن بما بعدها بلا إشارة — وسطر واحد في التقرير يمنع أن يُقرَأ التحسّن أو التراجع خطأً، وقد فُصِّل في مقارنة الفترات.
الخطأ الواحد يكشف ضابطًا ناقصًا
ولأن التصحيح بلا معالجة سبب يُنتِج تكرارًا:
| سبب الخطأ | الضابط الذي يمنعه | كلفته |
|---|---|---|
| إدخال في حساب خطأ | قيود شجرة ودليل تصنيف | إعداد |
| ازدواج فاتورة | منع تكرار رقم المورّد | إعداد |
| تقويم مخزون خطأ | مراجعة ما بعد الجرد | ساعات |
| قيد يدوي بلا مستند | إلزام المرفق | إعداد |
| مطابقة متأخّرة | دورية أسبوعية | وقت لا مال |
والصفّ الثاني يمنع أشيع خطأ متأخّر الاكتشاف: ازدواج الفاتورة. فمنع تسجيل رقم فاتورة مورّد مرّتين إعداد لا مشروع — ويُنهي بابًا كاملًا من الفروق التي تُكتشَف بعد شهور، وقد فُصِّل في إدارة الذمم الدائنة.
والصفّ الأخير أرخصها وأكثرها أثرًا: الدورية. فتحويل المطابقة من شهرية إلى أسبوعية يُقصِّر نافذة الخطأ إلى الربع — وهي أنجع من أي ضابط بعد وقوعه.
ثلاثة أرقام تصف رقابتك
ولأن الأخطاء تقول عن نظامك أكثر ممّا تقول عن الناس:
| الرقم | ما يكشفه | ما تفعله |
|---|---|---|
| عمر الخطأ يوم اكتشافه | طول نافذة الخطأ | قصِّر دورية المطابقة |
| كيف اكتُشِف: ضابط أم صدفة | كفاية الرقابة | ابنِ الضابط الناقص |
| عدد القيود التصحيحية شهريًّا | خلل في المصدر | عالِج مصدر الإدخال |
والرقم الثالث يُقرأ باتّجاهه لا بعدده: القيود التصحيحية. فارتفاعها لا يعني ضعف المحاسب بل خللًا في مصدر الإدخال أو في تصميم الشجرة — ومعالجة المصدر تُنهي عشرات القيود، وقد فُصِّل في شجرة الحسابات.
والرقم الثاني أصدقها: ضابط أم صدفة. فخطأ يُكتشَف بمطابقة دورية دليل على رقابة تعمل، وخطأ يُكتشَف لأن عميلًا اتّصل دليل على أن الطرف الآخر يراجعك أكثر ممّا تراجع نفسك.
خمسة أخطاء في معالجة الخطأ
فتح فترة مقفلة وتعديلها
فتتغيّر أرقام صدرت وقُرِئت بلا أثر يشرح ذلك — والتصحيح يكون بقيد لا بفتح.
إلقاء الفرق في حساب وسيط
فيُنهي المسألة اليوم ويُنشئ رصيدًا لا يعرف أحد مصدره — ويبدأ الفحص القادم من الصفر.
تصحيح حالة واحدة من نمط
فتظهر أخرى بعد شهر — والبحث عن كل ما يشبهه دفعةً واحدة أقلّ كلفة.
تصحيح صامت لرقم خرج للخارج
فيبقى أثره قائمًا عند بنك أو شريك أو جهة — والإبلاغ إدارة لأثر لا اعتراف.
التصحيح بلا معالجة السبب
فيتكرّر الخطأ نفسه — والواحد منها يكشف ضابطًا ناقصًا يستحقّ الإغلاق.
ومتى لا يستحقّ الخطأ كل هذا؟
هذا القسم يخالف مصلحتنا — فمراجعة الدفاتر وضبط الضوابط عمل نقدّمه. لكن ليس كل فرق حدثًا:
| الحالة | ما يكفي | ما يبقى لازمًا |
|---|---|---|
| فرق ضئيل بلا أثر على قرار | قيد تسوية موصوف | أن يُوصَف لا أن يُخفى |
| خطأ تصنيف داخل المجموعة نفسها | تصحيح مباشر | مرجع في الوصف |
| فترة ما زالت مفتوحة | تصحيح في موضعه | سبب مكتوب |
| مسّ نتيجة أو رقمًا خرج للخارج | الترتيب كاملًا | كل ما سبق |
والصفّ الأول يستحقّ تنبيهًا: الفرق الضئيل. فمعالجته بقيد موصوف عمل دقيقة — والخطأ ليس في صغره بل في أن يتكرّر شهريًّا فيصير مجموعه كبيرًا بلا أن ينتبه أحد.
والحدّ الفاصل الذي يستحقّ الترتيب كاملًا واضح: هل خرج الرقم من منشأتك؟ فما بقي داخليًّا يُصحَّح ويُوصَف، وما بُنِي عليه قرار خارجي يُدار.
قائمة فحص عند اكتشاف خطأ سابق
- حدّد حال الفترة: مفتوحة أم مقفلة أم صدرت قوائمها.
- ولا تُفتَح فترة مقفلة لتعديل قيد.
- وتتبّع كل حالات النمط لا الحالة الواحدة.
- وقدِّر الأثر على النتيجة قبل أي قيد.
- واسأل: من بنى على هذا الرقم قرارًا؟
- والقيد بتاريخ الاكتشاف بوصف يذكر الأصل.
- ومذكّرة مرفقة تشرح ما وقع.
- واعتماد من صلاحية أعلى لا ذاتيّ.
- وإبلاغ من تأثّر — ومنه من تأثّرت مستحقّاته.
- وإغلاق الضابط الذي سمح بوقوعه.
وابدأ بالبند الخامس إن لم تبدأ بغيره: من بنى عليه قرارًا؟ — فجوابه يحدّد إن كان الأمر قيدًا تصحيحيًّا أم حدثًا يُدار، وكل بند بعده يتبعه.