المال والأمانة — لا الأصول ولا المسؤولية
ولأن أربع وثائق تُشترى من الوسيط نفسه ويُخلَط بينها:
| الوثيقة | ما تُغطّيه | أين تُبحَث |
|---|---|---|
| الأصول والمخزون | ما تملكه من عين | باب التأمين على الأصول |
| المسؤولية | ضررٌ تُسبّبه لغيرك | باب تأمين المسؤولية |
| النقد والأمانة | مالك وسلوك من تأتمنه | هذا المقال |
| تسعير القسط | كيف يُحسَب ما تدفعه | باب قسط التأمين |
وموضعه ممّا يجاوره: التأمين على الأصول والمخزون عن العين لا المال. وتأمين المسؤولية — وهو يفتتح بأنه «ضررٌ تُسبّبه لا ضررٌ يقع لك». وقسط التأمين عن كيف يُسعَّر لا ما يُغطّى.
والفرق العملي: البضاعة تبقى في مكانها والنقد يتحرّك. ولذلك لا يُغطّى النقد بمبلغٍ واحد بل بحدٍّ لكل موضع — وحدُّ الطريق أدنى من حدّ الخزنة دائمًا، وهو الموضع الذي يقع فيه أكثر ما يقع.
أين يقف نقدك وبكم هو مغطّى؟
ولأن الوثيقة تُقرأ بالمواضع لا بالمبلغ:
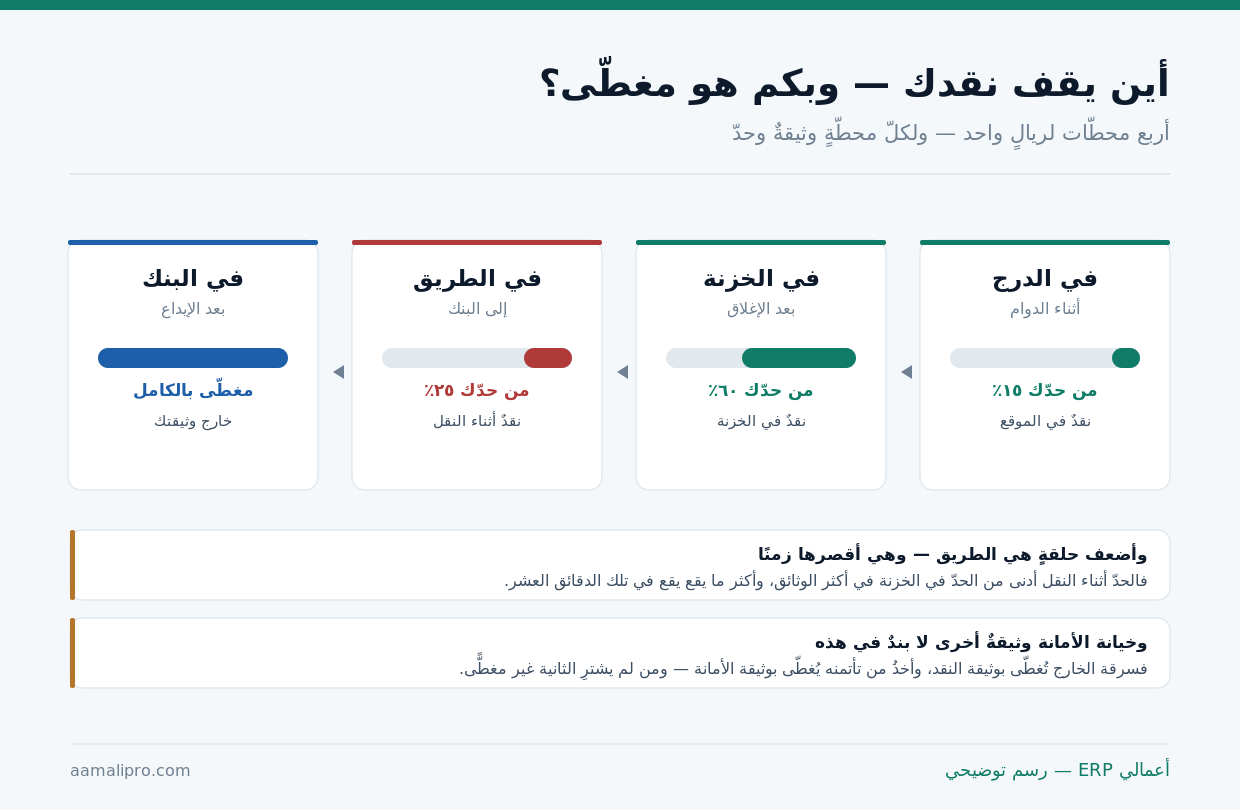
والقراءة العملية للرسم في سطر: ارسم مسار نقدك ثمّ ضع بجانب كل محطّة حدّها. فمن فعل ذلك مرّةً واحدة اكتشف غالبًا أن أكثر ما يحمله فريقه إلى البنك يتجاوز الحدّ المغطّى — وهي أوّل معلومةٍ تستحقّ مكالمةً للوسيط.
والمحطّة الأخيرة تُريح: بعد الإيداع لم يعد المال مسؤوليتك. ولذلك كل ساعةٍ يبقى فيها النقد عندك هي كلفة خطر — والإيداع اليومي ليس انضباطًا محاسبيًّا فقط بل تقليل تعرّض، ومنطق فروق الصندوق في فروقات الصندوق في نقاط البيع.
اعرف كم نقدًا يقف عندك كل مساءفي «أعمالي ERP» يُقرأ نقد كل صندوق وفرع يوميًّا — فتُقارَن ما يقف عندك بحدّ وثيقتك.
اطلب عرضًاوثيقتان لا واحدة
ولأن أكثر ما يُظنّ مغطّى ليس في الوثيقة التي اشتريتَها:
| الحادث | من يُغطّيه | ملاحظة |
|---|---|---|
| سطو على الخزنة | وثيقة النقد | بشرط مواصفات الخزنة |
| سلب أثناء النقل | وثيقة النقد | ضمن حدّ النقل |
| حريق أتلف النقد | وثيقة النقد | لا وثيقة الحريق العامّة |
| كاشير يأخذ من الدرج | وثيقة الأمانة | لا وثيقة النقد |
| محاسب يحوّل لنفسه | وثيقة الأمانة | وتحتاج إثباتًا |
| نقص بلا سبب معروف | لا شيء غالبًا | الفروق ليست حادثًا |
والصفّ الأخير هو الذي يُنهي أكثر المطالبات قبل أن تبدأ: الفرق المجهول ليس حادثًا. فوثائق النقد تُغطّي حدثًا يُحدَّد زمانه ومكانه، لا فرقًا يظهر في نهاية الشهر — ومن يجد نقصًا متكرّرًا صغيرًا يعالجه بالضبط الداخلي لا بالتأمين.
والفرق بين الوثيقتين في سطر: وثيقة النقد تُغطّي من يأتي من الخارج، ووثيقة الأمانة تُغطّي من يعمل عندك. ومن اشترى الأولى وحدها مغطًّى ضدّ من لا يعرفه وغير مغطًّى ضدّ من يعرفه — والثانية أرخص ممّا يُظنّ.
ثلاثة أرقام تُقرأ في الجدول
ولأن الوثيقة لا تُقرأ بالقسط بل بالحدود:
| الرقم | ما يعنيه | كيف يُحدَّد |
|---|---|---|
| الحدّ لكل حادثة | أقصى ما يُدفَع في المرّة | بأعلى ما يقف عندك فعلًا |
| الحدّ السنوي الإجمالي | مجموع ما يُدفَع في السنة | ينفد بحادثتين أحيانًا |
| التحمّل | ما تدفعه أنت أوّلًا | رفعه يُخفّض القسط |
| حدّ النقل | أدنى الحدود عادةً | يُقاس بأكبر إيداع |
| حدّ خارج الدوام | للنقد في الخزنة ليلًا | يختلف عن حدّ النهار |
والصفّ الأوّل يُحسَب لا يُقدَّر: أعلى رصيد نقدي يقف عندك في أيّ لحظة. ويُؤخَذ من أعلى يومٍ في السنة لا من المتوسّط — فالسرقة لا تختار يومًا هادئًا. وأيام المواسم ونهايات الأسبوع هي التي تُبنى عليها الحدود.
والصفّ الثاني يُغفَل فيُكتشَف في أسوأ وقت: السقف السنوي. فوثيقةٌ سقفها السنوي مرّةٌ ونصف حدّها للحادثة تعني أن الحادث الثاني مغطًّى بنصفه — ويُسأل عنه صراحةً عند الشراء.
ما يشترطه المؤمّن قبل أن يدفع
ولأن التغطية مشروطة بما تفعله أنت لا بما دفعتَه:
| الشرط | المعتاد | ما يقع بمخالفته |
|---|---|---|
| مواصفات الخزنة | نوع ووزن وتثبيت | رفض المطالبة كاملةً |
| حدّ ما يبقى في الدرج | مبلغ معلن | ما زاد غير مغطًّى |
| الكاميرات وعملها | تسجيل يحفظ مدّةً | إضعاف الإثبات |
| عدد المرافقين في النقل | اثنان فوق مبلغ معيّن | خروج من التغطية |
| تغيير المسار والوقت | ألّا يكون ثابتًا | قد يُعَدّ إهمالًا |
| من يحمل مفتاح الخزنة | محدَّدون بالاسم | نزاعٌ في الإثبات |
والشرط الرابع أكثر ما يُخالَف بحسن نيّة: مرافقٌ واحد يحمل الإيداع. فيُقال «المسافة قريبة» — والوثيقة لا تعرف المسافة بل تعرف المبلغ. ومبلغٌ فوق الحدّ بيد شخصٍ واحد خارج التغطية ولو وصل ألف مرّة سالمًا.
خمسة تتكرّر في كل وثيقة
ولأن ما يُستثنى يُقرأ قبل ما يُغطّى:
| الاستثناء | ما يعنيه عمليًّا |
|---|---|
| الفروق والنقص غير المفسَّر | يُعالَج بالرقابة لا بالوثيقة |
| النقد المتروك بلا حراسة | درجٌ مفتوح ومكتبٌ خالٍ |
| ما يزيد على الحدّ المعلن | الفائض غير مغطًّى ولو سُرِق كلّه |
| الشيكات والمستندات | قد تُعامَل معاملةً أخرى |
| فعلٌ من شريكٍ أو مالك | الأمانة تُغطّي الموظّف |
والاستثناء الثاني هو أشيع سببٍ لرفضٍ يُفاجئ: ترك النقد بلا حراسة. فدرجٌ مفتوح ومحاسبٌ ذهب دقيقتين يُخرِج الحادثة من التغطية — ولذلك يكون الإغلاق عادةً لا قاعدة، ومنطق ما يُغلَق ومن يملك المفاتيح في المفاتيح والأقفال.
والاستثناء الرابع يُسأل عنه صراحةً إن كنت تستلم شيكات: أهي نقدٌ في وثيقتك أم لا؟ فشيكٌ مسروق قد يُصرَف وقد يُوقَف — والمعالجة تختلف، وترتيب حفظها في الشيكات الآجلة.
خمسٌ تُجهَّز قبل أن تُحتاج
ولأن المطالبة تُبنى قبل الحادث لا بعده:
- اكتب أعلى رصيد نقدي يقف عندك في اليوم والليلة — من واقع أرقامك.
- اقرأ حدود وثيقتك الثلاثة وقارنها بذلك الرقم.
- حوّل شروط الوثيقة إلى قائمة إجراءات معلَّقة عند الخزنة.
- ثبّت عادة الإيداع: يوميًّا أو عند بلوغ حدٍّ — أيّهما أسبق.
- احفظ صور الخزنة والكاميرات وسجلّ من يحمل المفاتيح.
والخطوة الرابعة تُقلّل الخطر أكثر من أيّ وثيقة: الإيداع عند بلوغ حدّ لا بانتهاء اليوم فقط. فيومٌ مزدحم قد يبلغ فيه الدرج ضعف المعتاد ظهرًا — والانتظار حتى المساء تعرّضٌ لا داعي له.
والخطوة الثالثة هي التي تُحوّل الوثيقة من ورقة إلى حماية: قائمة إجراءات معلَّقة. فالفريق لا يقرأ وثيقة تأمين، ويقرأ ورقةً من ستّة أسطر عند الخزنة — وفيها: كم يبقى في الدرج، ومتى يُودَع، ومن يرافق، ومن يحمل المفتاح.
ثلاث موجاتٍ في أربع وعشرين ساعة
ولأن ترتيب الساعات الأولى يقرّر مصير المطالبة:
الساعة الأولى
سلامة الناس أوّلًا، ثمّ بلاغٌ رسميّ برقم، ثمّ لا يُلمَس شيء في الموقع حتى يُصوَّر.
اليوم نفسه
إبلاغ المؤمّن أو الوسيط كتابةً، وحفظ تسجيلات الكاميرا قبل أن تُستبدَل، وإفادات من حضر.
خلال ثلاثة أيام
حصر المبلغ من دفاترك لا من الذاكرة: آخر إيداع، ومبيعات اليوم، وسندات الصرف.
والمرحلة الثالثة هي التي يعجز عنها كثيرون: كم كان في الخزنة بالضبط؟ فمن لا يقفل صندوقه يوميًّا يُقدّر، والتقدير لا يُعوَّض عنه — والرقم يُبنى من مبيعات اليوم ناقص ما أُودِع وما صُرِف، وهذه لا تُستخرَج بعد الحادث إن لم تكن تُسجَّل قبله.
وحفظ التسجيلات يُنسى فيضيع الإثبات: أنظمة الكاميرات تكتب فوق القديم خلال أيام. فنسخةٌ تُصدَّر في اليوم نفسه تُغني عن جدلٍ شهرين، ومنطق حفظها في الكاميرات والتسجيلات.
كيف يُقيَّد الفقد والتعويض؟
ولأن الحادث يمرّ على دفاترك مرّتين: يوم وقع ويوم عُوِّض:
| الحدث | المعالجة | ملاحظة |
|---|---|---|
| ثبوت الفقد | يُقيَّد مصروفًا أو خسارة | لا يُترَك معلَّقًا في الصندوق |
| التوقّع بالتعويض | مدينٌ لدى شركة التأمين | حين يصير مؤكَّدًا لا محتملًا |
| التحمّل | مصروف عليك دائمًا | لا يُطالَب به |
| وصول التعويض | يُقفَل به المدين | والفرق يُقيَّد |
| الفرق بين الفقد والتعويض | خسارة نهائية | يُقرأ سنويًّا |
والصفّ الأوّل يُخالَف كثيرًا فيُفسِد الصندوق شهورًا: ترك المبلغ المفقود في رصيد الصندوق انتظارًا للتعويض. فيصير رصيدك الدفتري لا يساوي ما في الدرج، وكل جردٍ بعده يُنتِج فرقًا لا سبب له — والصواب أن يُخرَج من الصندوق يوم ثبت فقده، ومنطق الأرصدة المعلَّقة في الحساب الوسيط.
واجعل ما فُقِد يخرج من رصيدك يوم يُفقَداعرض كيف تُقفَل الصناديق يوميًّا وتُقيَّد الفروق والتعويضات في «أعمالي ERP».
تواصل معناومتى لا تستحقّ الوثيقة قسطها؟
ولأن هذا الباب يُقال فيه ما لا يقوله وسيط تأمين:
| الحالة | لماذا | الأنفع |
|---|---|---|
| أكثر بيعك بالبطاقات | النقد الواقف ضئيل | حدّ صغير أو لا شيء |
| تودِع يوميًّا ونقدك قليل | التعرّض أقلّ من القسط | ارفع التحمّل واخفض القسط |
| خزنتك لا تطابق الشرط | تدفع قسطًا بلا تغطية | بدّل الخزنة أوّلًا |
| الفروق الصغيرة المتكرّرة | ليست حادثًا مغطًّى | ضبطٌ داخلي وجردٌ يومي |
| موظّف واحد يفعل كل شيء | الأمانة لن تُغطّي بلا فصل | افصل من يقبض عمّن يقيّد |
والصفّ الأخير يُقال بوضوح: وثيقة الأمانة ليست بديلًا عن الفصل بين المهامّ. فمن يقبض ويقيّد ويودِع وحده قد تُرفَض مطالبته لأن الإثبات نفسه بيده — والفصل بين وظيفتين أرخص من أيّ قسط، ويمنع الحادث بدل أن يعوّضه.
وهنا ما يخالف مصلحتنا كبائع نظام: لا نظام يمنع سرقة. وأنفع ما في هذا الباب خزنةٌ مطابقة، وإيداعٌ يوميّ، وورقةٌ من ستّة أسطر معلَّقة، وفصلُ من يقبض عمّن يقيّد. وما يفعله النظام اثنان: يقول لك كم نقدًا يقف عندك كل مساء فتُقارِنه بحدّ وثيقتك، ويجعل إثبات المبلغ ممكنًا يوم يقع الحادث — ومن لا يُقفِل صندوقه يوميًّا لا يستطيع أن يُثبِت كم فُقِد، ولا تُعوَّض عمّا لا تُثبِته.
ثمانية تُنجَز قبل التجديد القادم
ولأن نصف ساعةٍ مع الوثيقة تُغني عن مطالبةٍ مرفوضة:
- احسب أعلى رصيد نقدي يقف عندك نهارًا وليلًا — من أرقامك لا من الذاكرة.
- اقرأ حدّ الحادثة والسقف السنوي وحدّ النقل — وقارنها بالرقم.
- اسأل: أعندي وثيقة خيانة أمانة أصلًا؟
- راجِع مواصفات الخزنة المشترطة وقارنها بخزنتك فعلًا.
- تأكّد أن الكاميرات تعمل وأن مدّة الحفظ كافية.
- حدّد بالاسم من يحمل المفاتيح ومن يرافق في النقل.
- علّق ورقة إجراءات من ستّة أسطر عند الخزنة.
- افصل من يقبض عمّن يقيّد عمّن يودِع — ولو بينهما تبادل أسبوعي.
والبند الرابع يكشف مفاجأةً في مواقع كثيرة: خزنةٌ لا تطابق ما اشترطته الوثيقة. فتدفع قسطًا سنوات وأنت غير مغطًّى — ومقارنةٌ واحدة بين ورقة الوثيقة ولوحة الخزنة تُنهي هذا في دقائق.